Анализ себестоимости
Из чего складывается себестоимость продукта и где теряется маржа: по видам сырья и материалов, с нормативами списания и переделом (BOM). Два раздела: факт ↔ факт и план ↔ факт — один инструмент, разные пары сопоставления.
Вкладка 1. Настройка расчётов · Входные данные
Первая вкладка раздела — «Настройка расчётов» (единый стандарт платформы): под-вкладка «Входные данные» — содержимое, описанное ниже, и под-вкладка «Настройка расчётов» — сценарий расчёта, диапазон (тот же, что на рабочих вкладках) и назначение результата (отчёт · генбюджет · бизнес-план · загрузка в БД). На рабочих вкладках строка «Настройка расчётов» показывает, что наследовано; ссылка «изменить» ведёт в настройку.
Проверить загруженные данные себестоимости: маржу на единицу, расходы, списание, нормативы и выпуск.
Кадр 1. Диапазон анализа
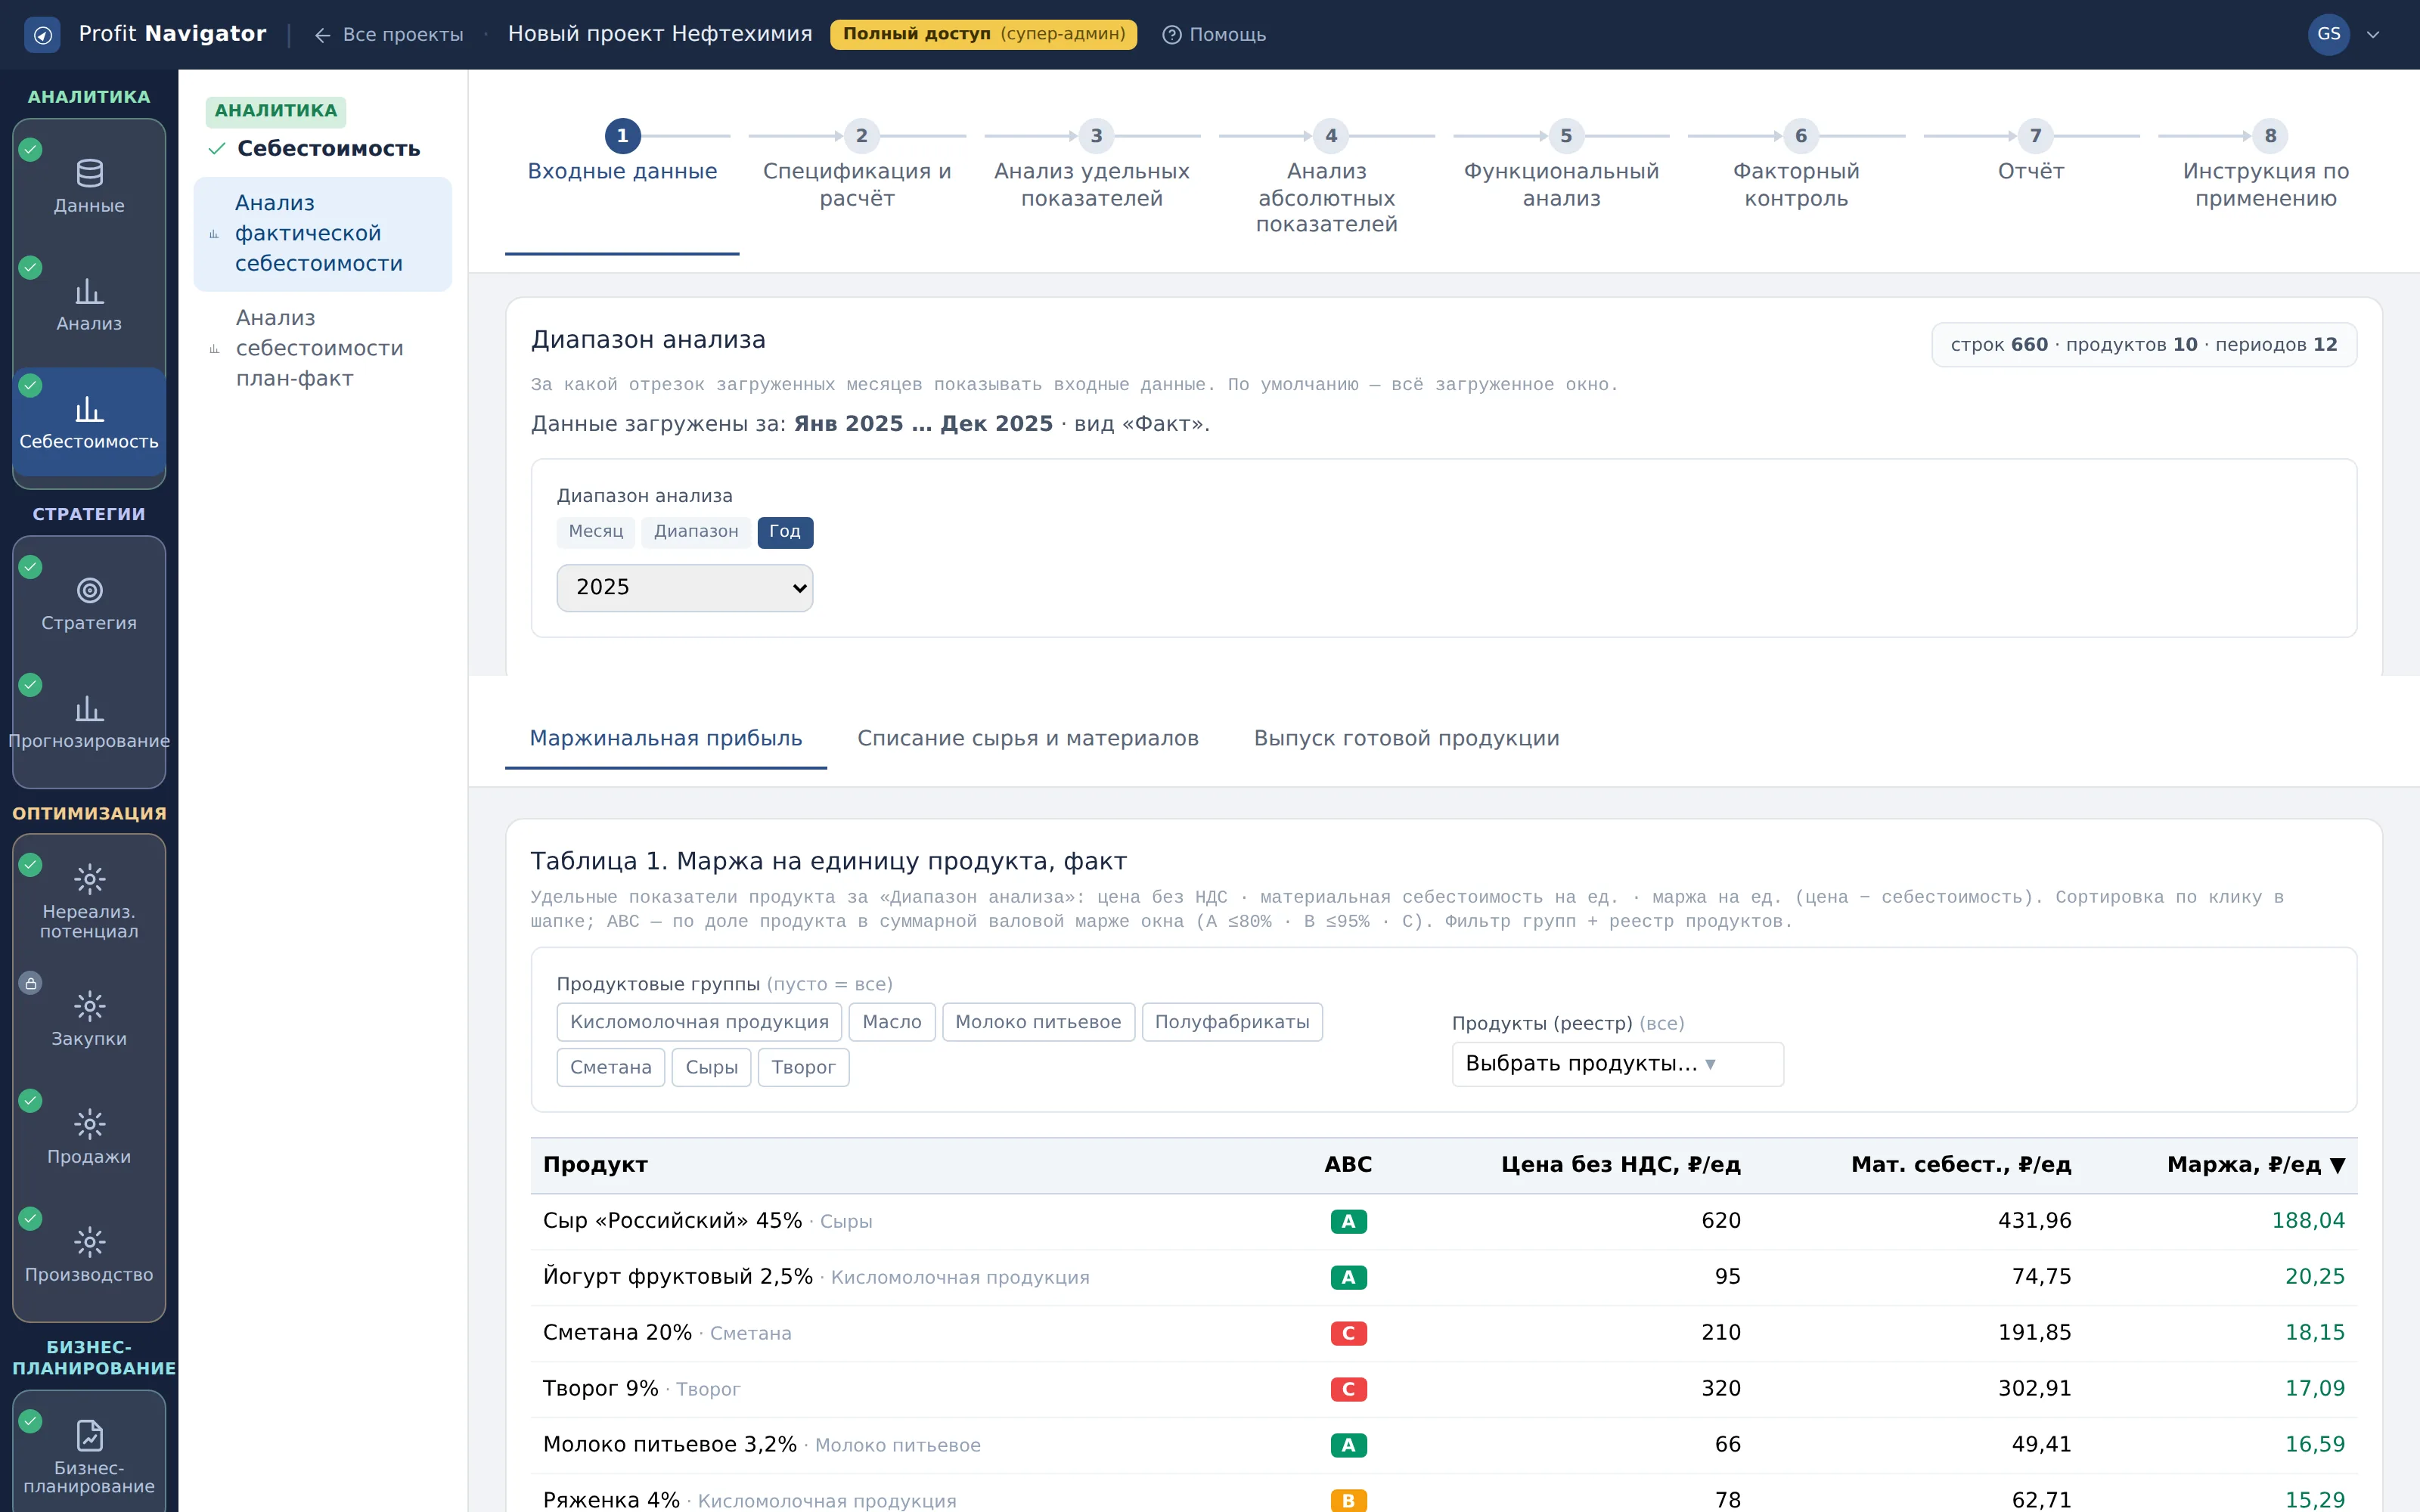
Диапазон анализа
Что показывает: отрезок загруженных месяцев, за который показаны все таблицы вкладки. По умолчанию — всё загруженное окно.
Как читать: это окно определяет средневзвешенные цены и себестоимость: чем шире отрезок, тем сильнее усреднение и тем меньше видны месячные всплески.
Что делать: для проверки данных берите весь диапазон, для разбора конкретной проблемы — один месяц.
Кадр 2. Таблица 1. Маржа на единицу продукта
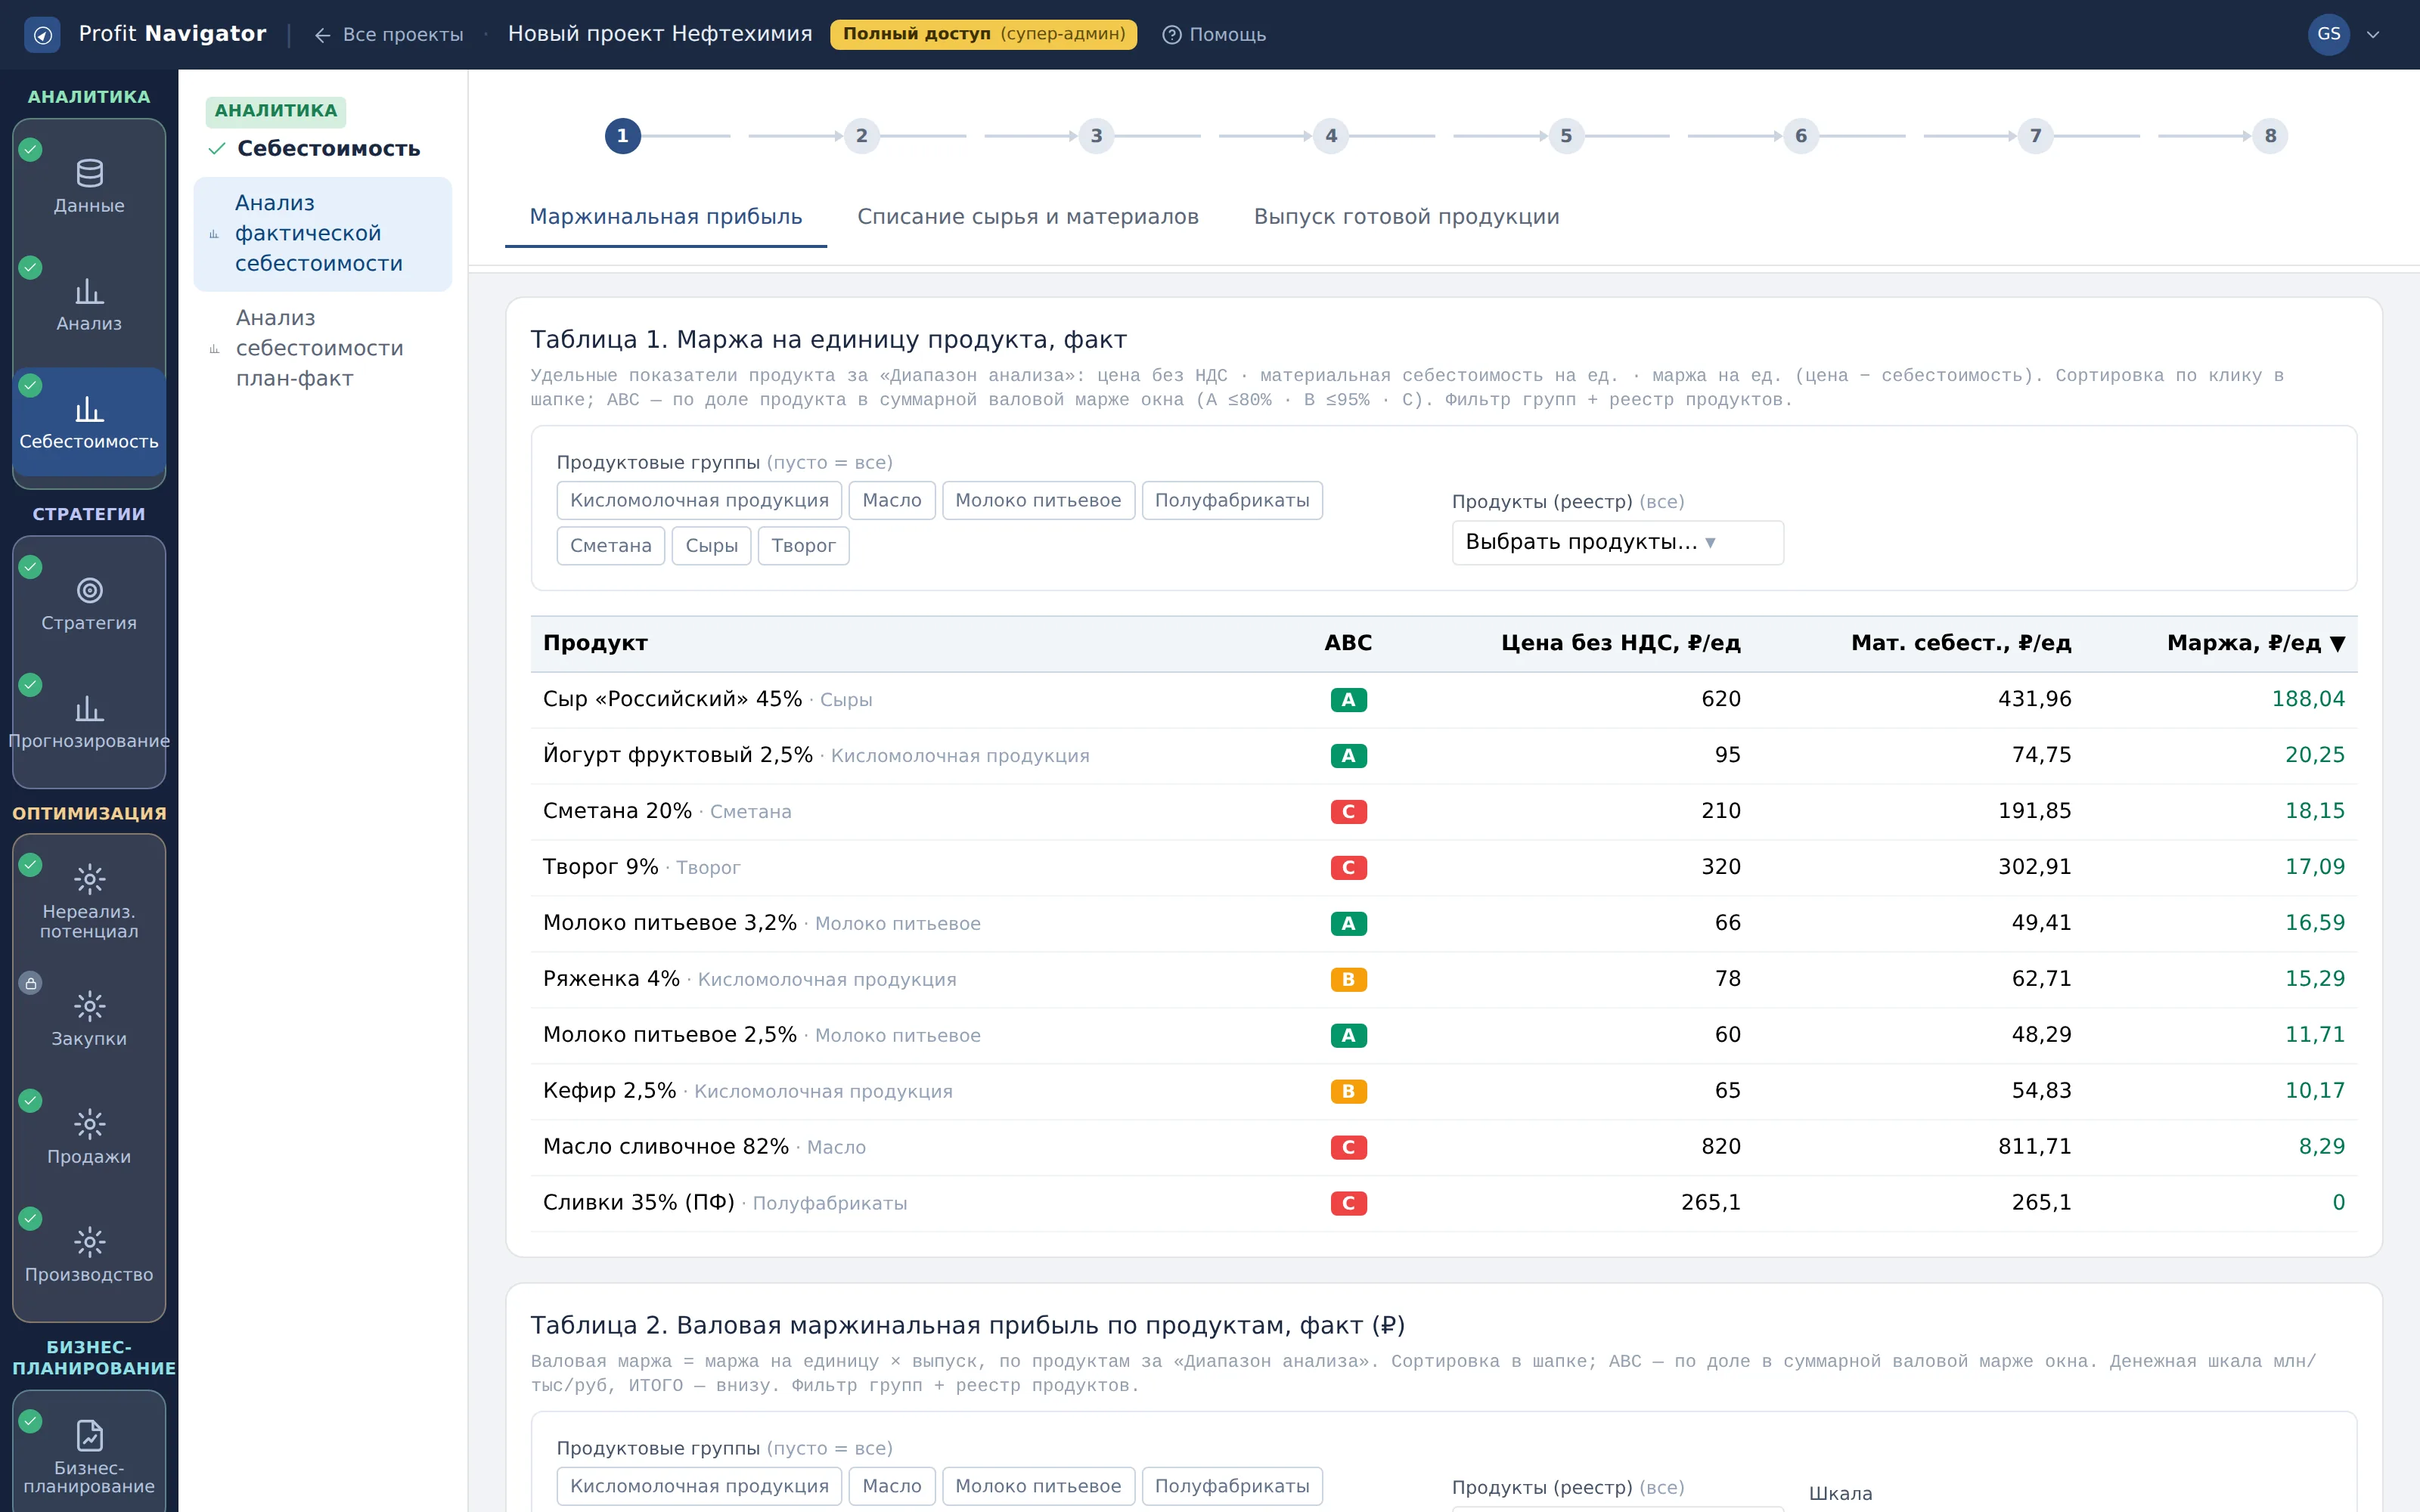
Таблица 1. Маржа на единицу продукта
Что показывает: по каждому продукту: цена без НДС, материальная себестоимость на единицу и маржа между ними, в рублях на единицу.
Как читать: истина расчёта — цены без НДС. Отрицательная или неправдоподобная маржа почти всегда означает, что в файле перепутаны цены с НДС и без, а не убыточный продукт.
Что делать: сверьте маржу по нескольким знакомым позициям прежде, чем идти дальше: на этой таблице стоит весь остальной расчёт.
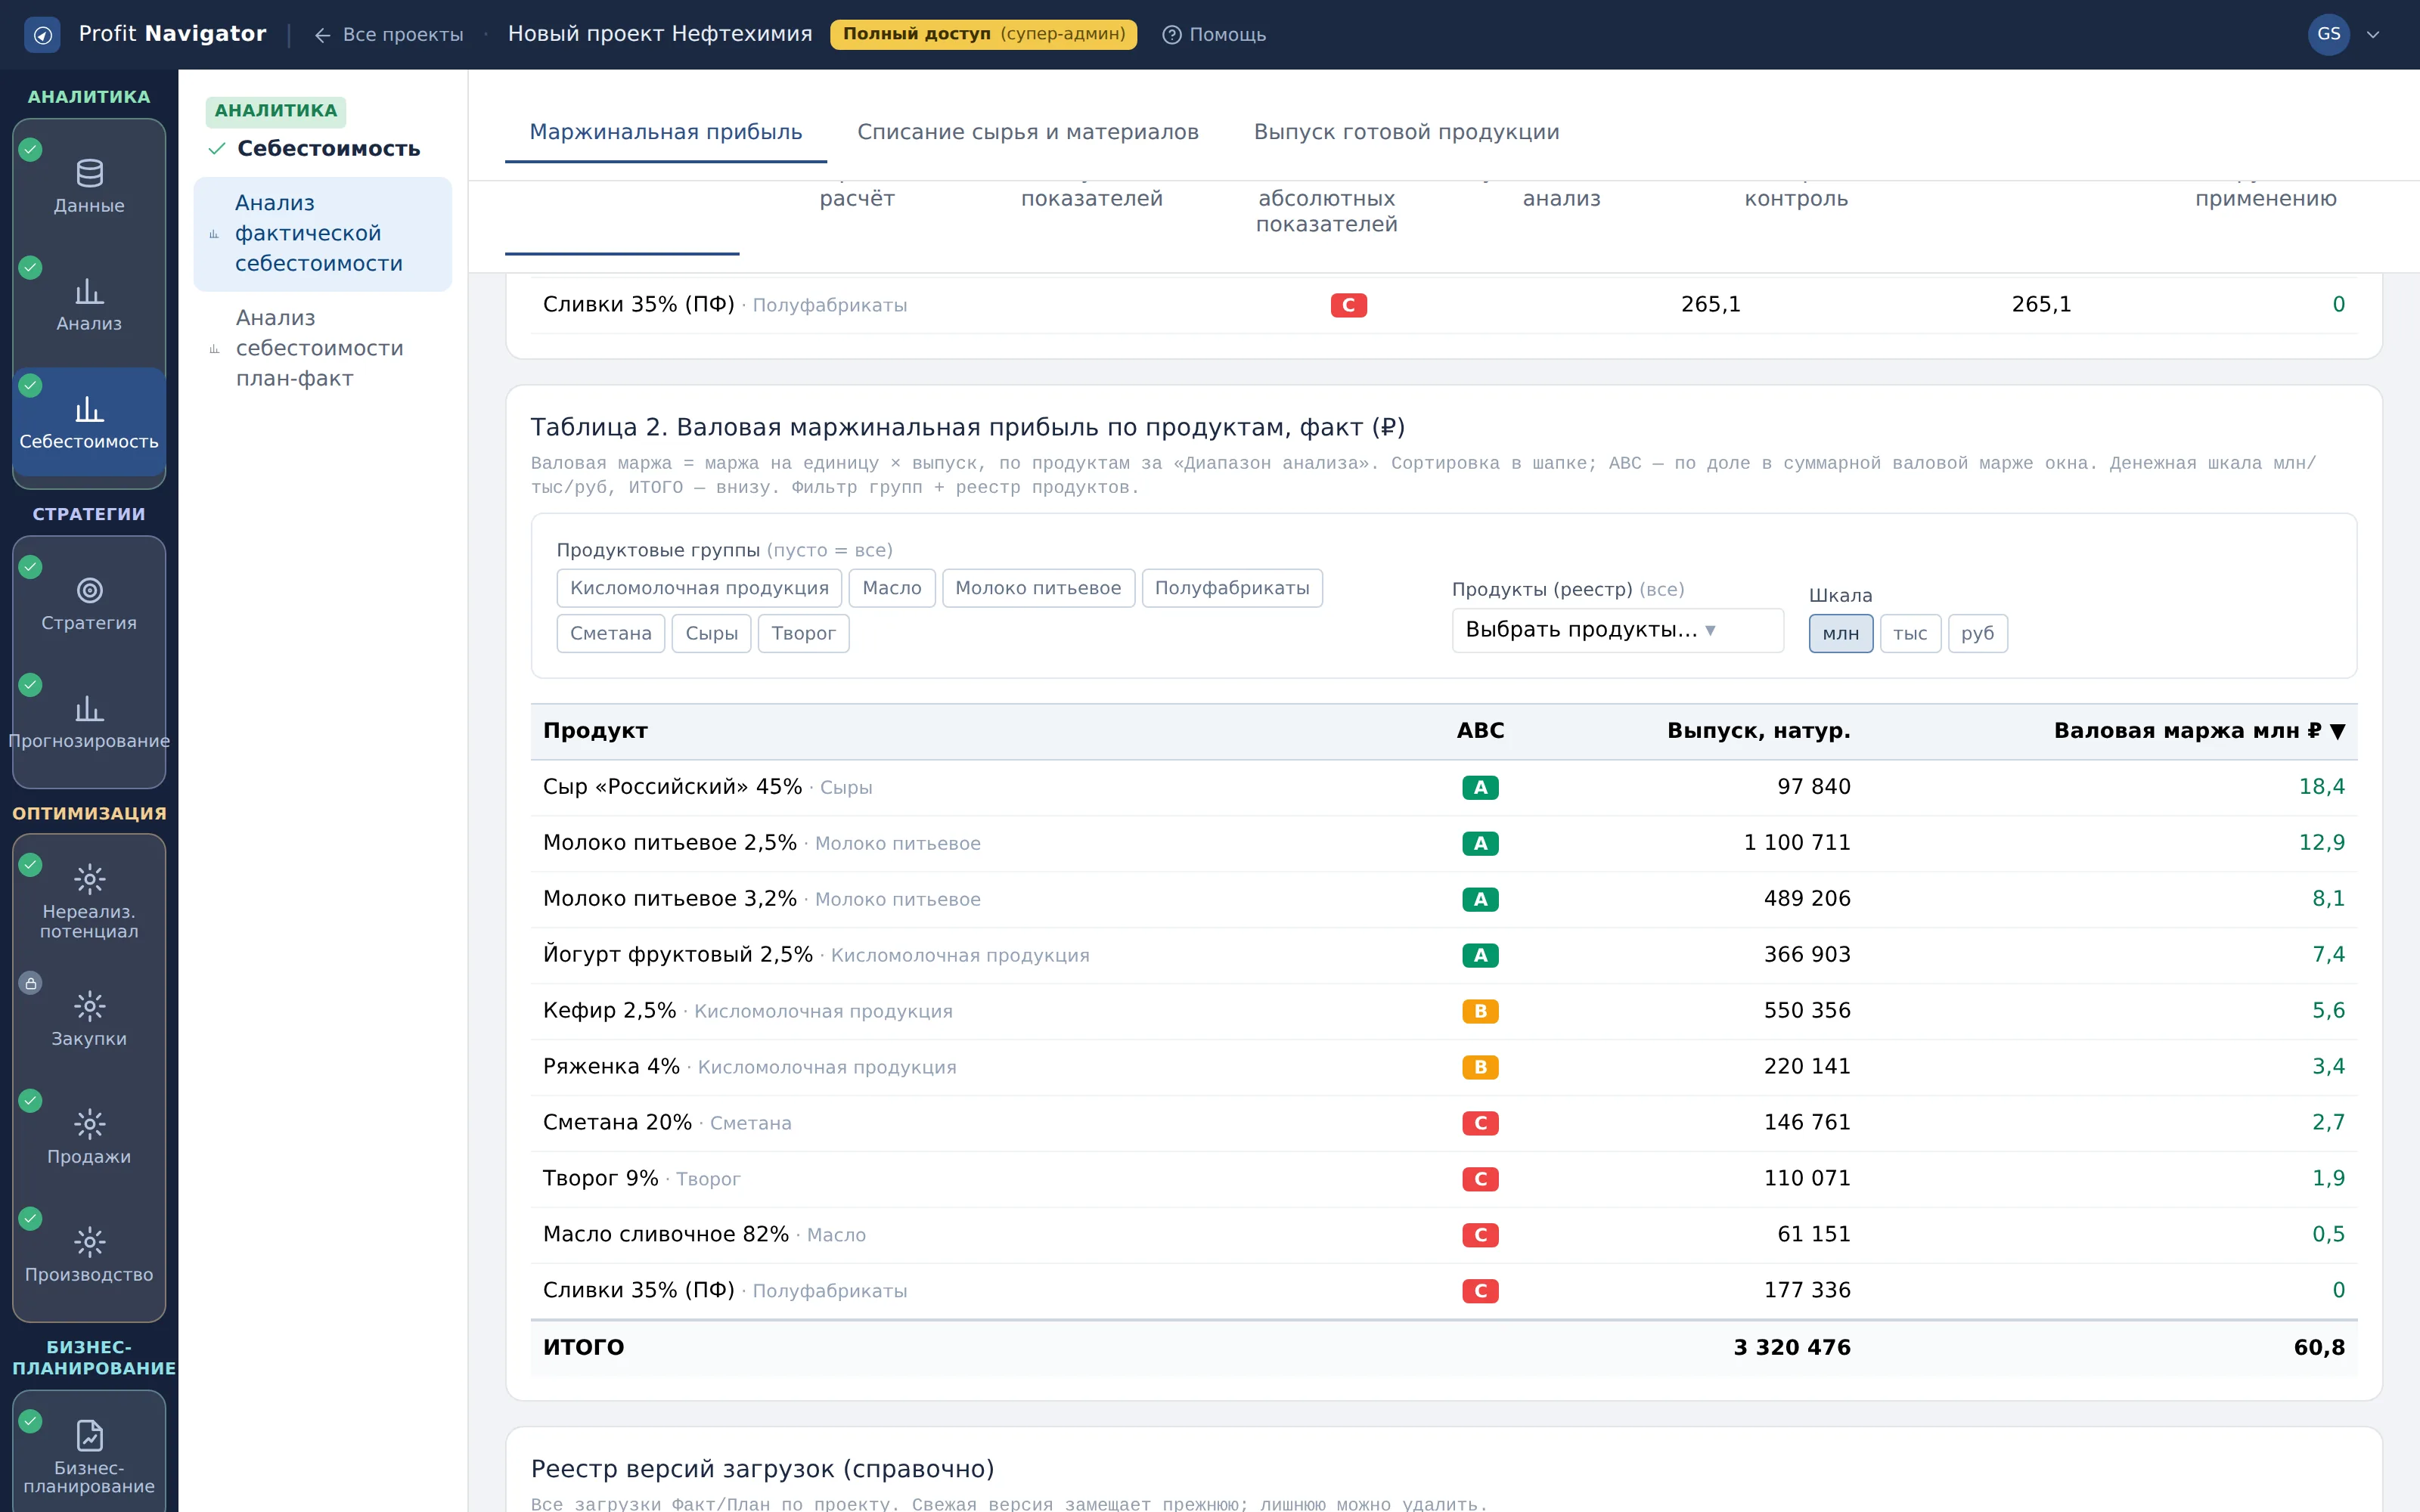
Кадр 3. Таблица 2. Валовая маржинальная прибыль по продуктам
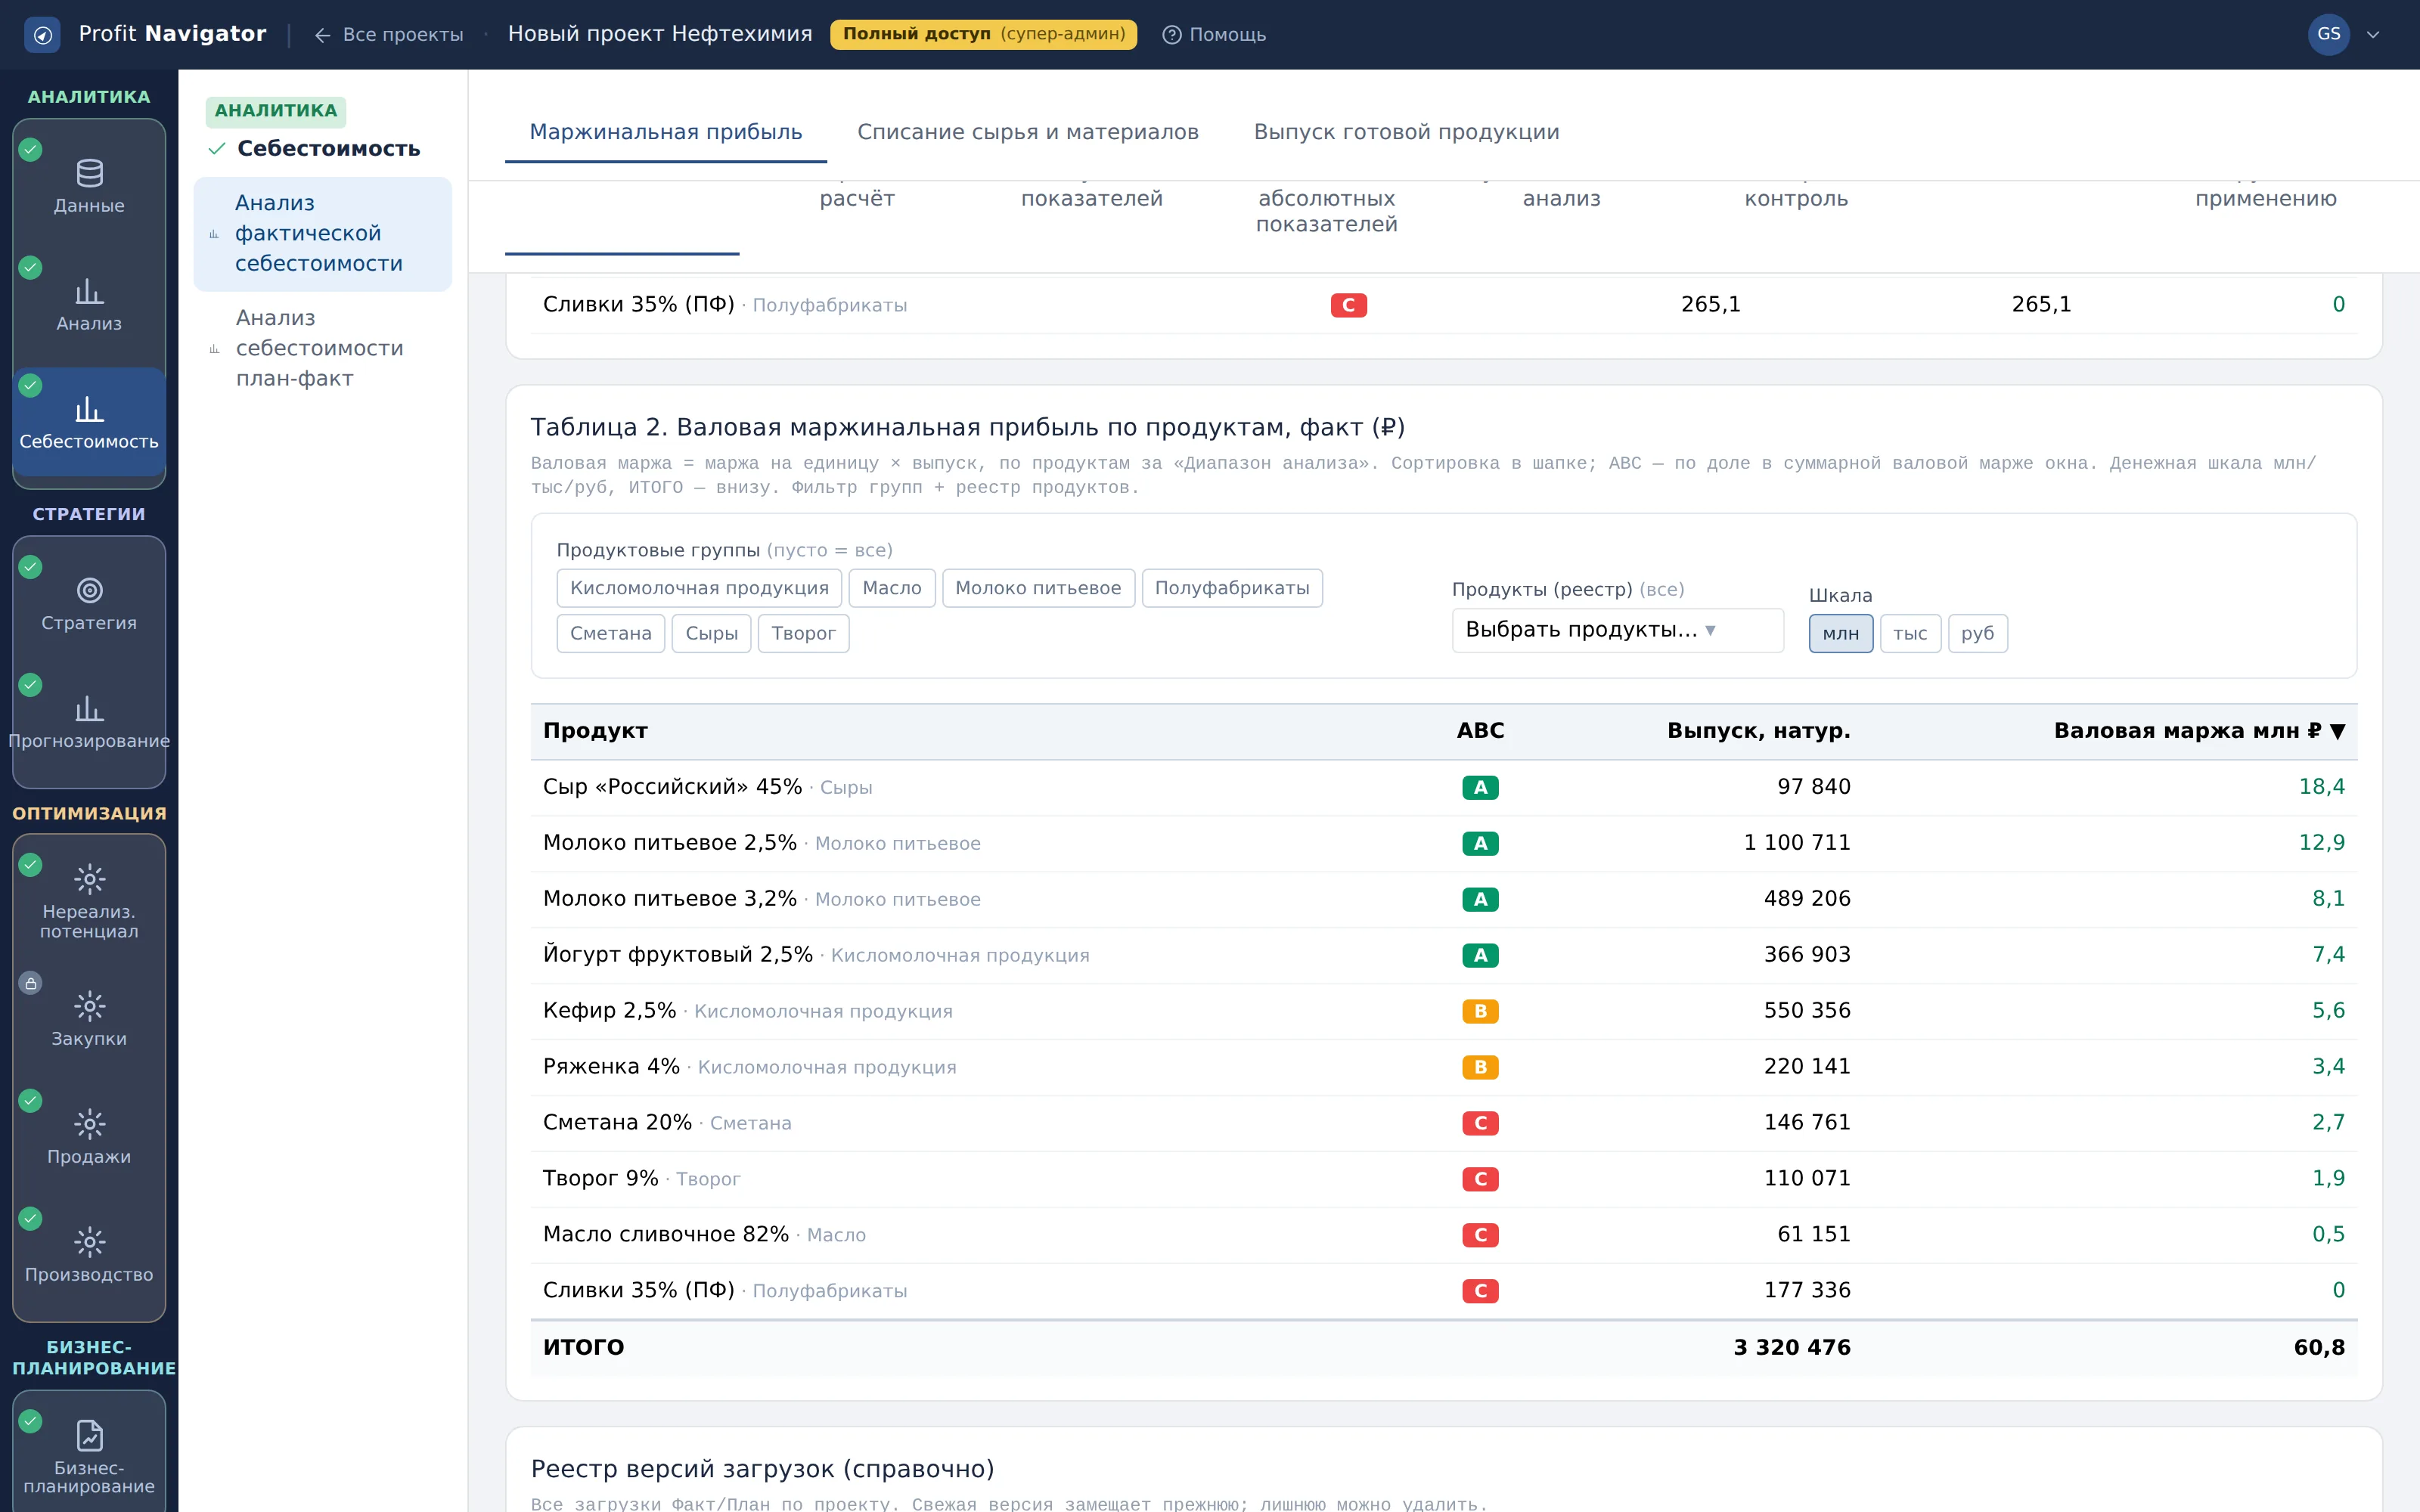
Таблица 2. Валовая маржинальная прибыль по продуктам
Что показывает: маржа на единицу, умноженная на выпуск, — сколько продукт принёс в рублях за окно. Есть сортировка и ABC по доле.
Как читать: продукт с высокой маржой на единицу может стоять внизу по вкладу, если выпуск мал. Группа A — позиции, которые дают основную часть маржи; именно с ними работают в первую очередь.
Что делать: сравните порядок позиций здесь и в Таблице 1: расхождение показывает, где хорошая удельная экономика не масштабирована объёмом.
Кадр 4. Таблица 3. Расходы по продуктовым группам, по месяцам
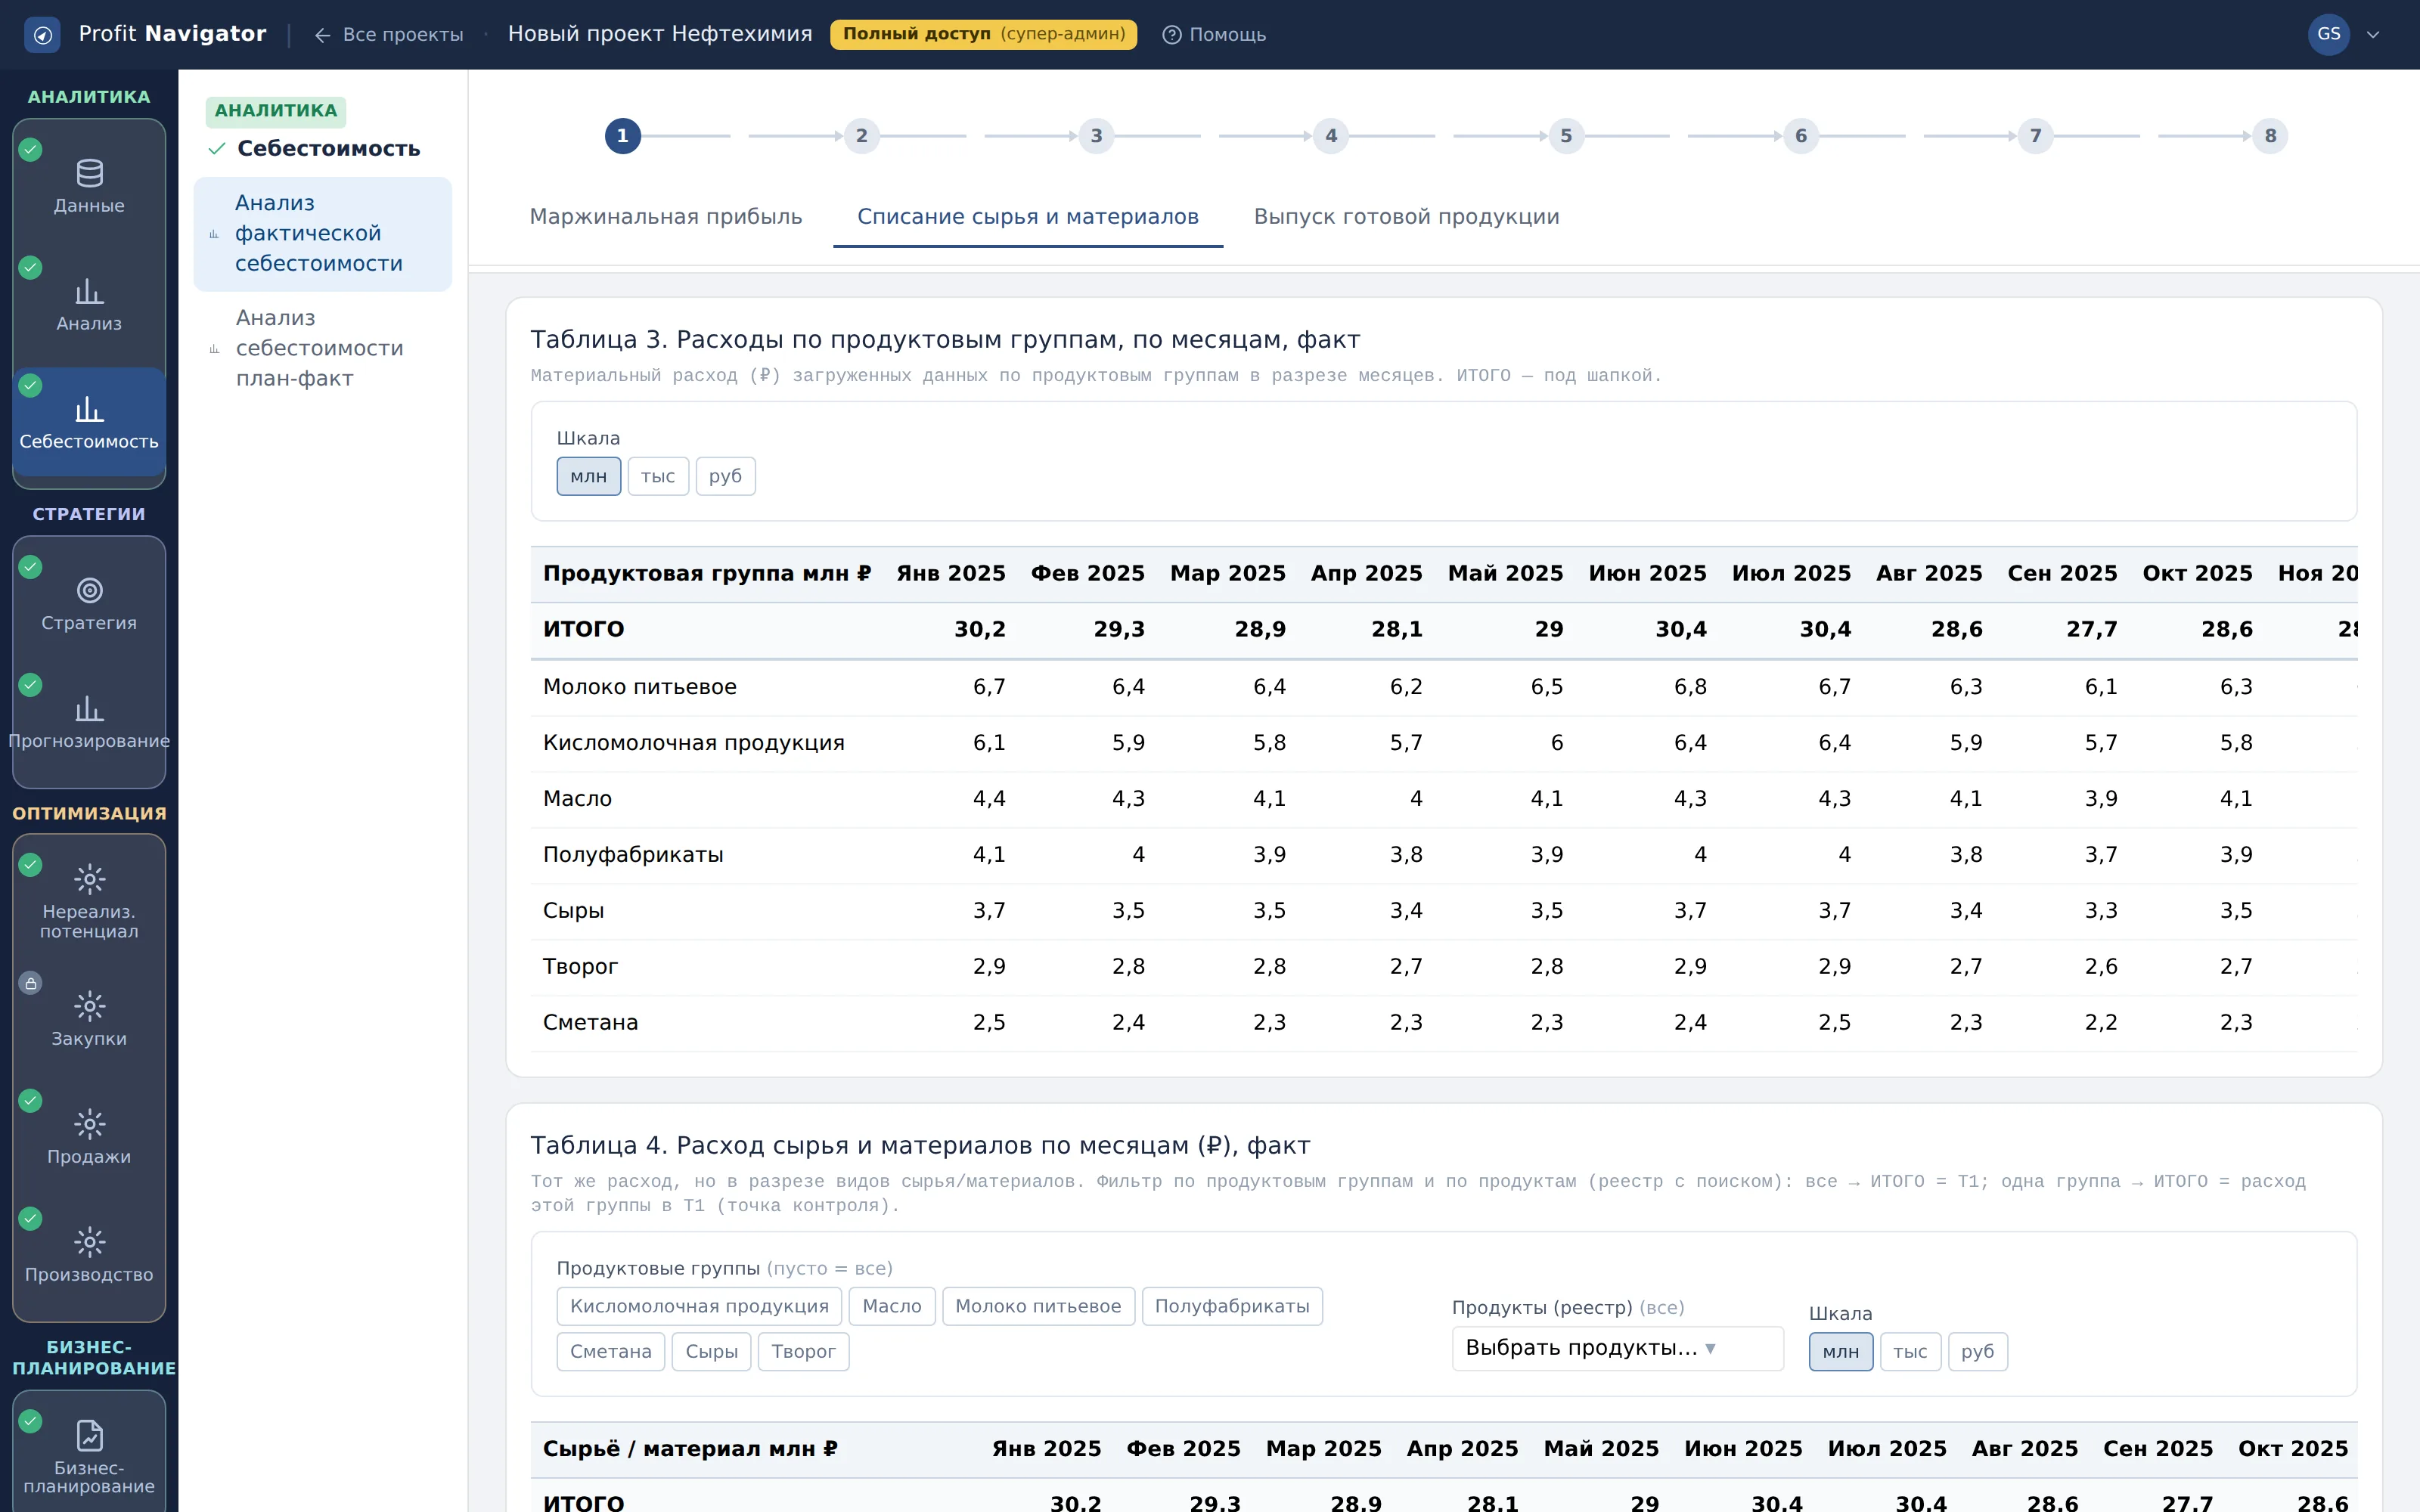
Таблица 3. Расходы по продуктовым группам, по месяцам
Что показывает: материальный расход в рублях по продуктовым группам в разрезе месяцев, с итогом под шапкой.
Как читать: ровный ряд по месяцам — признак стабильного производства; провал или всплеск в одном месяце обычно означает либо остановку, либо перенос списания между периодами.
Что делать: найдите месяцы-выбросы и проверьте их отдельно: дальше по вкладкам они будут искажать средневзвешенные показатели.
Кадр 5. Таблица 4. Расход сырья и материалов по месяцам (₽)
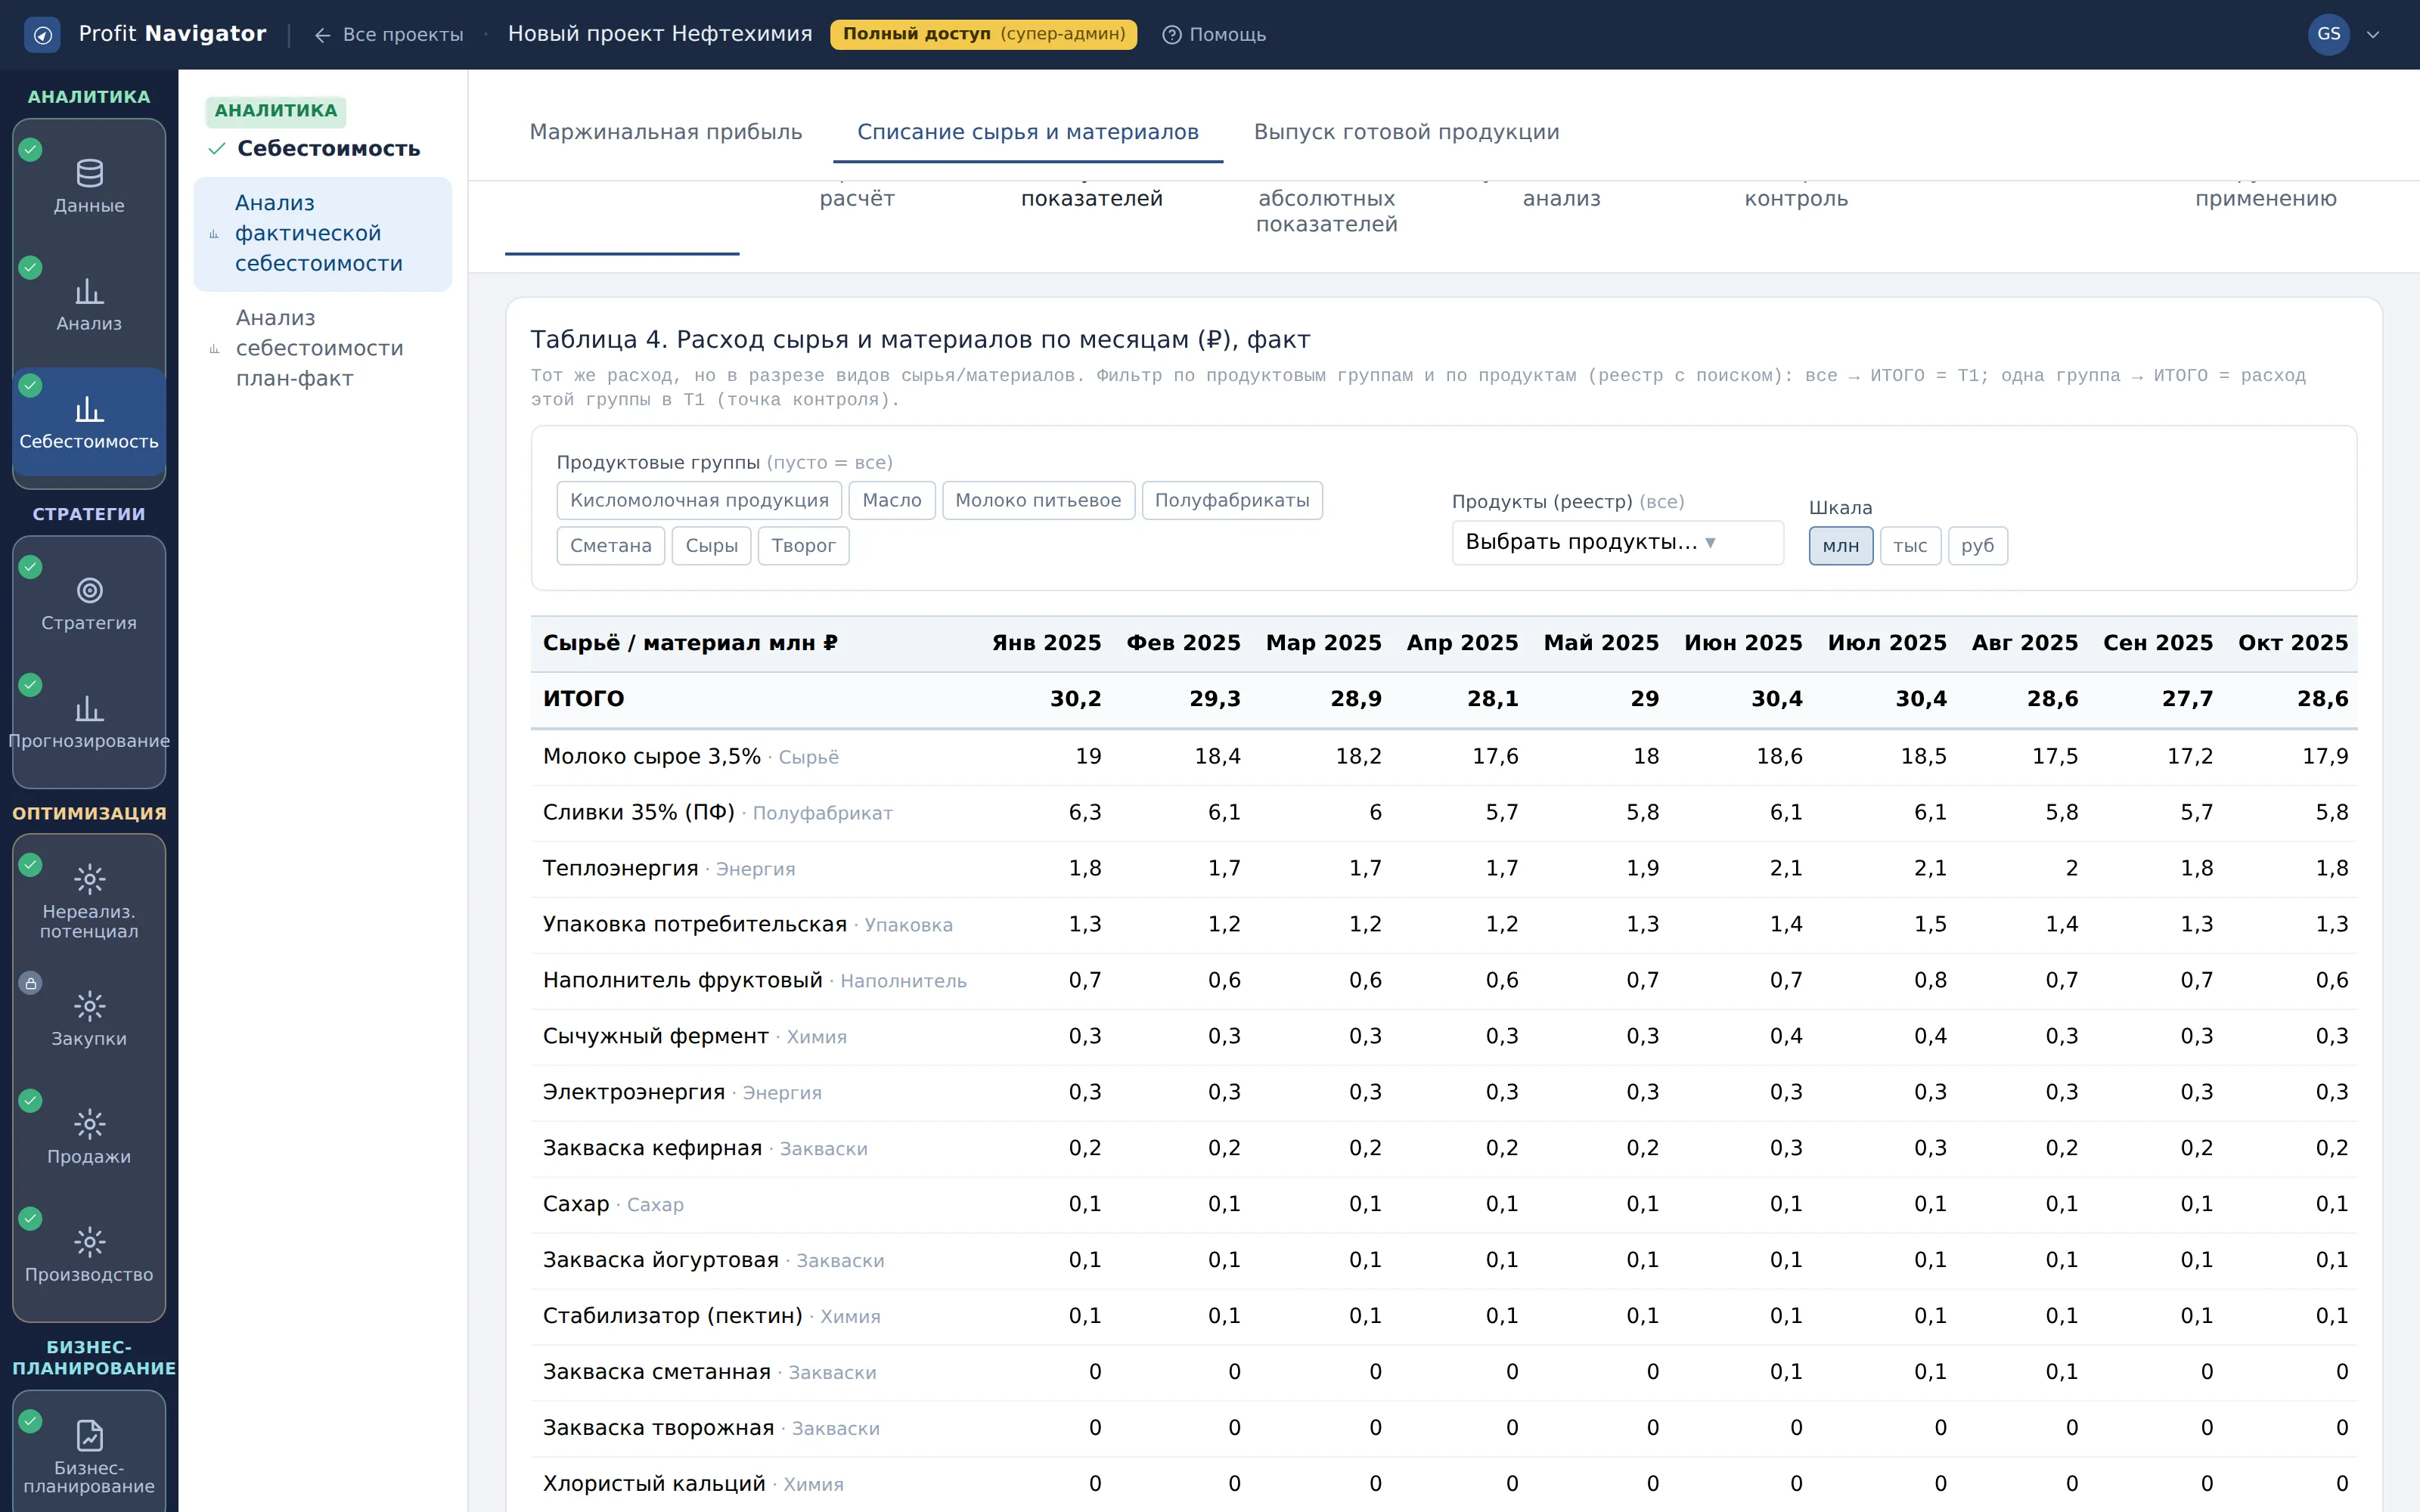
Таблица 4. Расход сырья и материалов по месяцам (₽)
Что показывает: тот же расход, что в Таблице 3, но в разрезе видов сырья и материалов. Есть фильтр по продуктовым группам и по продуктам.
Как читать: здесь видно, какое сырьё определяет себестоимость. Если два-три материала дают большую часть расхода, дальнейший разбор цен и нормативов имеет смысл вести только по ним.
Что делать: выберите продукт в фильтре, чтобы увидеть его собственный набор материалов, — это готовая карта для работы с закупками.
Кадр 6. Таблица 5. Списание сырья и материалов по месяцам (натуральное)
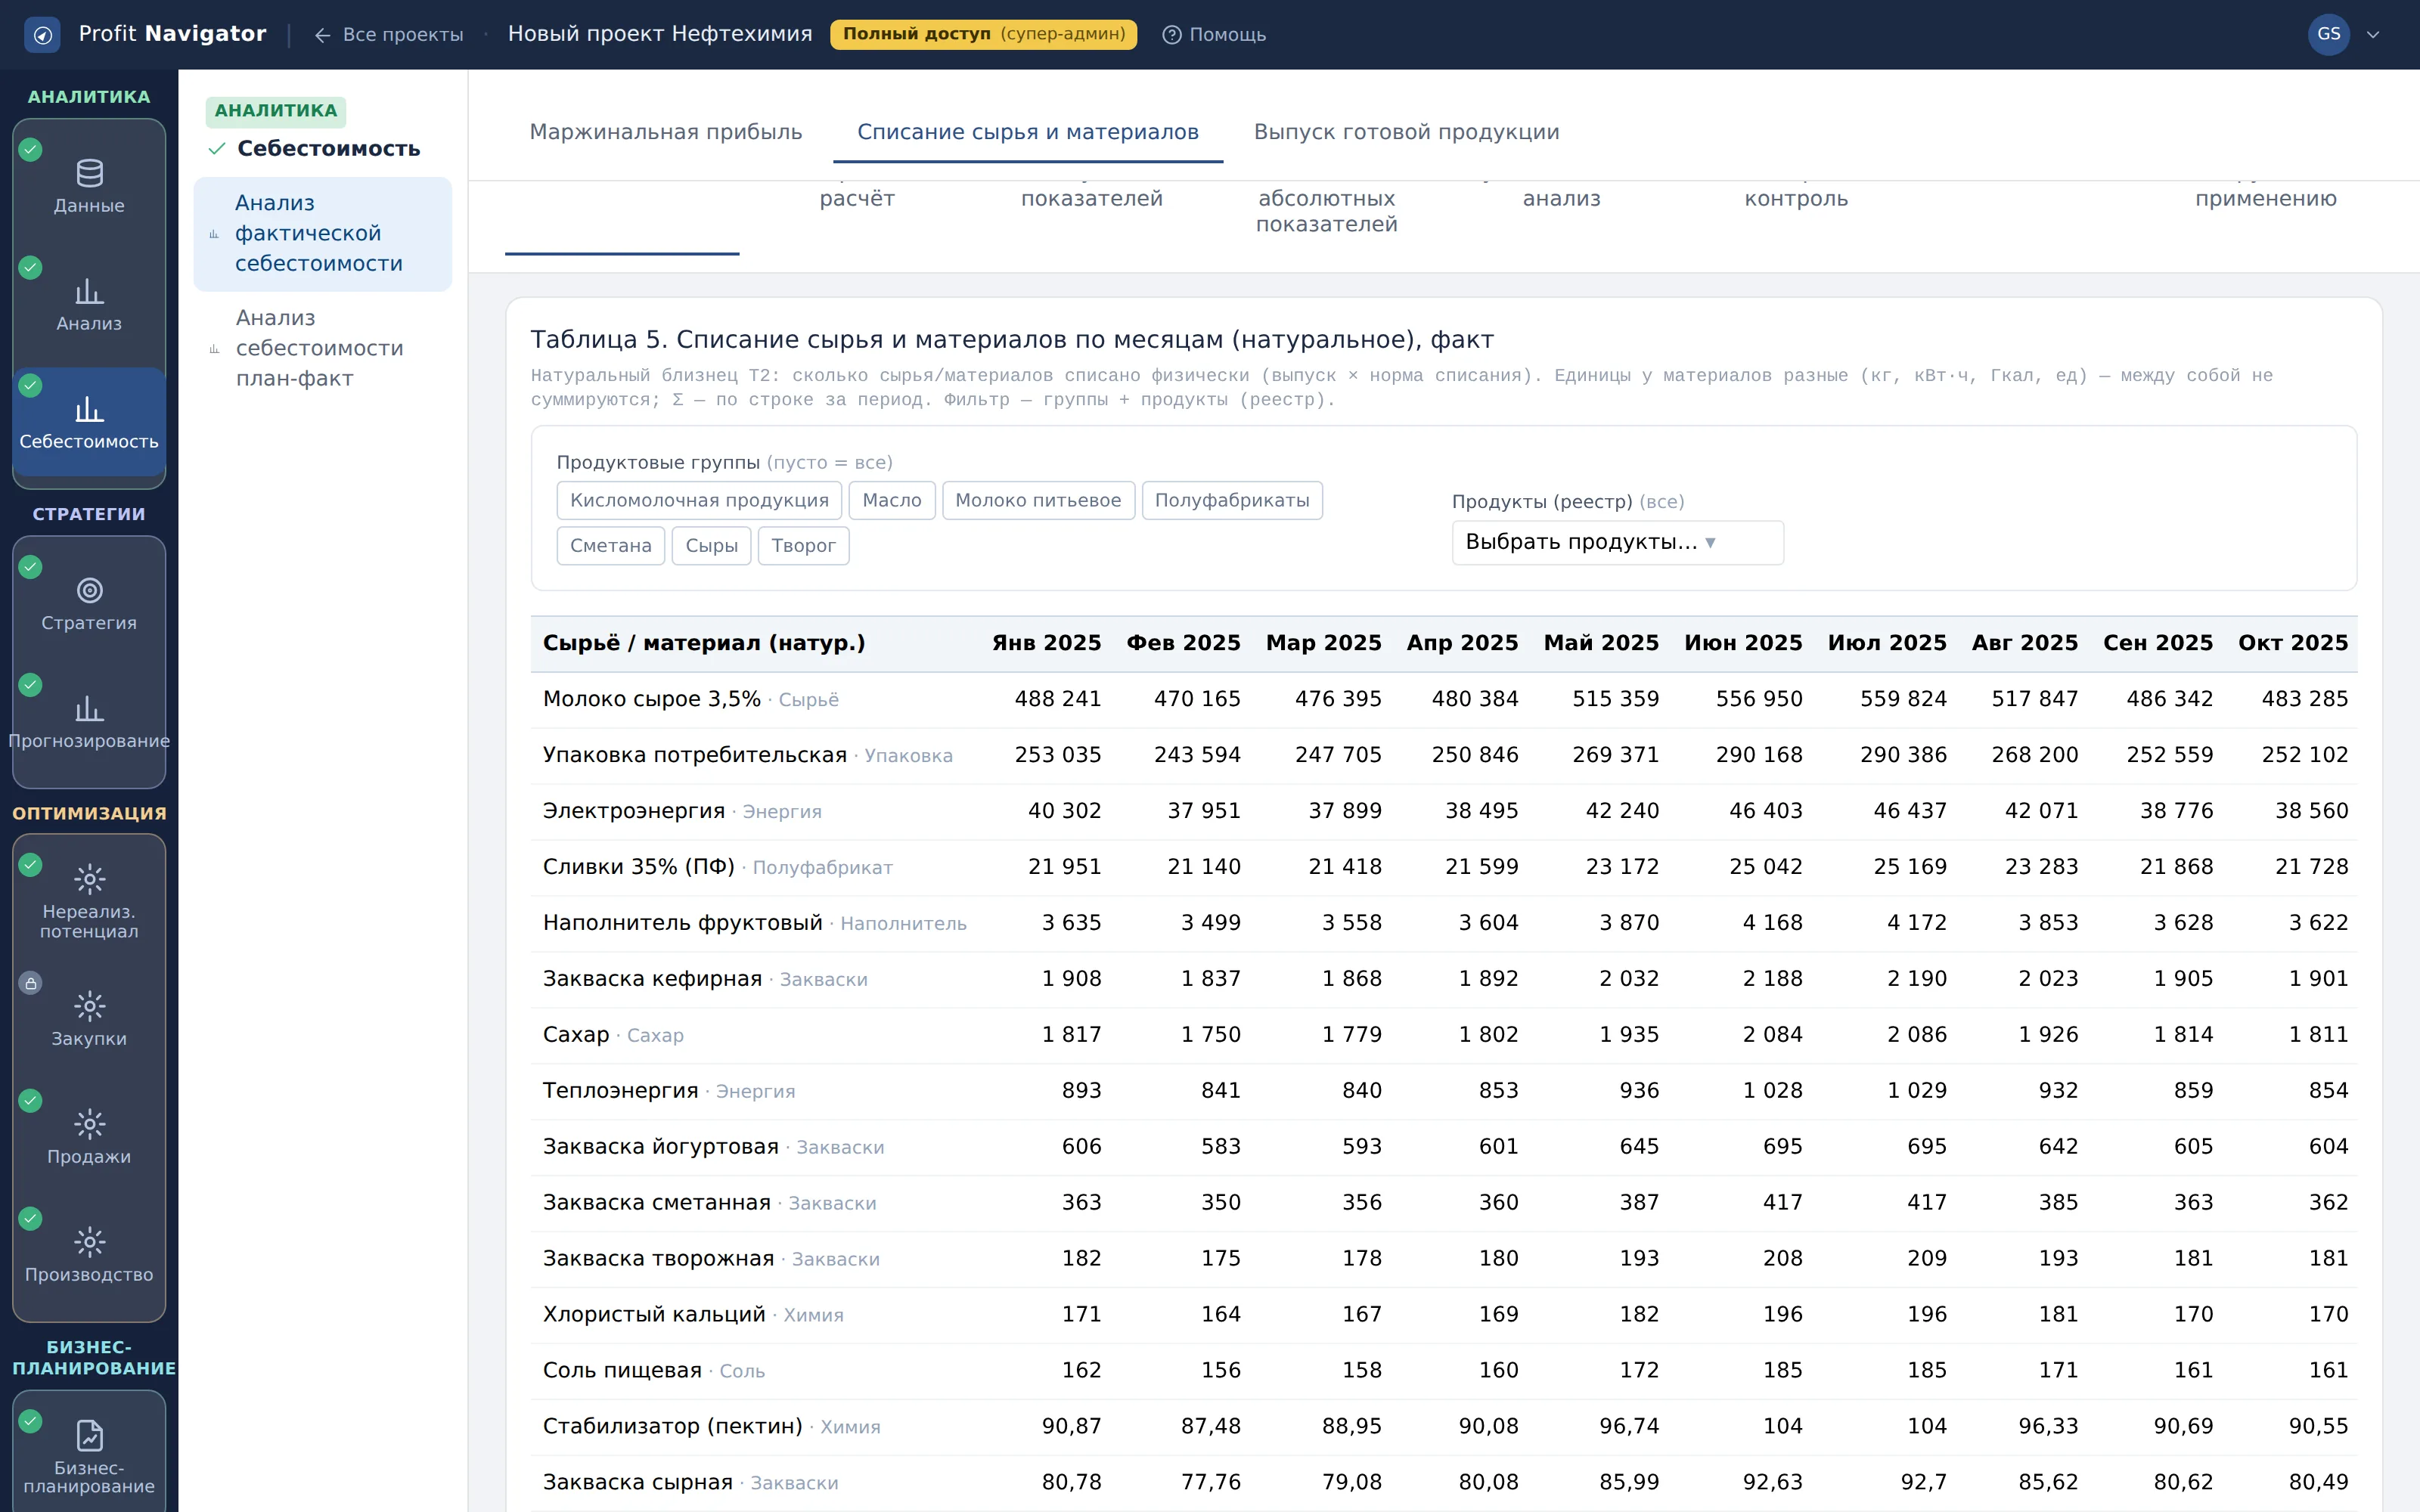
Таблица 5. Списание сырья и материалов по месяцам (натуральное)
Что показывает: натуральный близнец Таблицы 4: сколько сырья списано физически — выпуск, умноженный на норму списания.
Как читать: читать надо парой с Таблицей 4. Расход в рублях вырос, а натуральное списание нет — подорожало сырьё. Выросли оба — увеличился выпуск или норма расхода. Единицы у материалов разные, поэтому итог по столбцу смысла не имеет.
Что делать: сопоставьте динамику двух таблиц по главным материалам: это разделяет ценовую причину от натуральной ещё до факторного анализа.
Кадр 7. Таблица 6. Средневзвешенные нормативы списания сырья, по месяцам
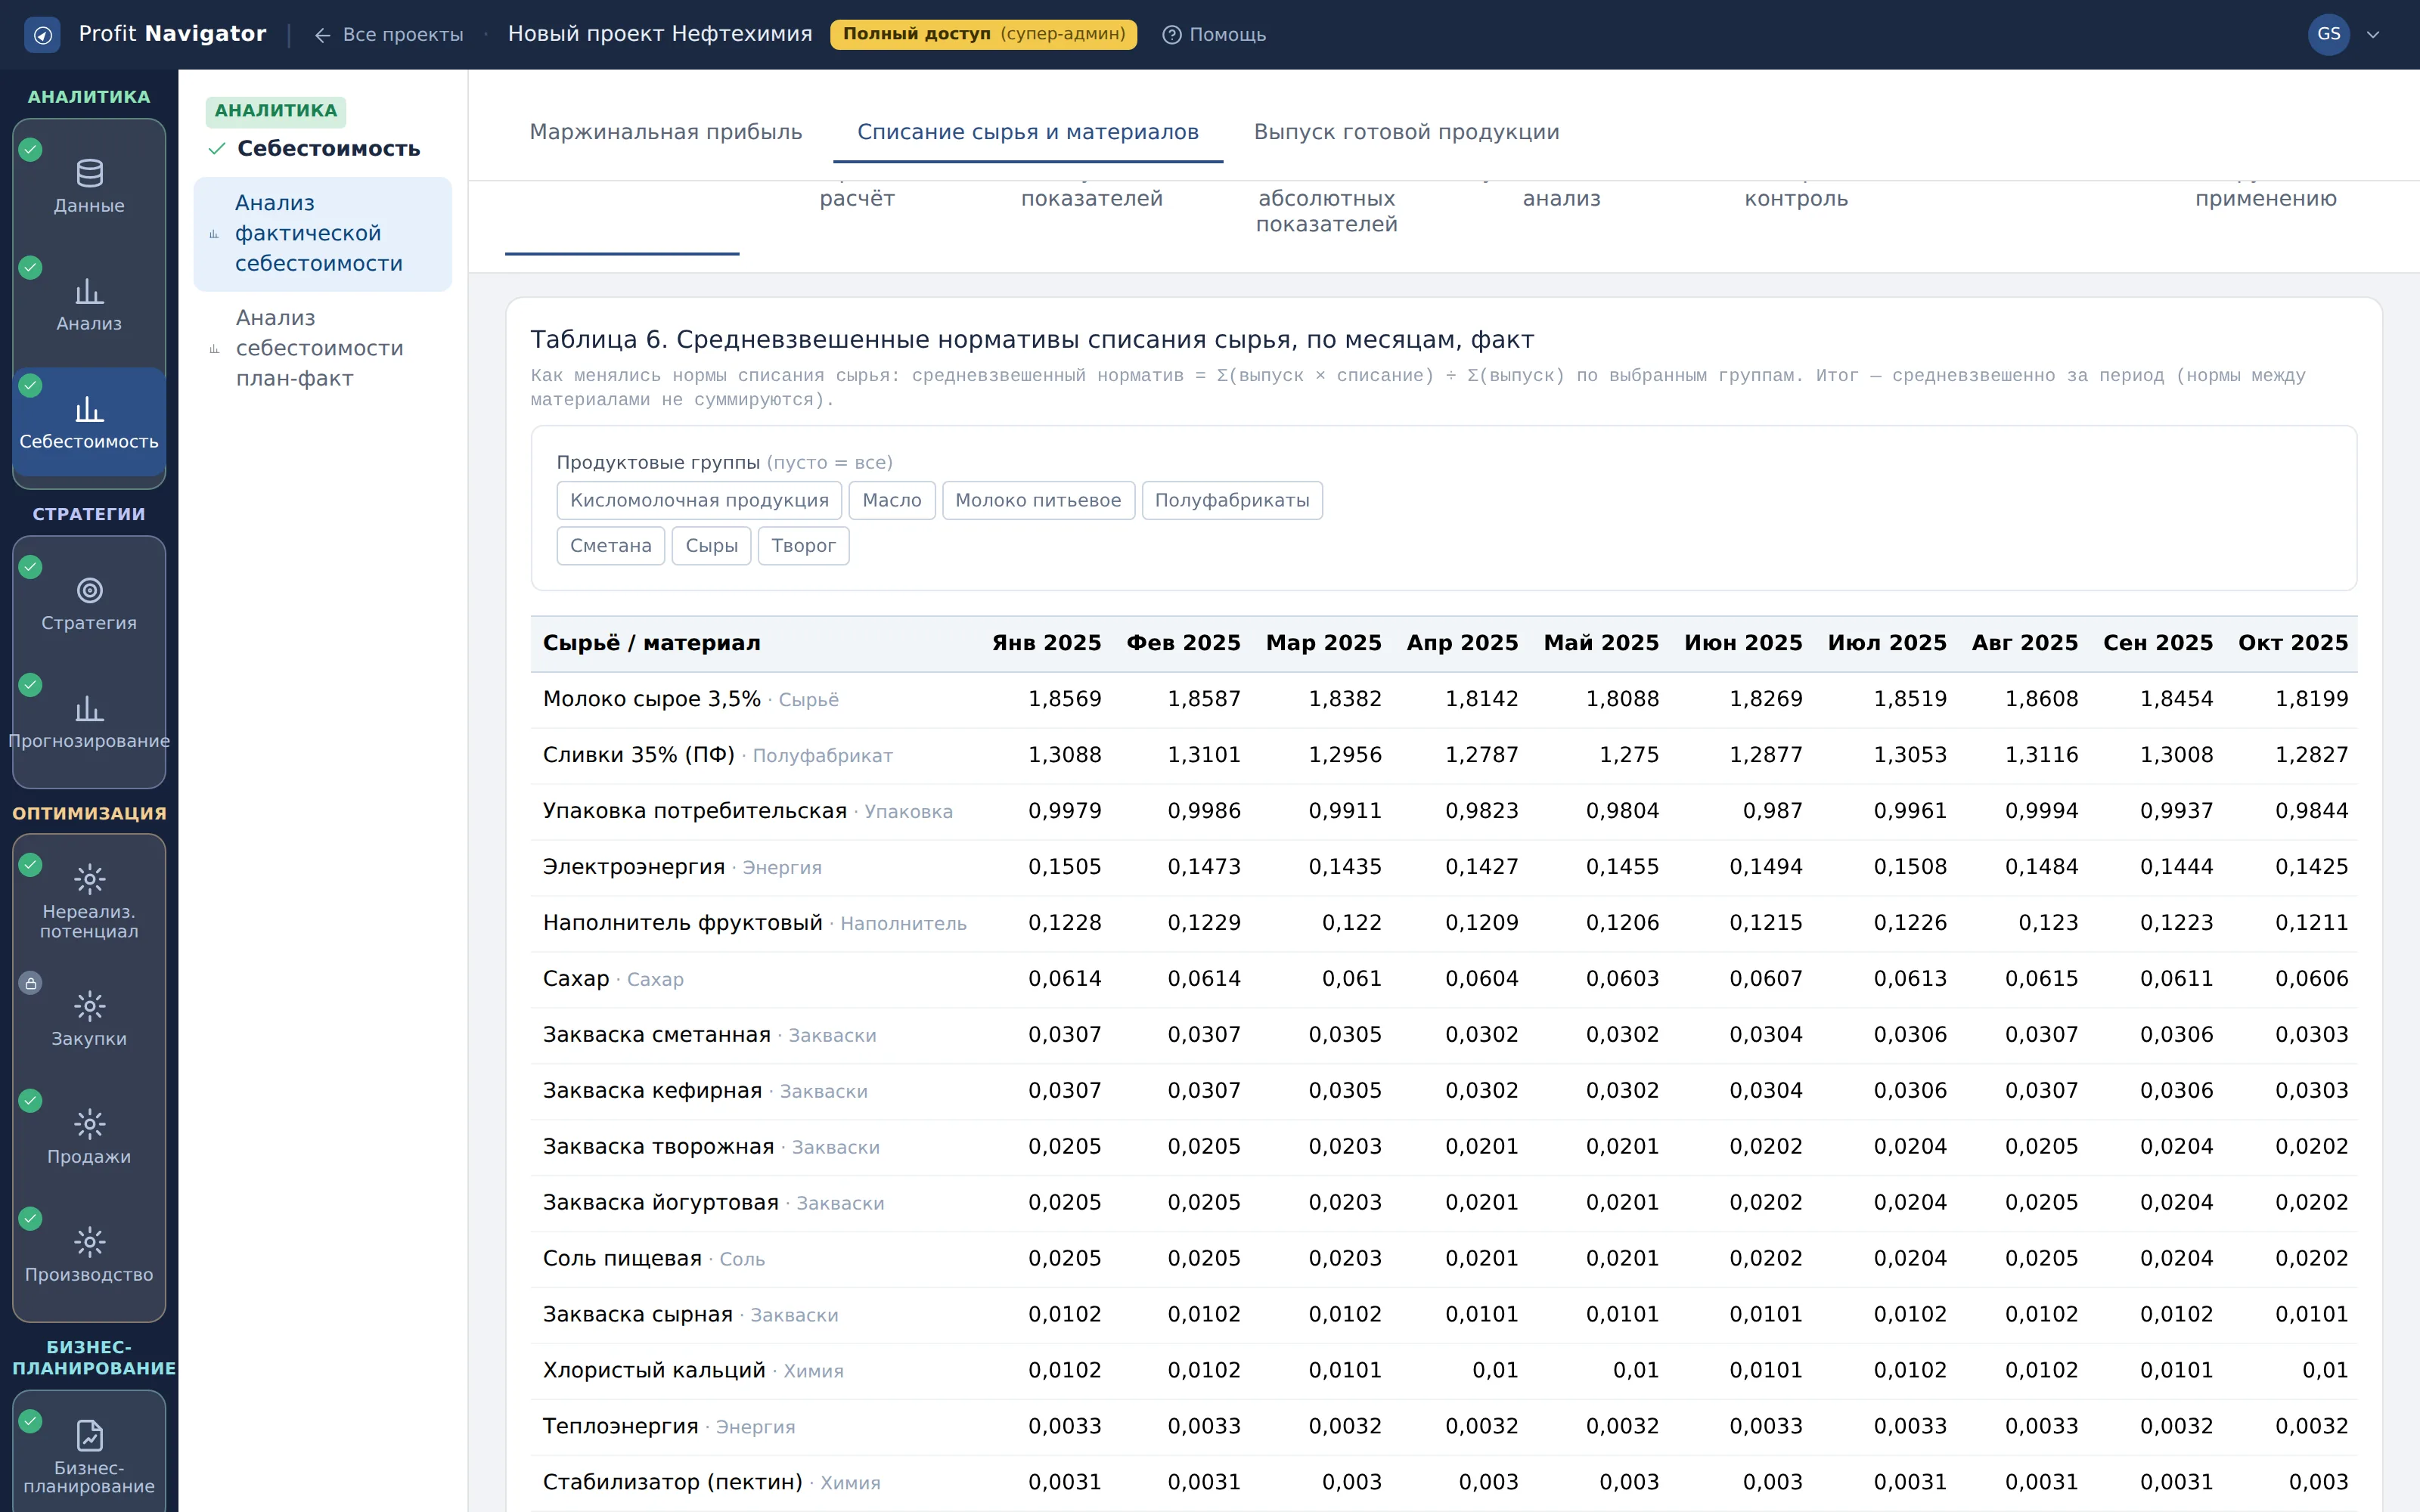
Таблица 6. Средневзвешенные нормативы списания сырья, по месяцам
Что показывает: как менялась норма расхода: средневзвешенный норматив — сумма выпуска, умноженного на списание, делённая на сумму выпуска.
Как читать: рост норматива при неизменной технологии — это потери: брак, перерасход, недостоверный учёт списания. Норматив реагирует и на смену рецептуры, поэтому его скачок нужно объяснять.
Что делать: отметьте материалы с растущим нормативом — по ним фактор «Норматив» на пятой вкладке даст денежную оценку потерь.
Кадр 8. Таблица 7. Выпуск готовой продукции по месяцам (натуральный)
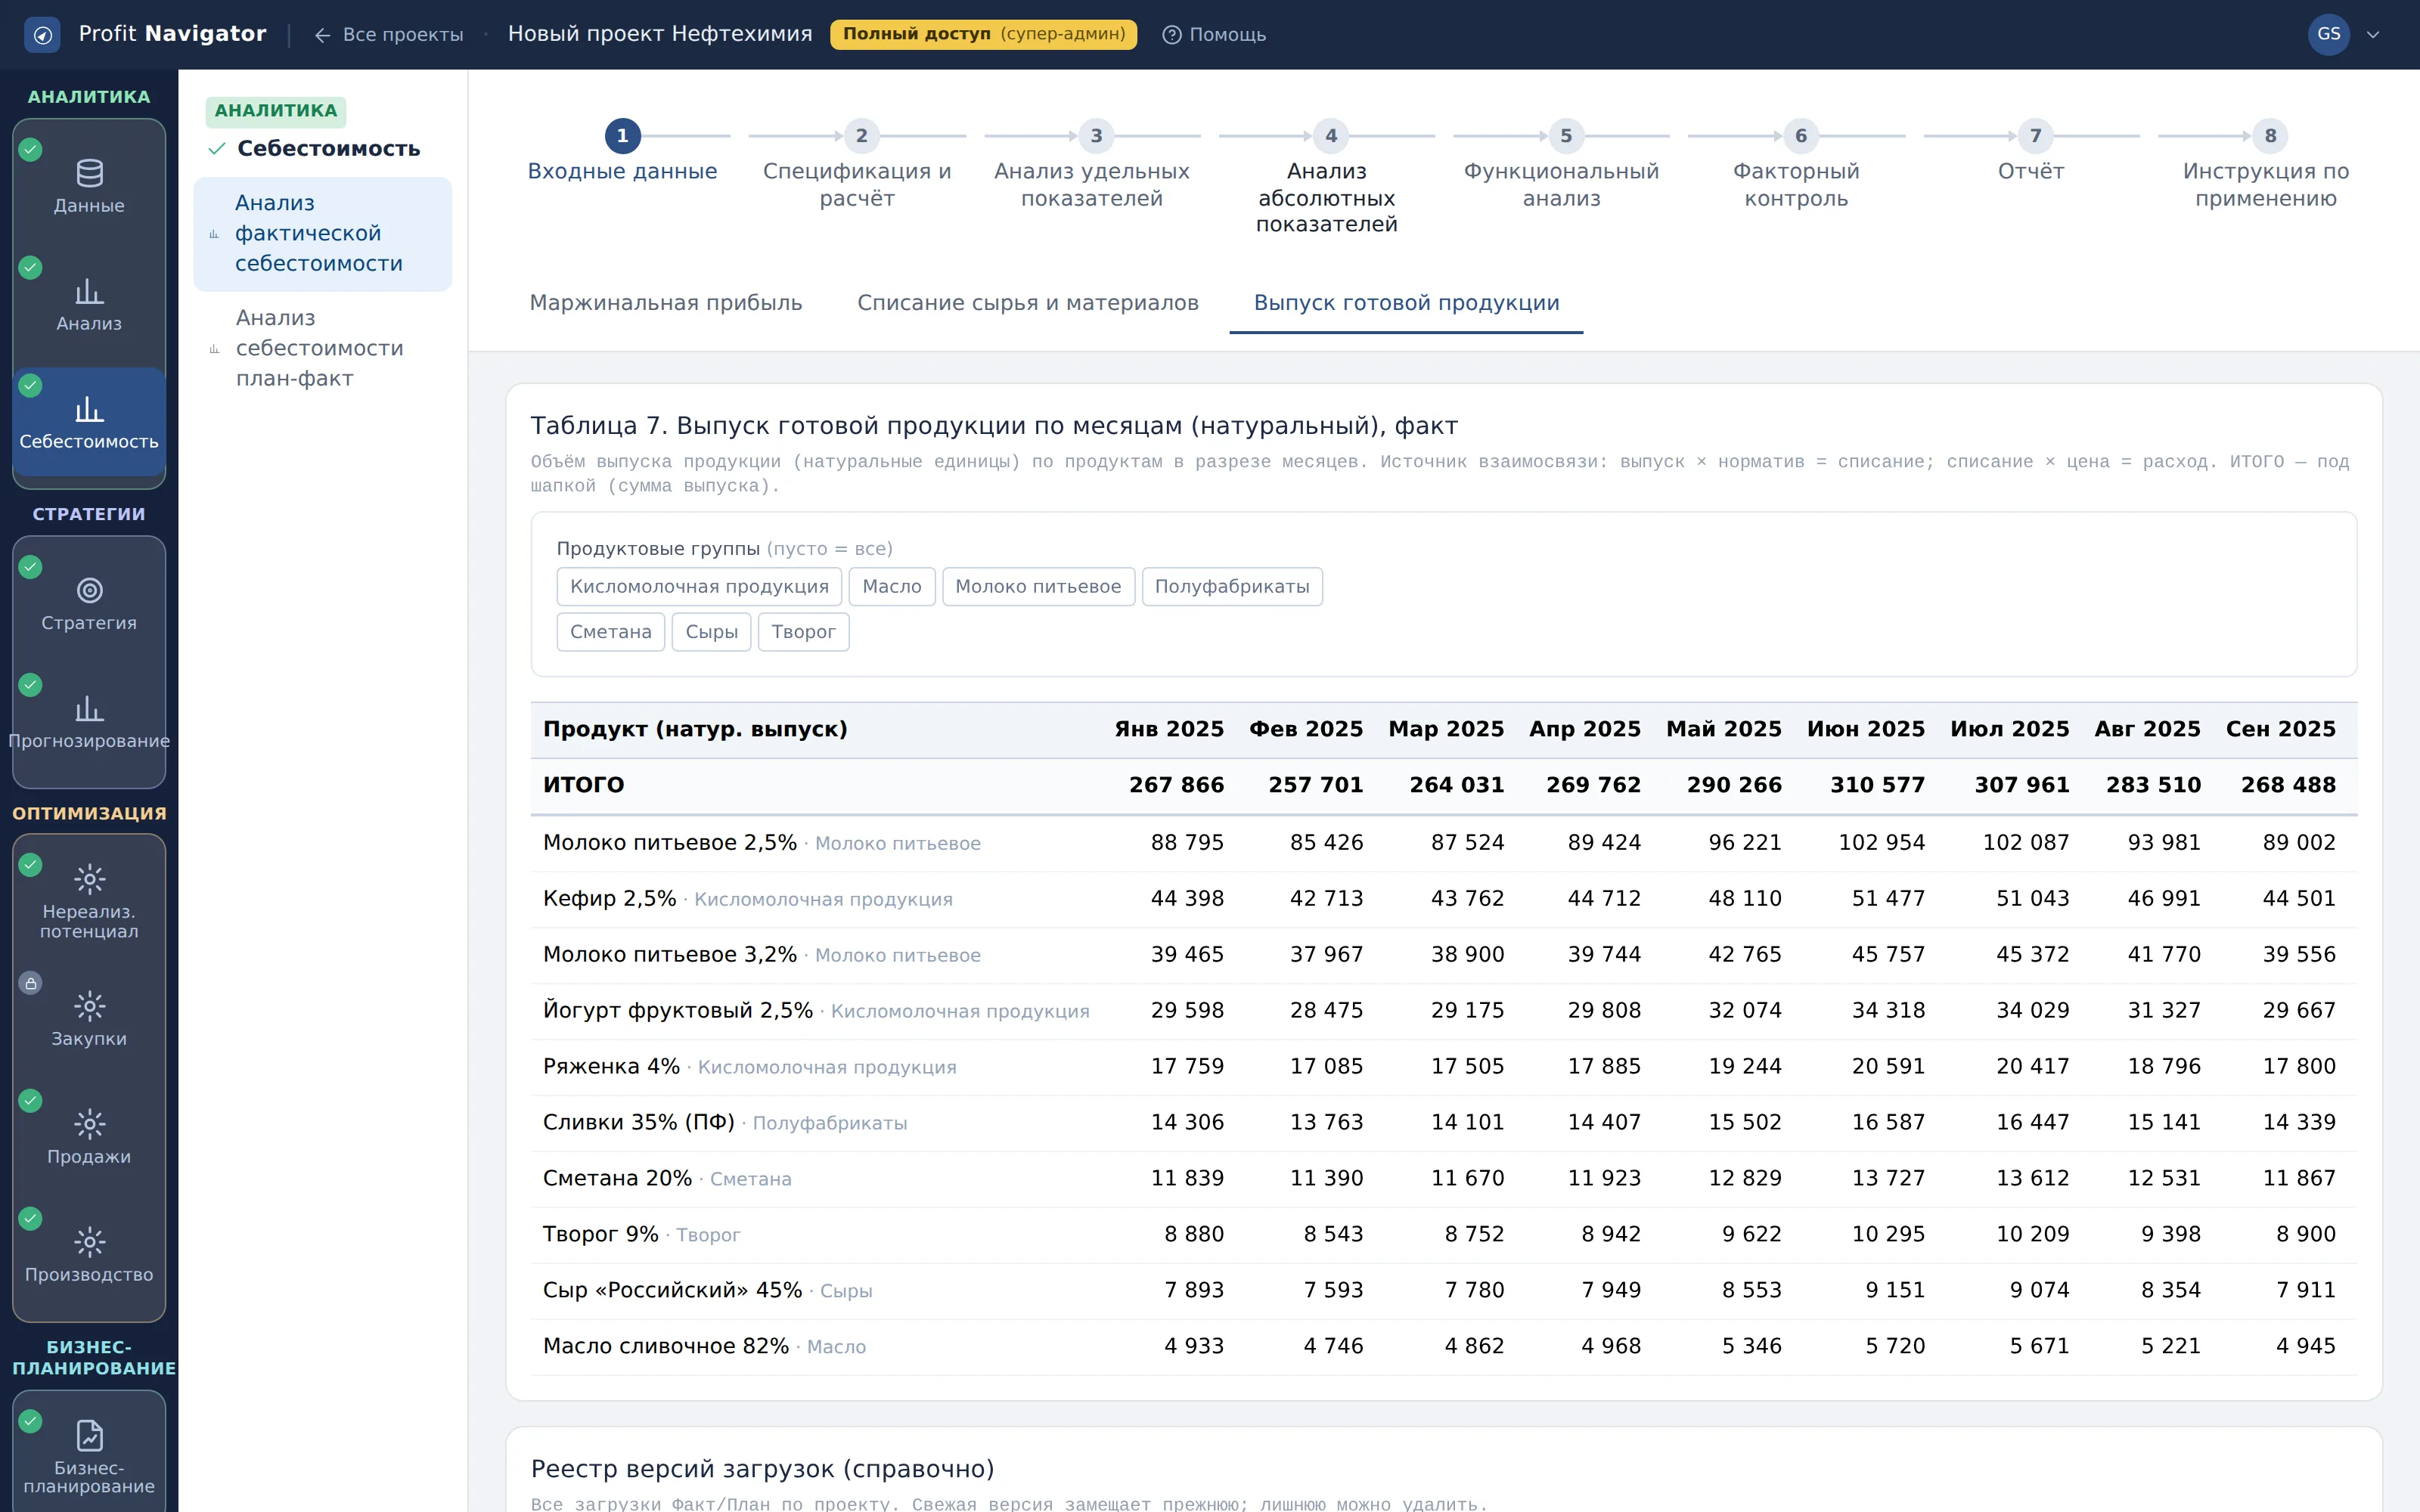
Таблица 7. Выпуск готовой продукции по месяцам (натуральный)
Что показывает: объём выпуска в натуральных единицах по продуктам в разрезе месяцев — источник всех взаимосвязей раздела.
Как читать: выпуск — драйвер: он умножается на норматив и даёт списание, а списание на цену даёт расход. Ошибка в выпуске проходит по всей цепочке и портит и себестоимость, и маржу.
Что делать: проверьте выпуск по месяцам на нули и на порядок величин: это самая дешёвая проверка качества данных во всём разделе.
Кадр 9. Реестр версий загрузок
Реестр версий загрузок (справочно)
Что показывает: все загрузки Факт и План по проекту: свежая версия замещает прежнюю, лишнюю можно удалить.
Как читать: реестр показывается справочно и не нумеруется как таблица. Если данные на экране не те, что вы ждёте, причина обычно здесь — работает не та версия загрузки.
Что делать: перед разбором убедитесь, что активна нужная версия; ненужные загрузки удаляйте, чтобы не путать себя и коллег.
Вкладка 2. Спецификация и расчёт
Собрать себестоимость снизу вверх из рецептуры: сырьё, нормативы, цены закупки — и увидеть структуру цены.
Кадр 1. Период и объект расчёта
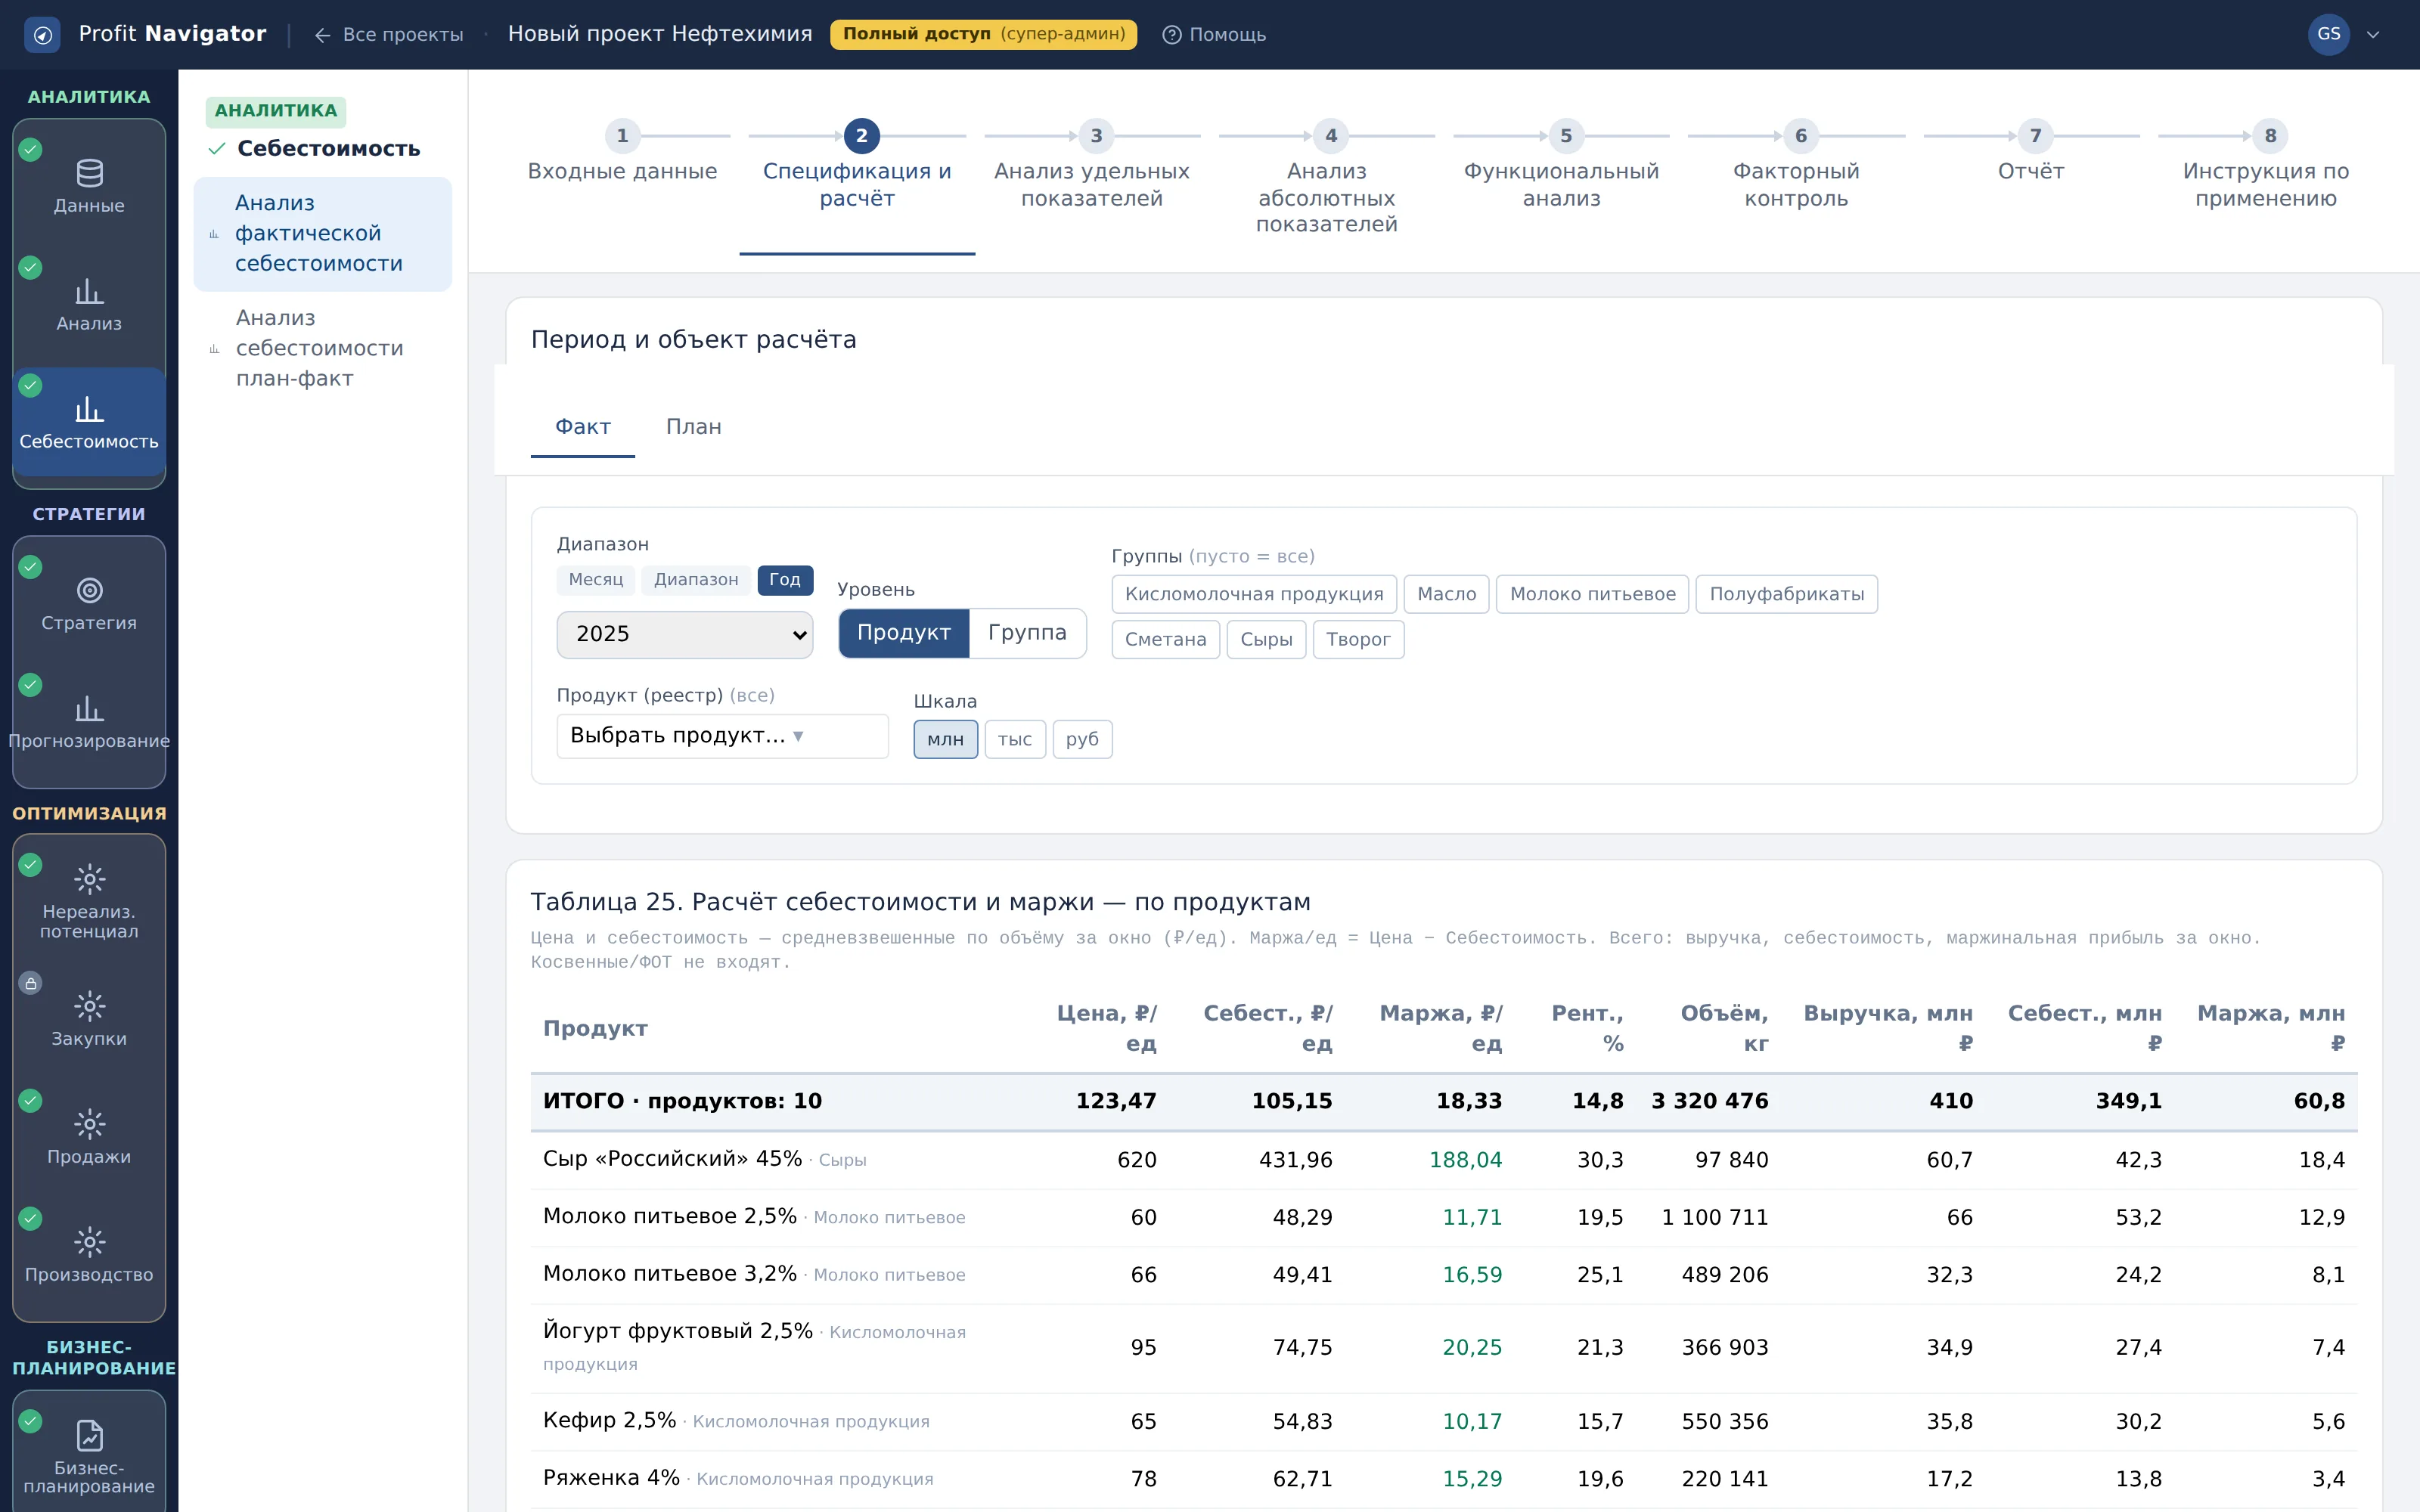
Период и объект расчёта
Что показывает: окно расчёта и уровень детализации — по продукту или по группе.
Как читать: вкладка работает по одному срезу, без сопоставления двух состояний. Уровень «Группа» усредняет рецептуры входящих продуктов, поэтому нормативы на нём читаются как средние, а не как технологические.
Что делать: для работы с рецептурой берите уровень «Продукт»; группа годится для обзора.
Кадр 2. Таблица 25. Расчёт себестоимости и маржи
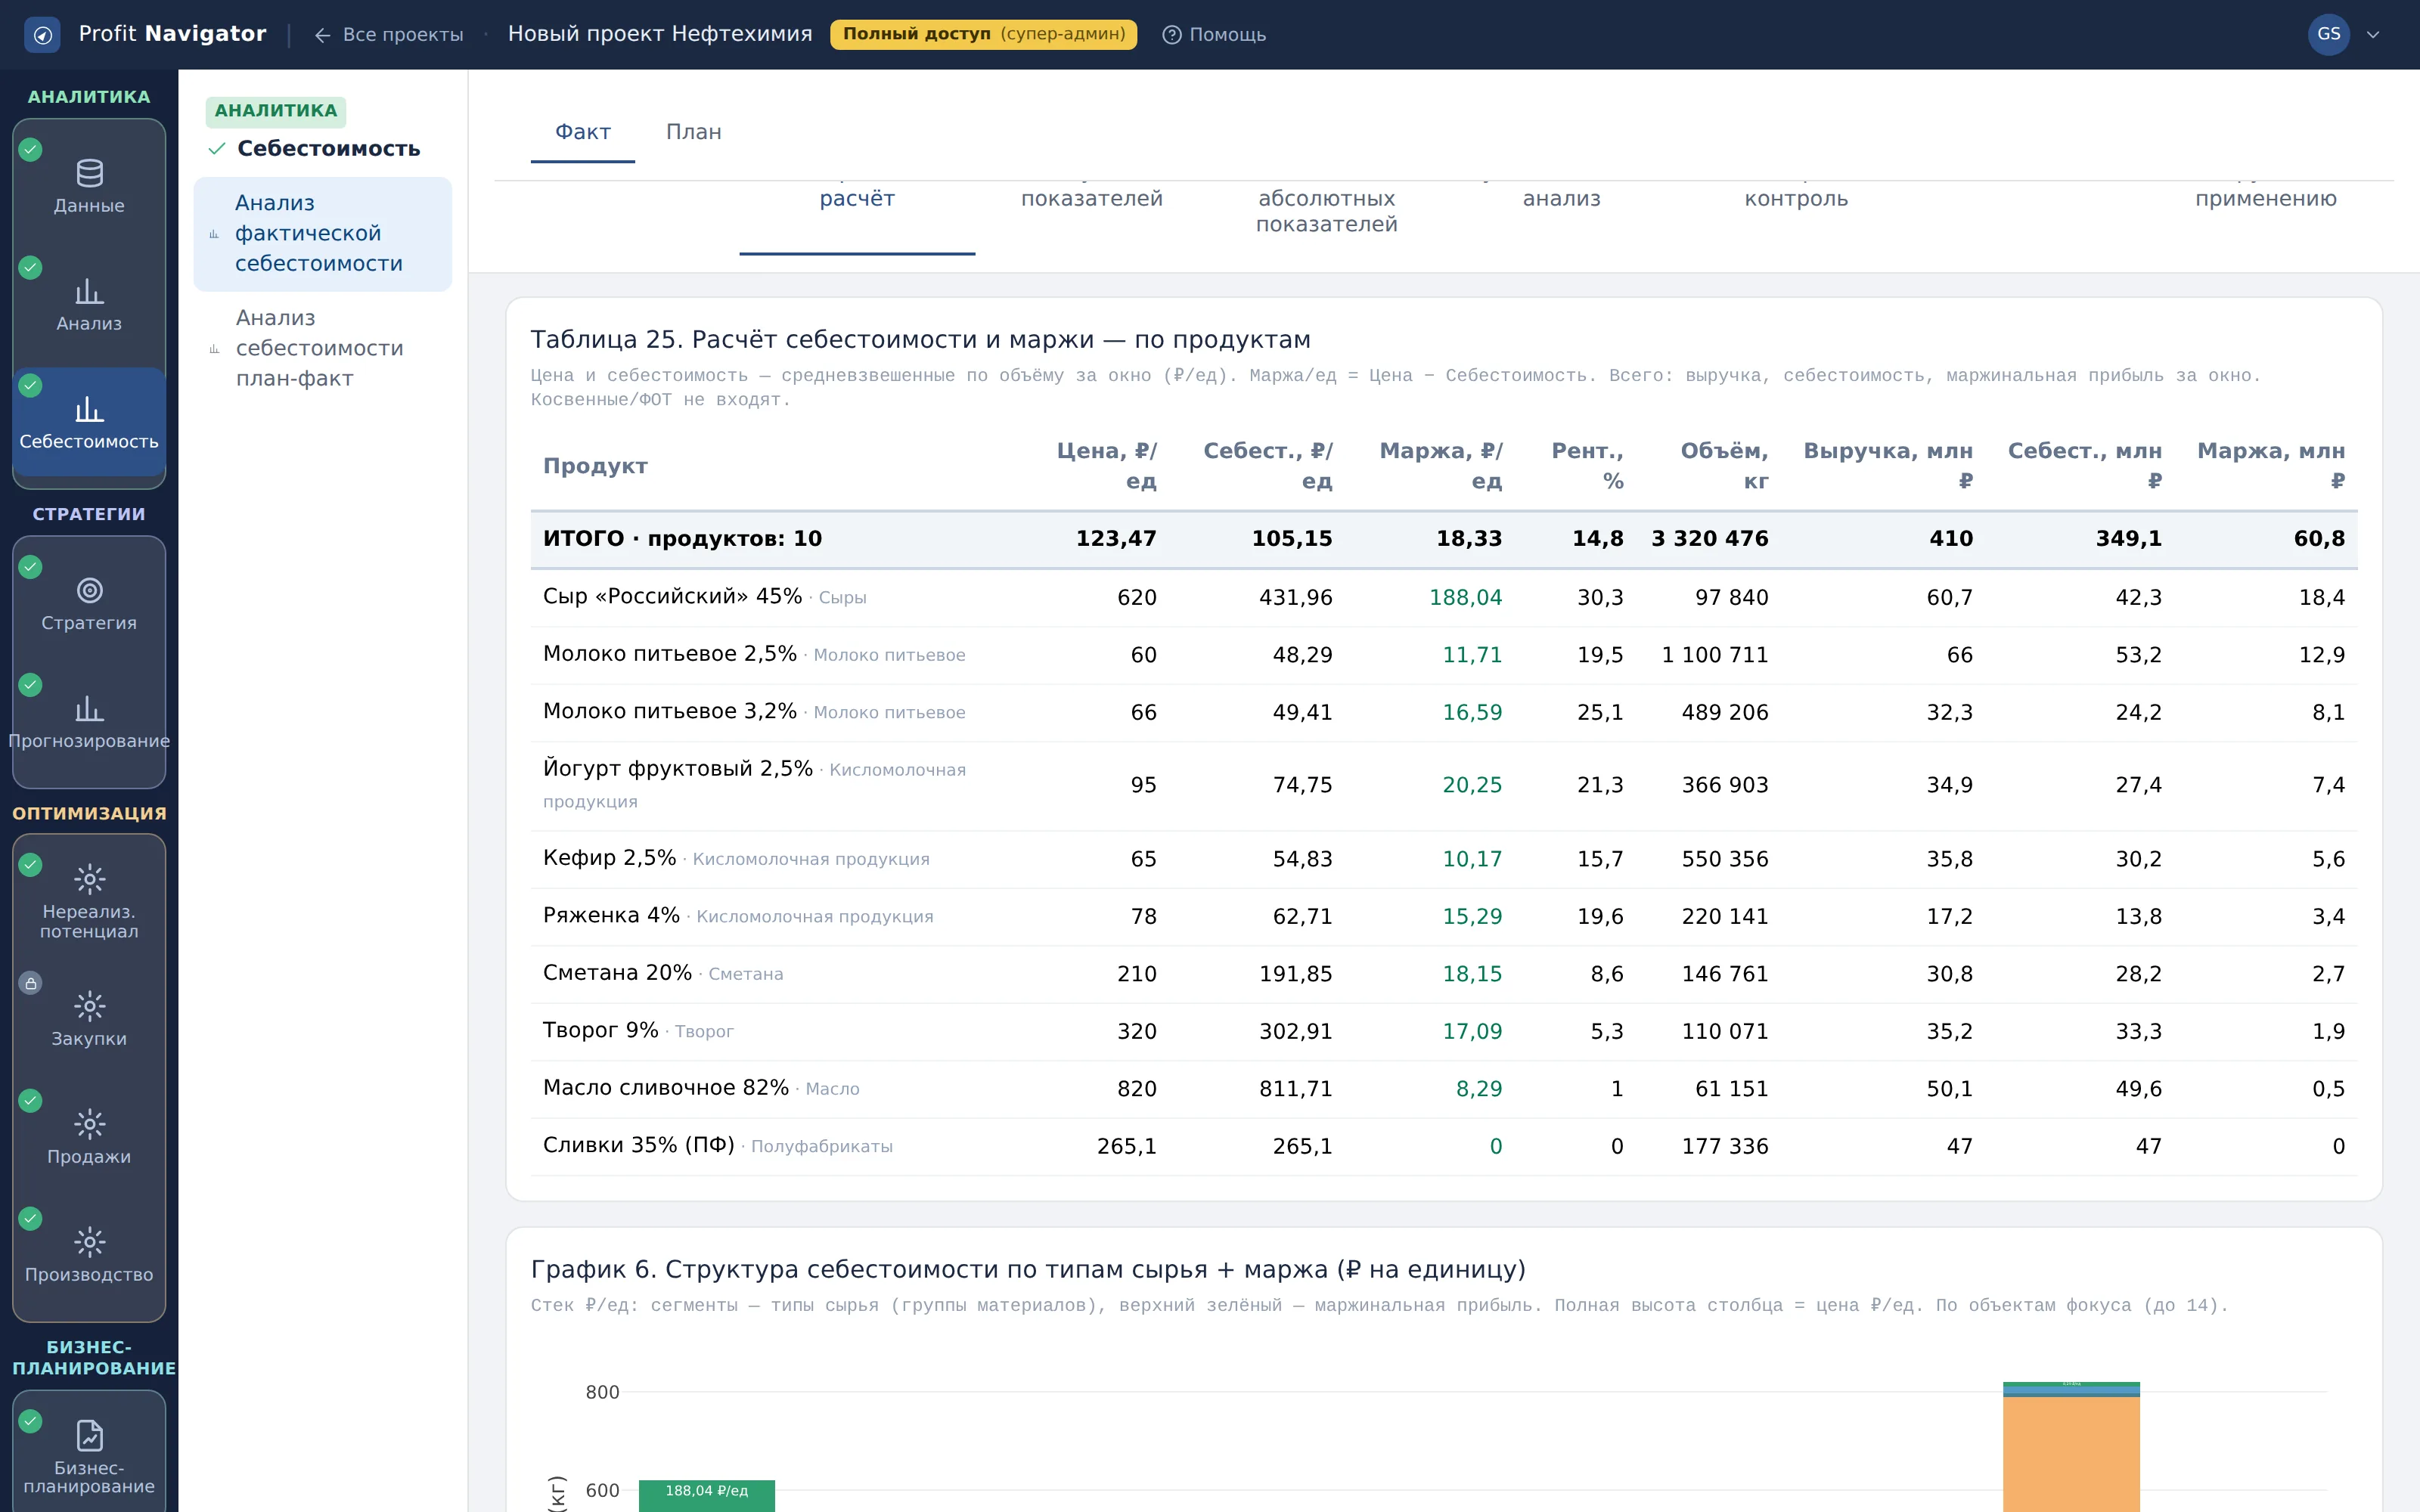
Таблица 25. Расчёт себестоимости и маржи
Что показывает: цена и себестоимость, средневзвешенные по объёму за окно, маржа на единицу как их разность и маржа всего по объёму.
Как читать: это результат калькуляции снизу вверх: себестоимость собрана из спецификации ниже, а не взята из загрузки. Расхождение с Таблицей 1 первой вкладки означает, что спецификация не покрывает весь фактический расход.
Что делать: сверьте себестоимость здесь и в Таблице 1: совпадение подтверждает, что рецептуры описаны полно.
Кадр 3. График 6. Структура себестоимости по типам сырья + маржа
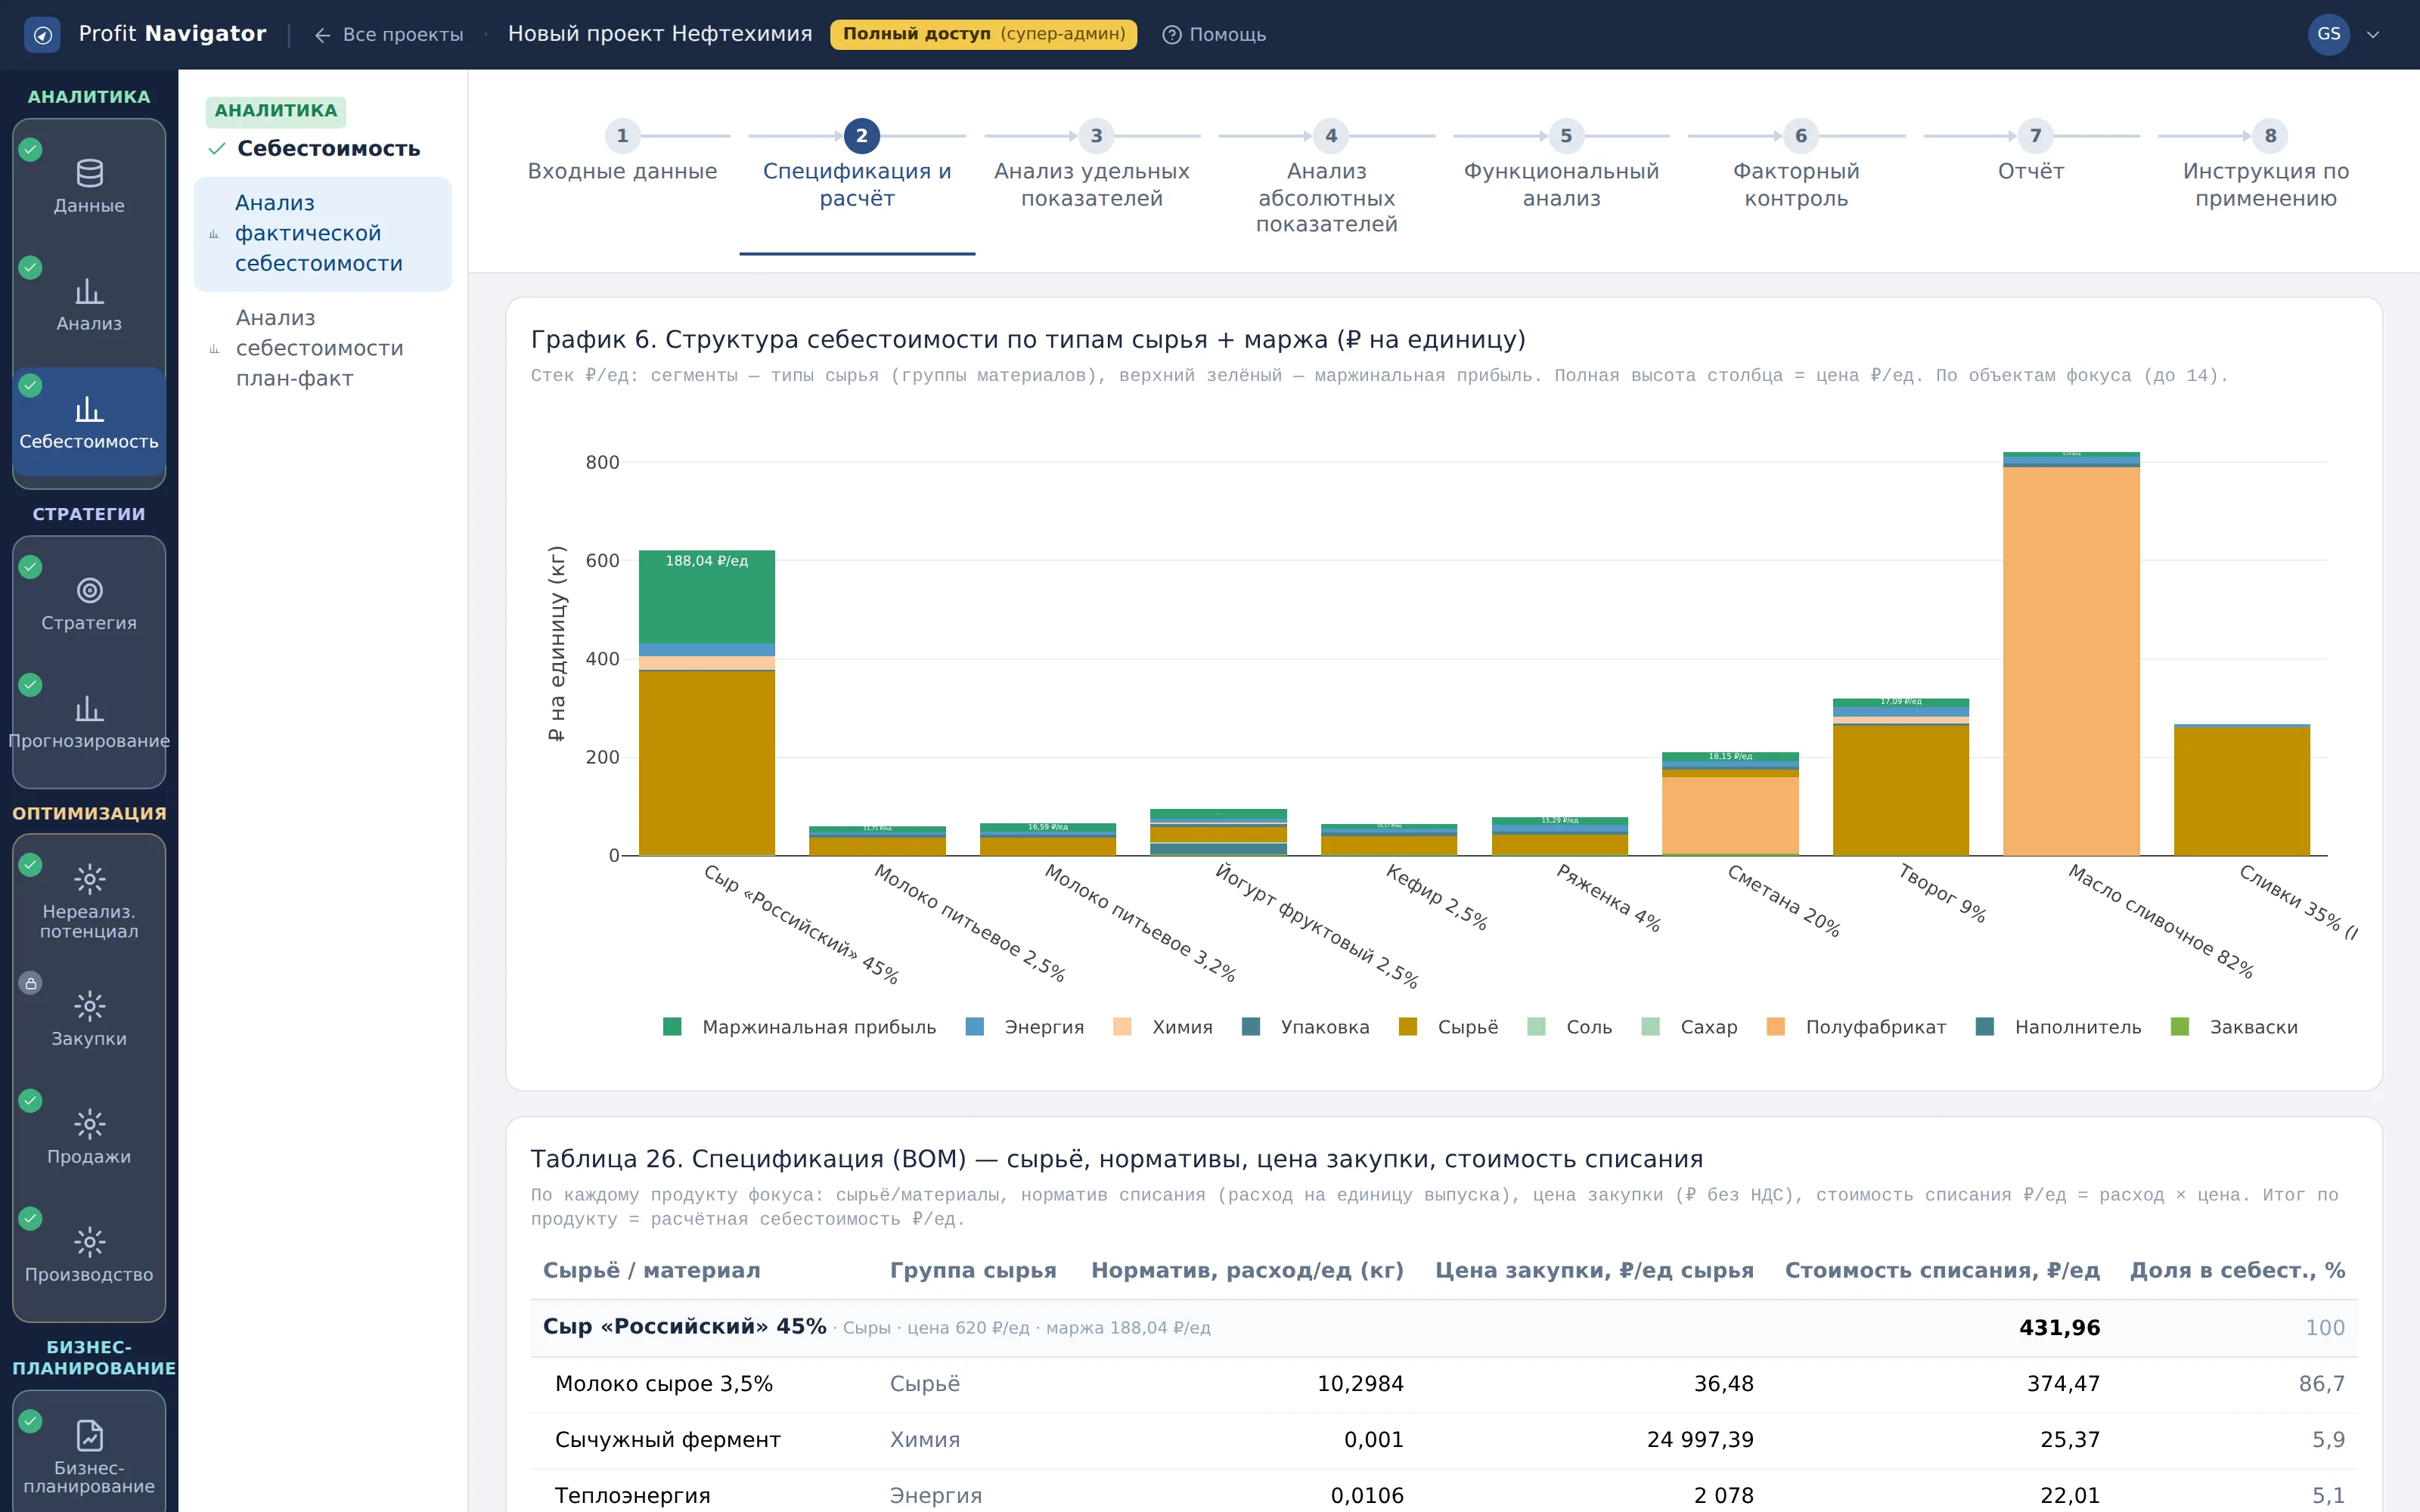
График 6. Структура себестоимости по типам сырья + маржа
Что показывает: столбик на единицу продукции: сегменты — группы материалов, верхний зелёный — маржинальная прибыль. Полная высота равна цене без НДС.
Как читать: график показывает, из чего состоит цена. Тонкая зелёная полоска сверху при толстых сегментах сырья означает, что продукт почти целиком «съеден» материалами и любое подорожание закупки уводит его в убыток.
Что делать: сравните продукты между собой: чем тоньше зелёный сегмент, тем чувствительнее позиция к ценам сырья и тем важнее для неё договорная работа.
Кадр 4. Таблица 26. Спецификация (BOM)
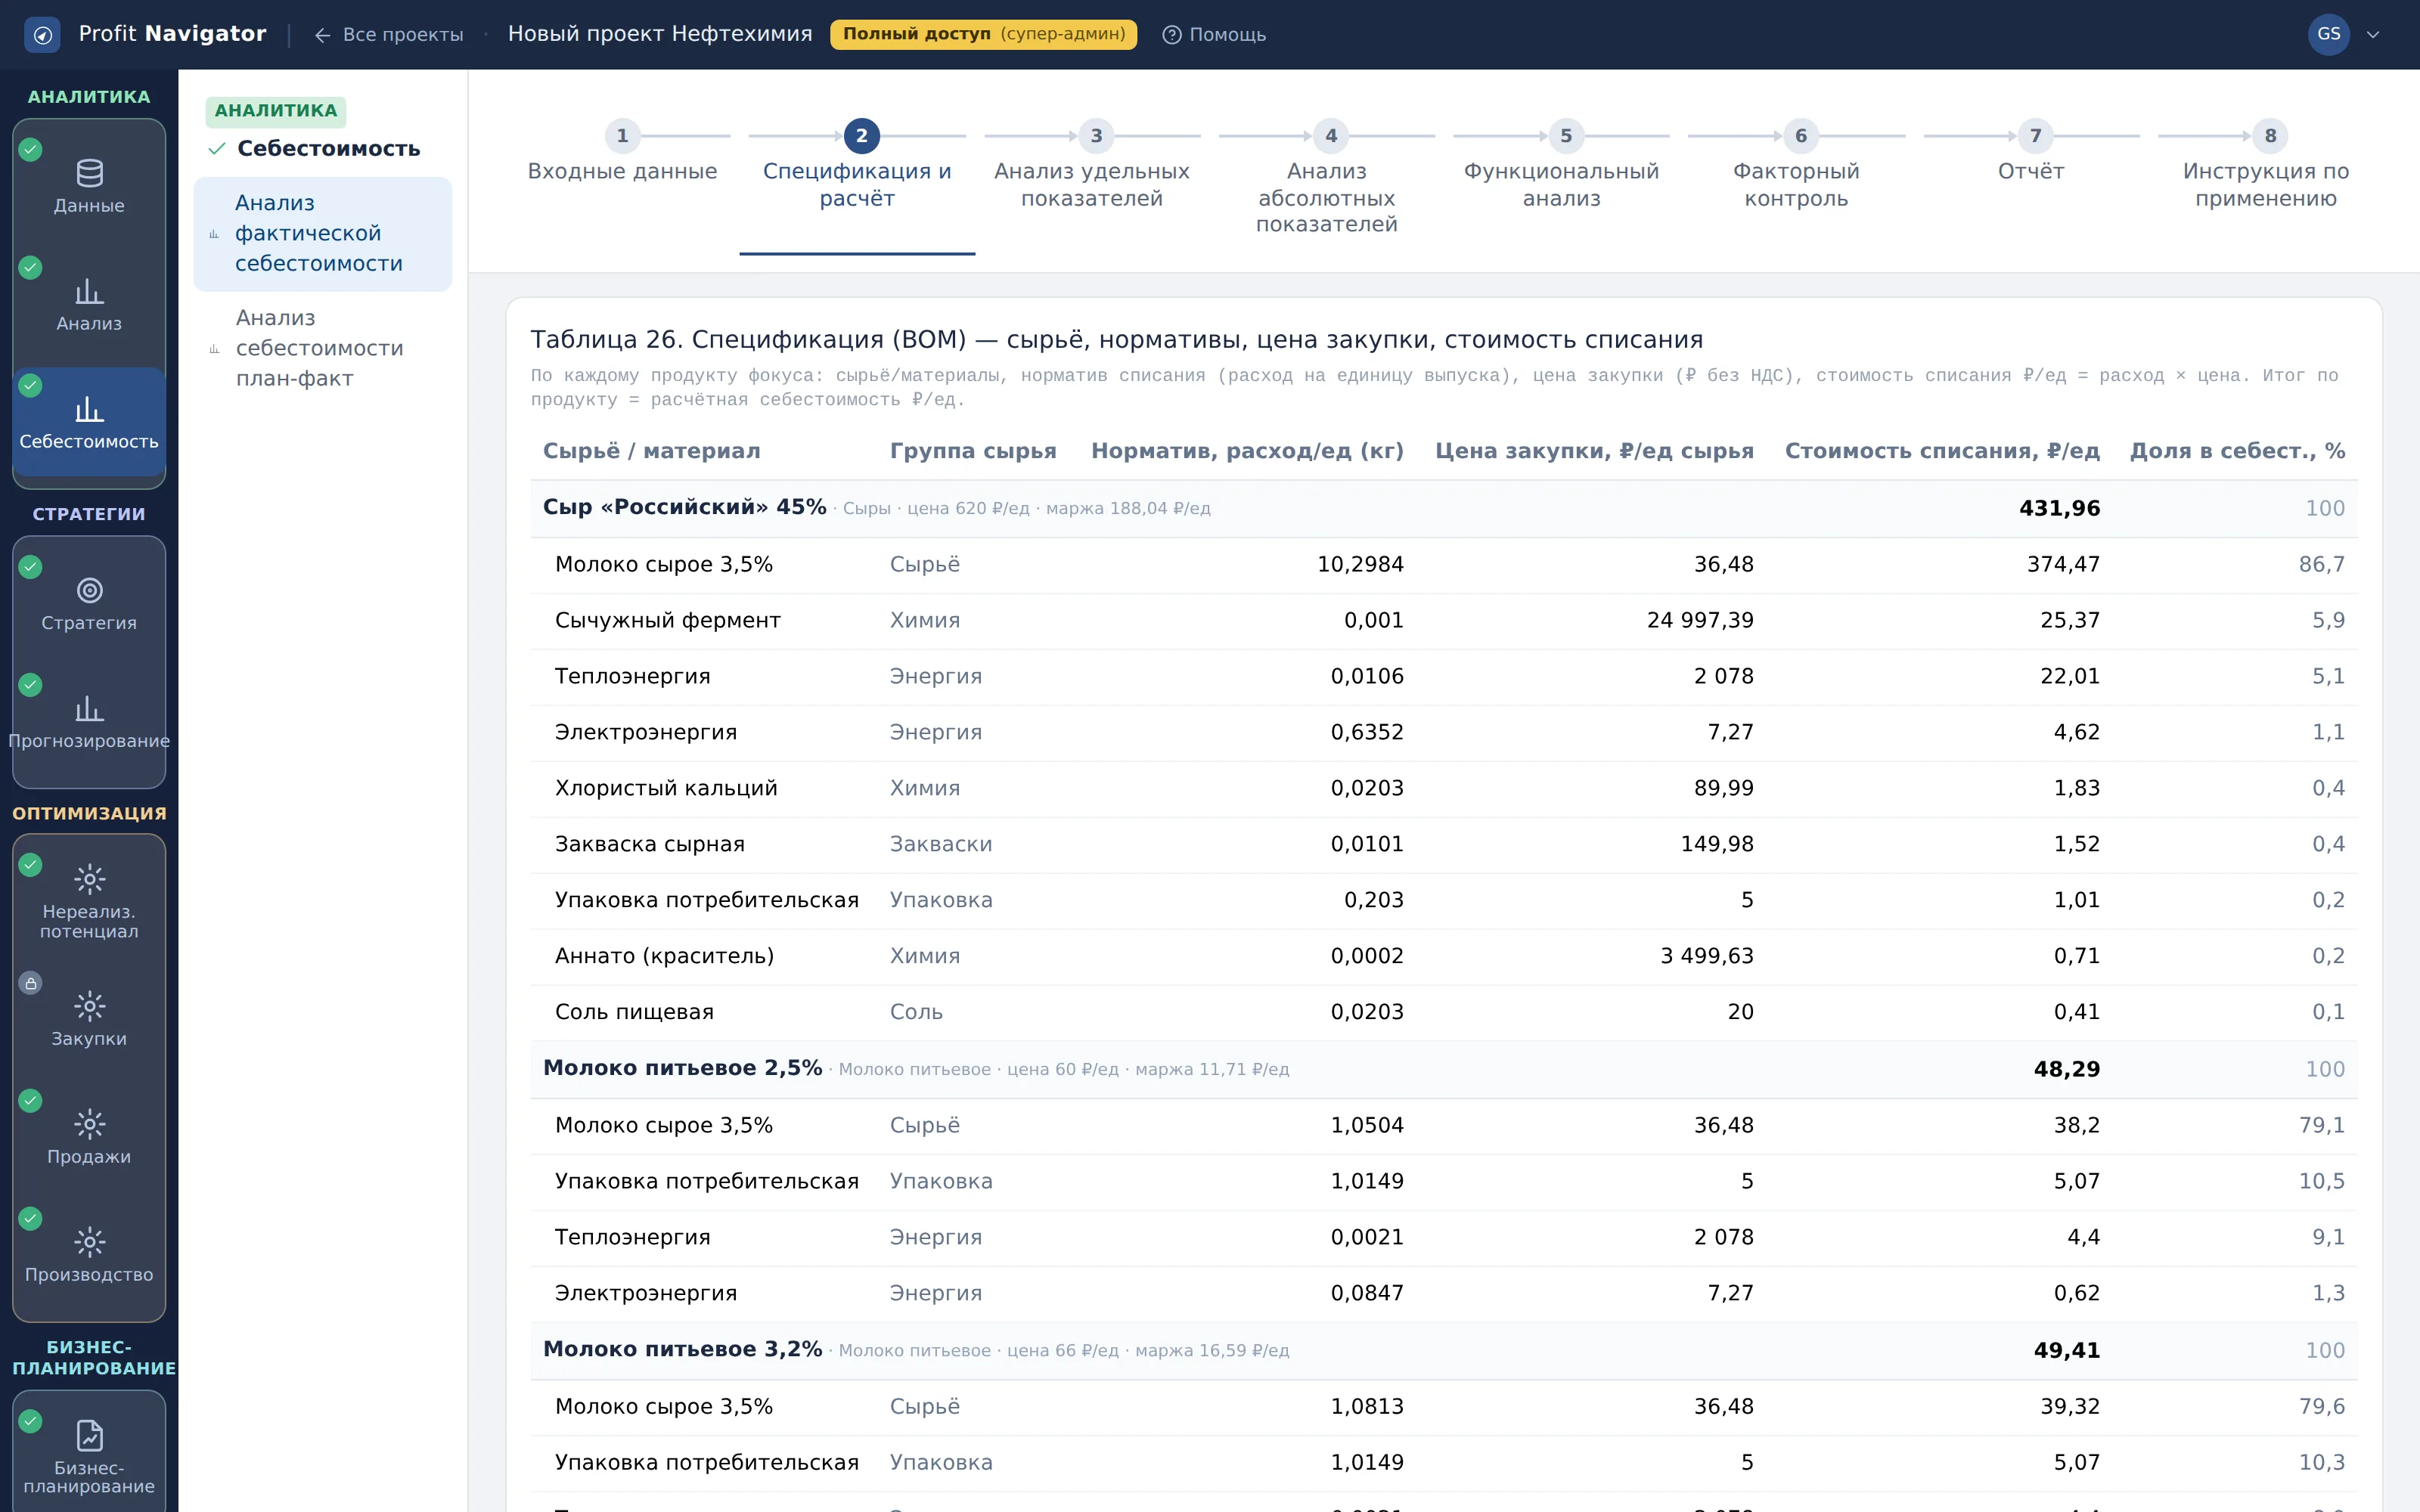
Таблица 26. Спецификация (BOM)
Что показывает: по каждому продукту фокуса: сырьё и материалы, норматив списания на единицу выпуска, закупочная цена и стоимость списания в рублях на единицу.
Как читать: это и есть рецептура, из которой сложилась себестоимость. Норматив × цена = стоимость списания; сумма строк даёт материальную себестоимость единицы из Таблицы 25.
Что делать: проверьте нормативы по главным материалам с технологом: расхождение с технологической картой — прямой резерв себестоимости.
Вкладка 3. Анализ удельных показателей
Сравнить два состояния в пересчёте на единицу: себестоимость, закупочные цены, удельная маржа, нормативы.
Кадр 1. Состояния для сравнения
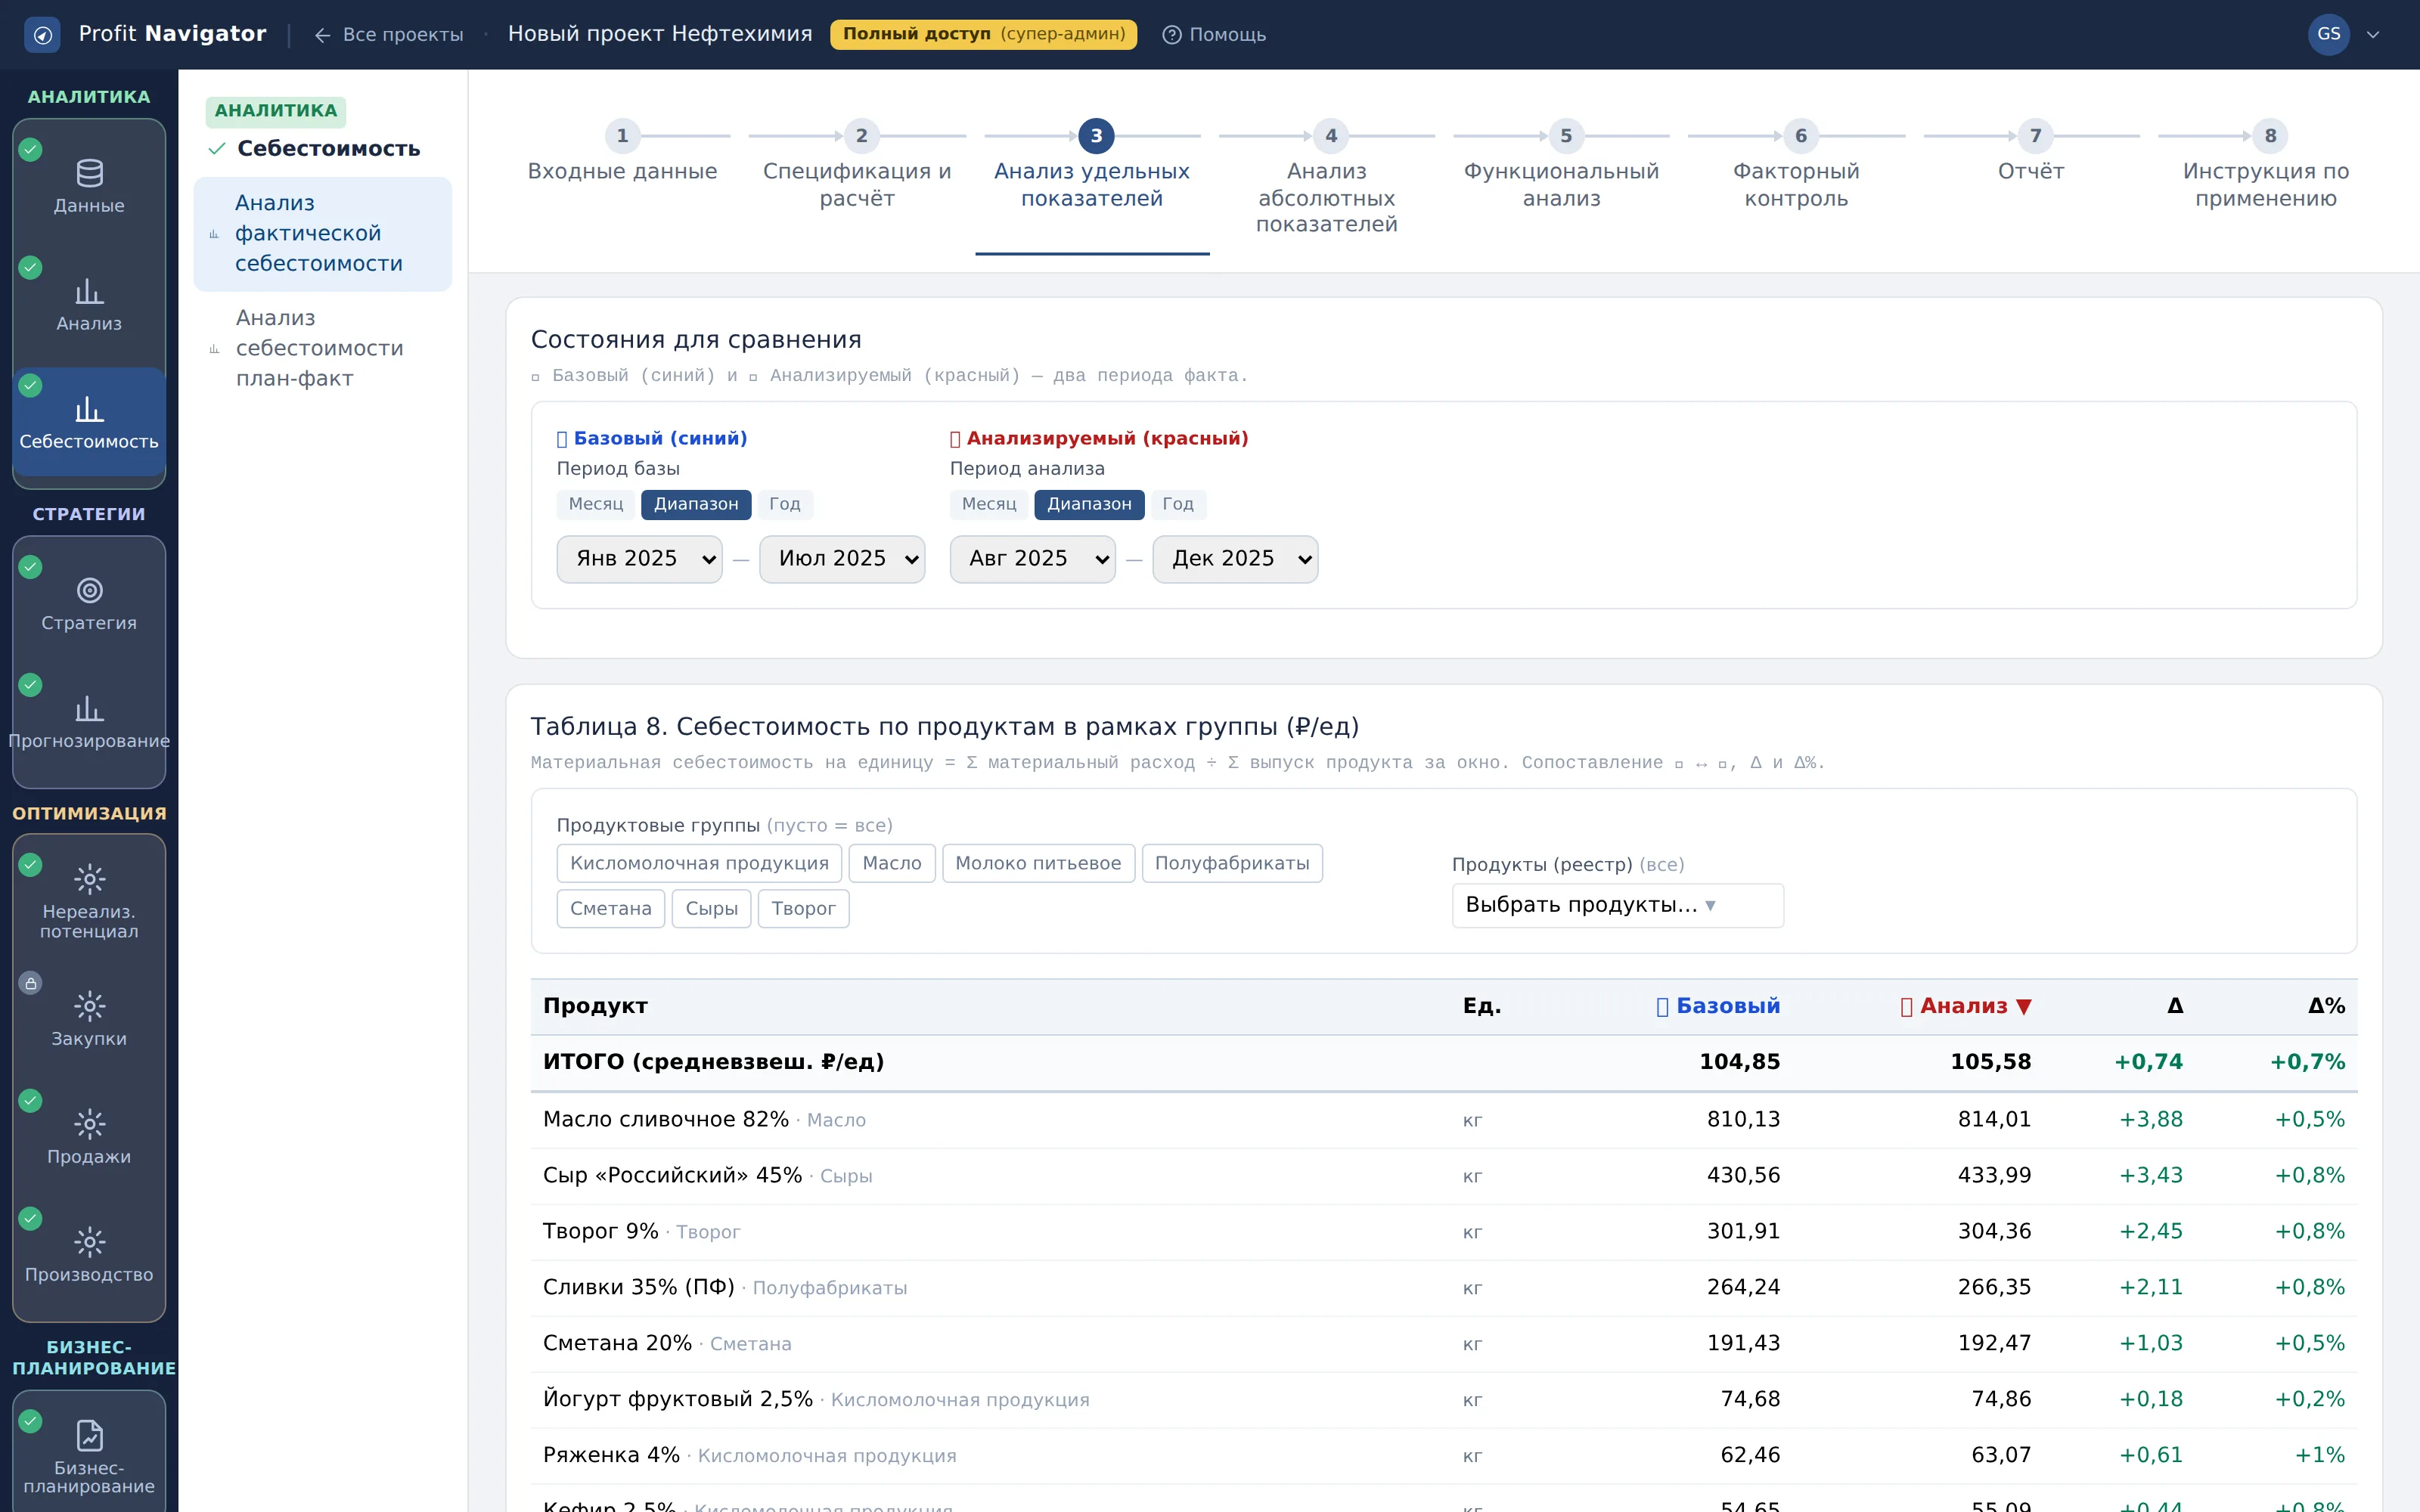
Состояния для сравнения
Что показывает: какие два состояния сопоставляются — периоды или версии загрузки. Все таблицы вкладки считаются относительно этой пары.
Как читать: сравнение периодов разной длины искажает удельные показатели: средневзвешенные величины считаются по своему объёму в каждом состоянии.
Что делать: берите сопоставимые отрезки — месяц к месяцу, квартал к кварталу.
Кадр 2. Таблица 8. Себестоимость по продуктам (₽/ед)
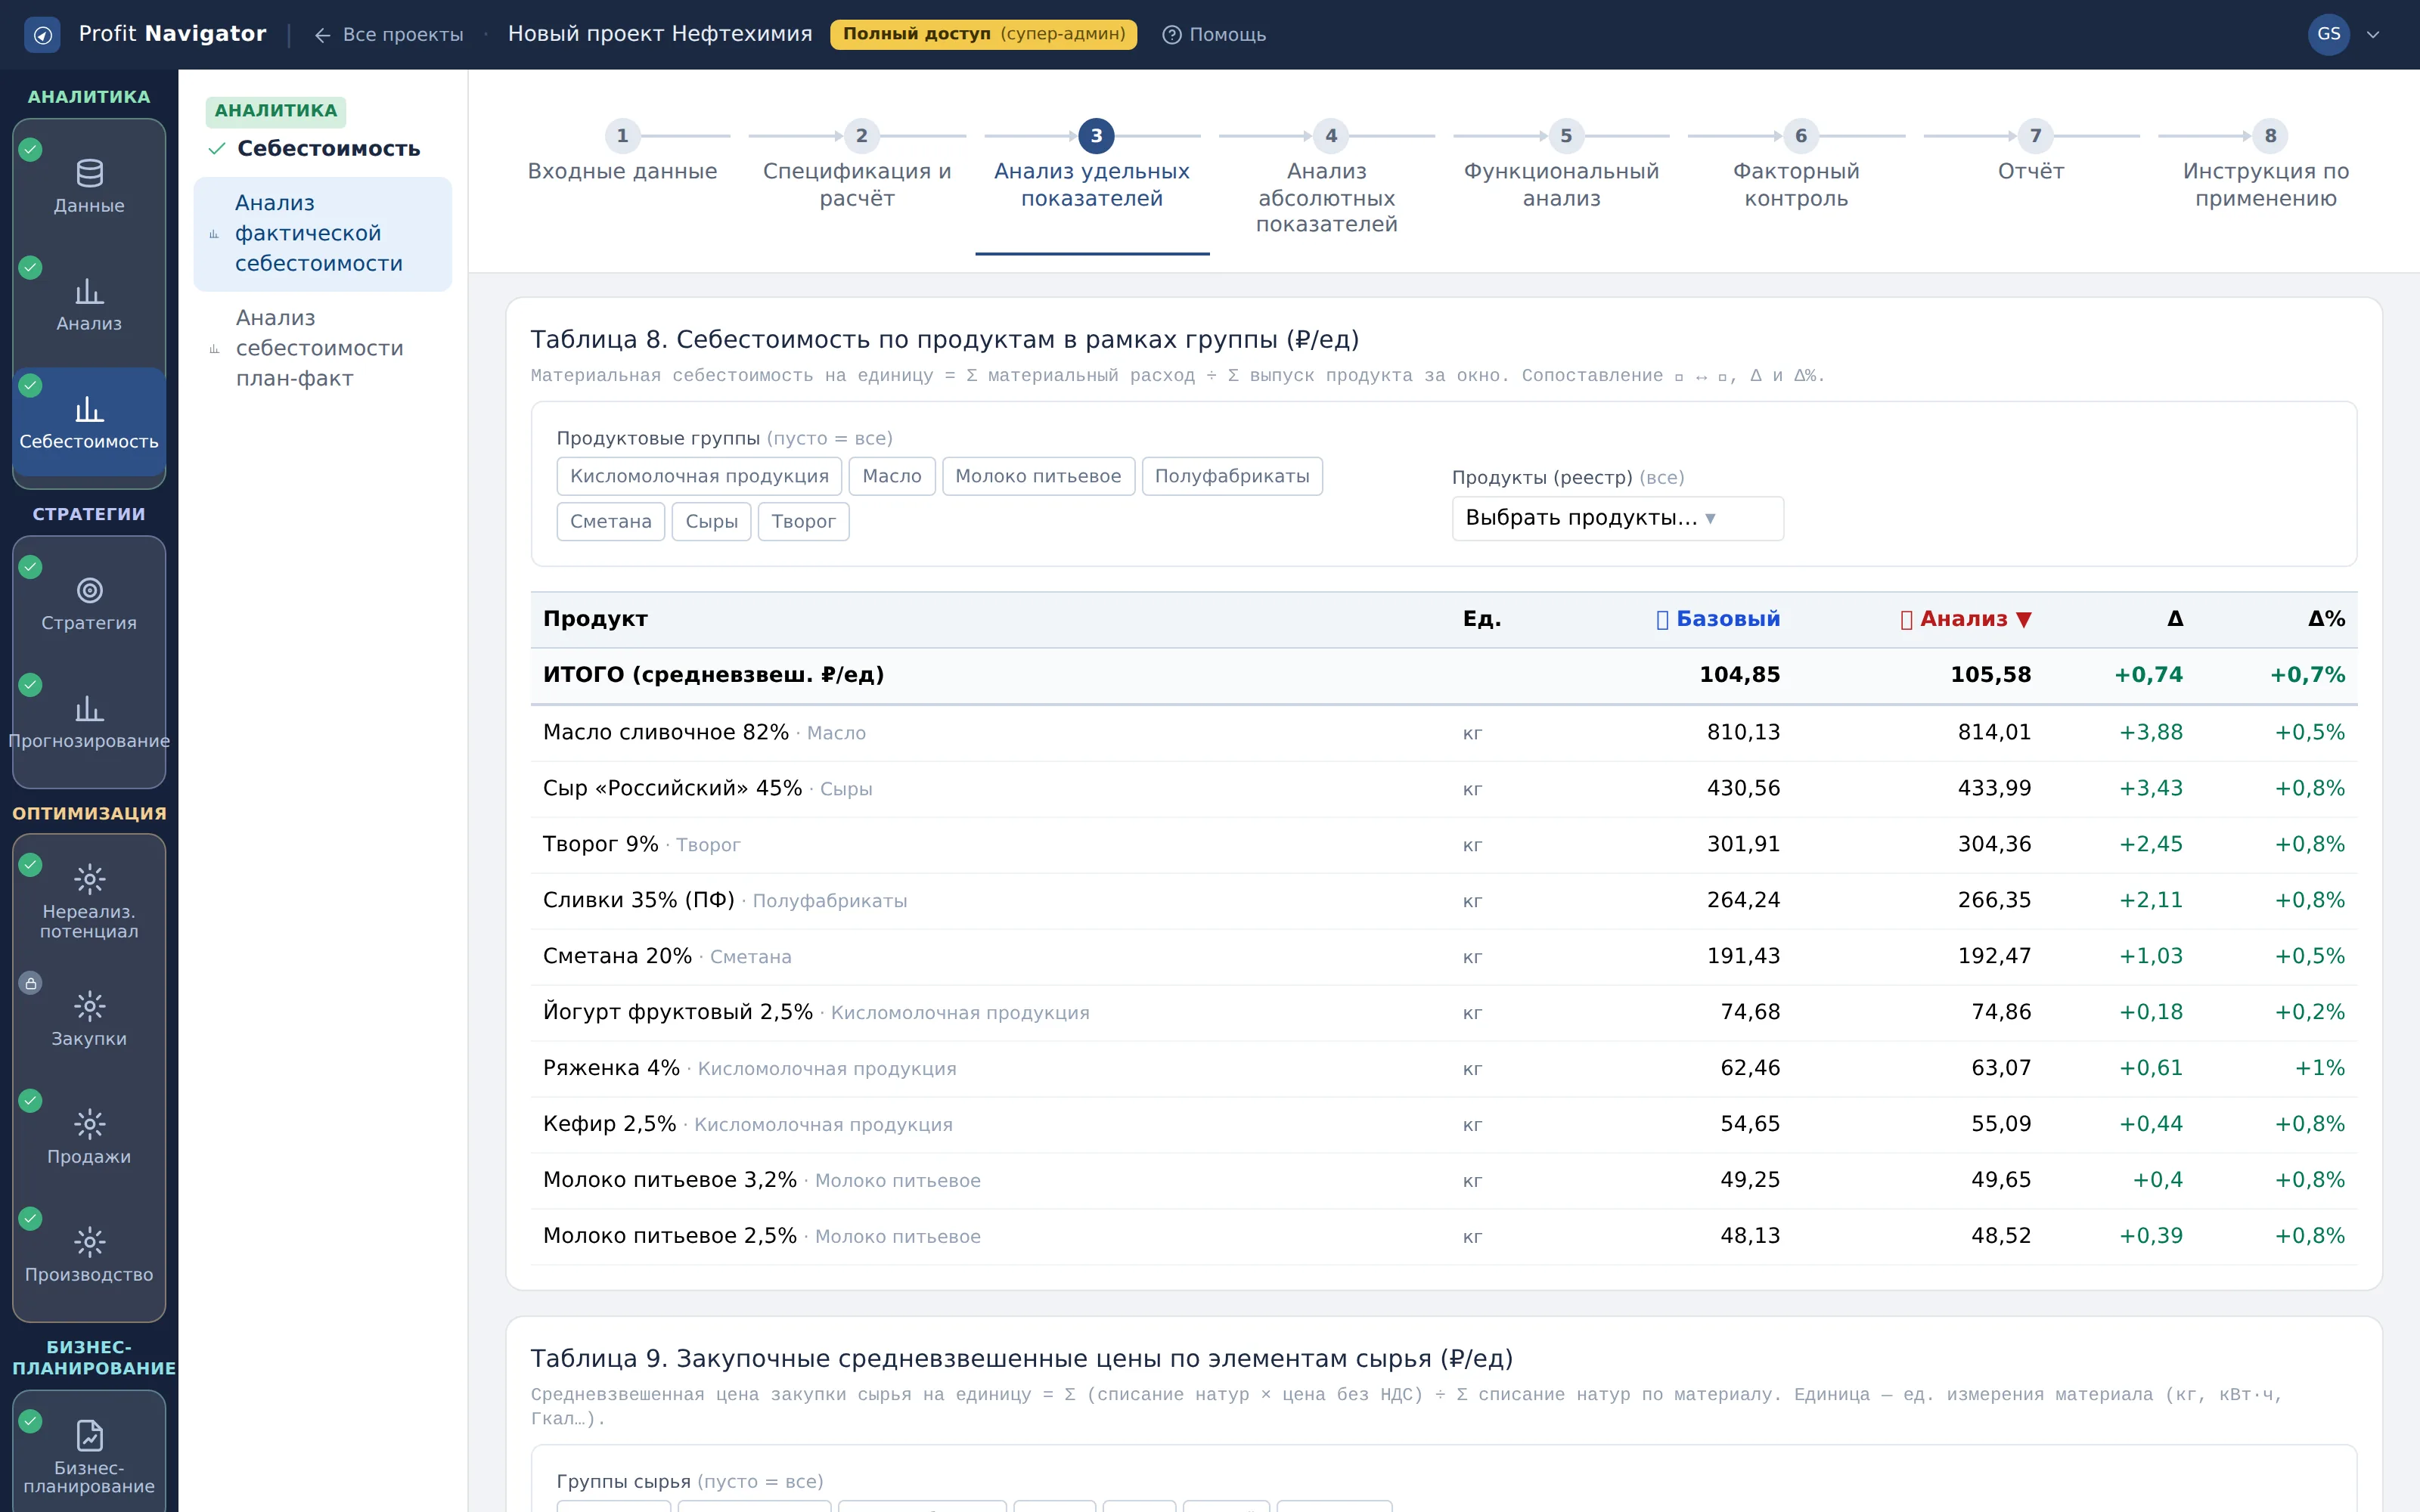
Таблица 8. Себестоимость по продуктам (₽/ед)
Что показывает: материальная себестоимость на единицу: сумма материального расхода, делённая на сумму выпуска продукта за окно. Состояние А против состояния Б.
Как читать: удельная себестоимость растёт по двум разным причинам: подорожало сырьё или увеличился расход на единицу. Здесь видно только суммарное движение — какая причина сработала, показывают Таблицы 9 и 11.
Что делать: выпишите продукты с наибольшим ростом и пройдите по ним следующие три таблицы: это готовый маршрут разбора.
Кадр 3. Таблица 9. Закупочные средневзвешенные цены по элементам сырья (₽/ед)
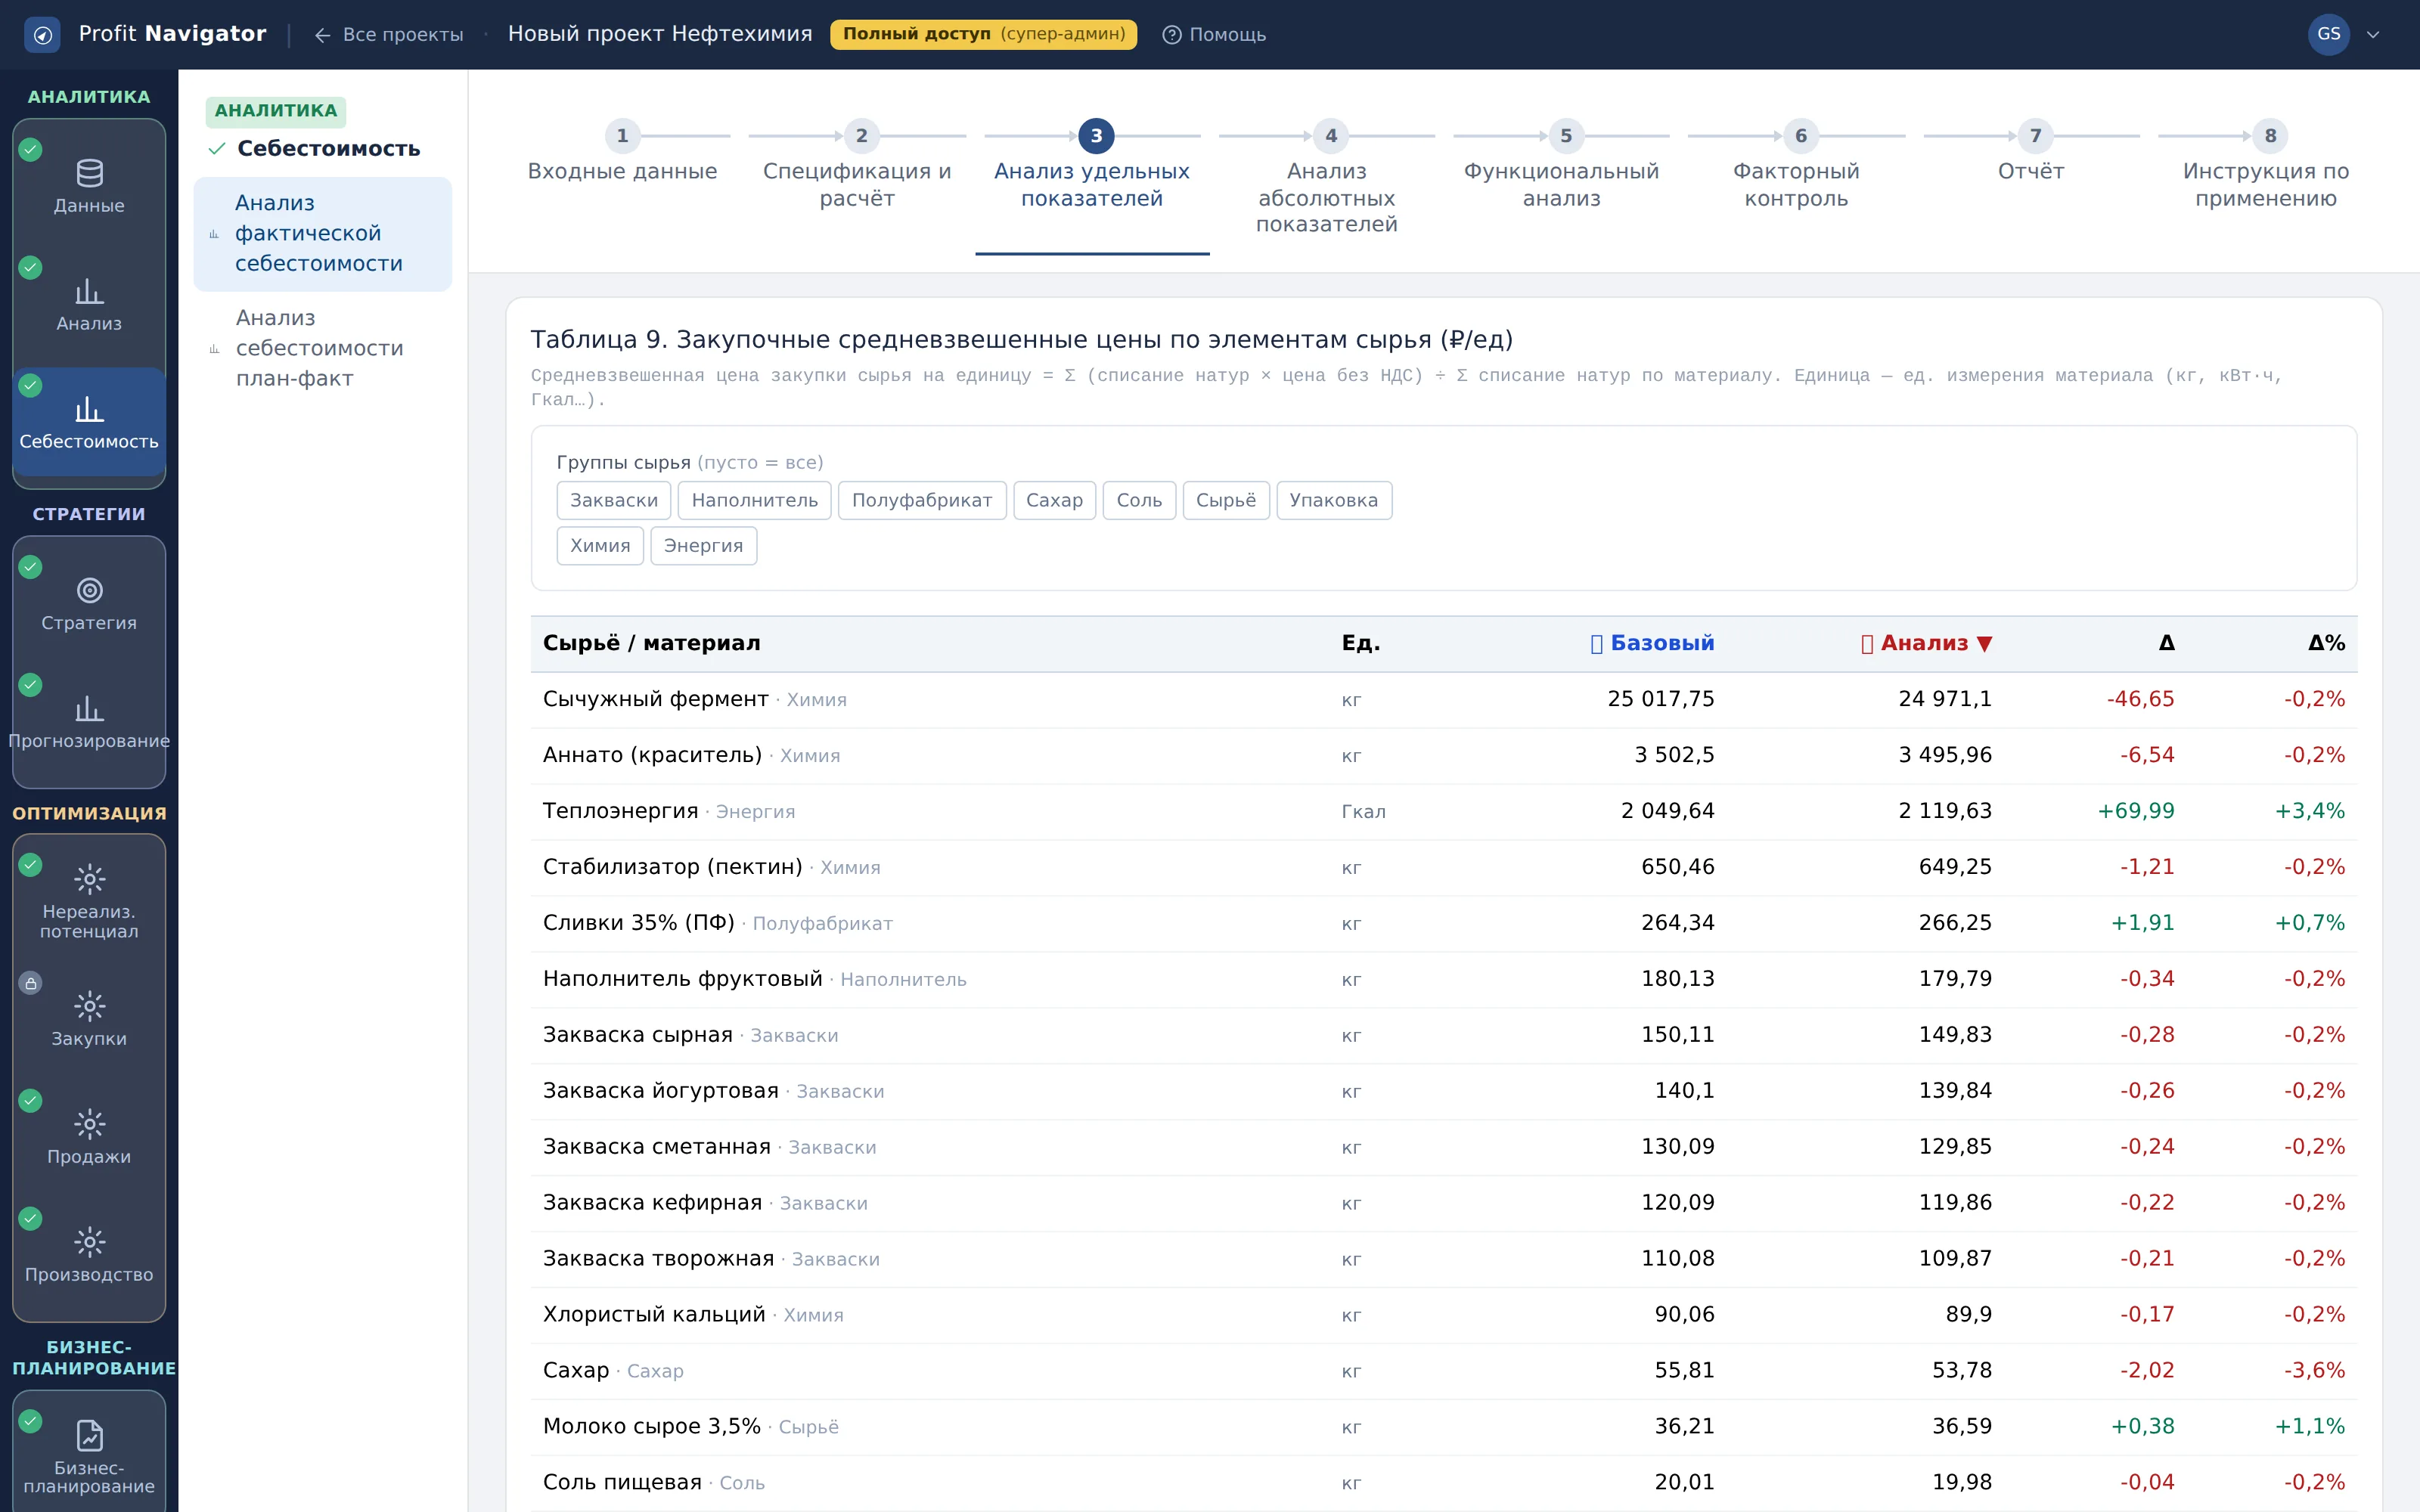
Таблица 9. Закупочные средневзвешенные цены по элементам сырья (₽/ед)
Что показывает: средневзвешенная цена закупки: сумма натурального списания, умноженного на цену без НДС, делённая на сумму списания по материалу.
Как читать: цена здесь средневзвешенная по объёму, а не простая средняя, поэтому она отражает реальные условия закупки. Рост цены — внешняя причина, она лечится закупками и договорами, а не производством.
Что делать: сопоставьте с Таблицей 8: если себестоимость выросла ровно на величину подорожания, производство работает как прежде.
Кадр 4. Таблица 10. Удельная маржинальная прибыль (₽/ед)
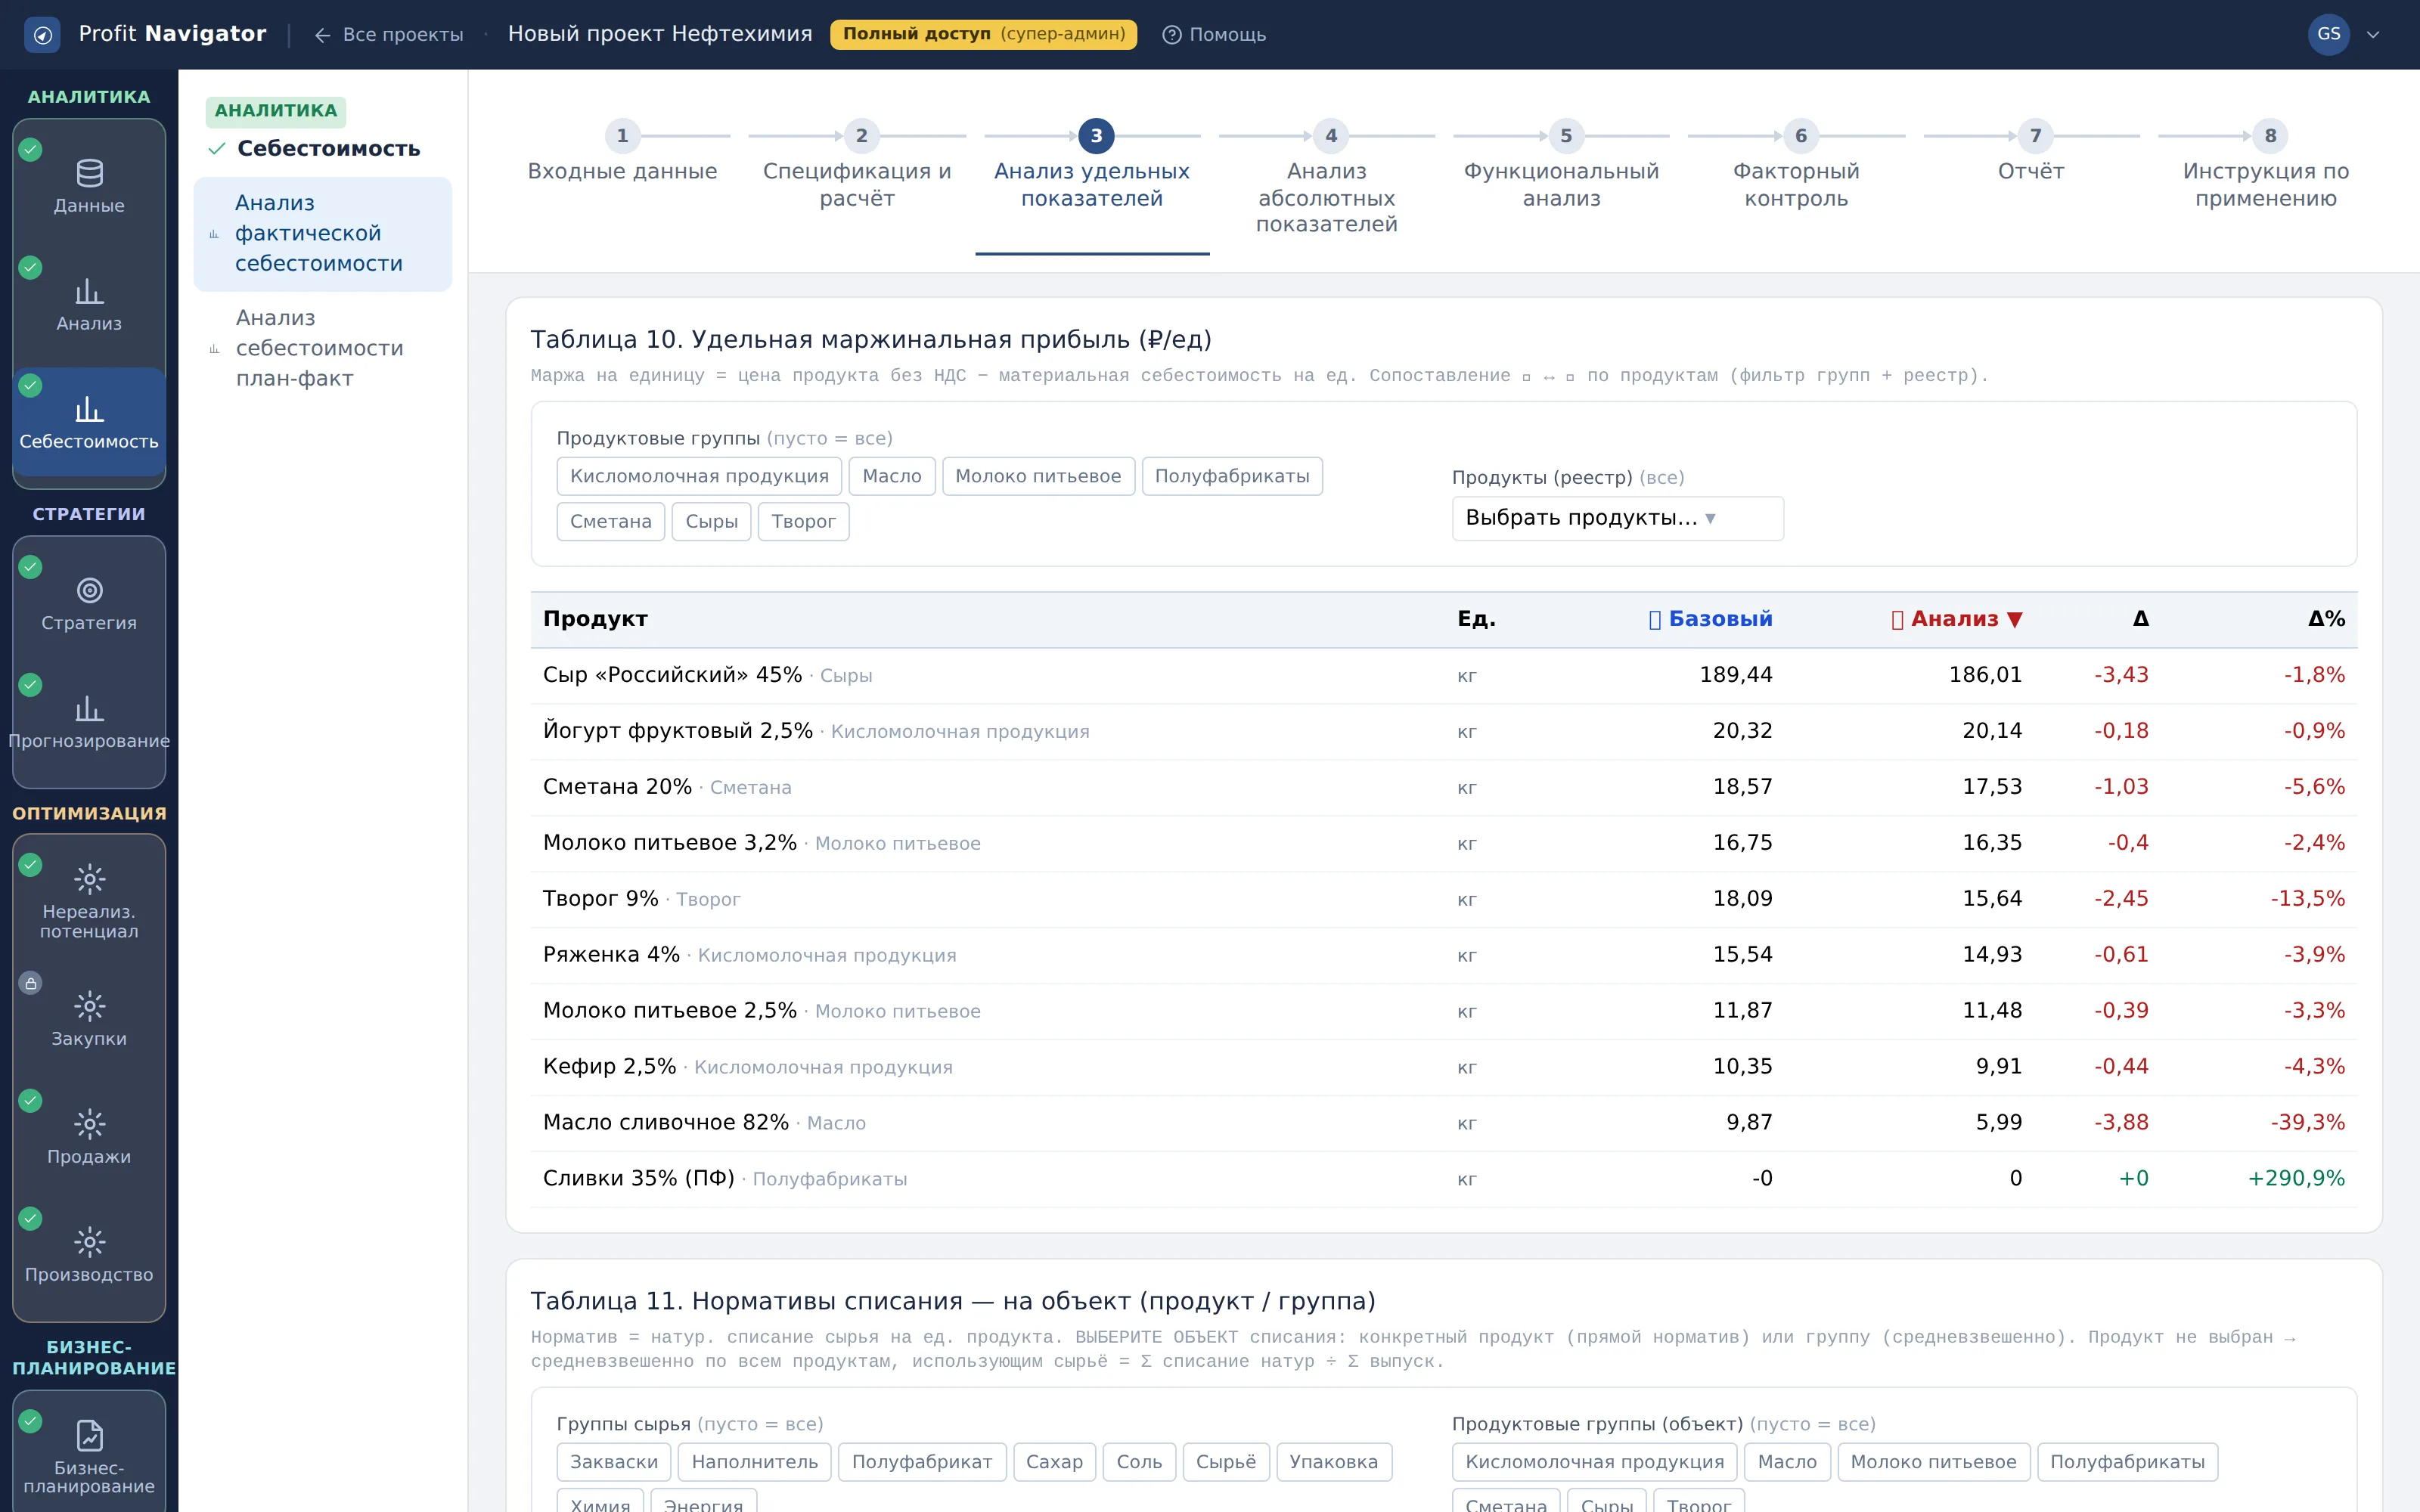
Таблица 10. Удельная маржинальная прибыль (₽/ед)
Что показывает: маржа на единицу — цена продукта без НДС минус материальная себестоимость на единицу, по продуктам, А против Б.
Как читать: маржа на единицу — это итог двух движений: отпускной цены и себестоимости. Она может сократиться и при неизменной себестоимости, если снижена цена продажи; тогда причина в коммерции, а не в производстве.
Что делать: проверьте по каждому проблемному продукту, что двигалось — цена или себестоимость: решения в этих случаях противоположны.
Кадр 5. Таблица 11. Нормативы списания — на объект
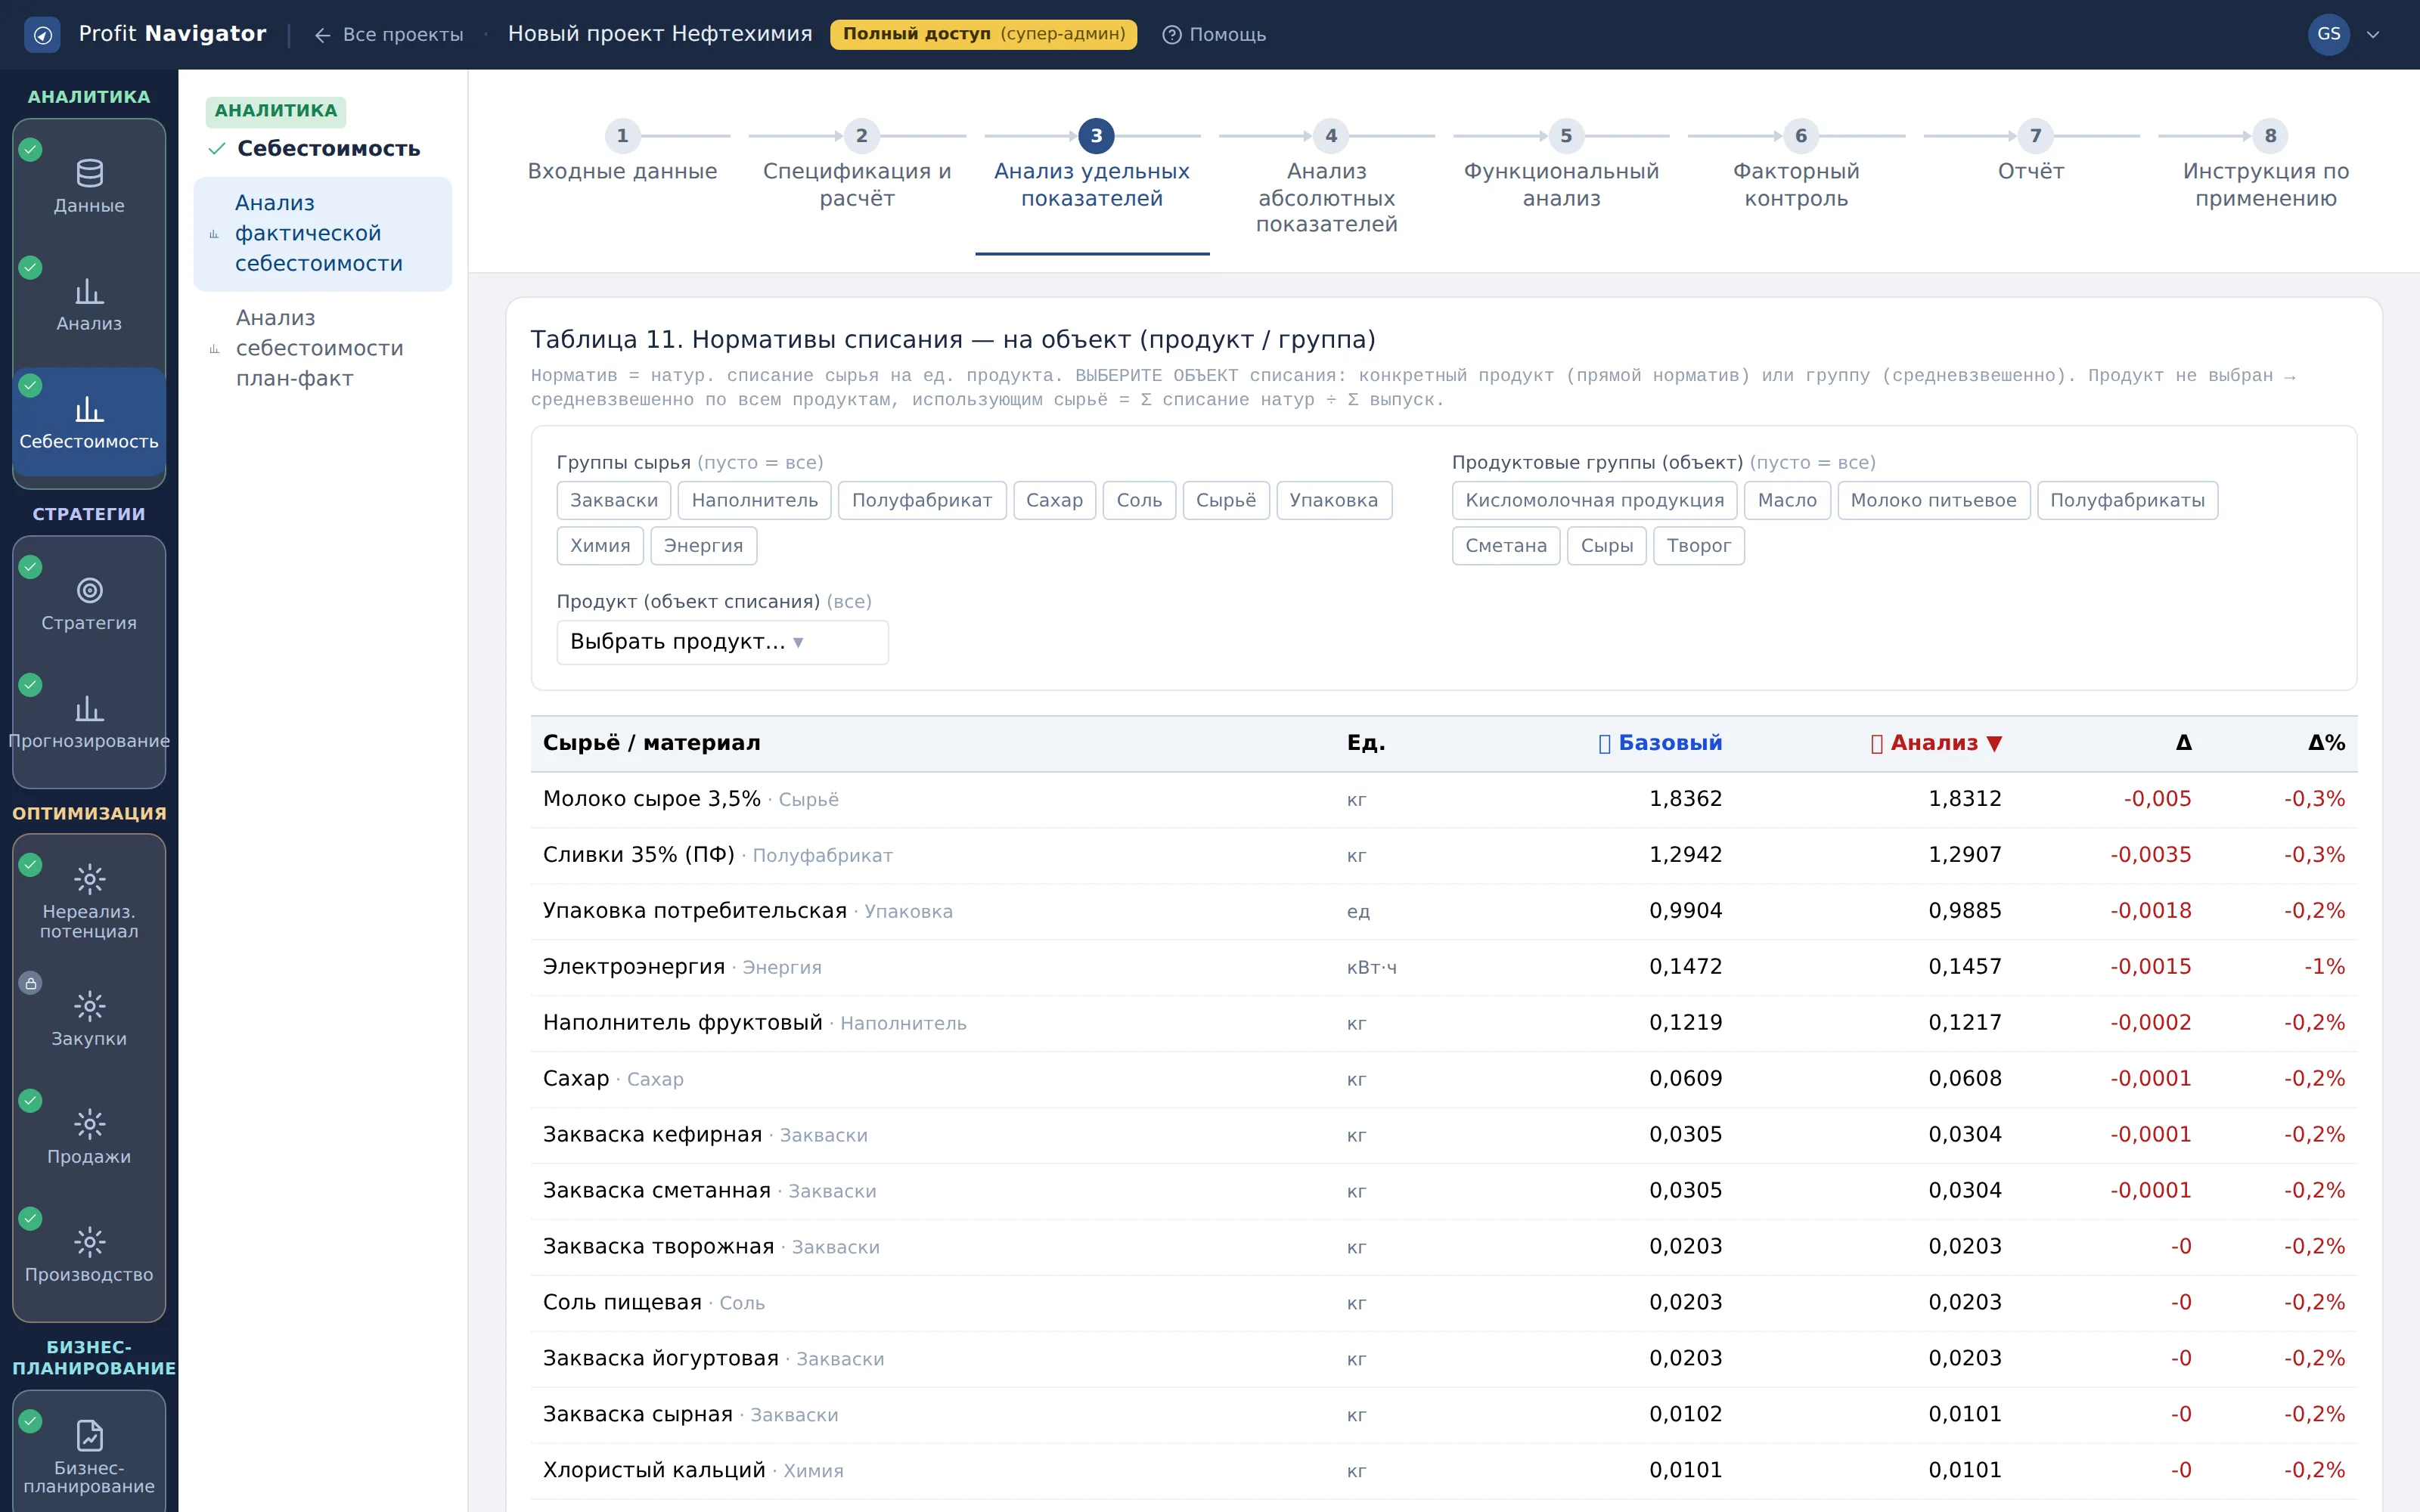
Таблица 11. Нормативы списания — на объект
Что показывает: натуральное списание сырья на единицу продукта. Объект выбирается: конкретный продукт даёт прямой норматив, группа — средневзвешенный.
Как читать: норматив — внутренняя причина себестоимости, единственная из четырёх, которой предприятие управляет полностью. Его рост при той же технологии означает потери; на уровне группы рост может быть и следствием смены микса выпуска.
Что делать: по материалам с растущим нормативом поднимите технологические карты и данные о браке — это самая управляемая часть себестоимости.
Вкладка 4. Анализ абсолютных показателей
Сравнить два состояния в валовых величинах: маржа, списание сырья в рублях и натуре, выпуск.
Кадр 1. Таблица 12. Валовая маржинальная прибыль по продуктам (₽)
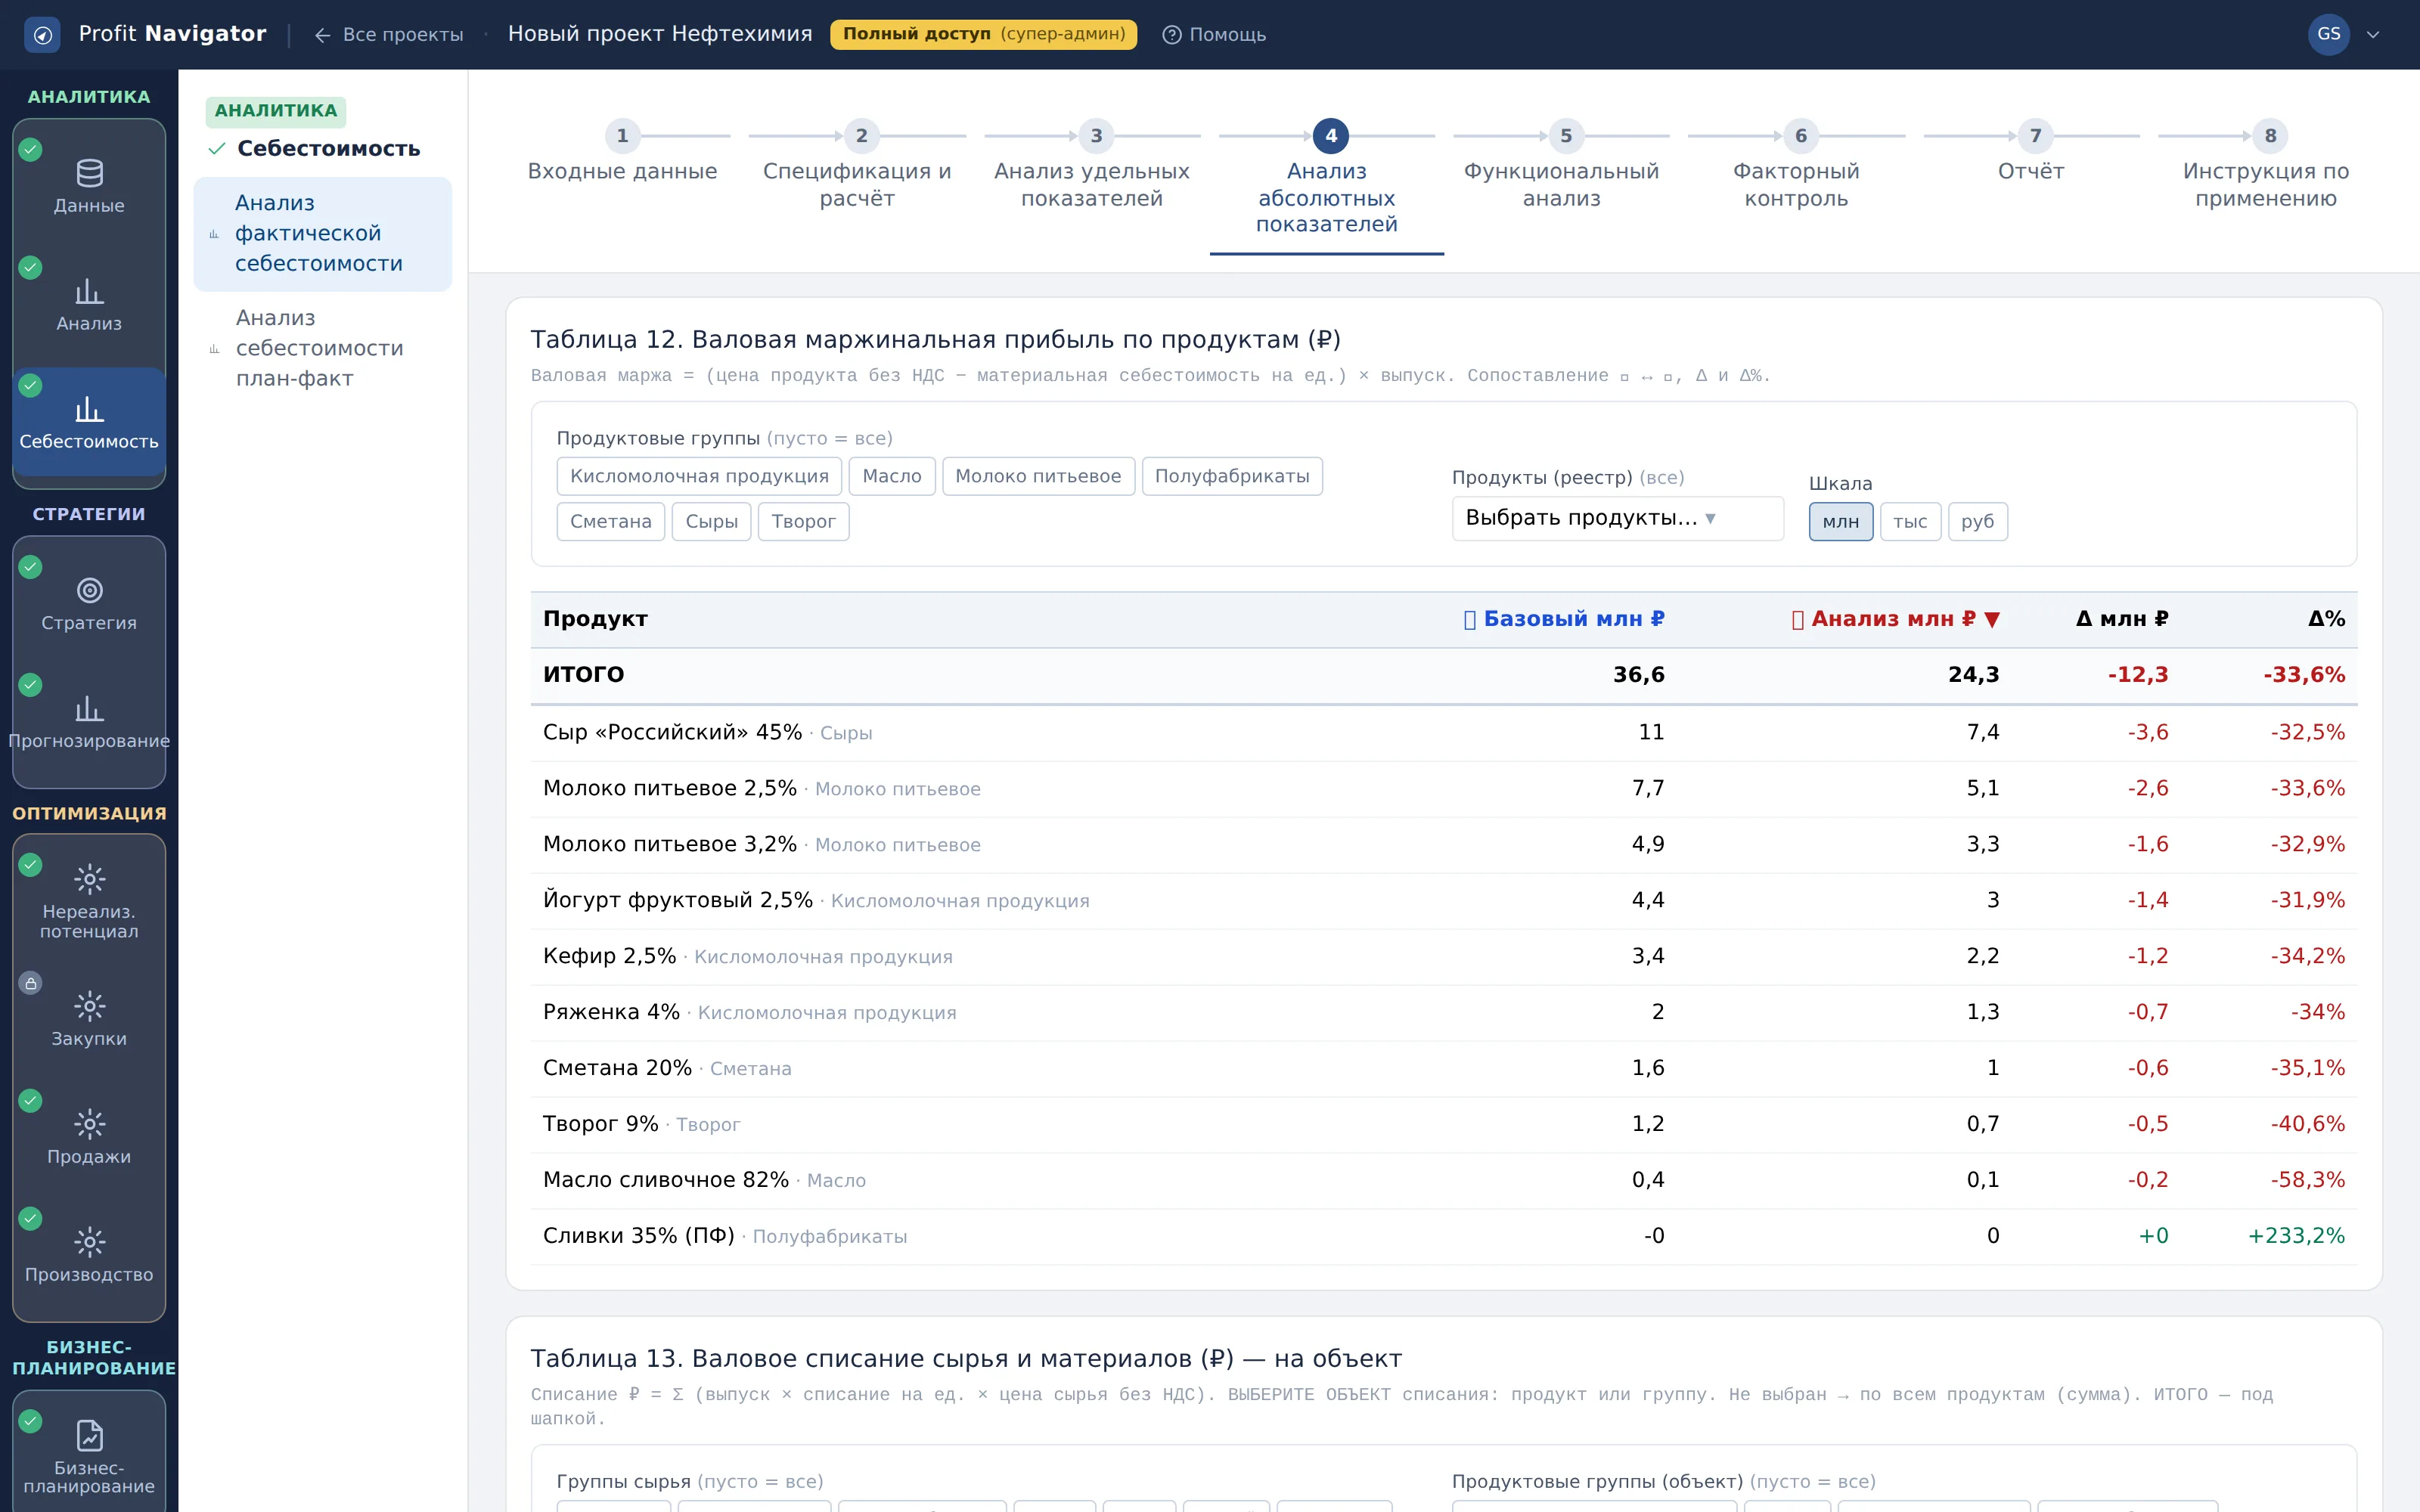
Таблица 12. Валовая маржинальная прибыль по продуктам (₽)
Что показывает: маржа на единицу, умноженная на выпуск, — вклад продукта в рублях. Состояние А против Б.
Как читать: в отличие от удельной Таблицы 10, здесь работает и объём. Продукт с упавшей удельной маржой может дать больше денег, если выпуск вырос, — и наоборот.
Что делать: сравните знаки движения в Таблицах 10 и 12: расхождение показывает, где объём компенсирует ухудшение экономики, а где маскирует его.
Кадр 2. Таблица 13. Валовое списание сырья и материалов (₽)
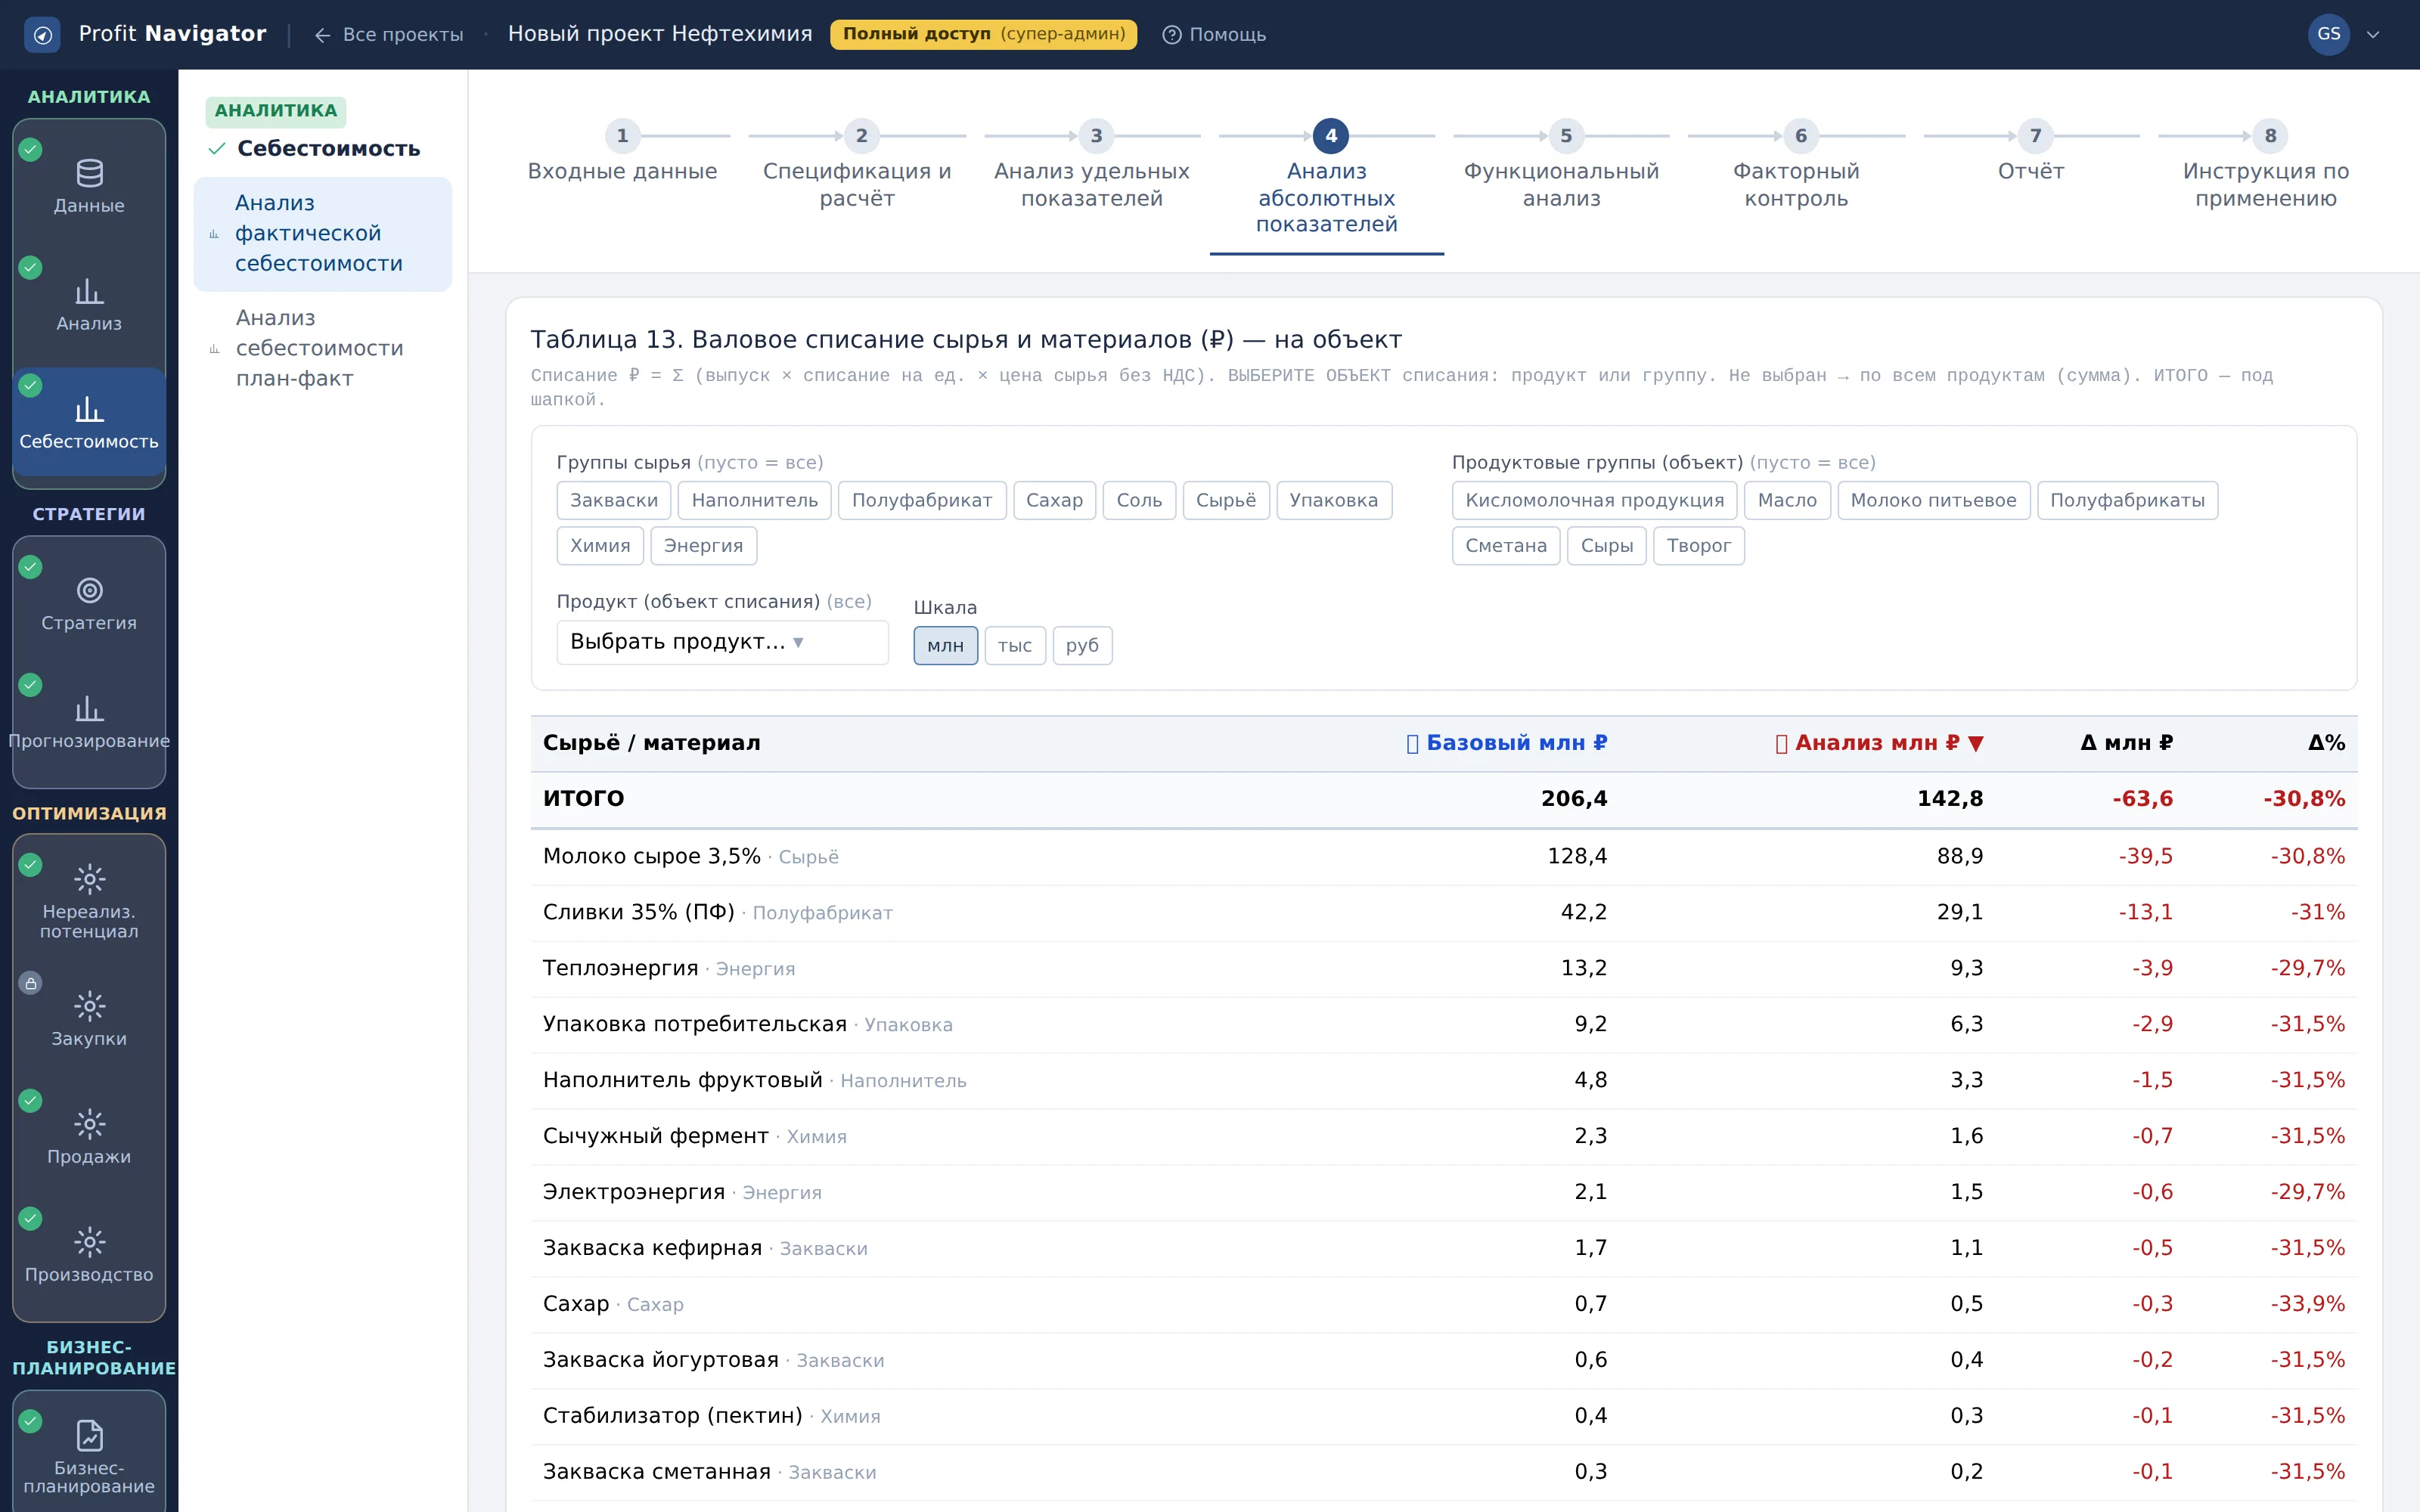
Таблица 13. Валовое списание сырья и материалов (₽)
Что показывает: списание в рублях: сумма произведений выпуска, нормы списания на единицу и цены сырья без НДС. Объект — продукт или группа.
Как читать: все три сомножителя движутся одновременно, поэтому валовое списание само по себе не объясняет причину. Оно задаёт масштаб: показывает, где вообще есть деньги, ради которых стоит разбираться.
Что делать: отберите материалы с наибольшим абсолютным ростом и разложите их на пятой вкладке — там вклад каждого сомножителя посчитан отдельно.
Кадр 3. Таблица 14. Валовое списание сырья и материалов (натуральное)
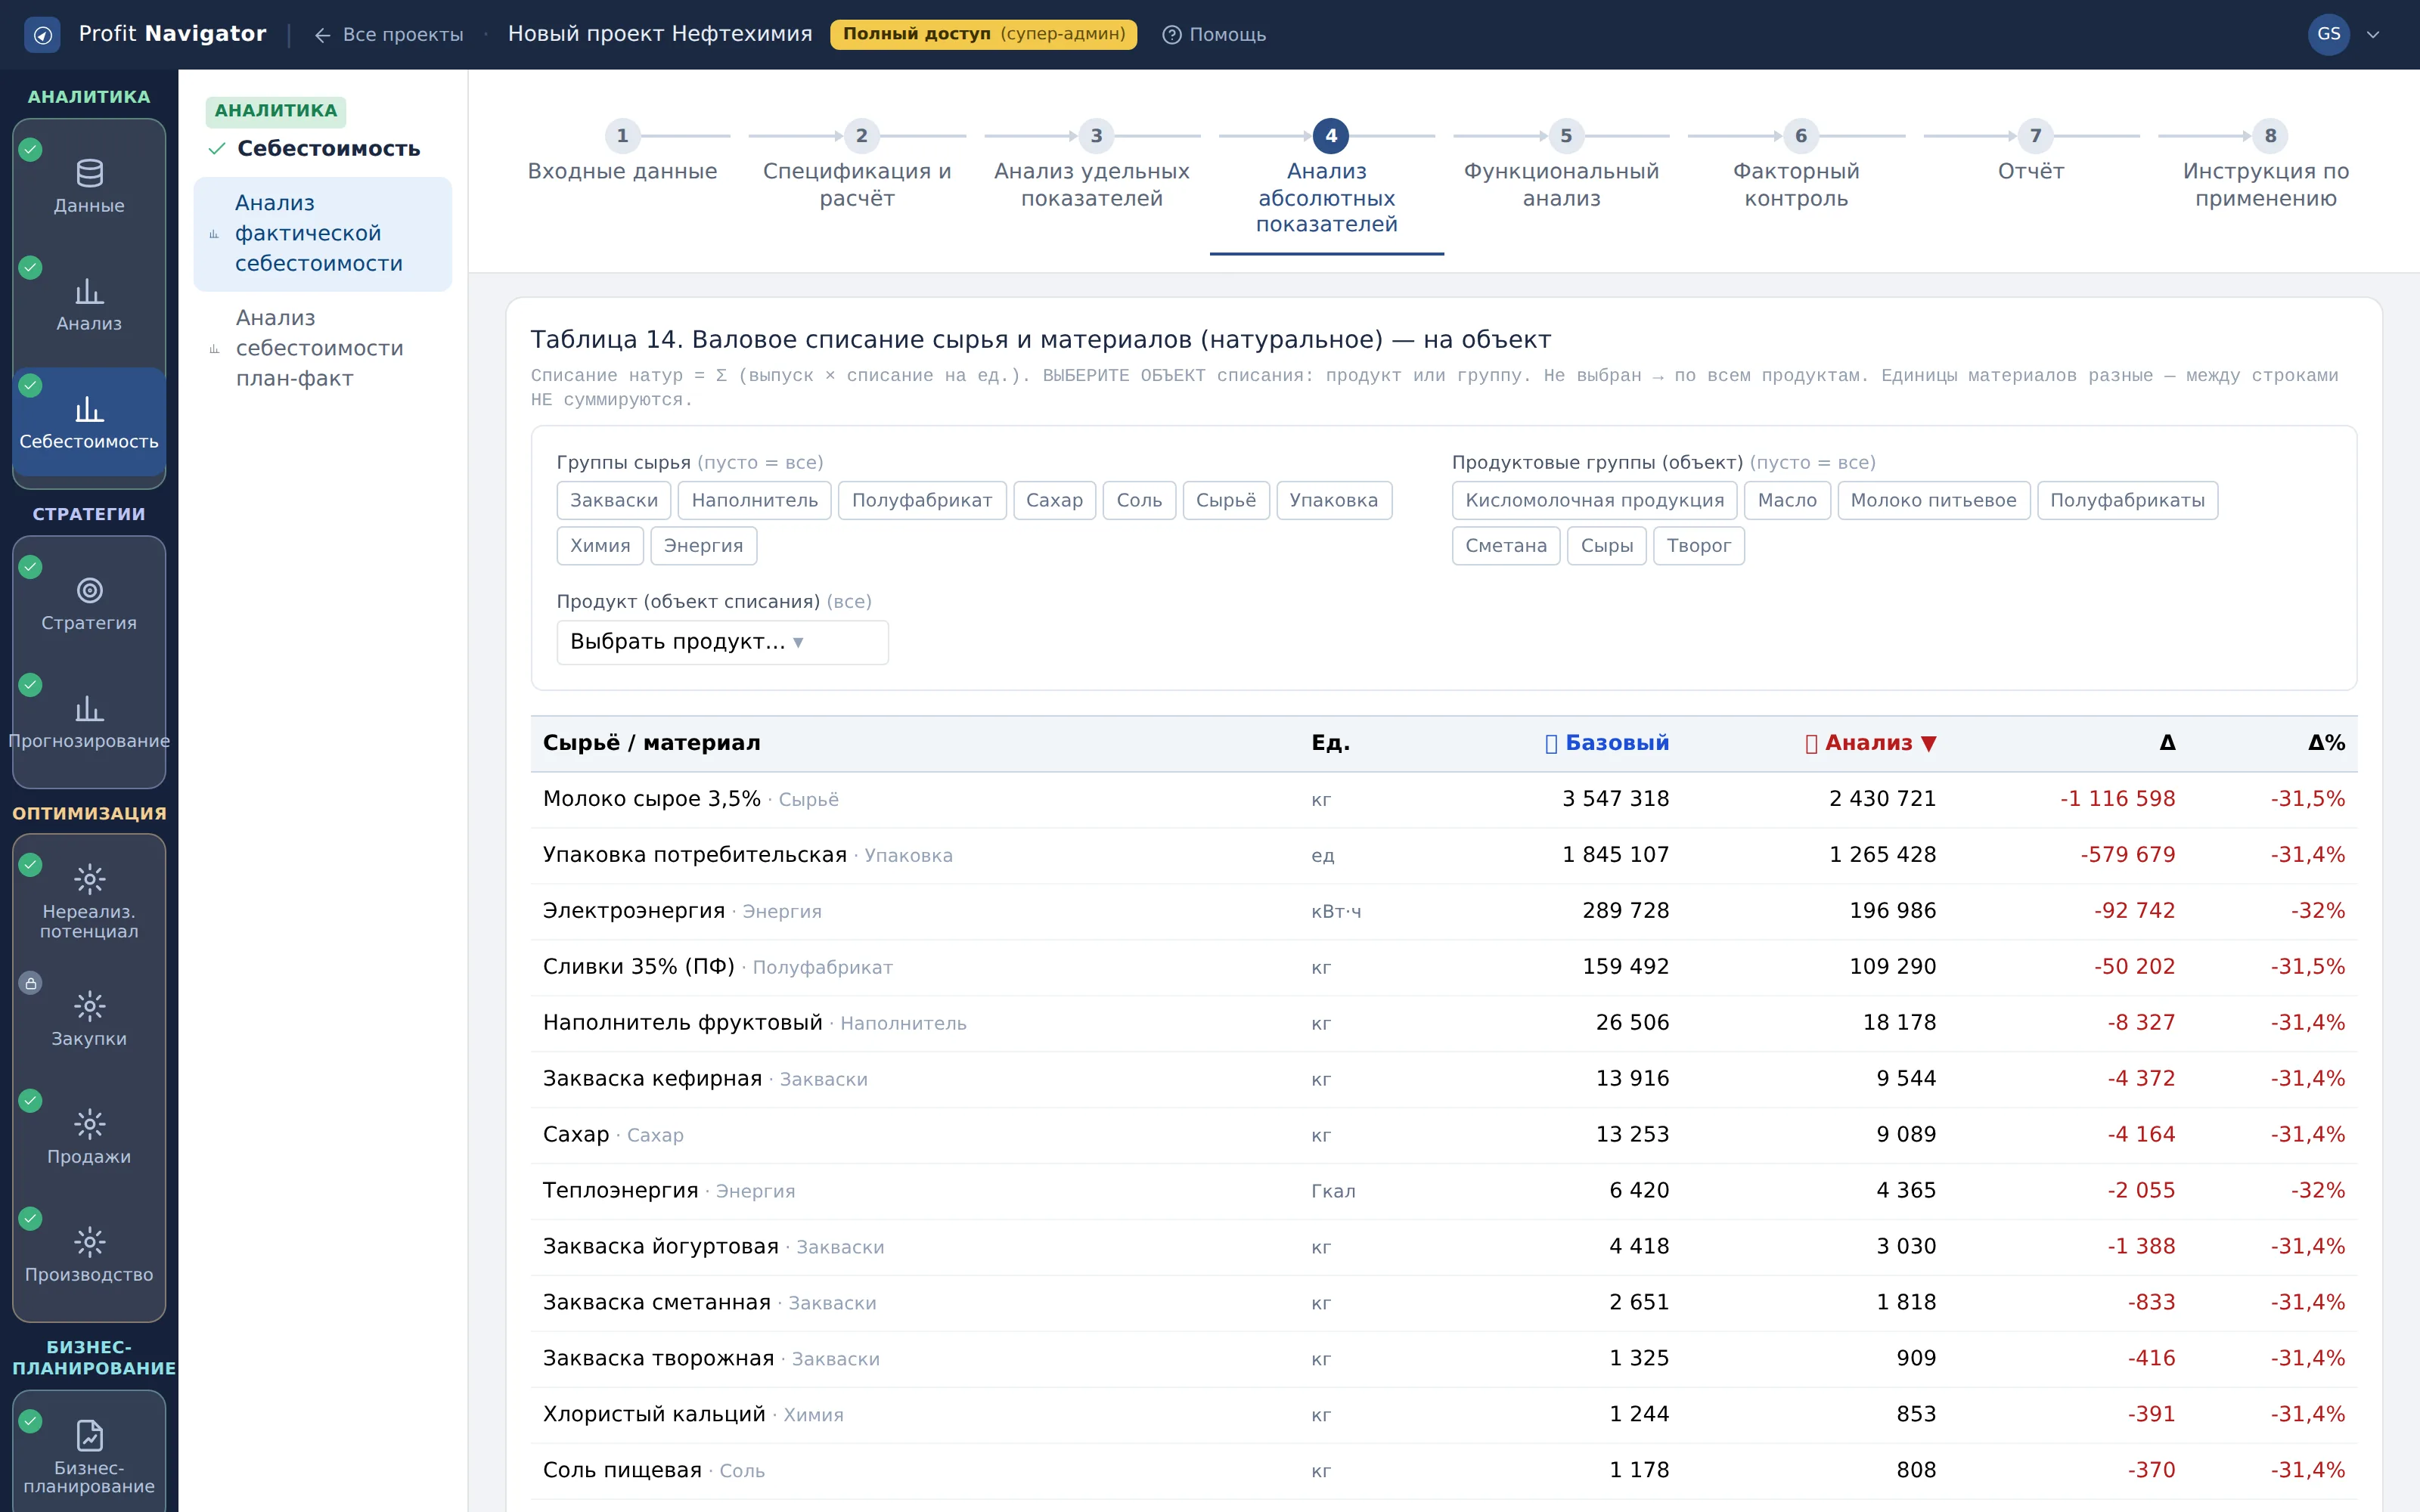
Таблица 14. Валовое списание сырья и материалов (натуральное)
Что показывает: то же списание в физических единицах: сумма произведений выпуска и списания на единицу, без цен.
Как читать: натуральная таблица очищена от цен, поэтому её движение — это только объём и нормативы. Разница в динамике между Таблицами 13 и 14 и есть ценовой вклад.
Что делать: читайте пару 13 и 14 вместе: это быстрый способ отделить подорожание от перерасхода без факторного анализа. Единицы материалов разные — итог по столбцу не складывайте.
Кадр 4. Таблица 15. Валовый выпуск готовой продукции (₽)
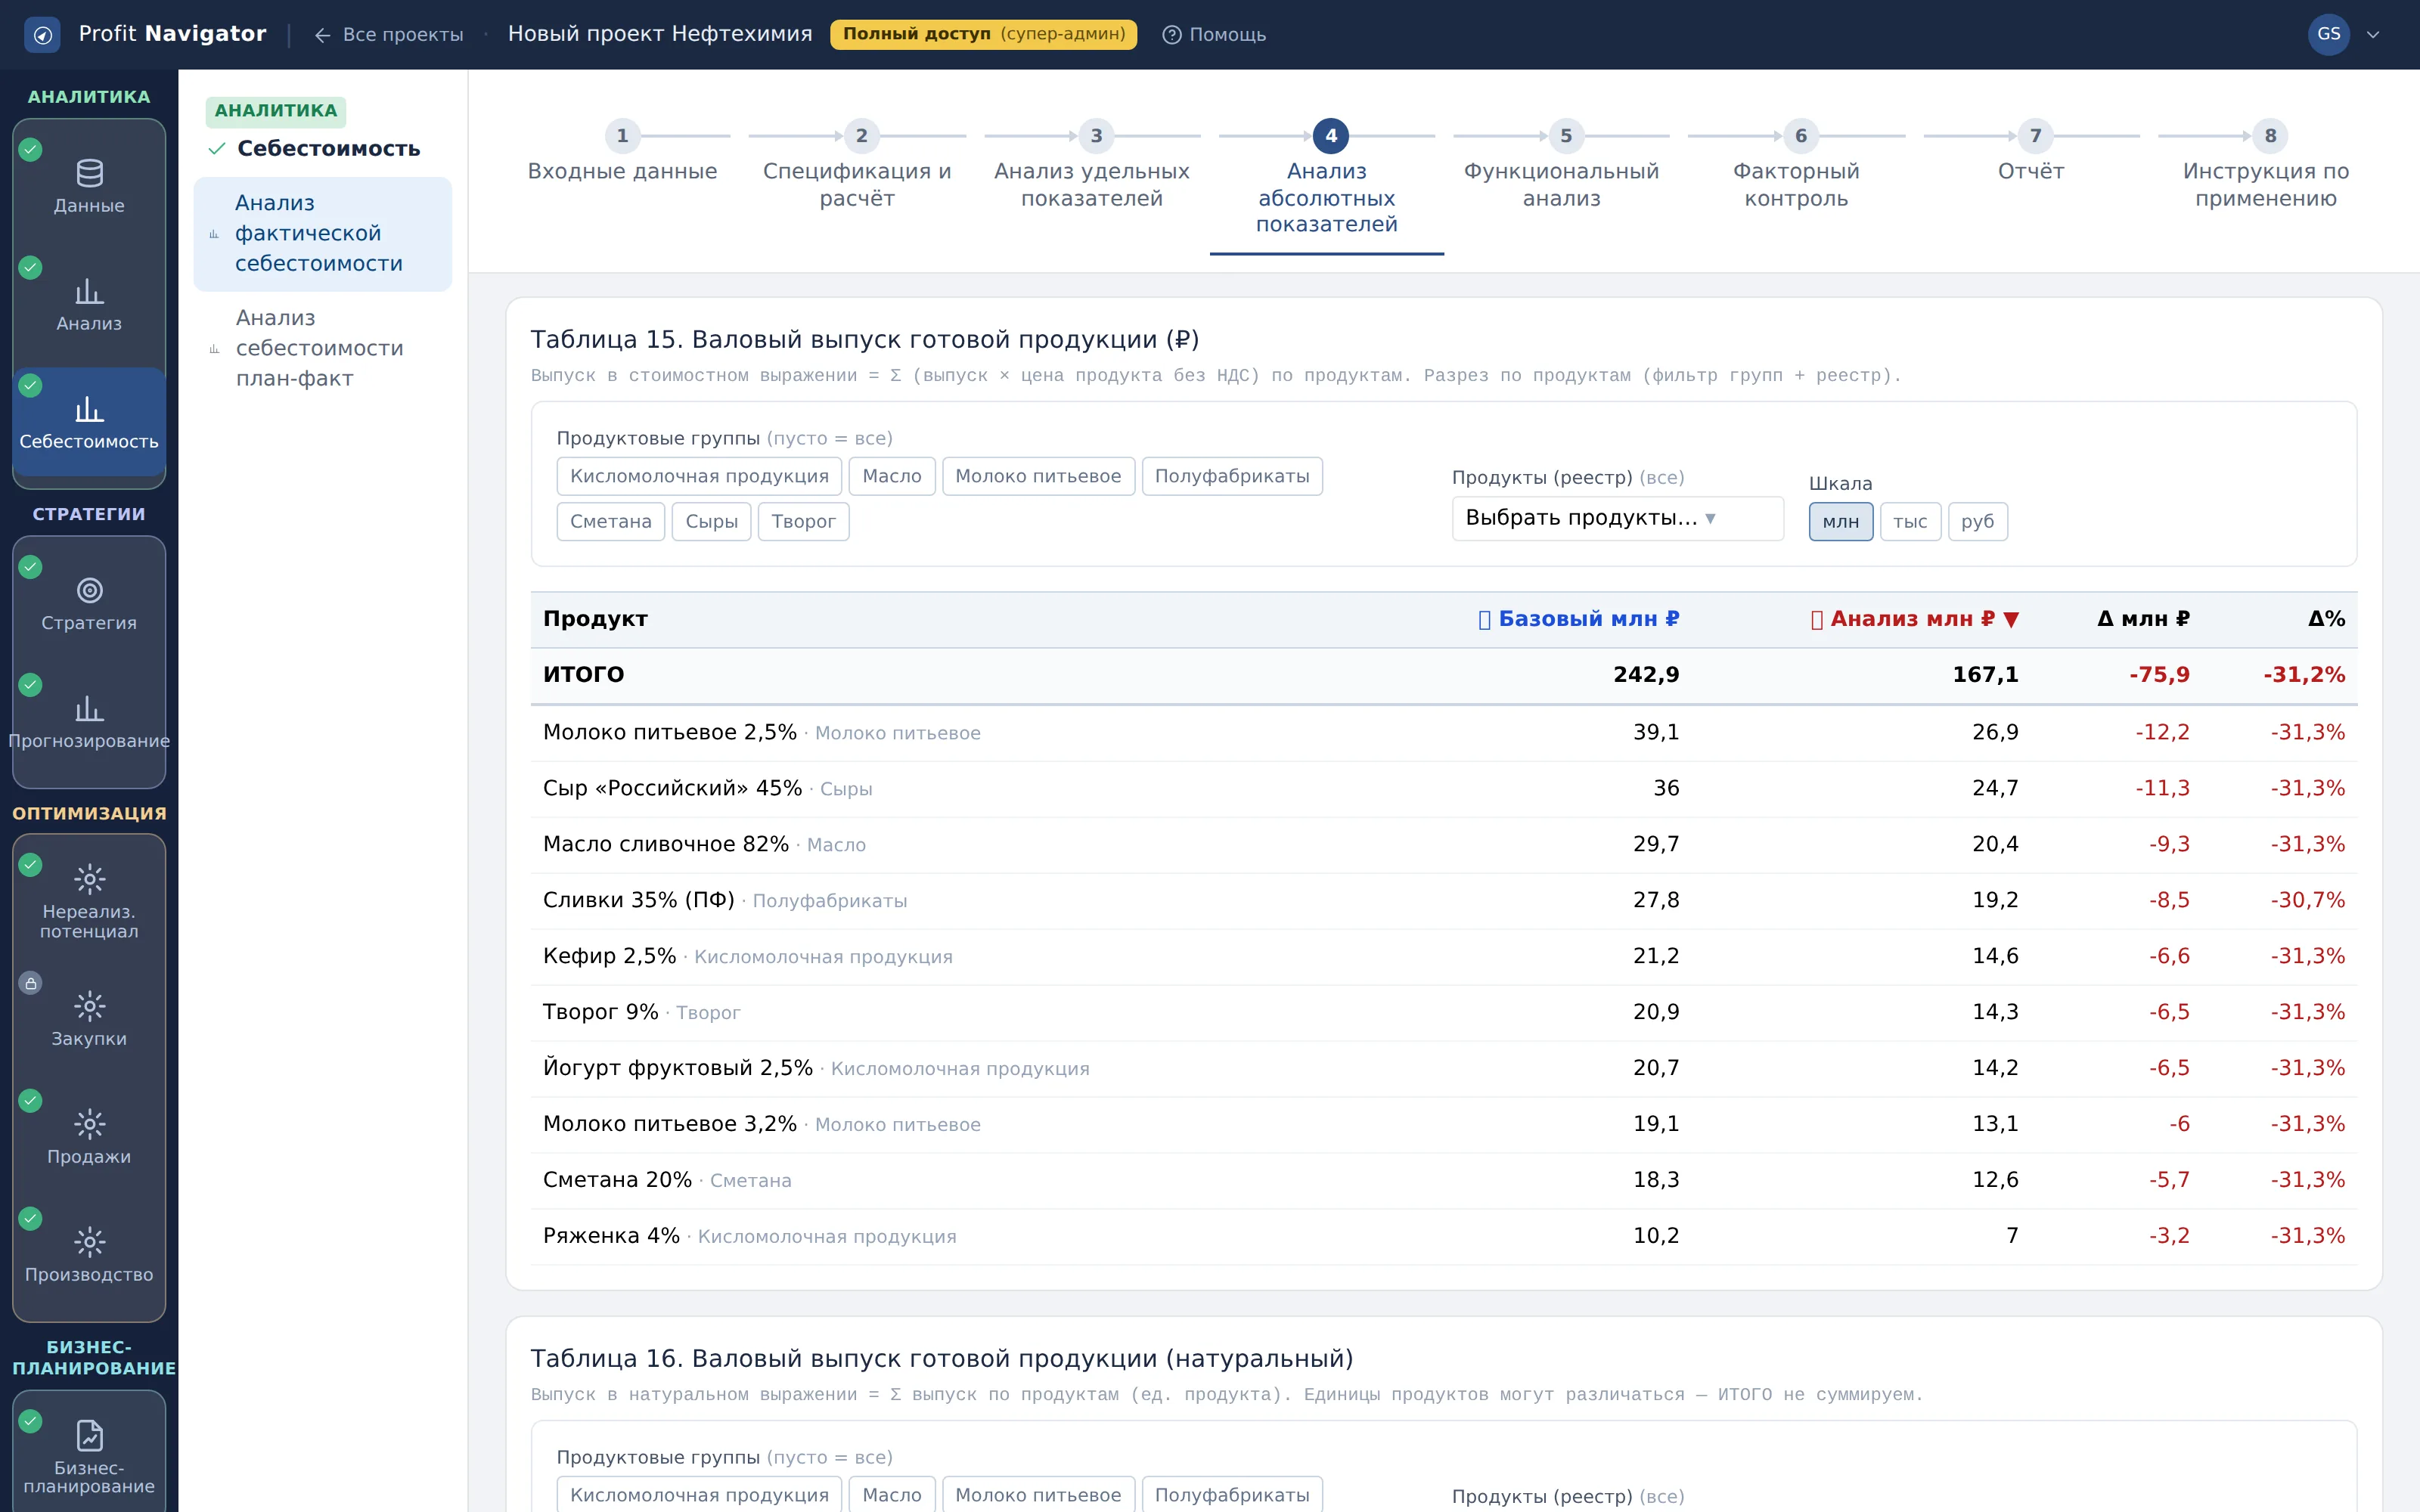
Таблица 15. Валовый выпуск готовой продукции (₽)
Что показывает: выпуск в стоимостном выражении — сумма произведений выпуска и цены продукта без НДС, по продуктам.
Как читать: это верхняя граница возможной выручки по произведённому объёму. Сопоставление с Таблицей 12 показывает, какая доля стоимости выпуска остаётся предприятию как маржа.
Что делать: посчитайте отношение маржи к стоимости выпуска по продуктам: получите рентабельность, сопоставимую между позициями.
Кадр 5. Таблица 16. Валовый выпуск готовой продукции (натуральный)
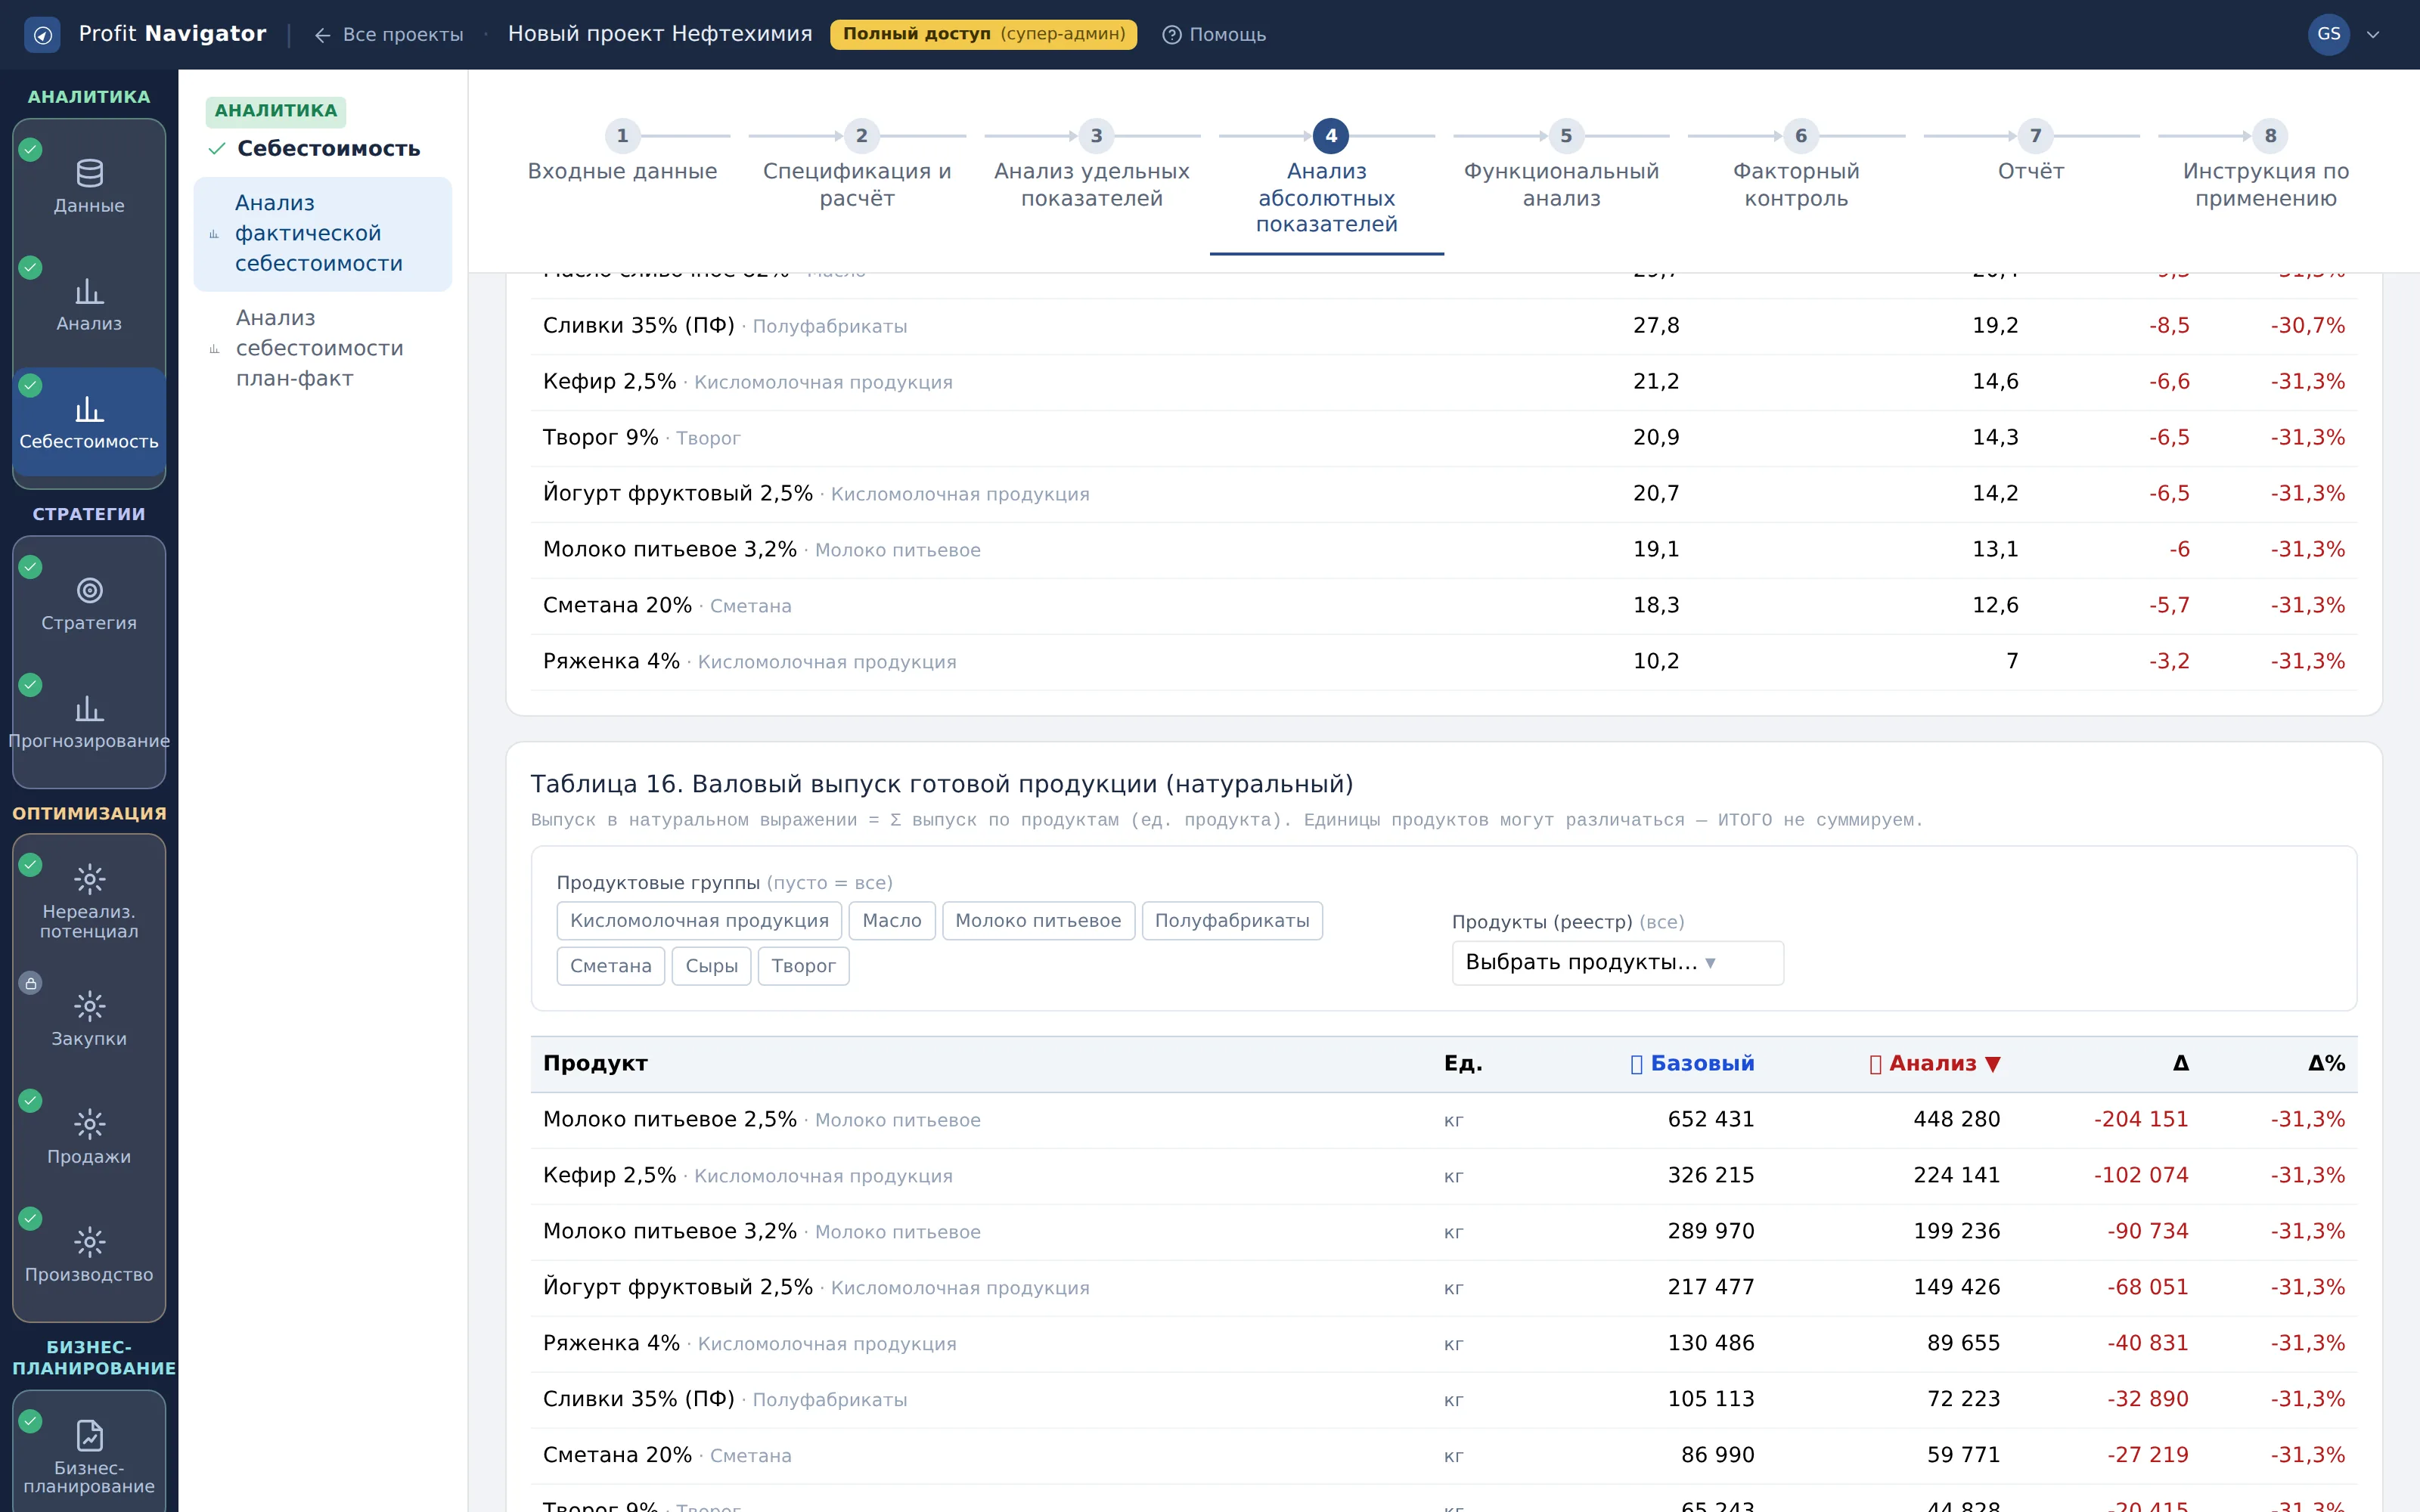
Таблица 16. Валовый выпуск готовой продукции (натуральный)
Что показывает: выпуск в натуральных единицах по продуктам — сумма объёмов производства.
Как читать: натуральный выпуск — первичный драйвер всего раздела. Единицы у продуктов могут различаться, поэтому итог по столбцу складывать нельзя, а сравнивать позиции между собой можно только внутри одной единицы измерения.
Что делать: проверьте, как изменился выпуск, прежде чем судить об изменении расходов: половина движений в абсолютных таблицах объясняется именно объёмом.
Вкладка 5. Функциональный анализ
Понять поведение затрат: доходы и расходы за период, операционный рычаг, структура себестоимости.
Кадр 1. Период
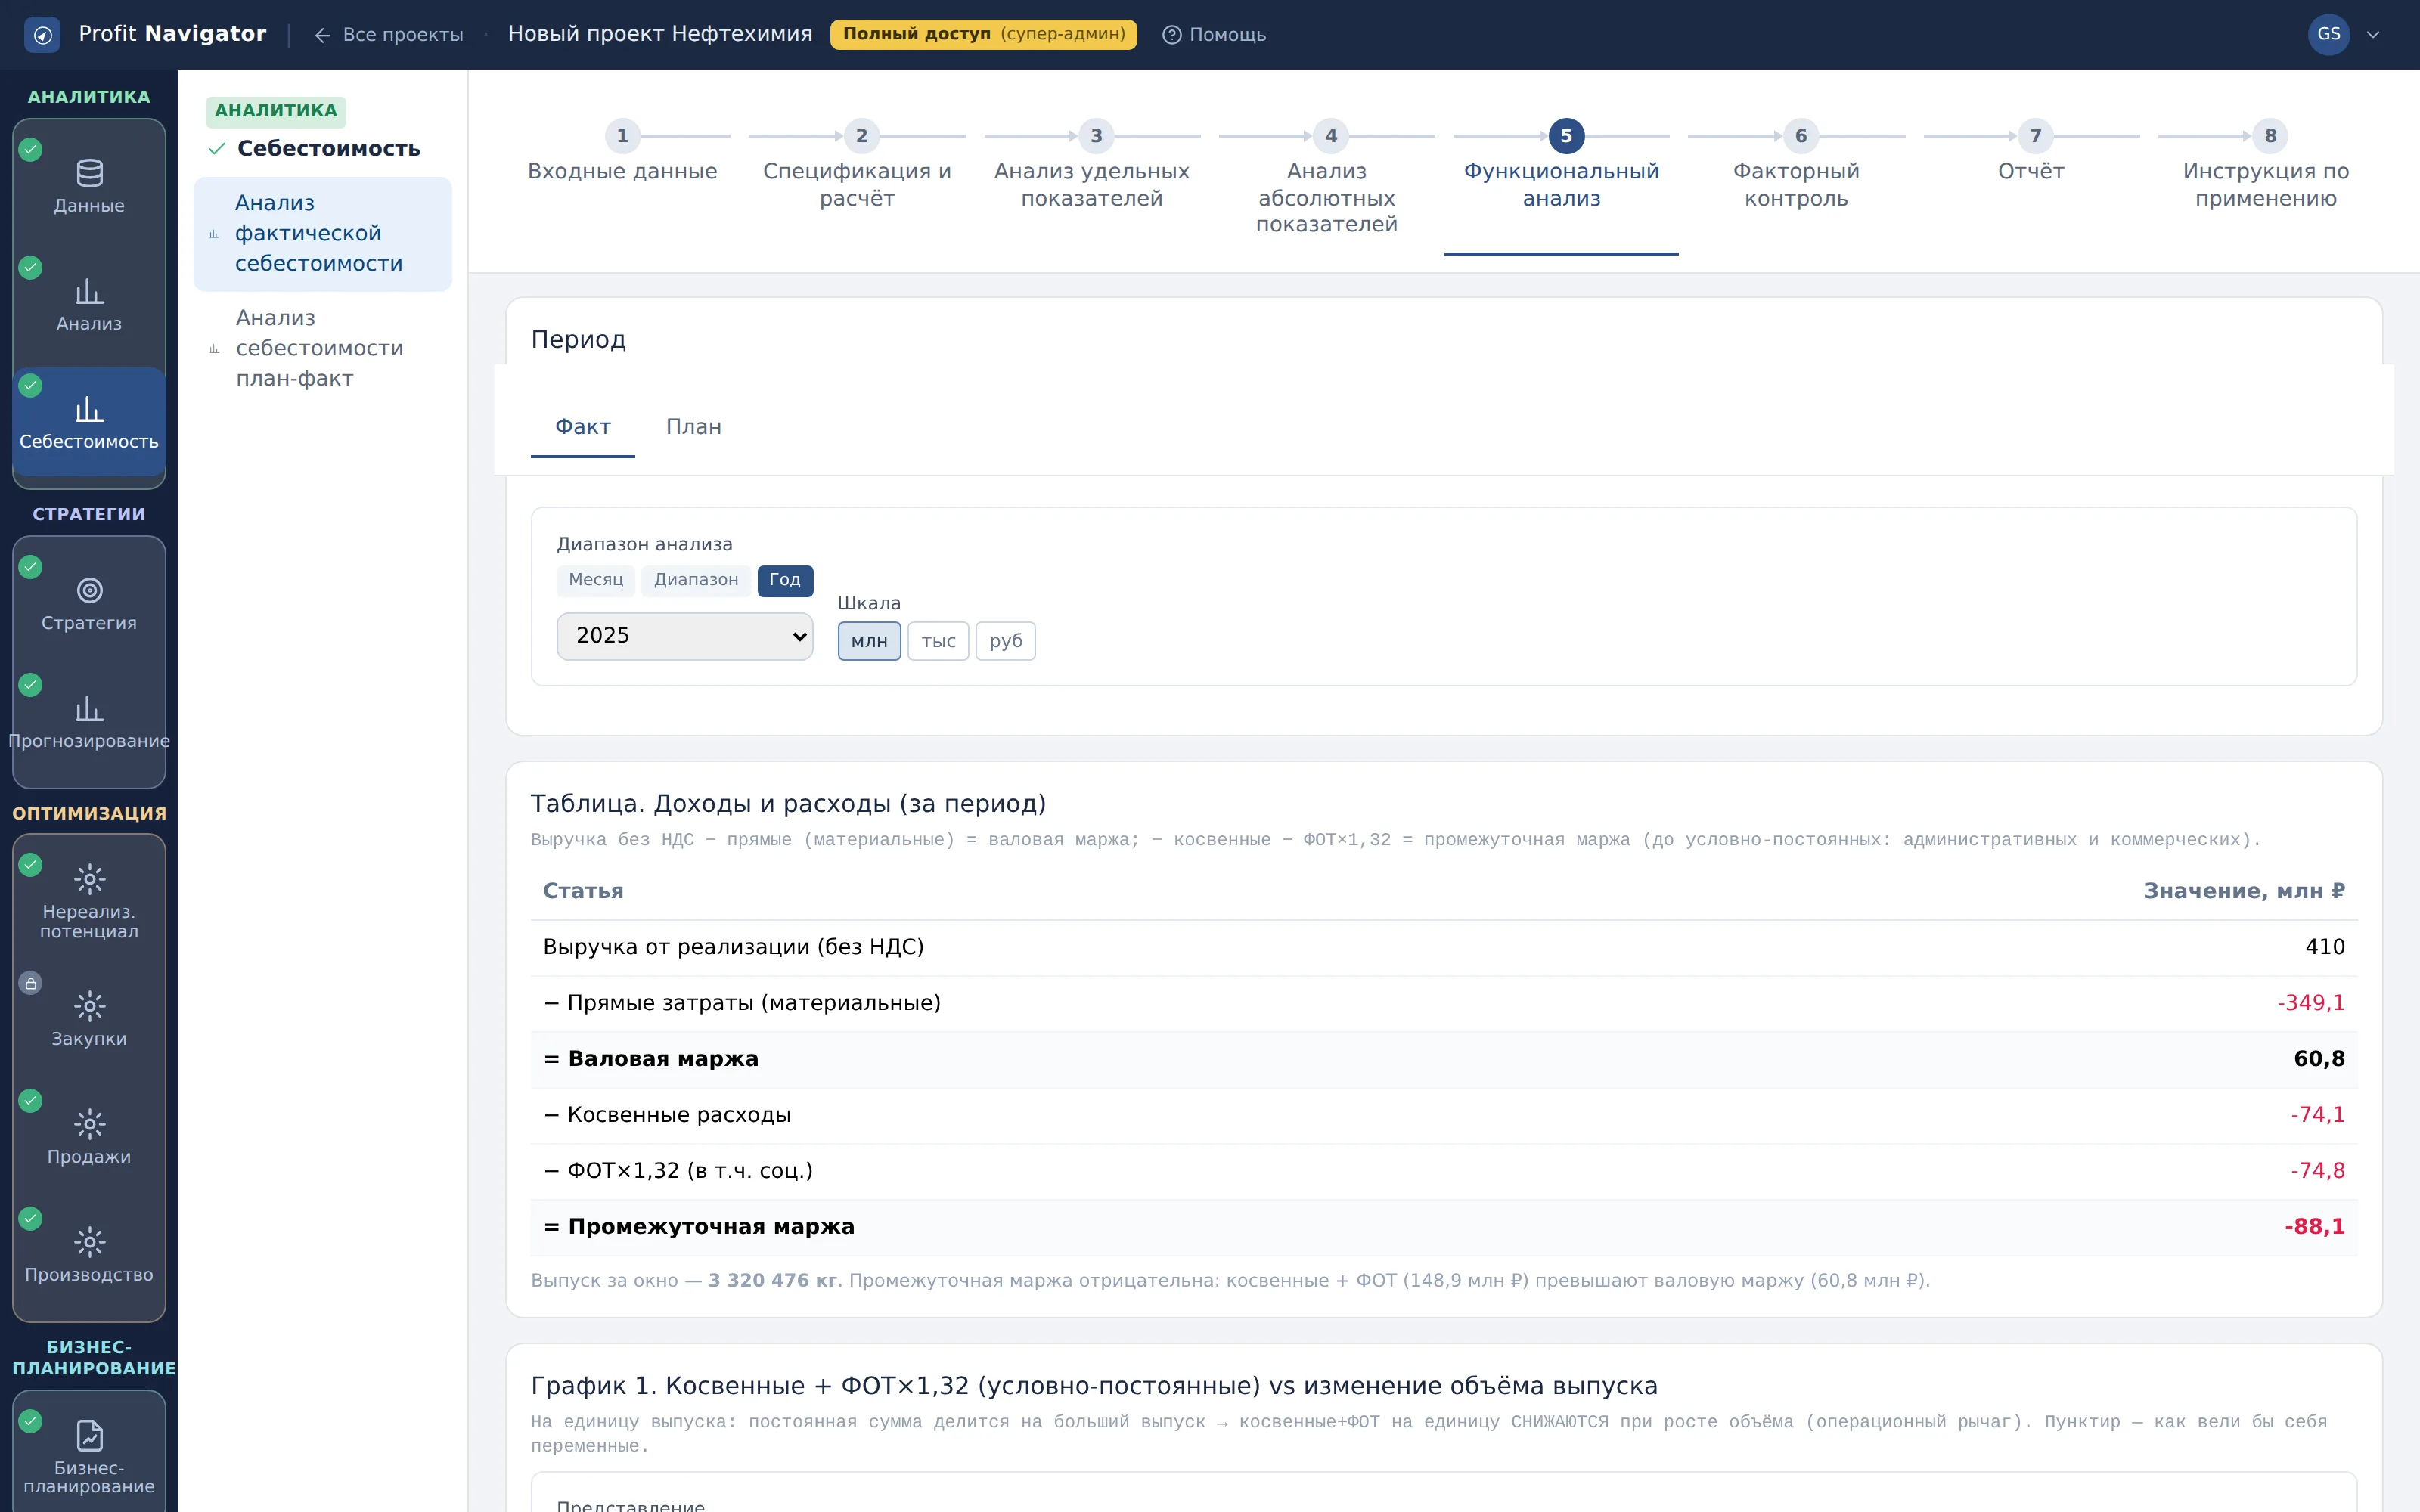
Период
Что показывает: один срез — окно, за которое считаются «Доходы и расходы» и структура себестоимости.
Как читать: вкладка не сопоставляет два состояния: она объясняет поведение затрат внутри одного окна.
Что делать: берите окно не меньше нескольких месяцев — на одном месяце поведение постоянных затрат не читается.
Кадр 2. Таблица. Доходы и расходы (за период)
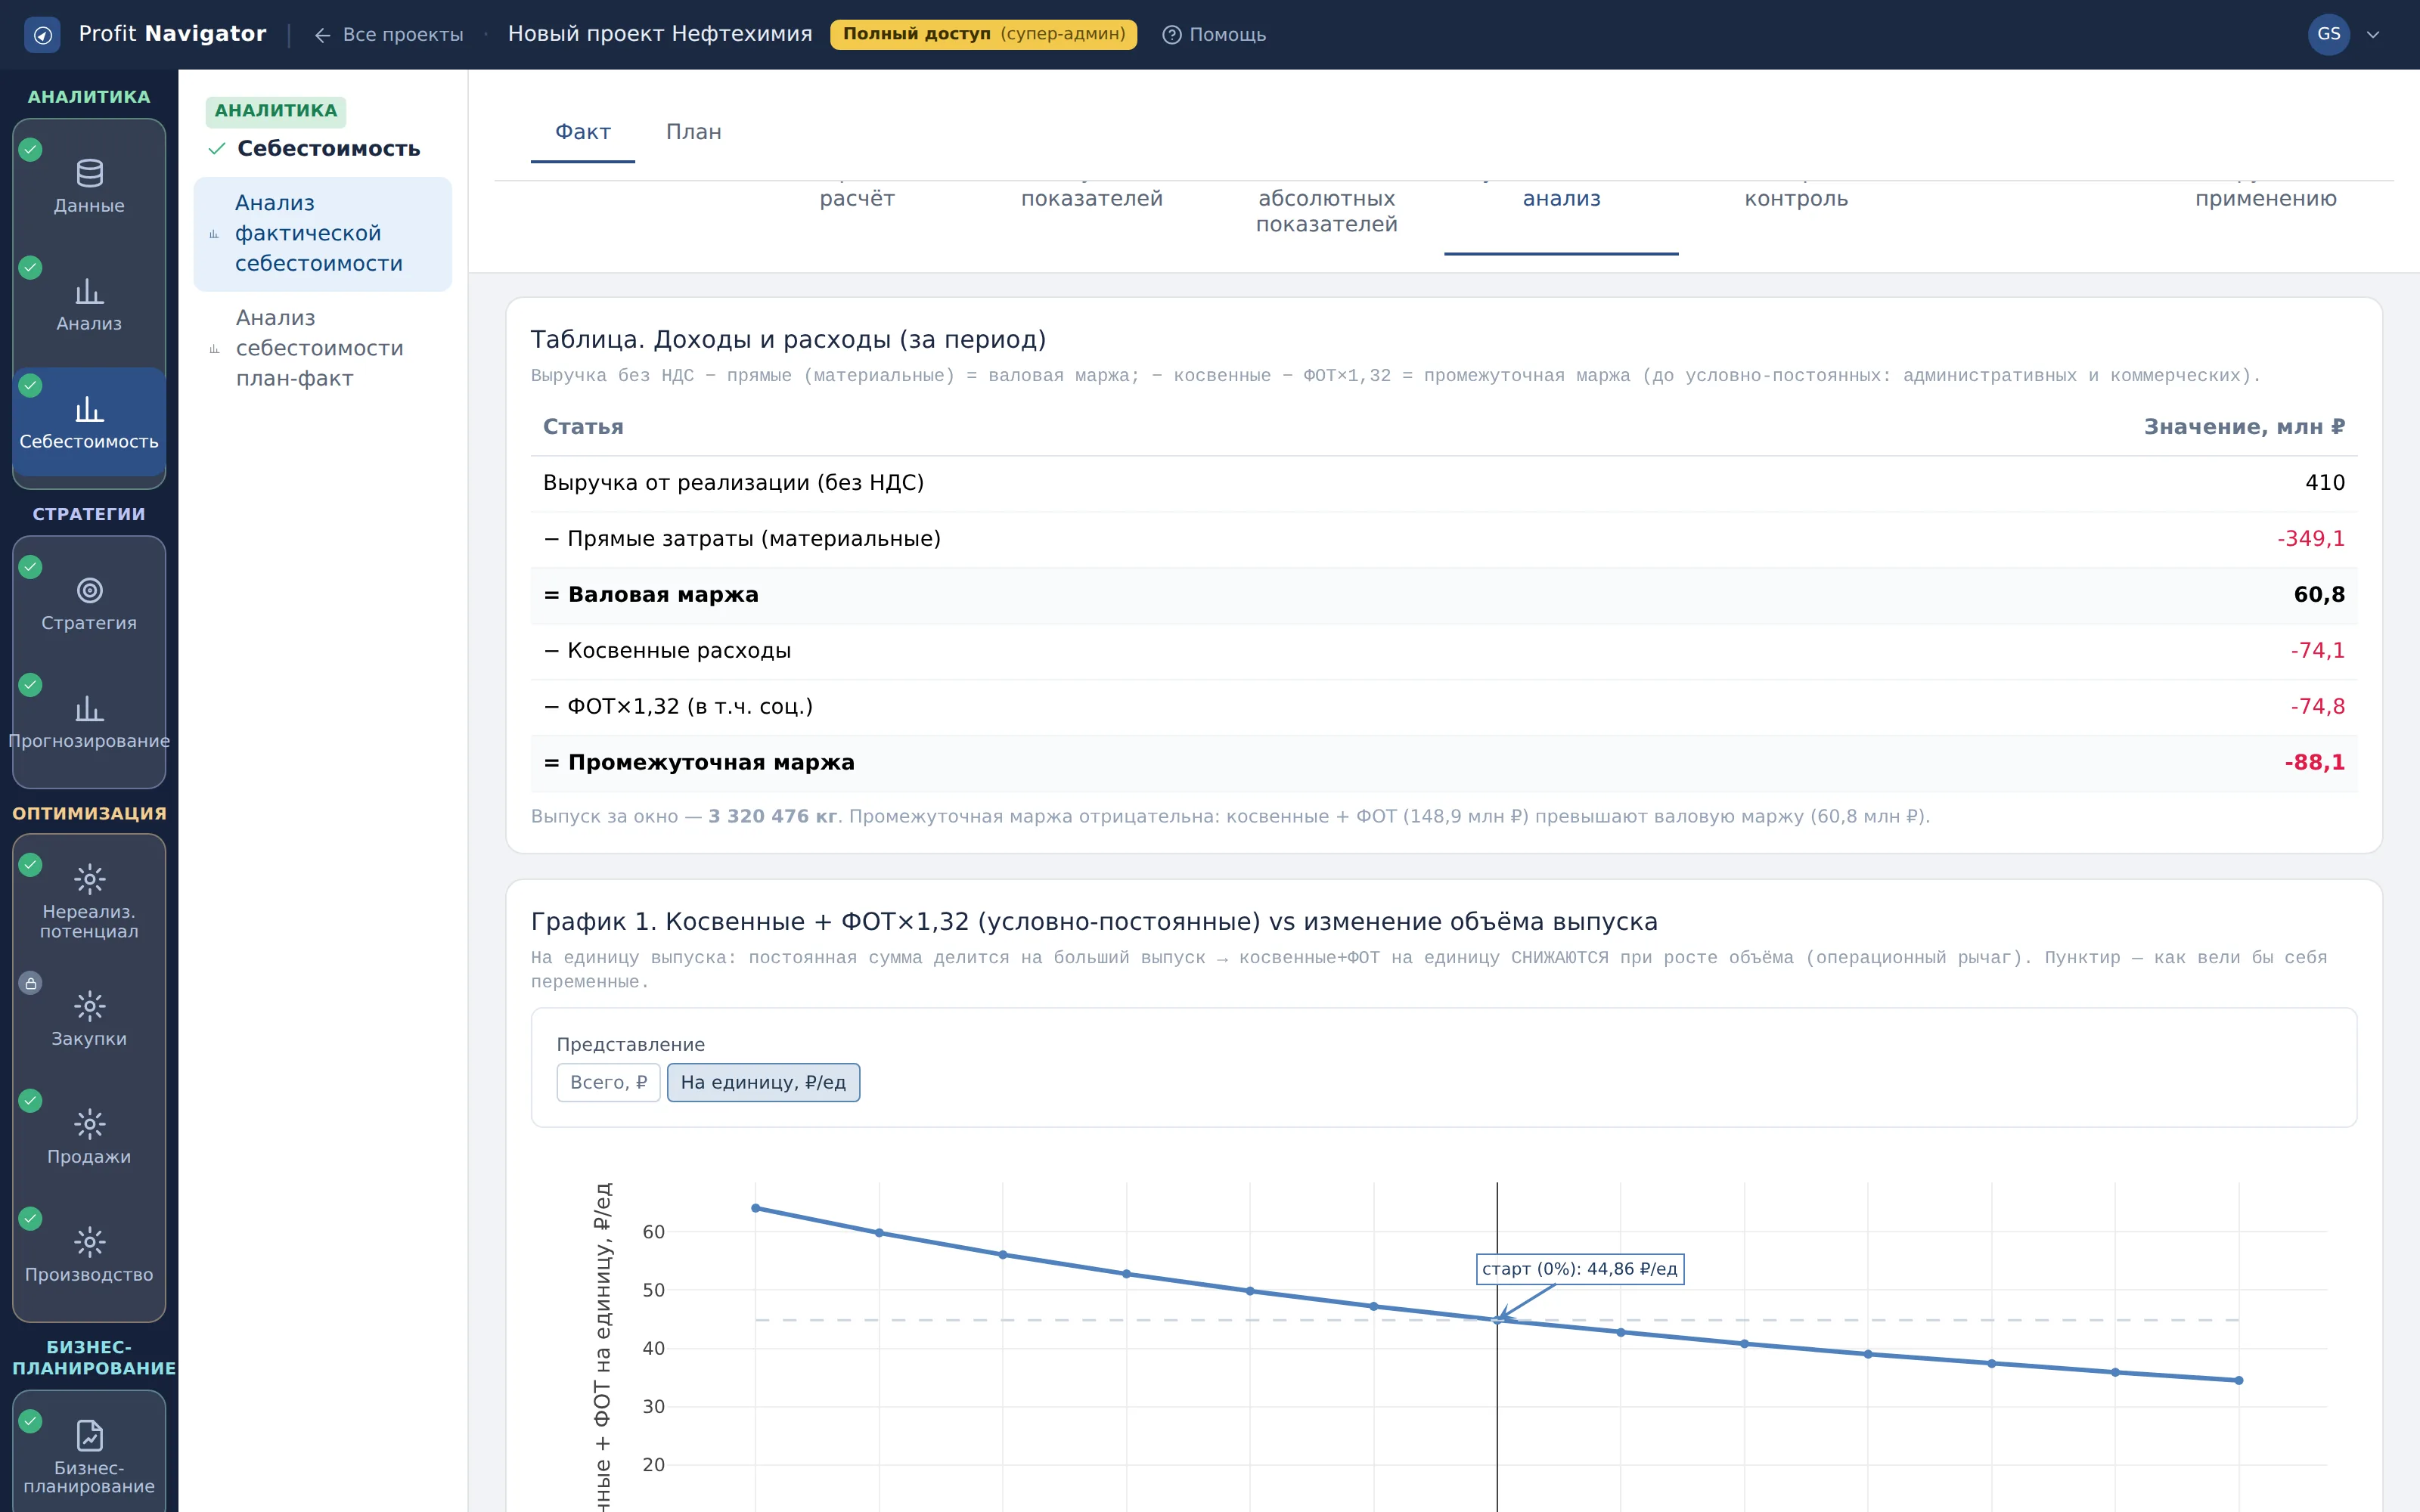
Таблица. Доходы и расходы (за период)
Что показывает: путь от выручки без НДС к промежуточной марже: минус прямые материальные затраты даёт валовую маржу, минус косвенные и ФОТ с коэффициентом 1,32 — промежуточную маржу.
Как читать: промежуточная маржа считается до условно-постоянных расходов — административных и коммерческих. Коэффициент 1,32 включает социальные отчисления. Отрицательная промежуточная маржа означает, что косвенные расходы и ФОТ превышают валовую маржу: продукт продаётся выше материальной себестоимости, но не покрывает содержание производства.
Что делать: запомните уровень валовой и промежуточной маржи: следующий график показывает, как этот уровень зависит от объёма выпуска.
Кадр 3. График 1. Косвенные + ФОТ×1,32 против изменения объёма выпуска
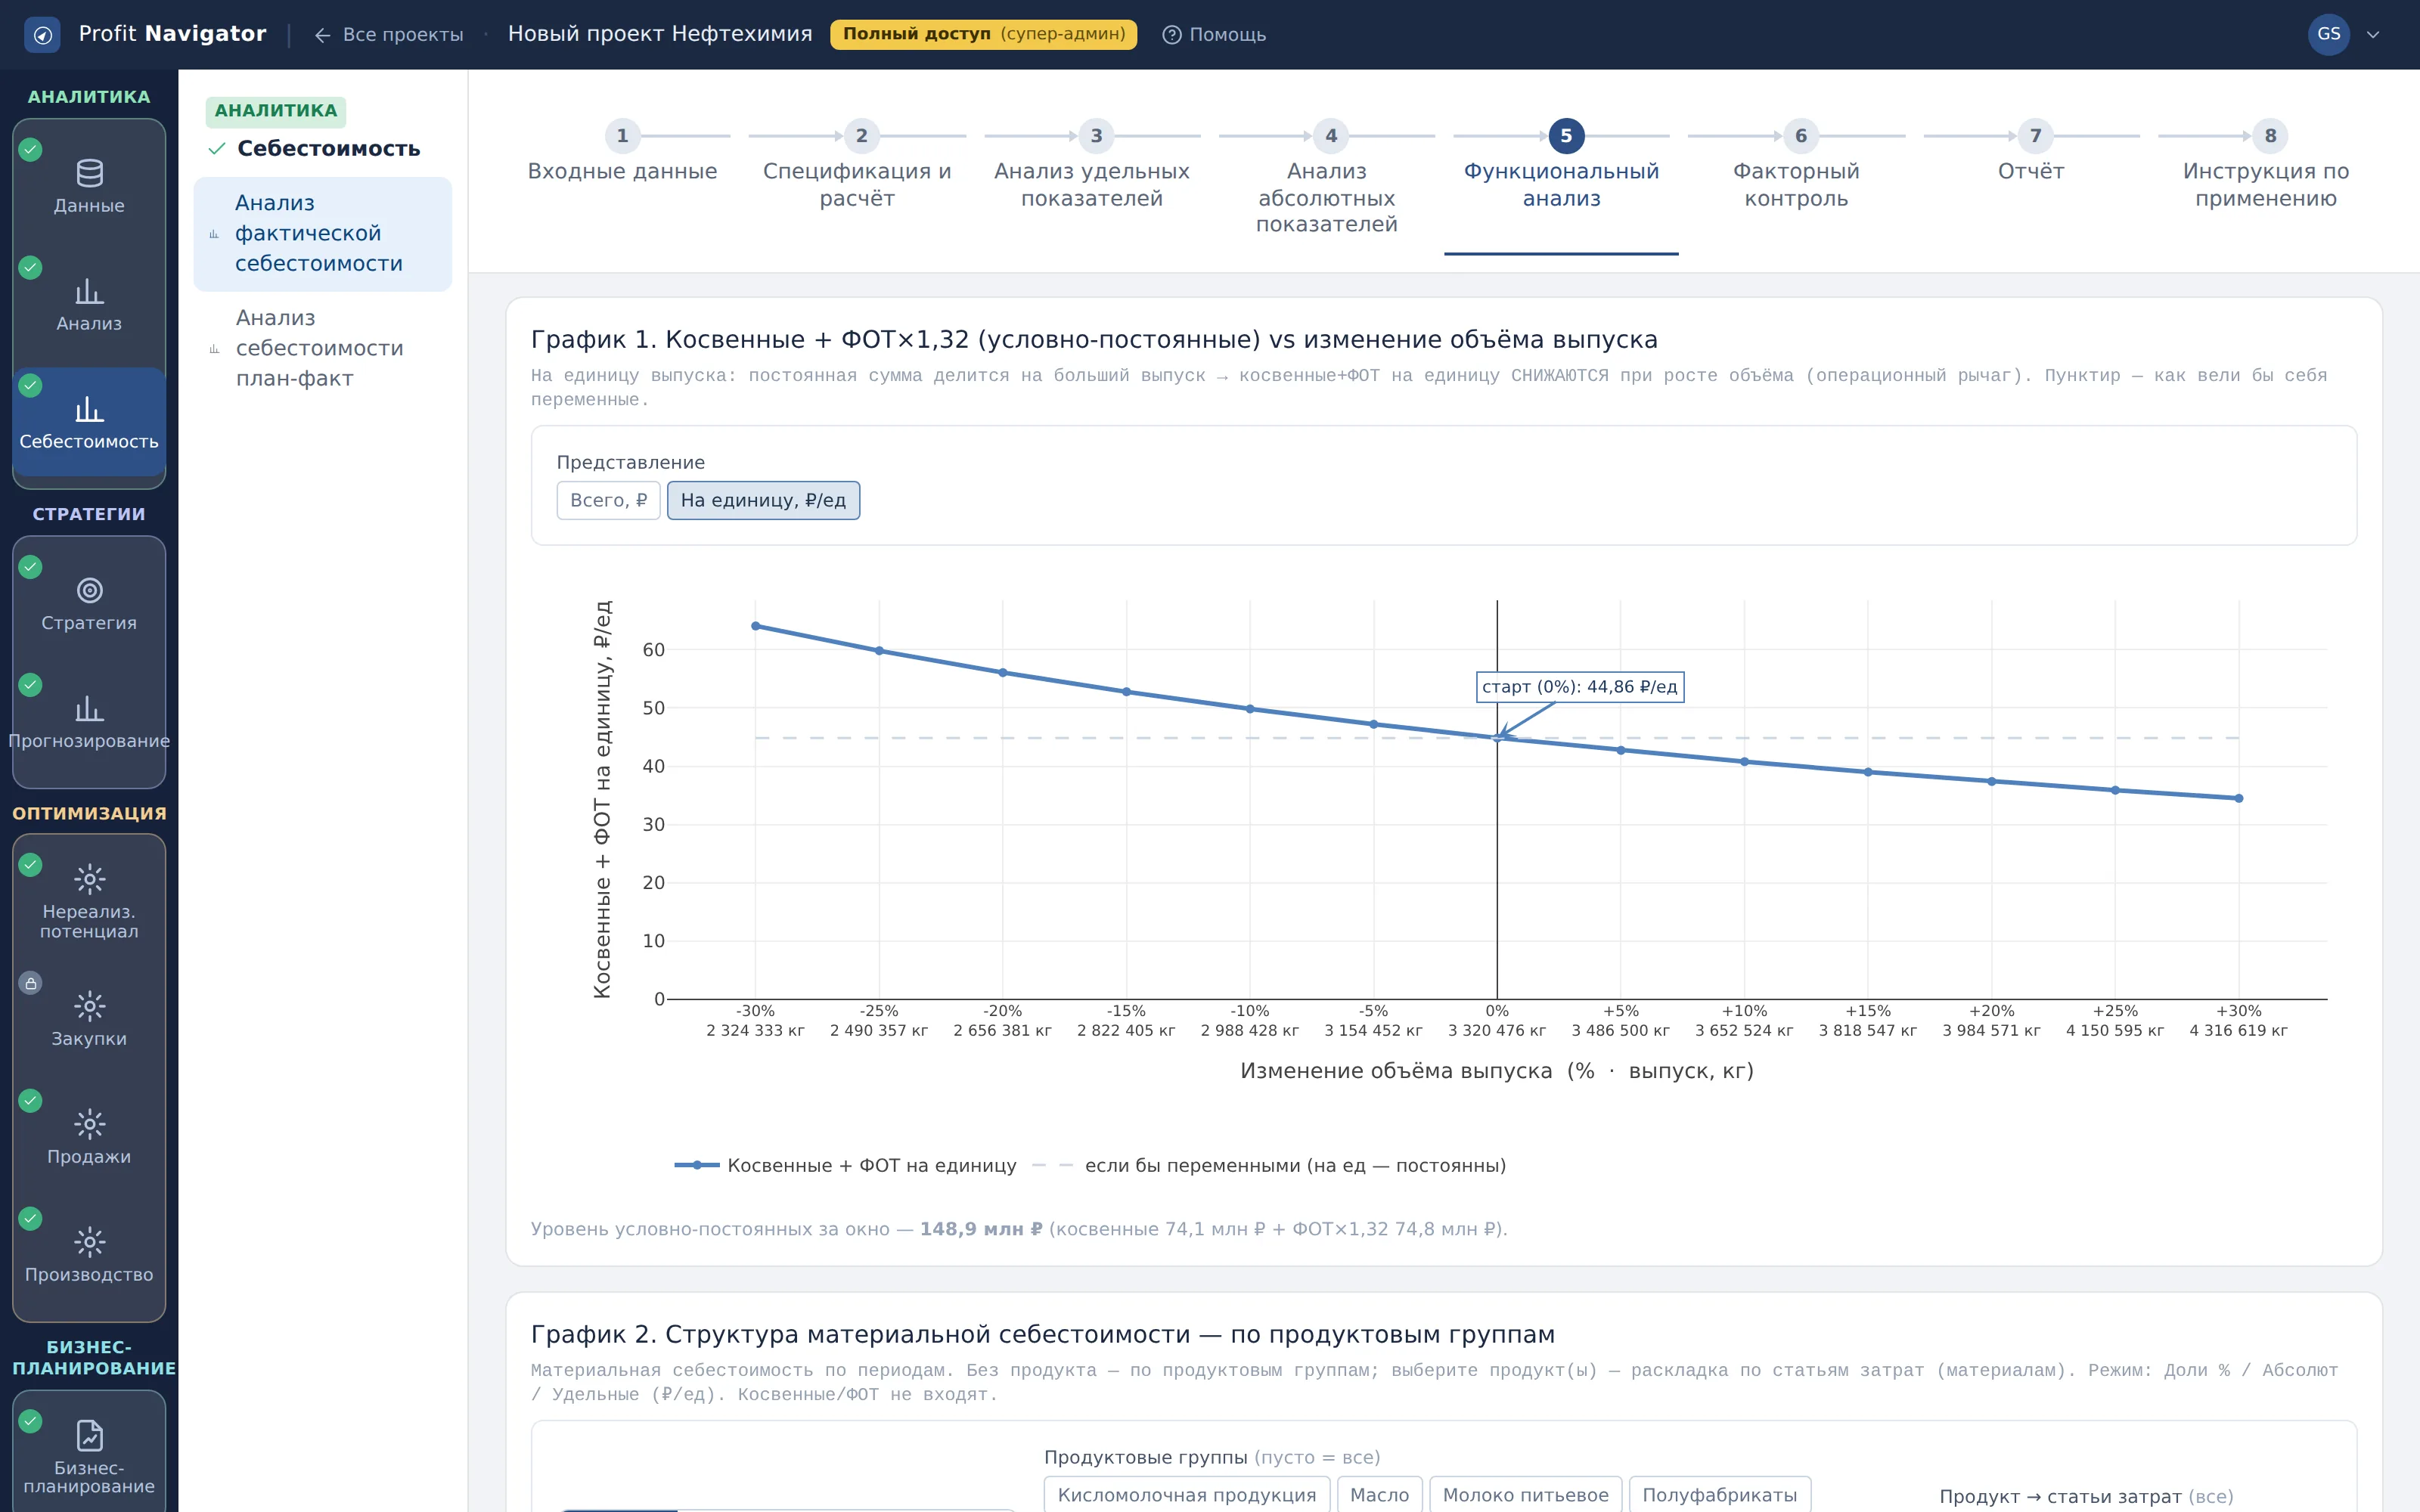
График 1. Косвенные + ФОТ×1,32 против изменения объёма выпуска
Что показывает: поведение условно-постоянных расходов при изменении объёма. Синяя линия — факт, пунктир — как вели бы себя переменные затраты. Переключатель «Всего» и «На единицу» меняет смысл картины.
Как читать: это операционный рычаг. В абсолюте постоянные расходы не зависят от объёма и линия плоская; в пересчёте на единицу та же сумма делится на больший выпуск и удельные расходы снижаются. Отсюда правило: рост объёма сам по себе снижает себестоимость единицы, а падение объёма её поднимает, даже когда цены и нормативы не менялись.
Что делать: посмотрите оба представления. «На единицу» даёт ответ на вопрос, сколько нужно выпускать, чтобы удельные постоянные расходы стали приемлемыми.
Кадр 4. График 2. Структура материальной себестоимости — по продуктовым группам
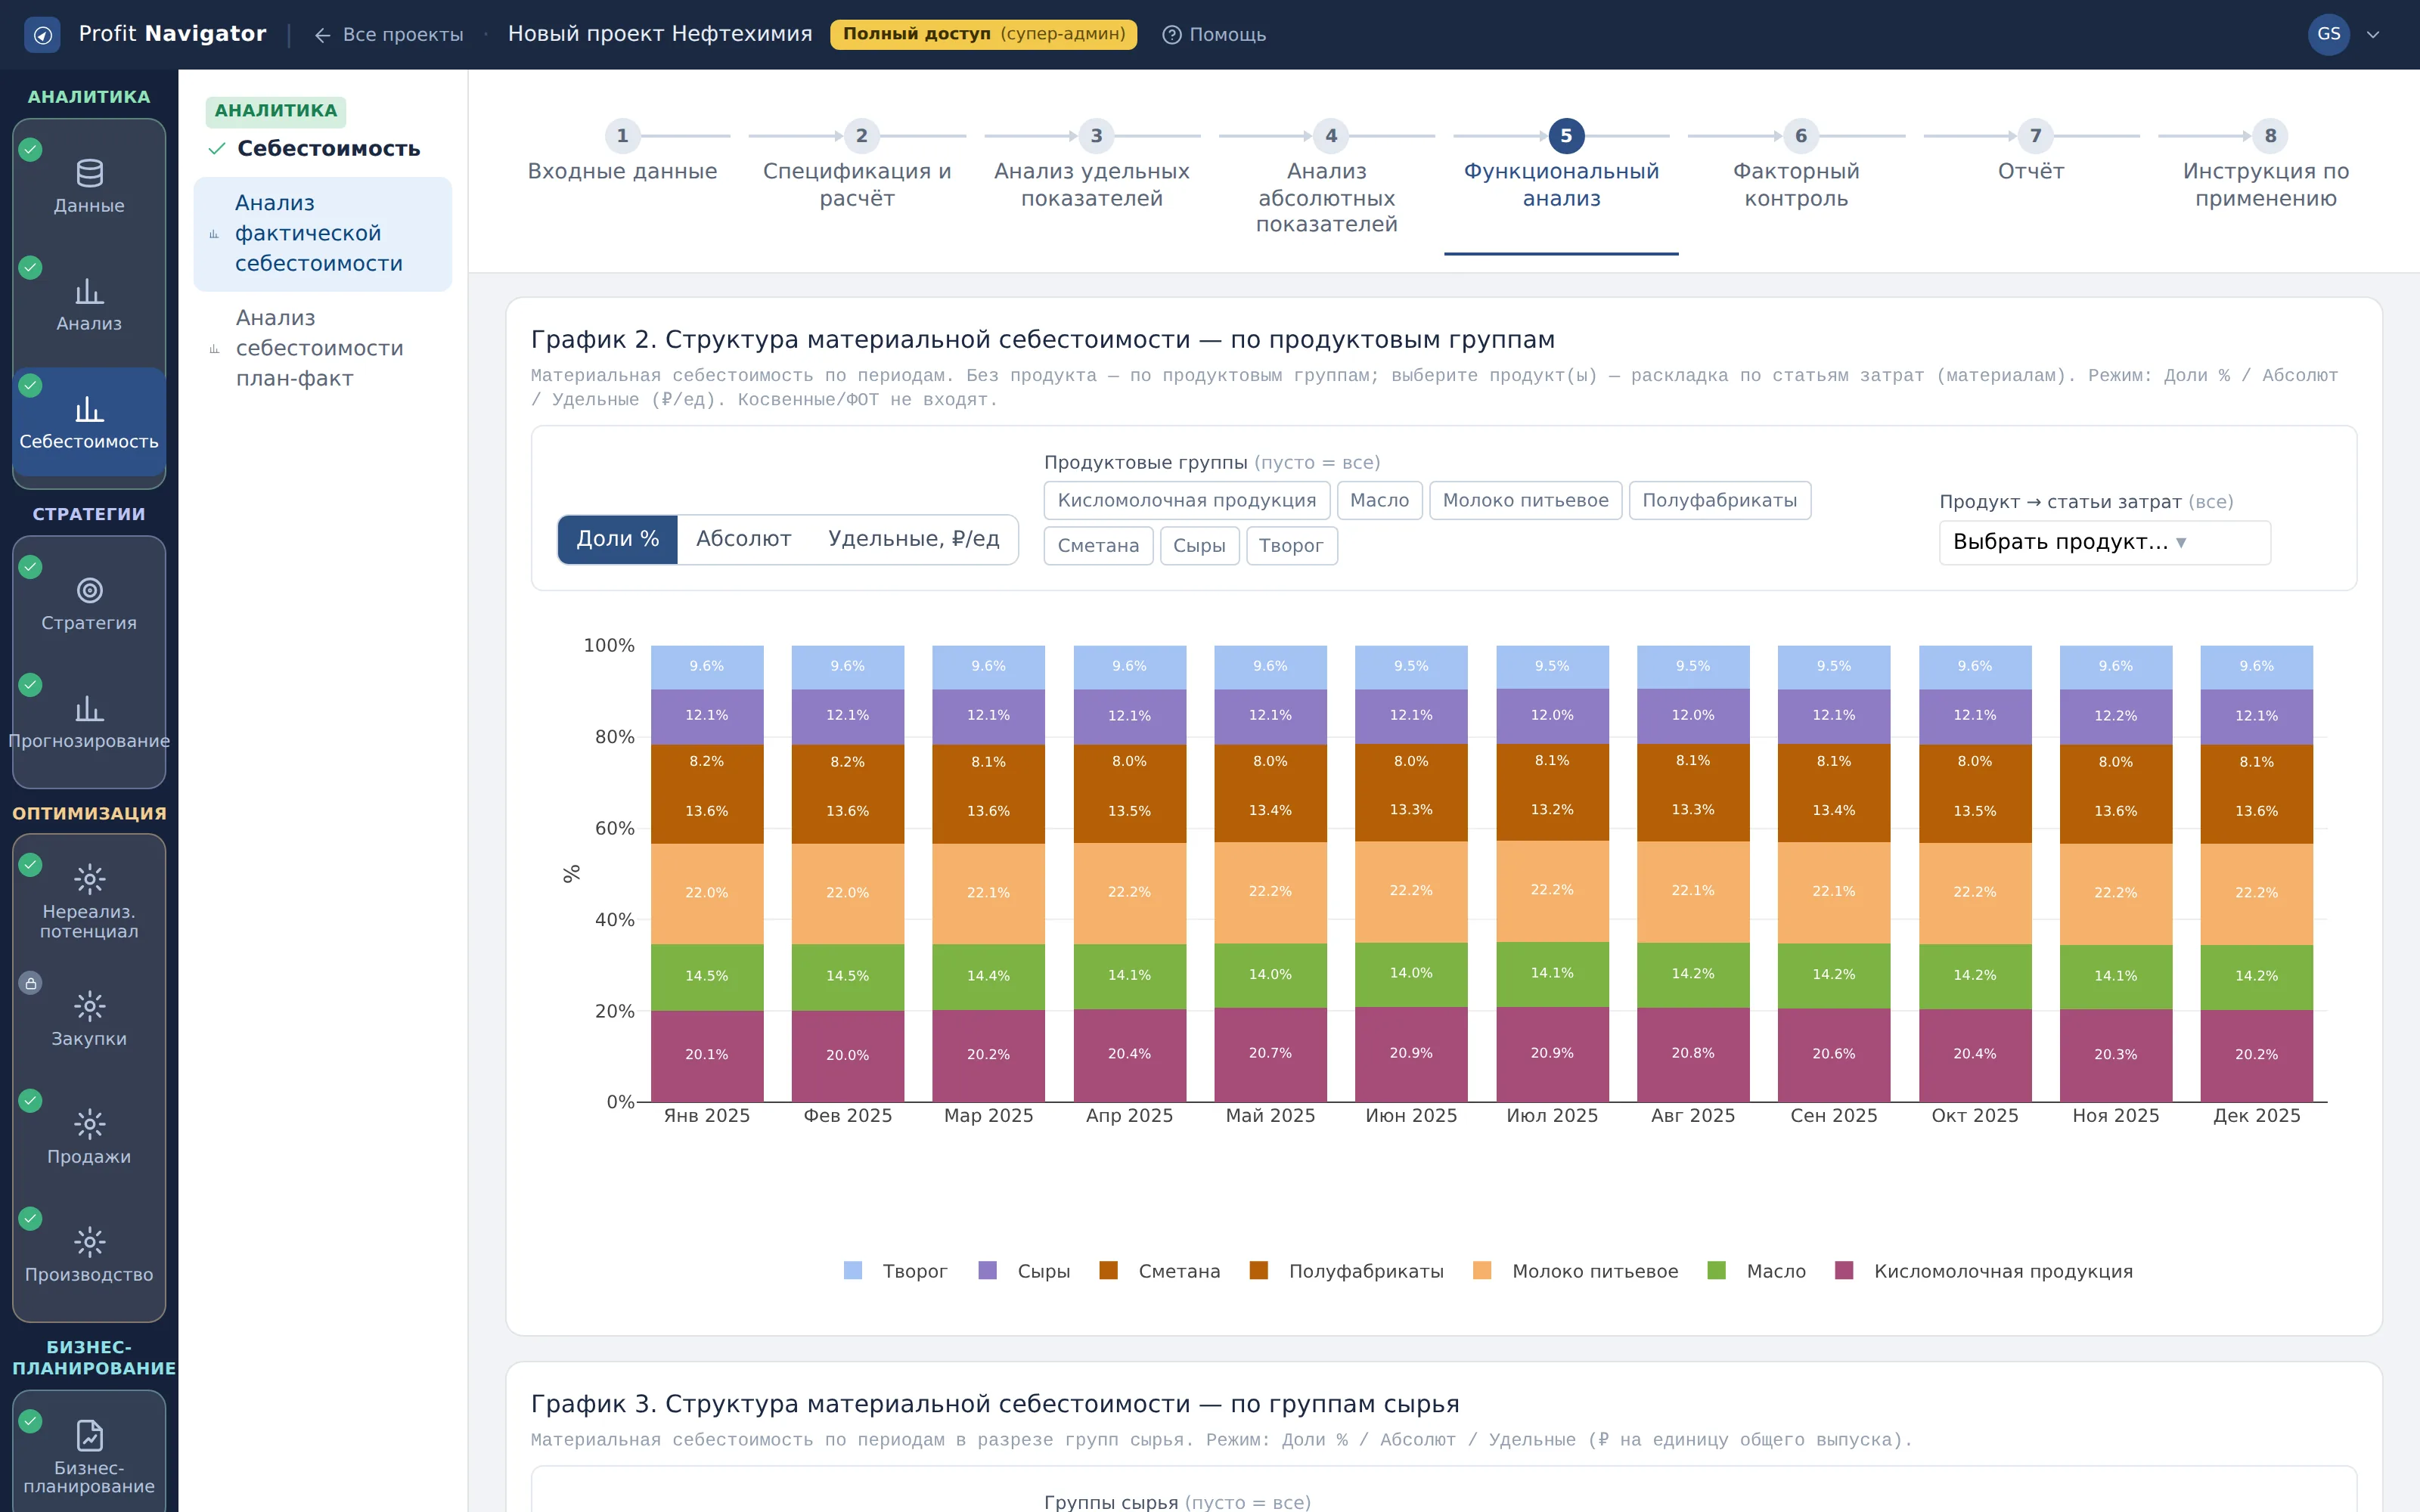
График 2. Структура материальной себестоимости — по продуктовым группам
Что показывает: материальная себестоимость по периодам: без выбора продукта — по продуктовым группам, с выбором — раскладка по статьям затрат. Режимы «Доли %», «Абсолют», «Удельные ₽/ед». Косвенные и ФОТ не входят.
Как читать: режим «Доли %» показывает структуру и её сдвиги, «Абсолют» — денежный масштаб, «Удельные» — очищенную от объёма картину. В долях группа может расти при падении абсолютной суммы, если другие падают быстрее, — поэтому вывод о росте затрат делают по абсолюту или по удельным.
Что делать: начните с долей, чтобы увидеть сдвиг структуры, и подтвердите вывод удельным режимом: он не зависит от объёма.
Кадр 5. График 3. Структура материальной себестоимости — по группам сырья
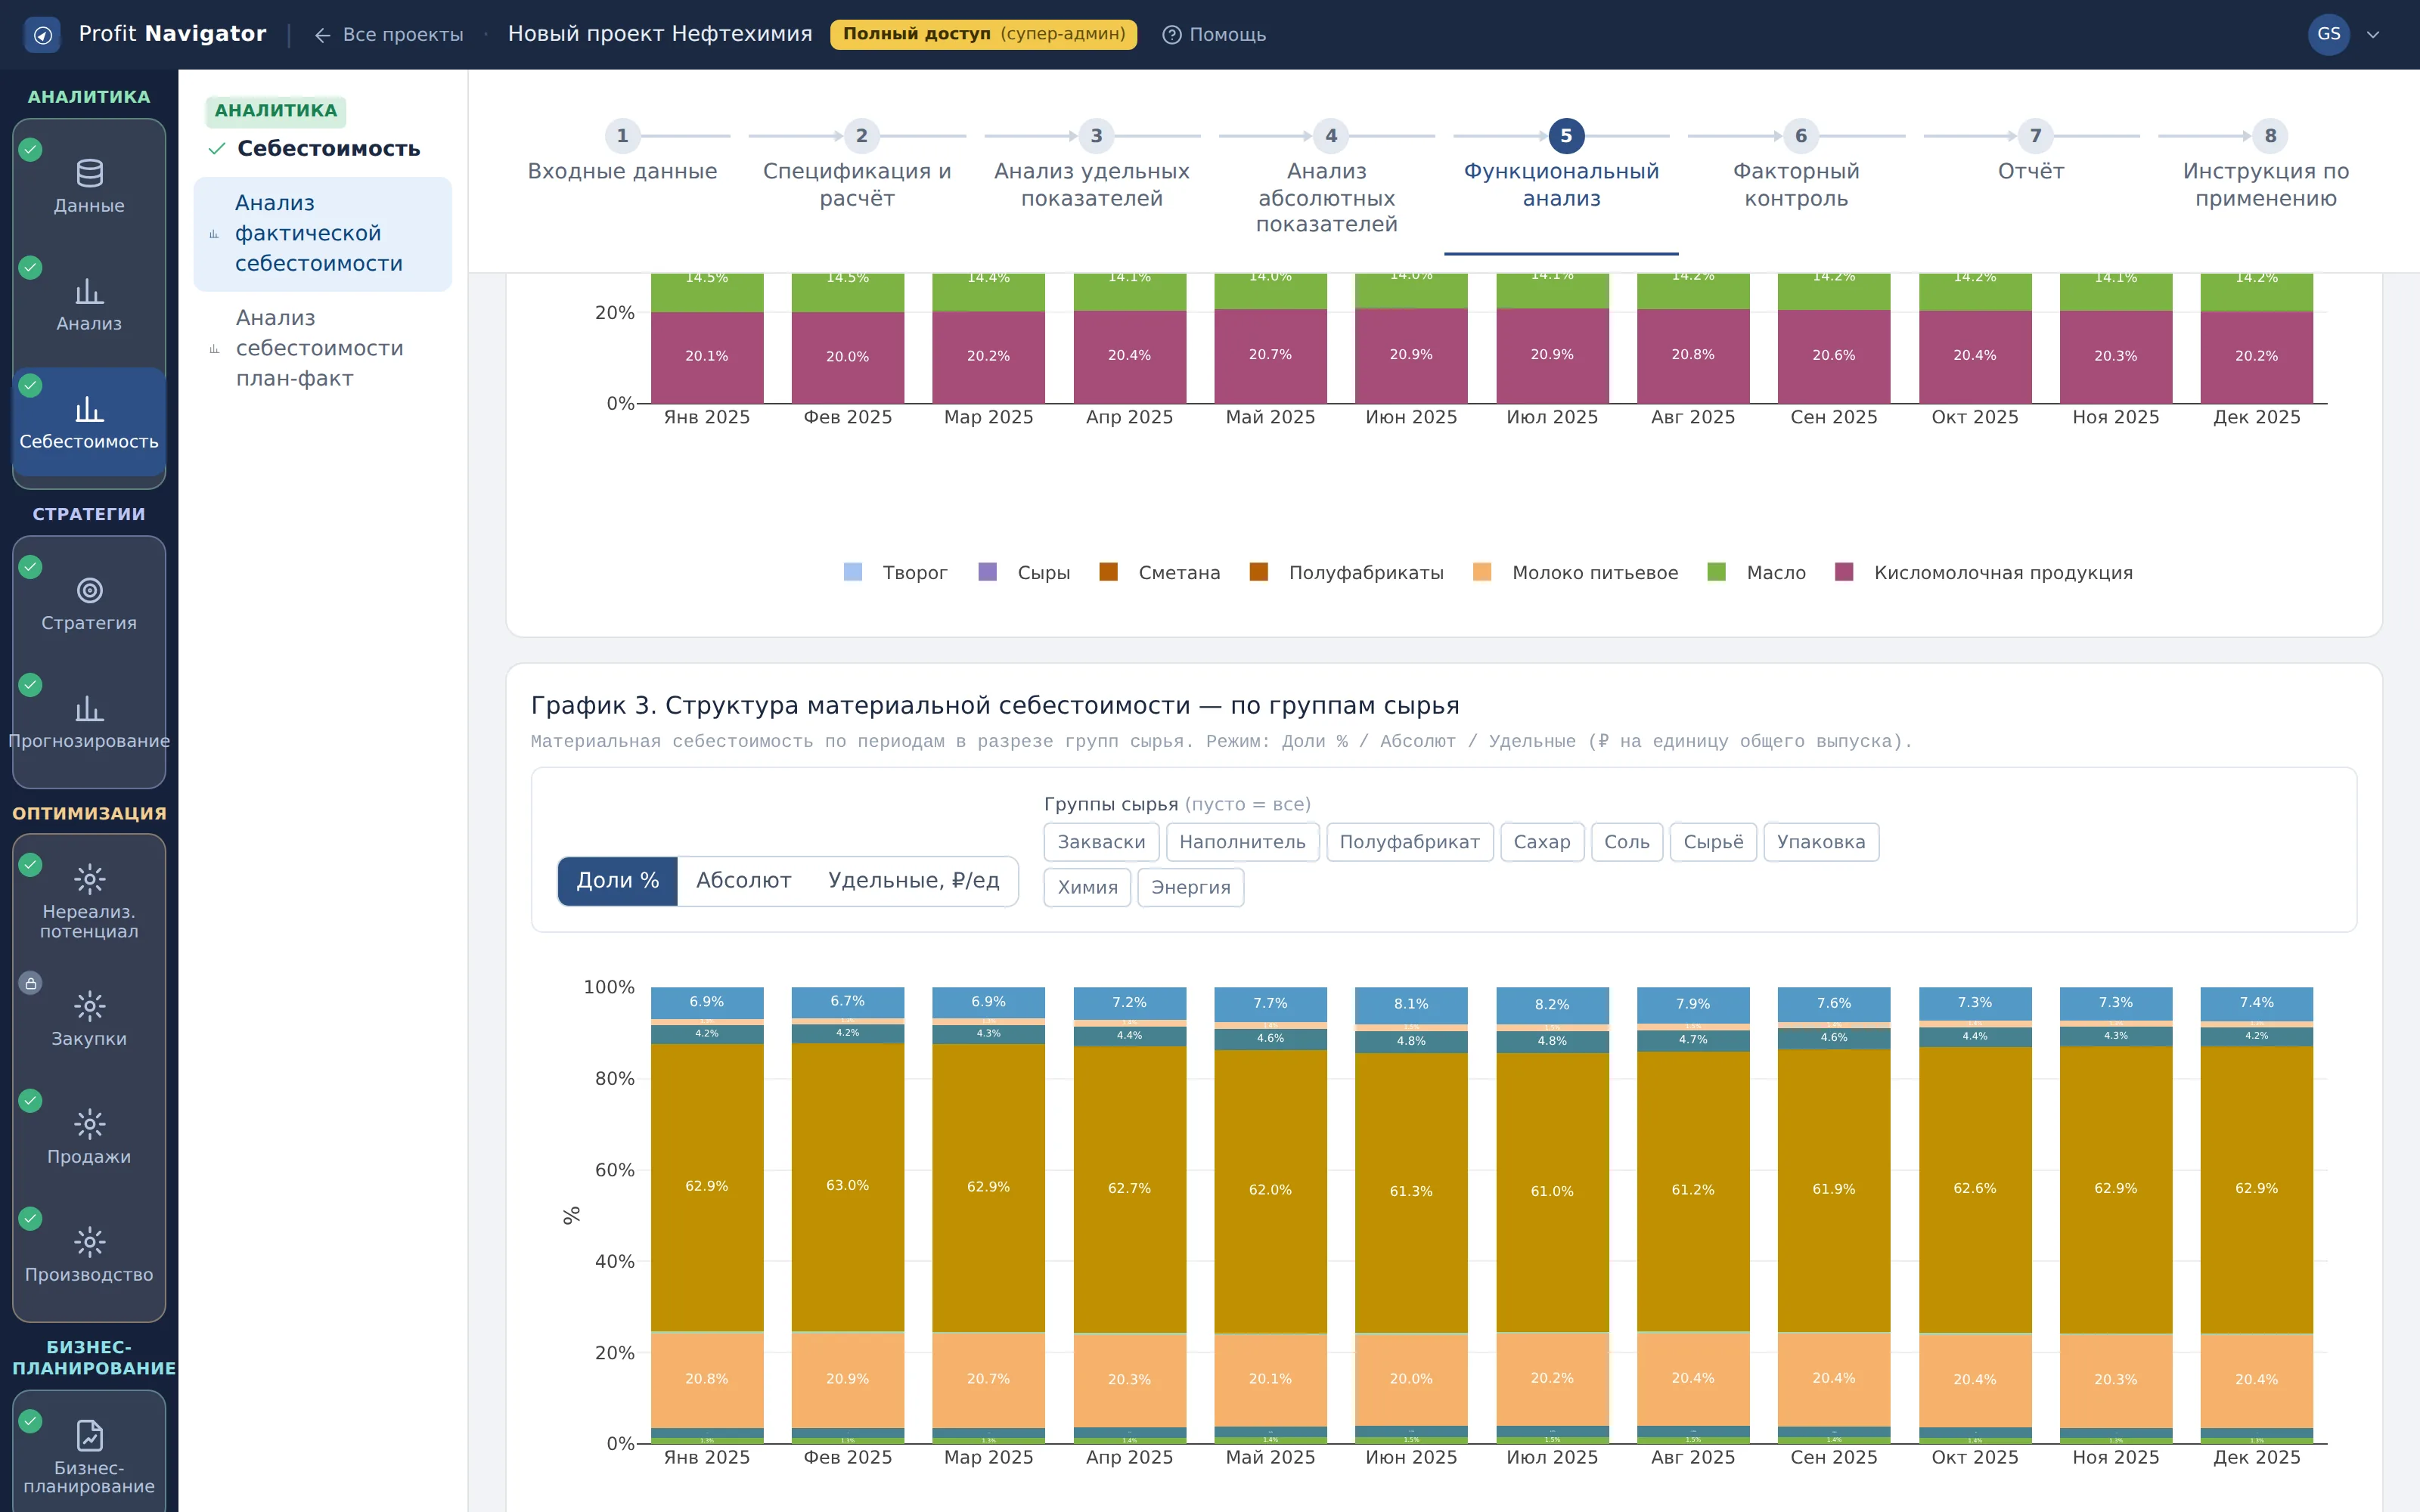
График 3. Структура материальной себестоимости — по группам сырья
Что показывает: та же себестоимость по периодам, но в разрезе групп сырья. Режимы «Доли %», «Абсолют», «Удельные» — на единицу общего выпуска.
Как читать: разрез по сырью отвечает на вопрос «что дорожает», а разрез по продуктам из Графика 2 — «где дорожает». Группа сырья, растущая во всех продуктах, — повод для работы с закупками; растущая в одном продукте — повод проверить его рецептуру.
Что делать: сопоставьте два графика: пересечение растущей группы сырья и растущего продукта указывает точку, где искать причину.
Вкладка 6. Факторный контроль
Разложить изменение расходов на факторы: объём, цена сырья, норматив, микс, косвенные и ФОТ.
Кадр 1. Показатель для раскладки
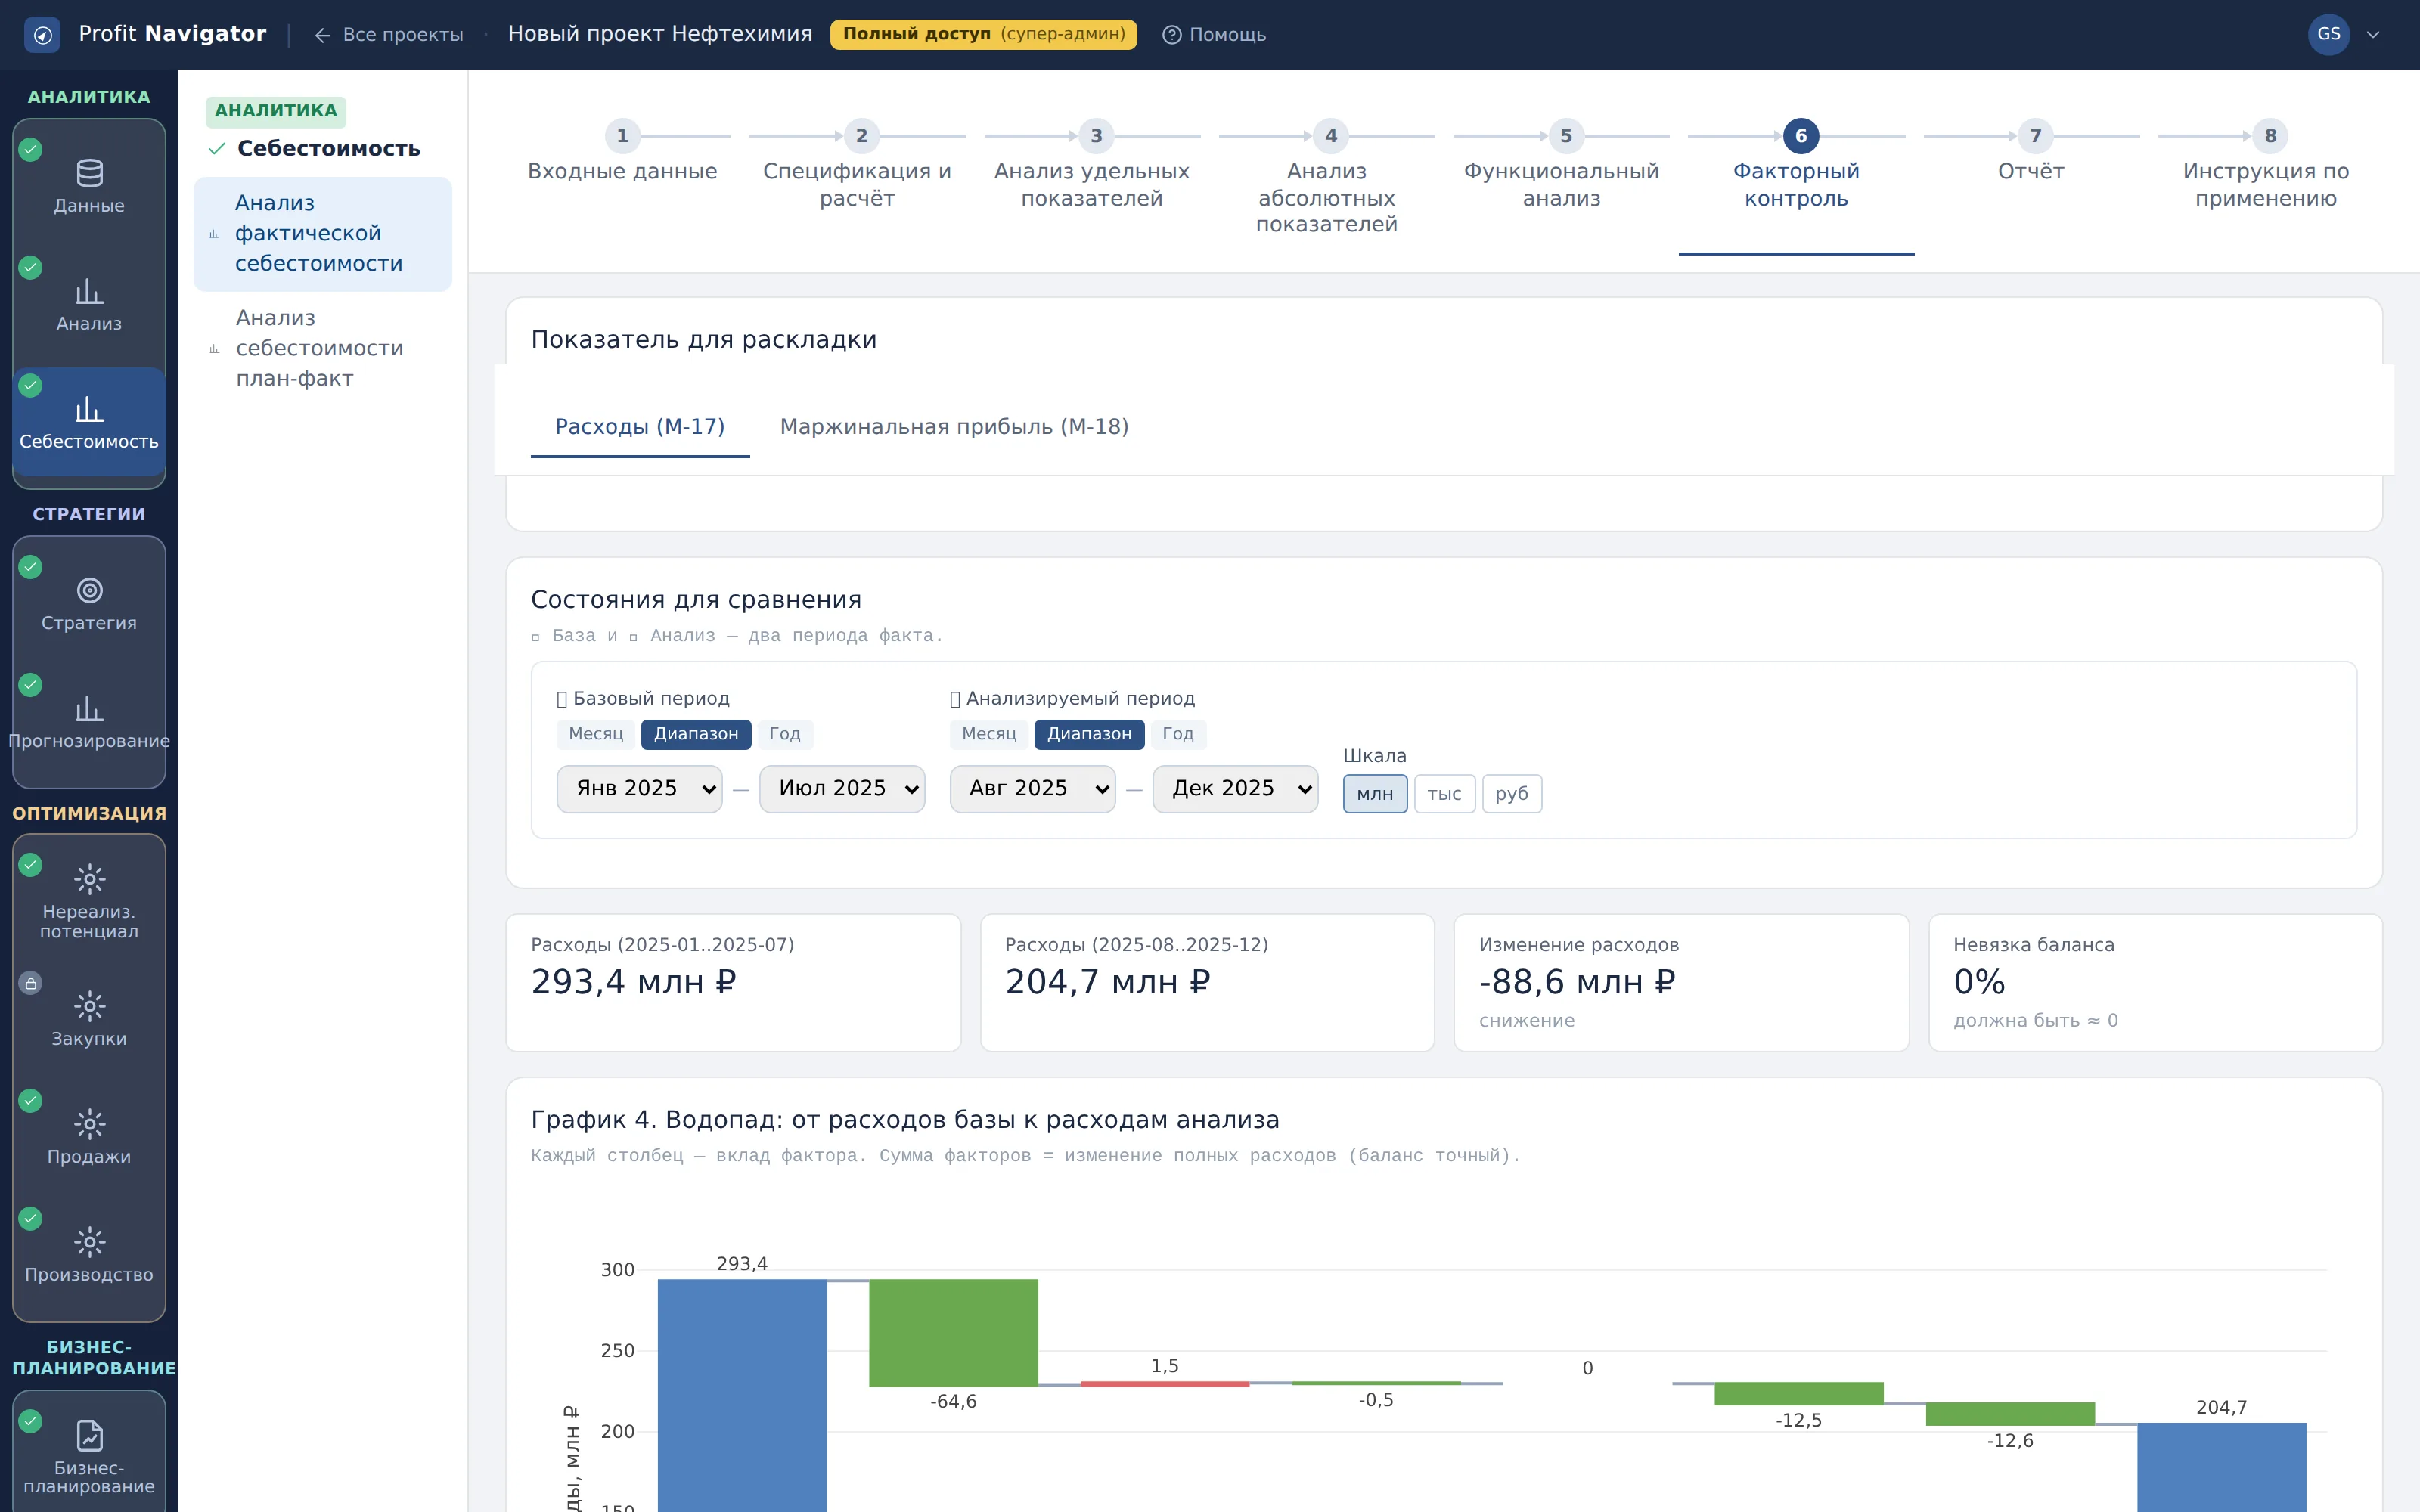
Показатель для раскладки
Что показывает: выбор вида: «Расходы» разлагает полные расходы методом M-17, «Маржинальная прибыль» — промежуточную маржу методом M-18.
Как читать: виды не показываются одновременно и имеют разный набор факторов: у расходов их шесть, у маржи семь — добавляется отпускная цена продукта. Номера таблиц с 17-го переиспользуются обоими видами, поэтому при ссылке на таблицу указывайте и вид.
Что делать: для разбора затрат берите «Расходы», для разговора о результате — «Маржинальную прибыль»: она включает и цену продажи.
Кадр 2. График 4. Водопад: от расходов базы к расходам анализа
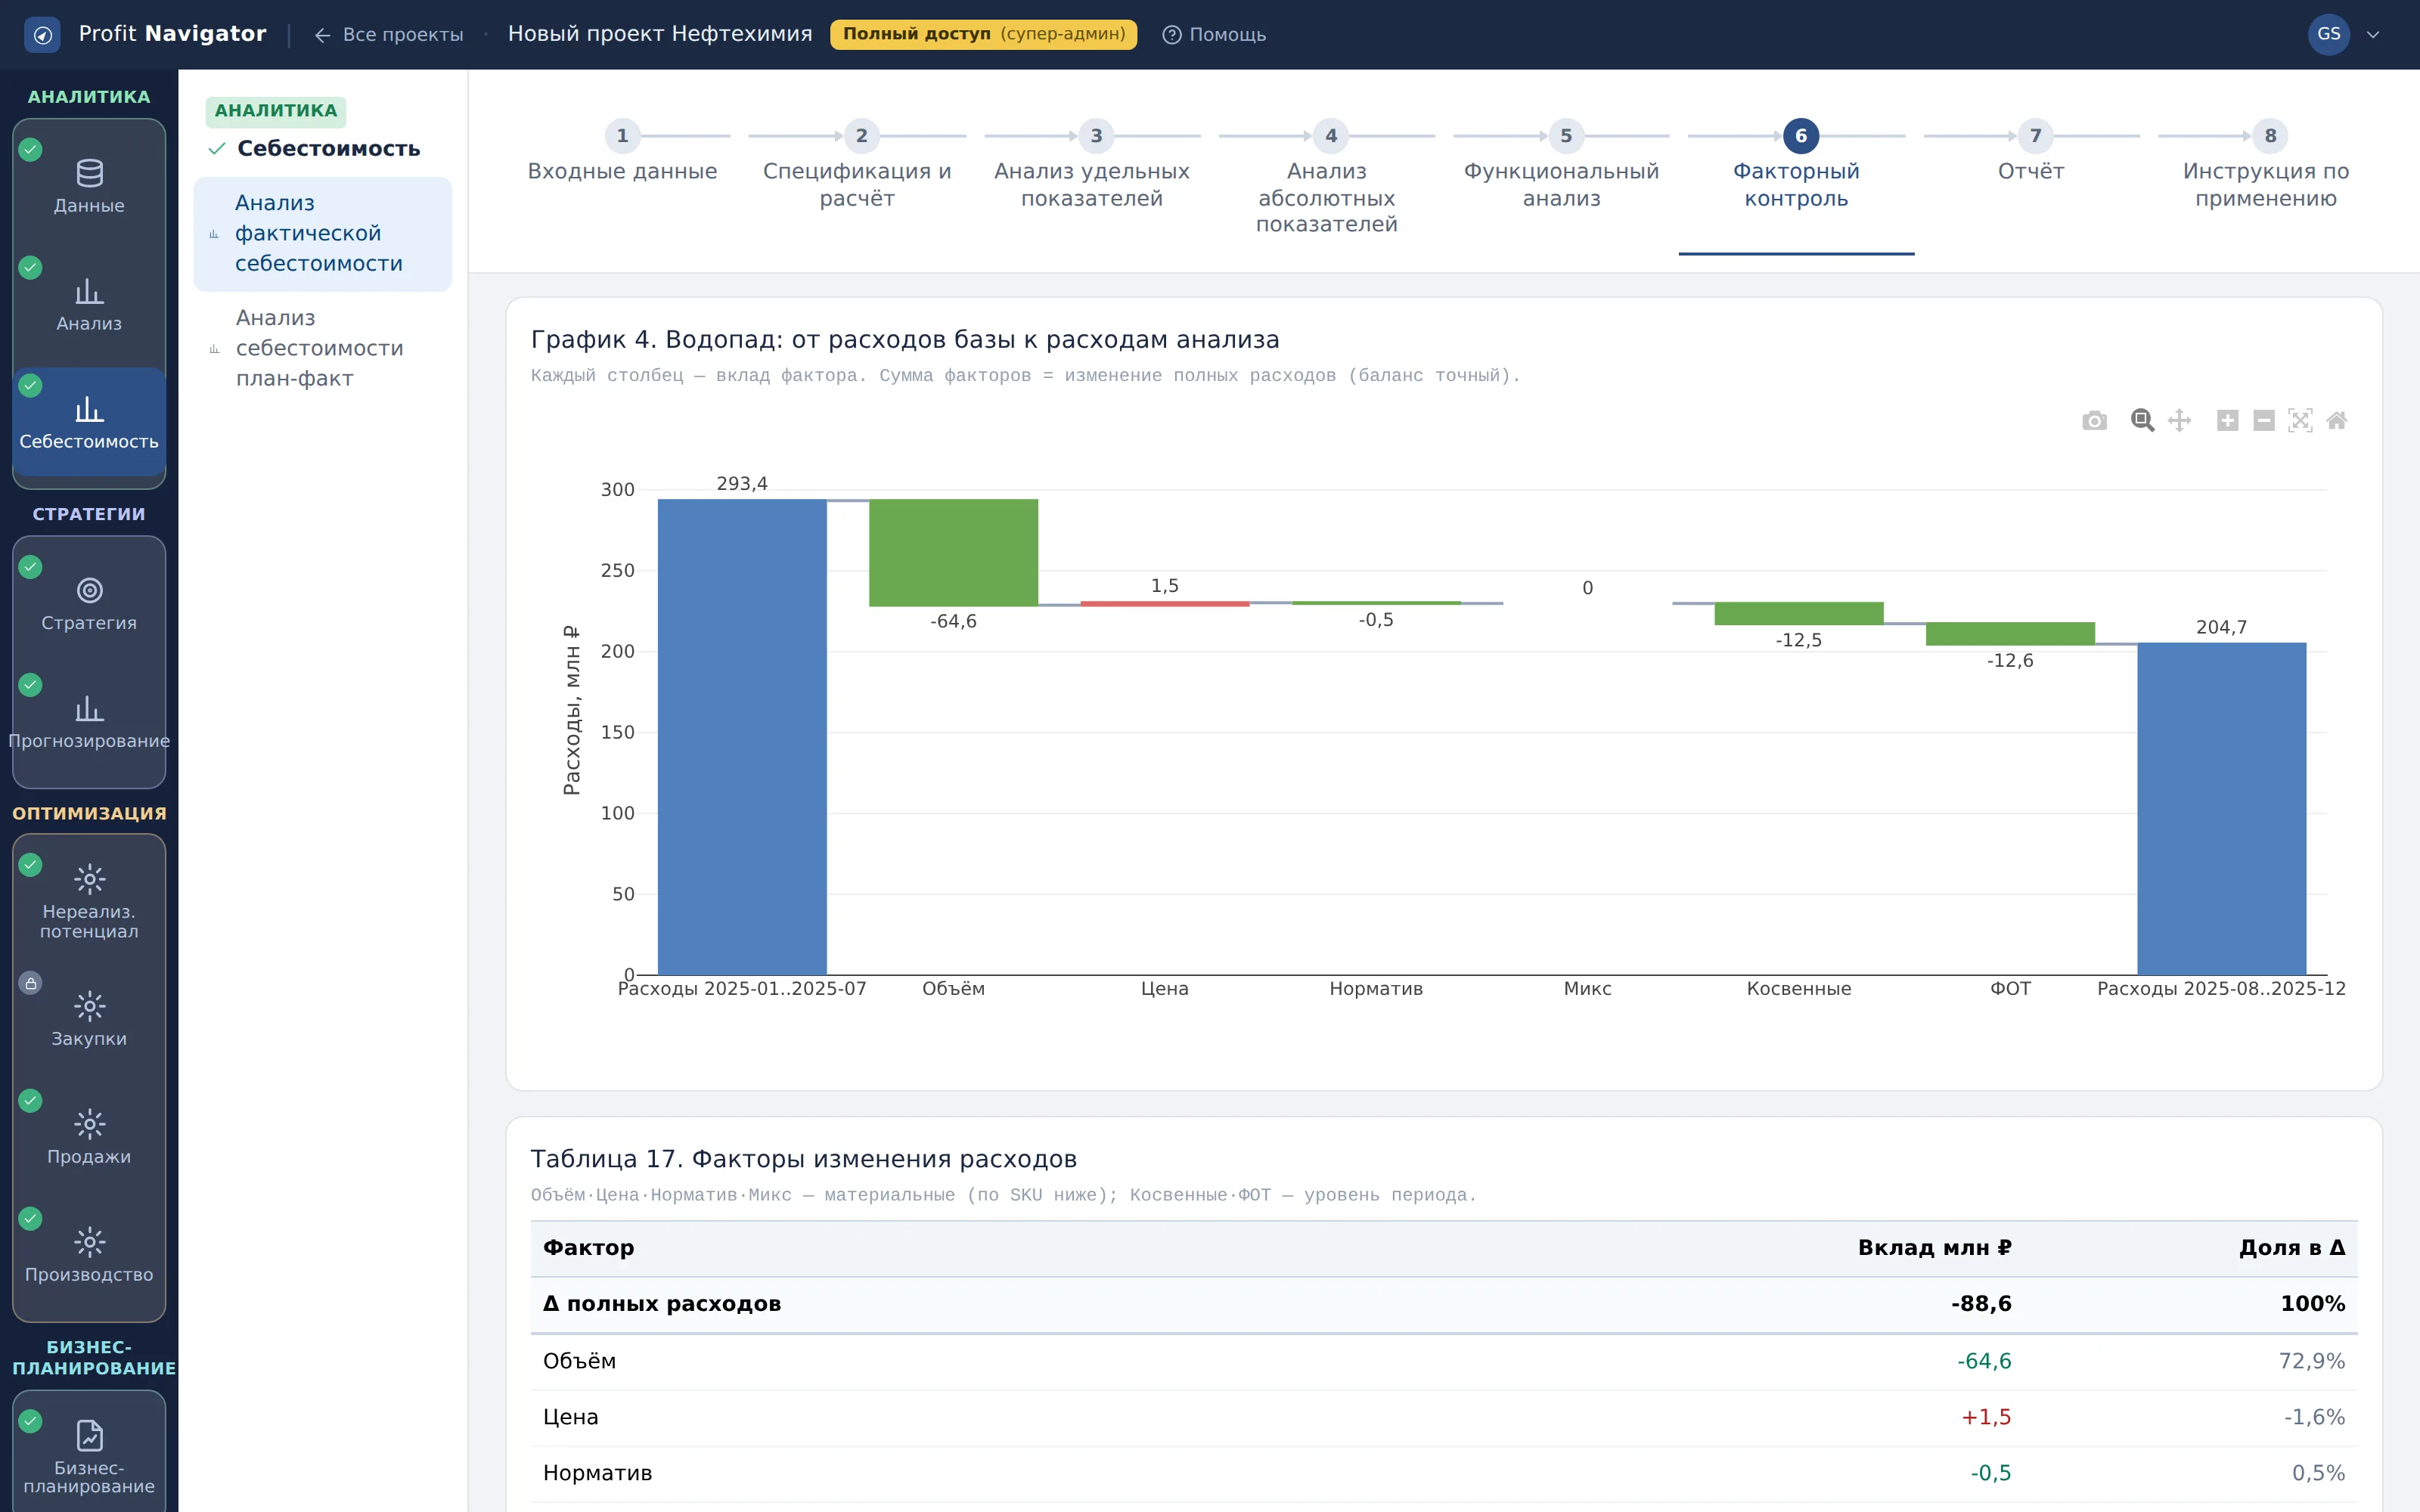
График 4. Водопад: от расходов базы к расходам анализа
Что показывает: путь от расходов базового состояния к расходам анализируемого: каждый столбец — вклад одного фактора. Сумма шагов точно равна общему изменению.
Как читать: водопад отвечает на вопрос «за счёт чего»: он раскладывает одно число на причины, которые можно проверить по таблицам ниже. Точный баланс суммы факторов — признак корректной раскладки, а не совпадение.
Что делать: определите главный фактор по высоте столбца и переходите к его таблице: у каждого фактора свой драйвер и своя таблица-подтверждение.
Кадр 3. Таблица 17. Факторы изменения расходов
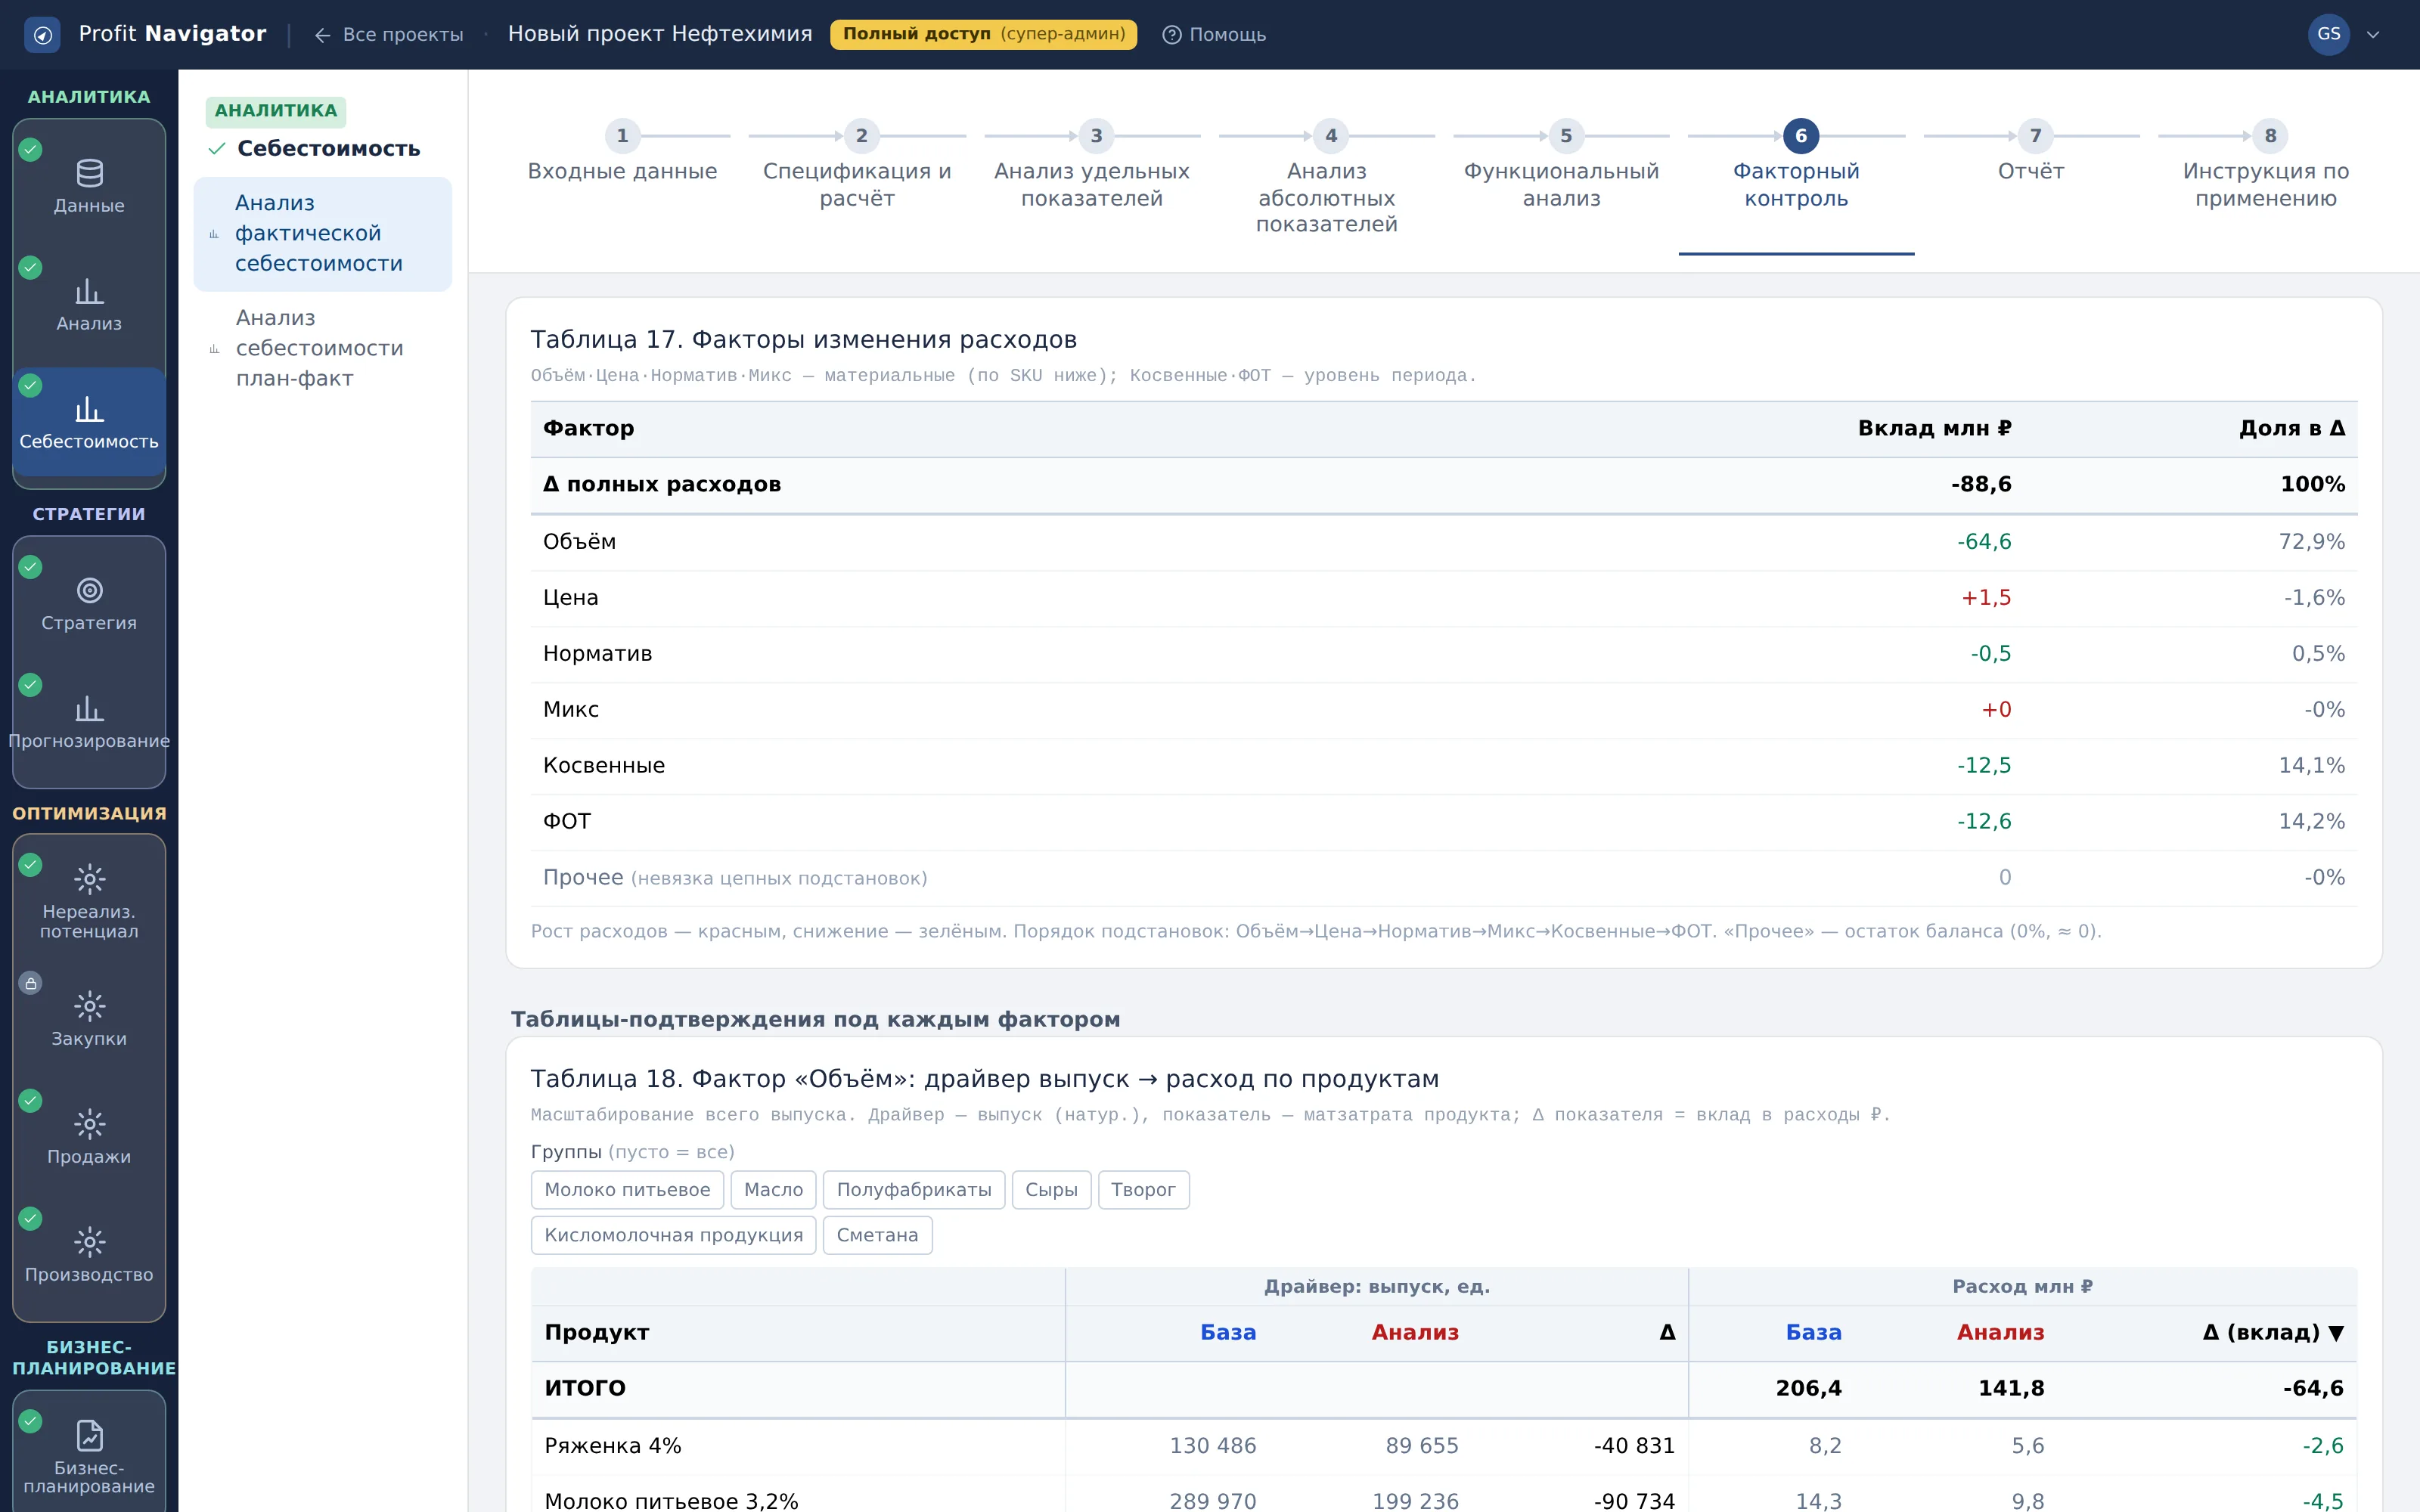
Таблица 17. Факторы изменения расходов
Что показывает: свод вкладов всех факторов в одном месте. Объём, цена, норматив и микс — материальные факторы, считаются по ячейкам продукт × сырьё; косвенные и ФОТ — уровень периода.
Как читать: материальные факторы и факторы уровня периода имеют разную природу: первые управляются на производстве и в закупках, вторые — решениями о штате и накладных расходах. Смешивать их в одном выводе нельзя.
Что делать: используйте свод как оглавление разбора: он задаёт, какие из пяти таблиц-подтверждений ниже читать, а какие можно пропустить.
Кадр 4. Таблица 18. Фактор «Объём»
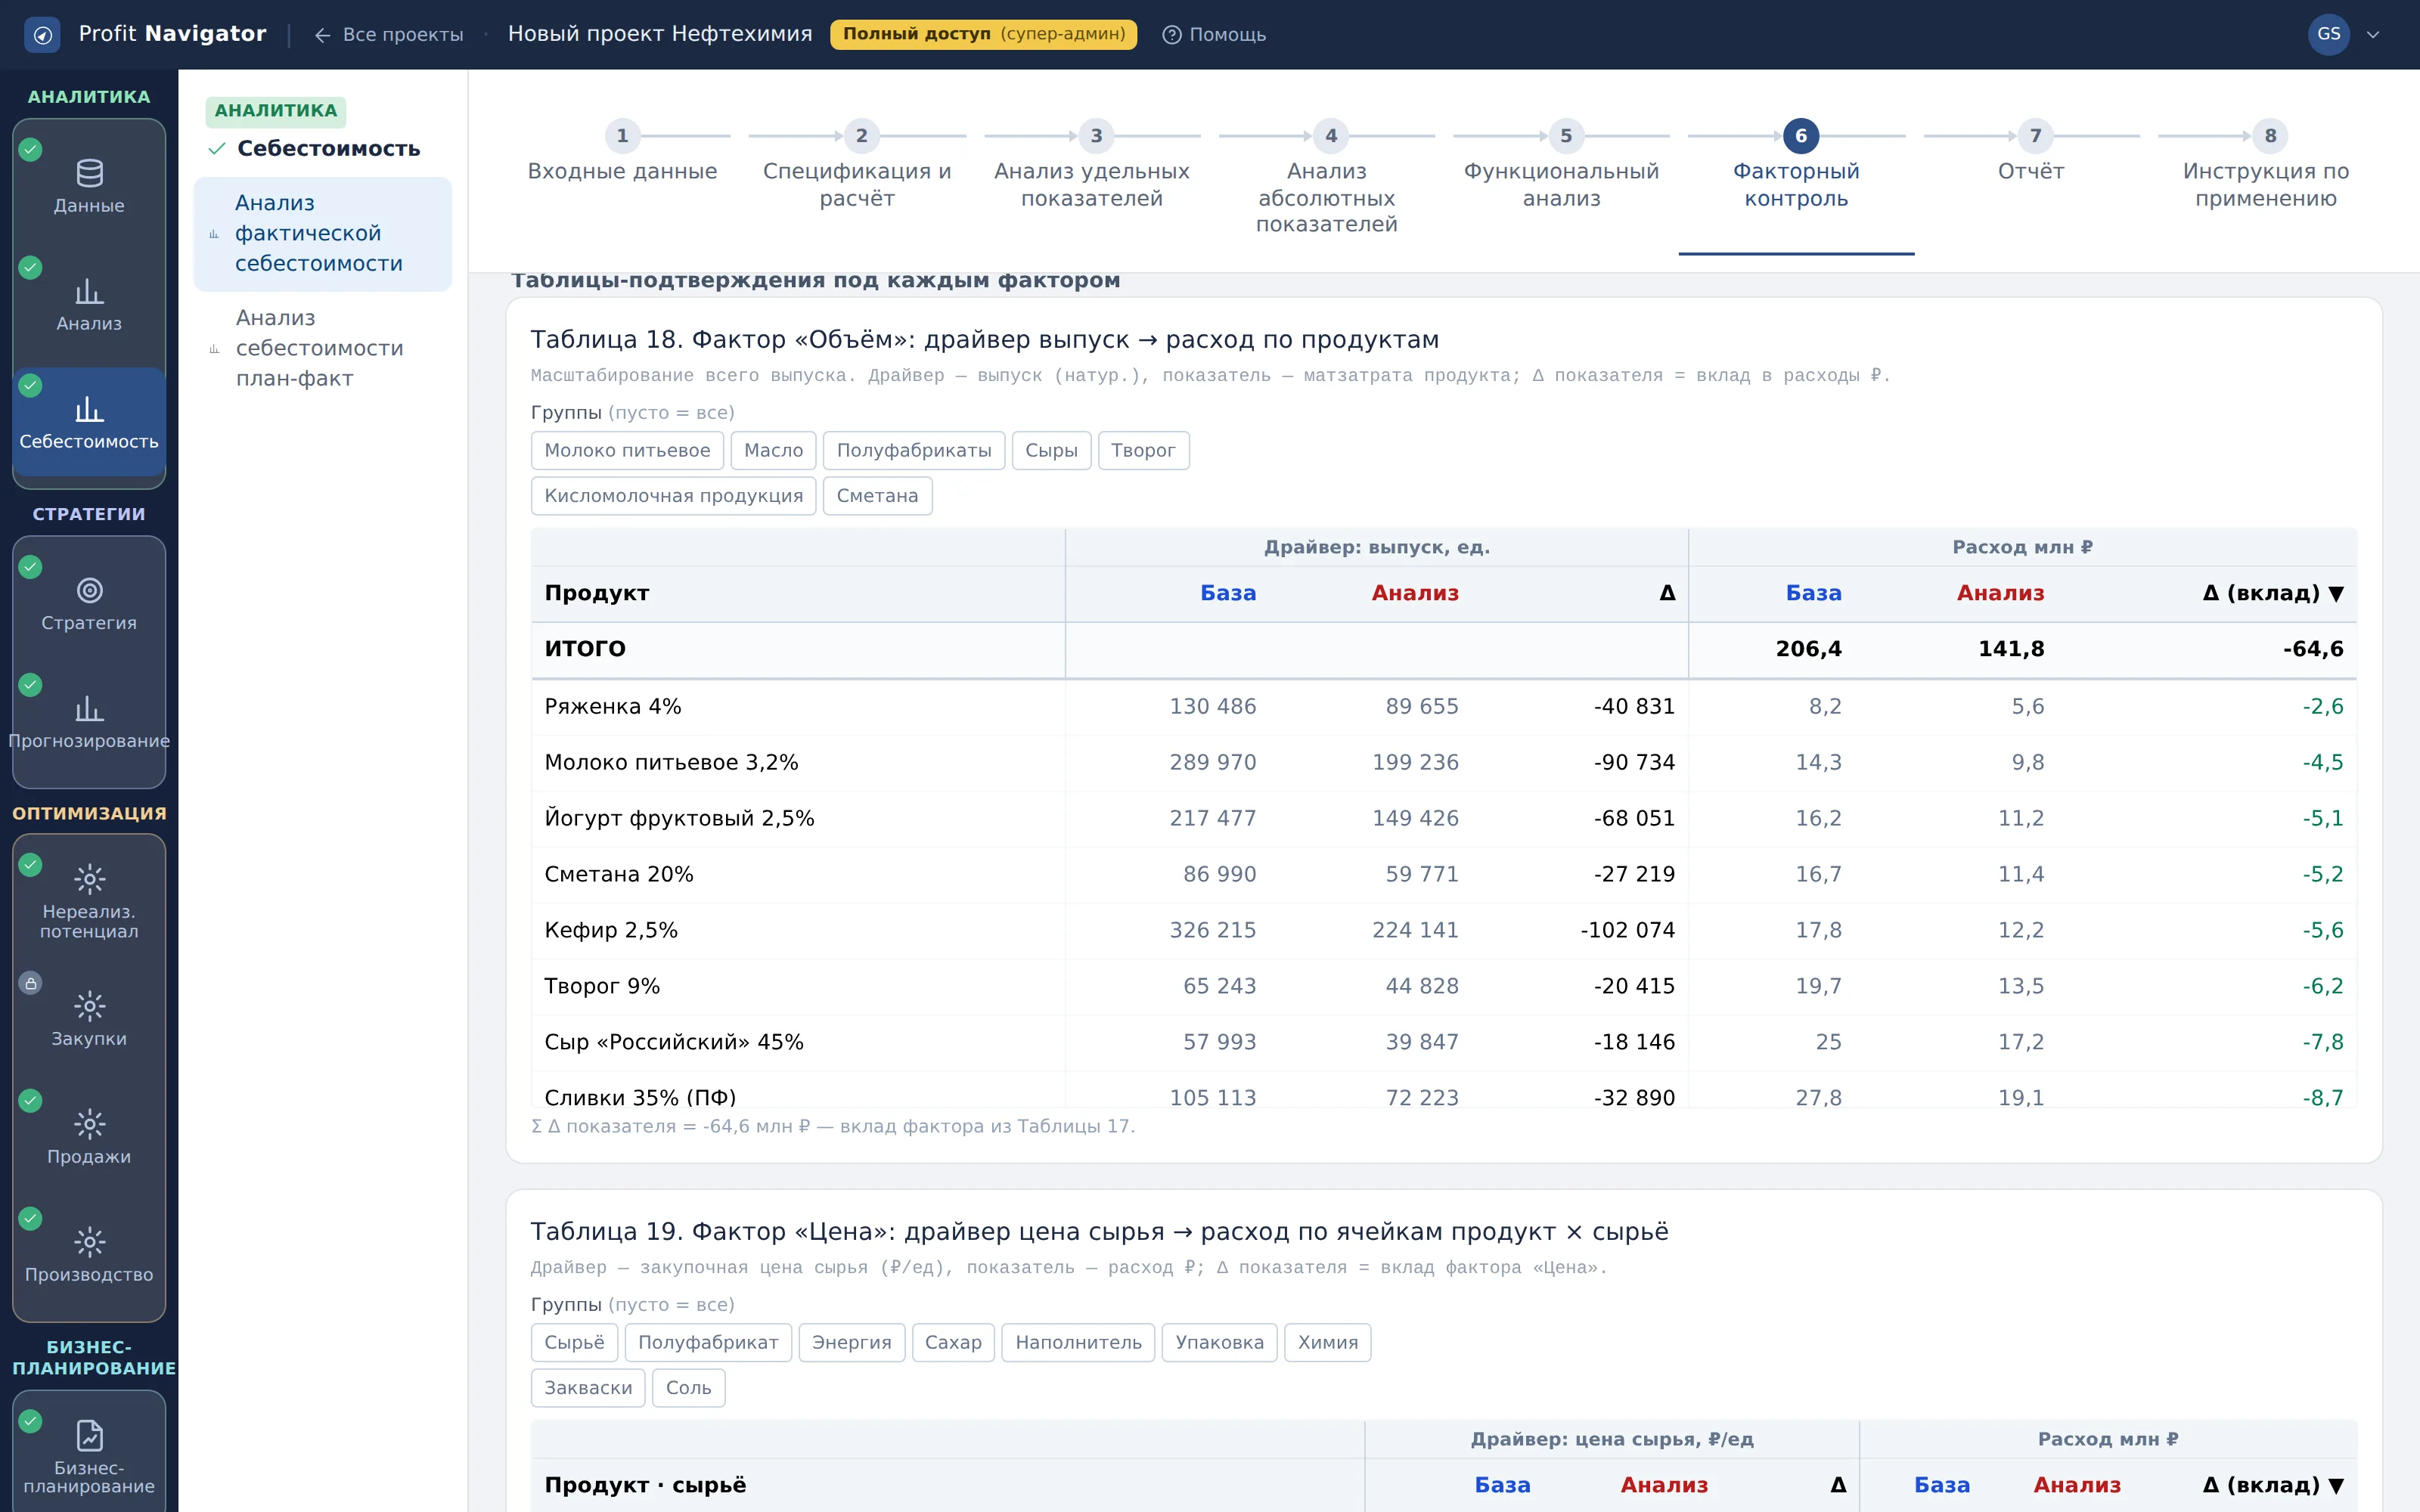
Таблица 18. Фактор «Объём»
Что показывает: вклад масштабирования выпуска: драйвер — натуральный выпуск, показатель — материальные затраты продукта.
Как читать: фактор объёма — это не ухудшение и не улучшение работы, а следствие решения производить больше или меньше. Его вклад надо отделить, чтобы остальные факторы читались на сопоставимой базе.
Что делать: убедитесь, что вклад объёма соответствует известному изменению производственной программы: расхождение означает ошибку в данных выпуска.
Кадр 5. Таблица 19. Фактор «Цена»
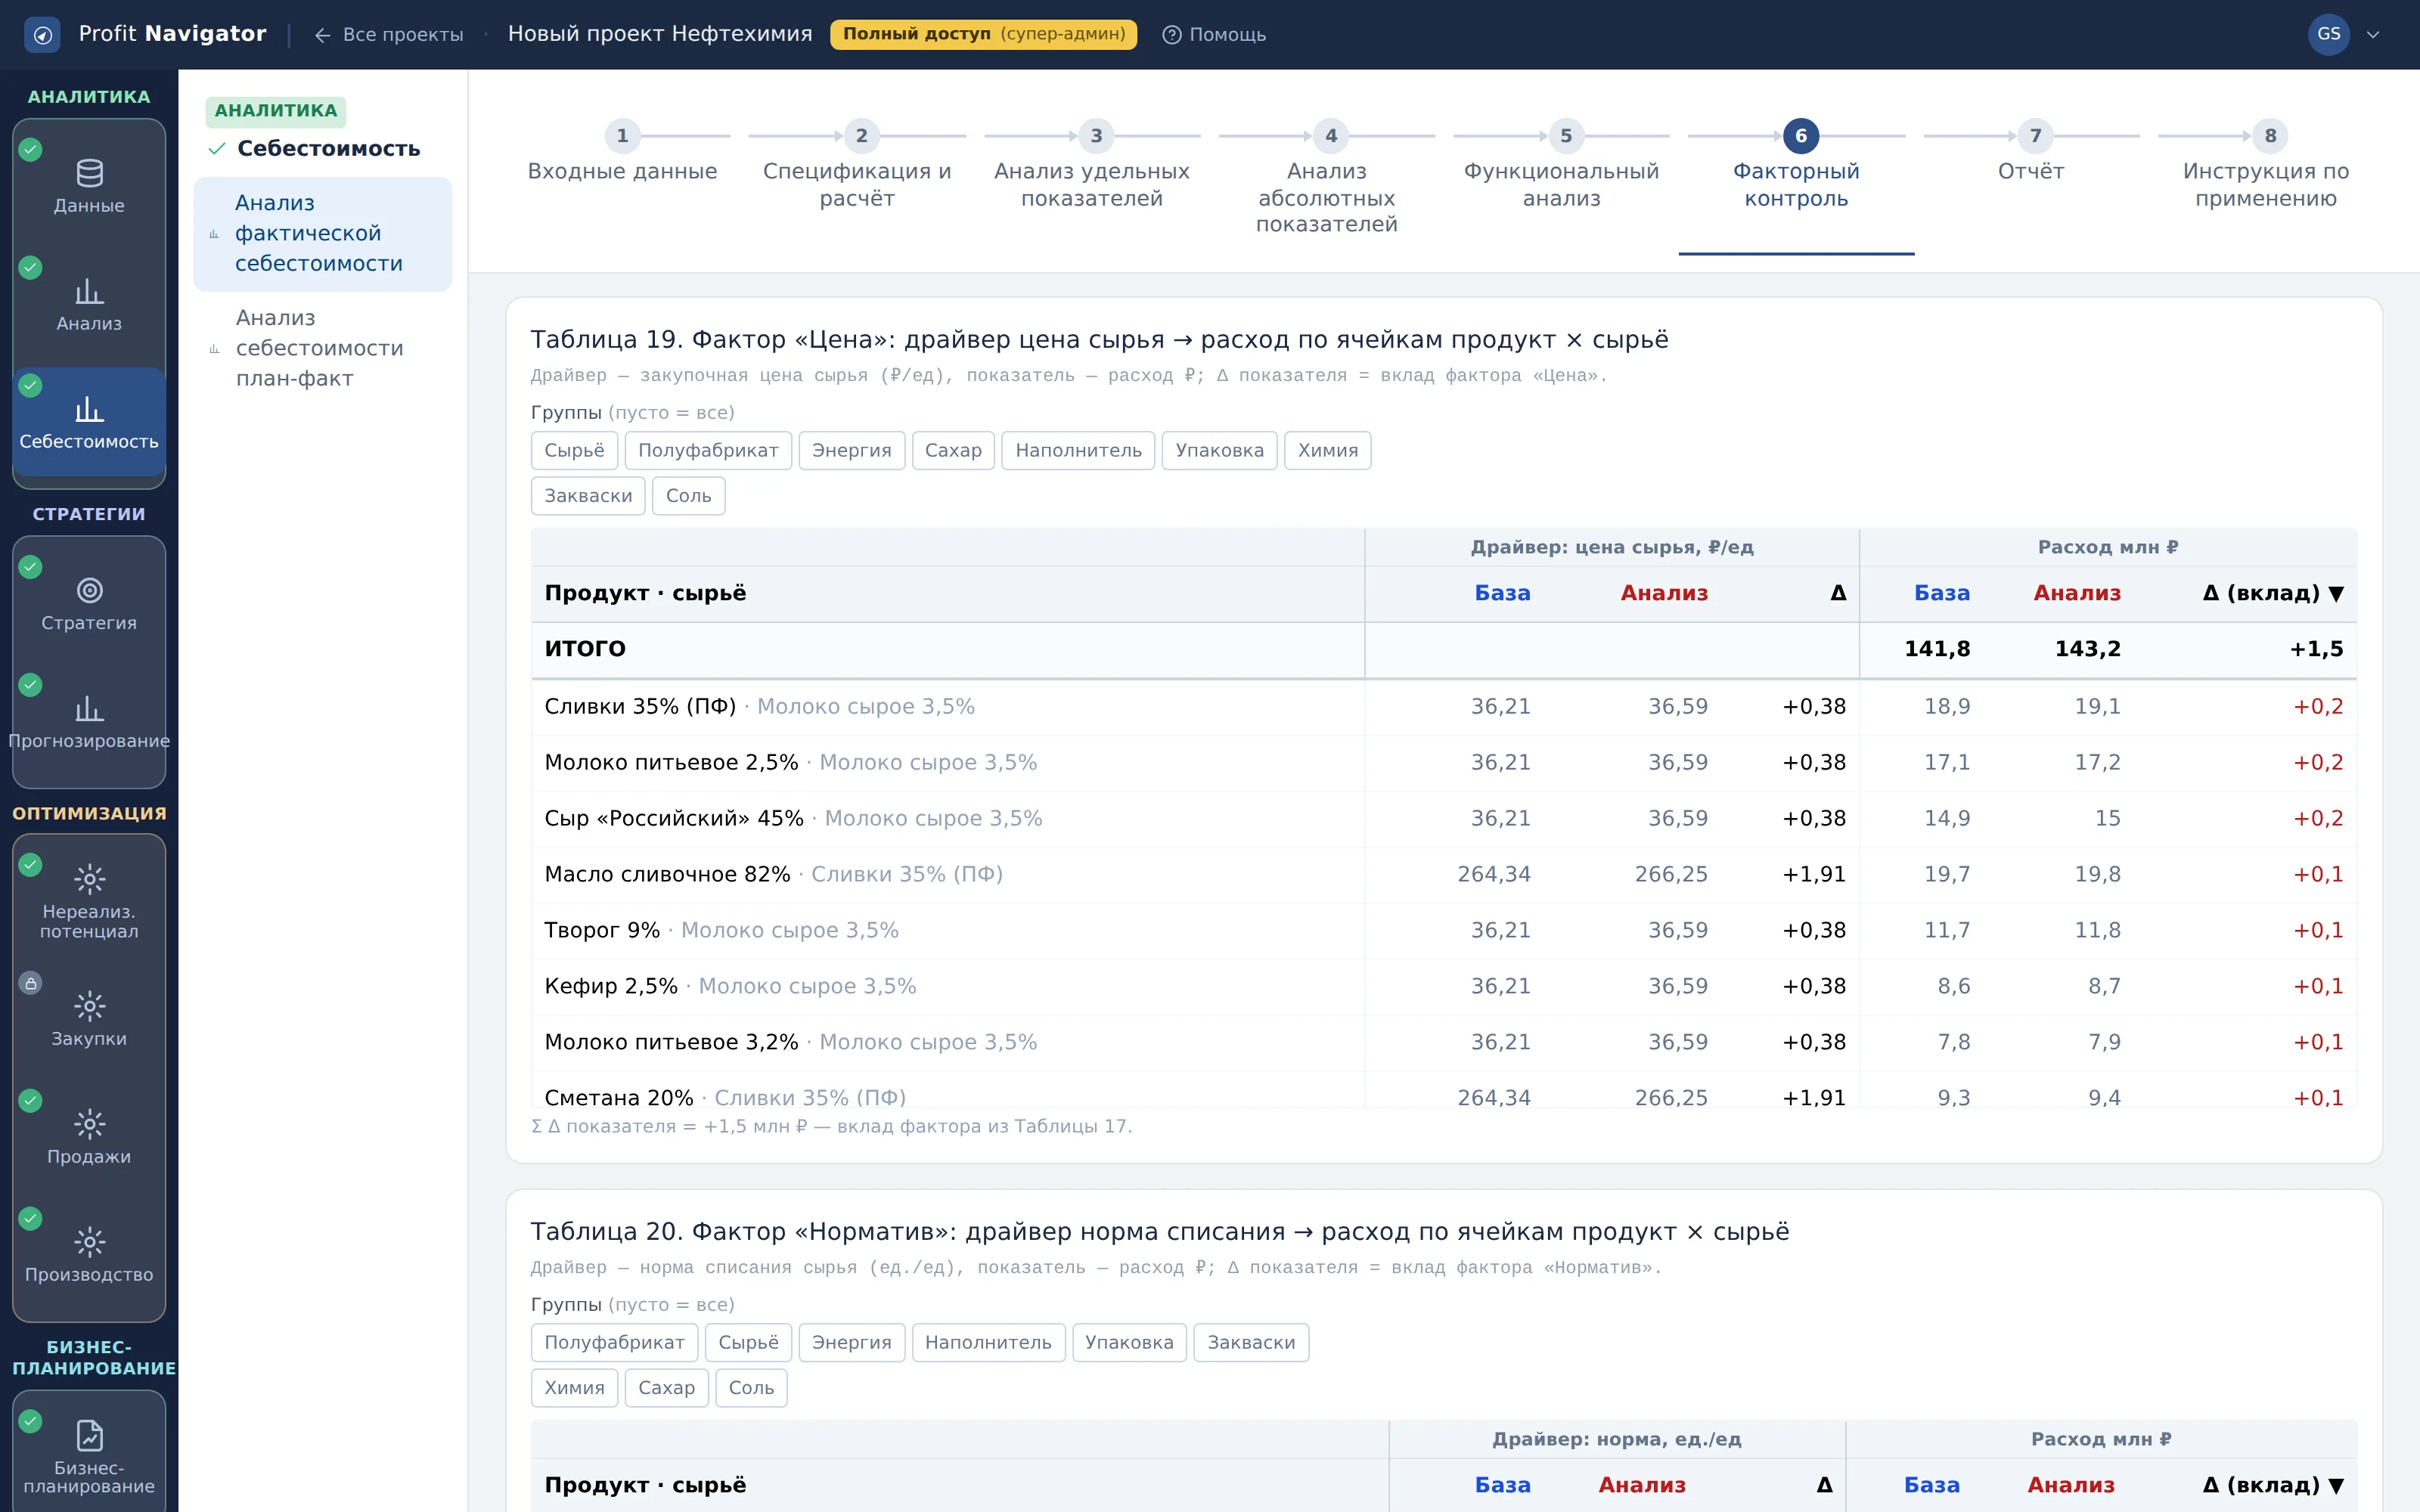
Таблица 19. Фактор «Цена»
Что показывает: вклад закупочных цен: драйвер — цена сырья в рублях за единицу, показатель — расход в рублях по ячейкам продукт × сырьё.
Как читать: это внешний фактор: он показывает, сколько предприятие потеряло или сэкономило на рынке при неизменном потреблении. Ответственность за него лежит на закупках, а не на производстве.
Что делать: по материалам с крупным вкладом поднимите историю закупок: часть подорожания обычно объясняется сменой поставщика или размером партии.
Кадр 6. Таблица 20. Фактор «Норматив»
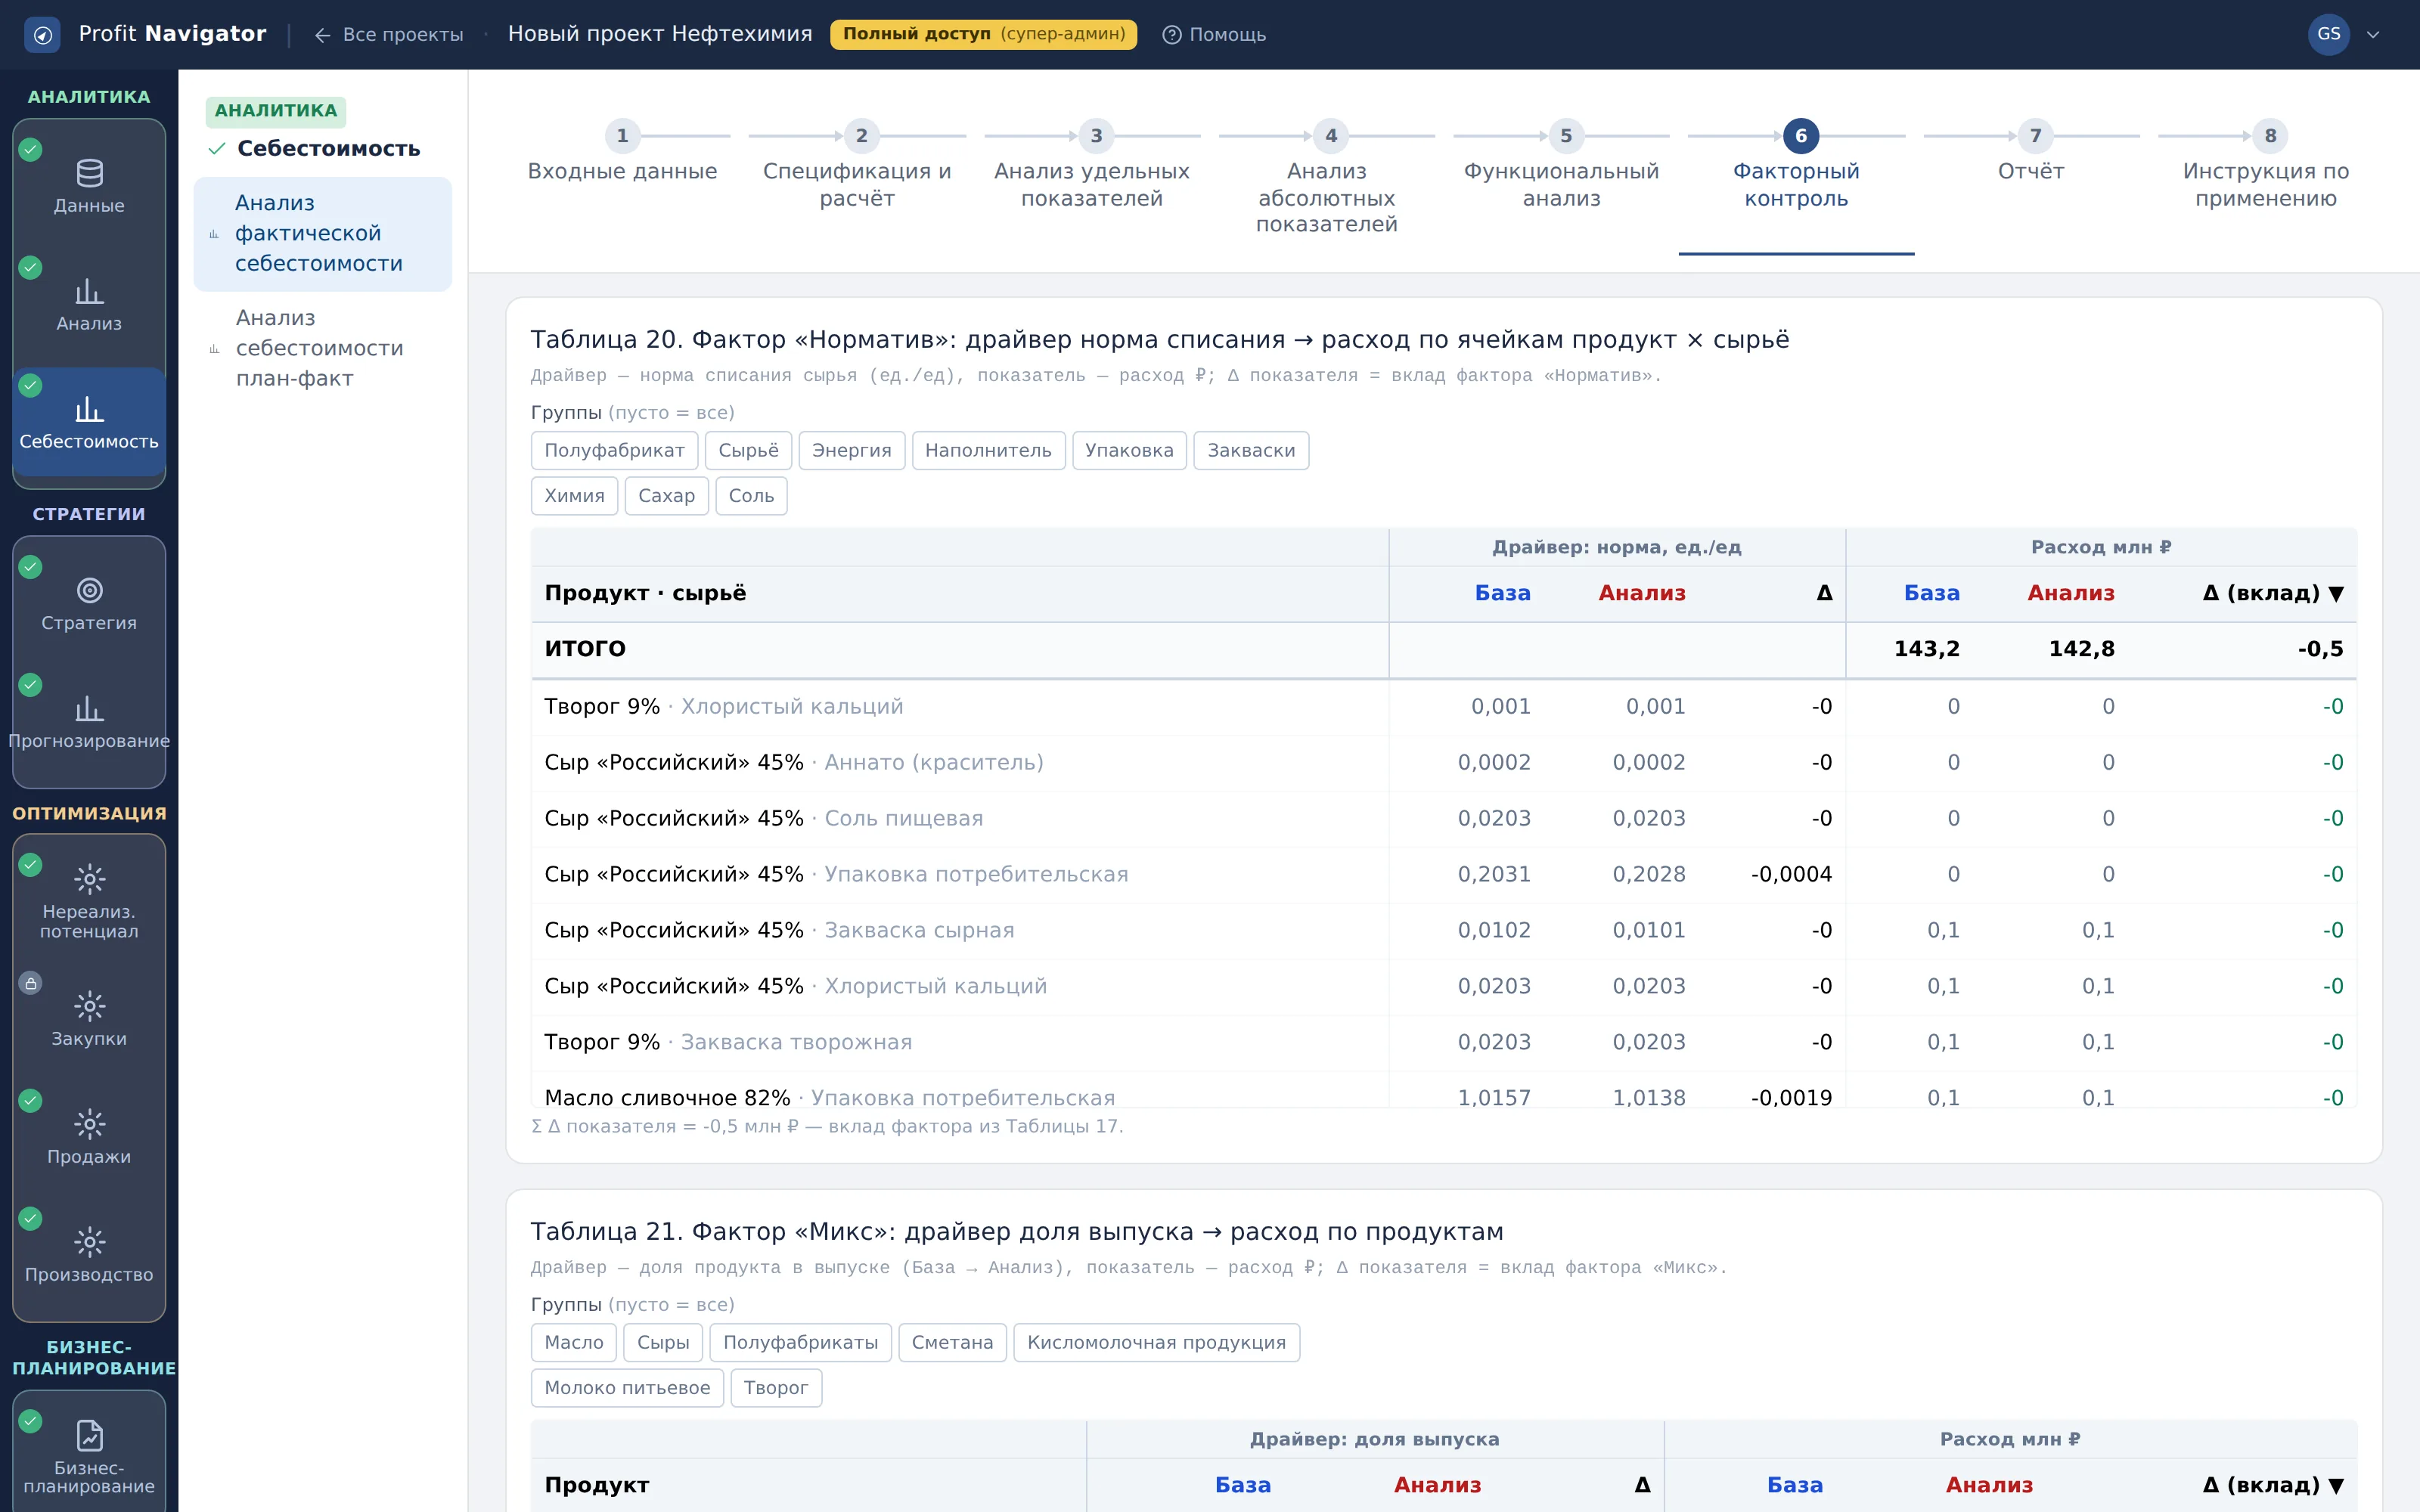
Таблица 20. Фактор «Норматив»
Что показывает: вклад норм расхода: драйвер — норма списания в единицах на единицу, показатель — расход в рублях по ячейкам продукт × сырьё.
Как читать: самый управляемый фактор из четырёх материальных. Его положительный вклад при неизменной технологии — это прямые потери: брак, перерасход, неточное списание.
Что делать: разберите каждую крупную строку с технологом: здесь резерв себестоимости реализуется быстрее всего.
Кадр 7. Таблица 21. Фактор «Микс»
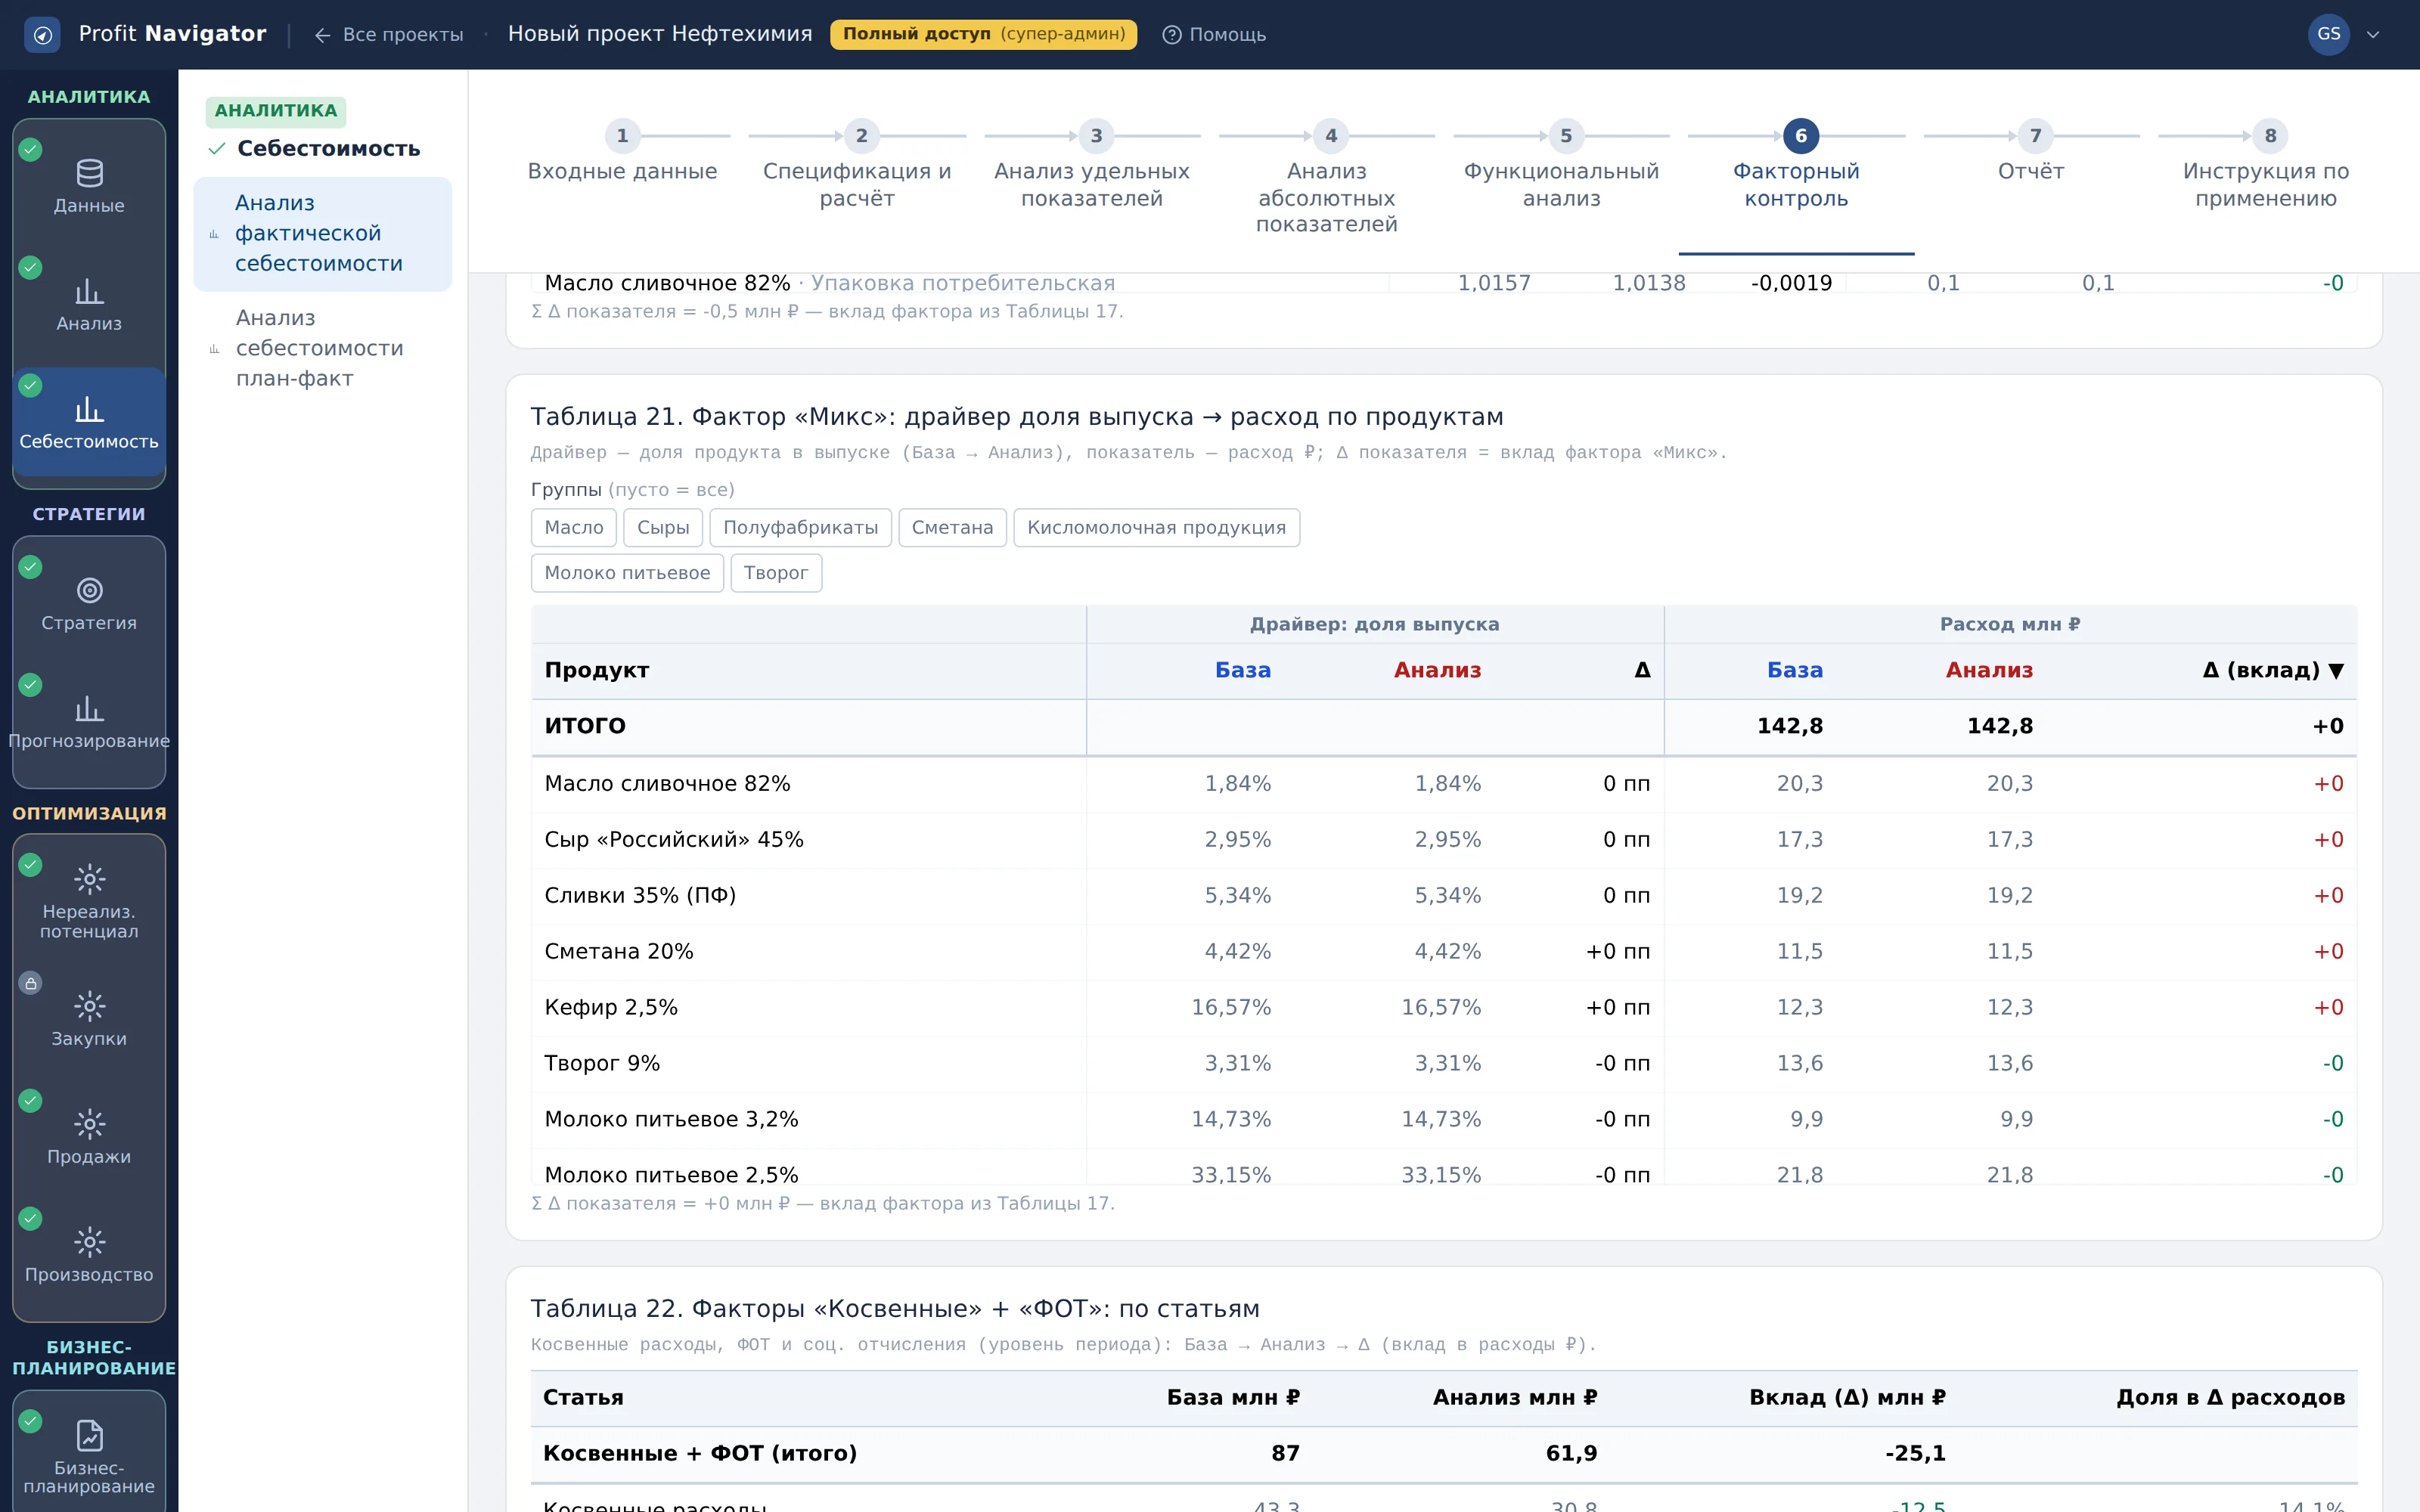
Таблица 21. Фактор «Микс»
Что показывает: вклад изменения структуры выпуска: драйвер — доля продукта в общем выпуске от базы к анализу, показатель — расход в рублях.
Как читать: микс меняет средние показатели без изменения экономики отдельных продуктов: сдвиг производства в сторону материалоёмких позиций поднимает средние затраты, хотя по каждому продукту ничего не изменилось. Именно микс чаще всего объясняет расхождение между удельными и абсолютными таблицами.
Что делать: сопоставьте вклад микса с коммерческими решениями периода: если структура сдвинулась не намеренно, это повод для разговора со сбытом.
Кадр 8. Таблица 22. Факторы «Косвенные» и «ФОТ»
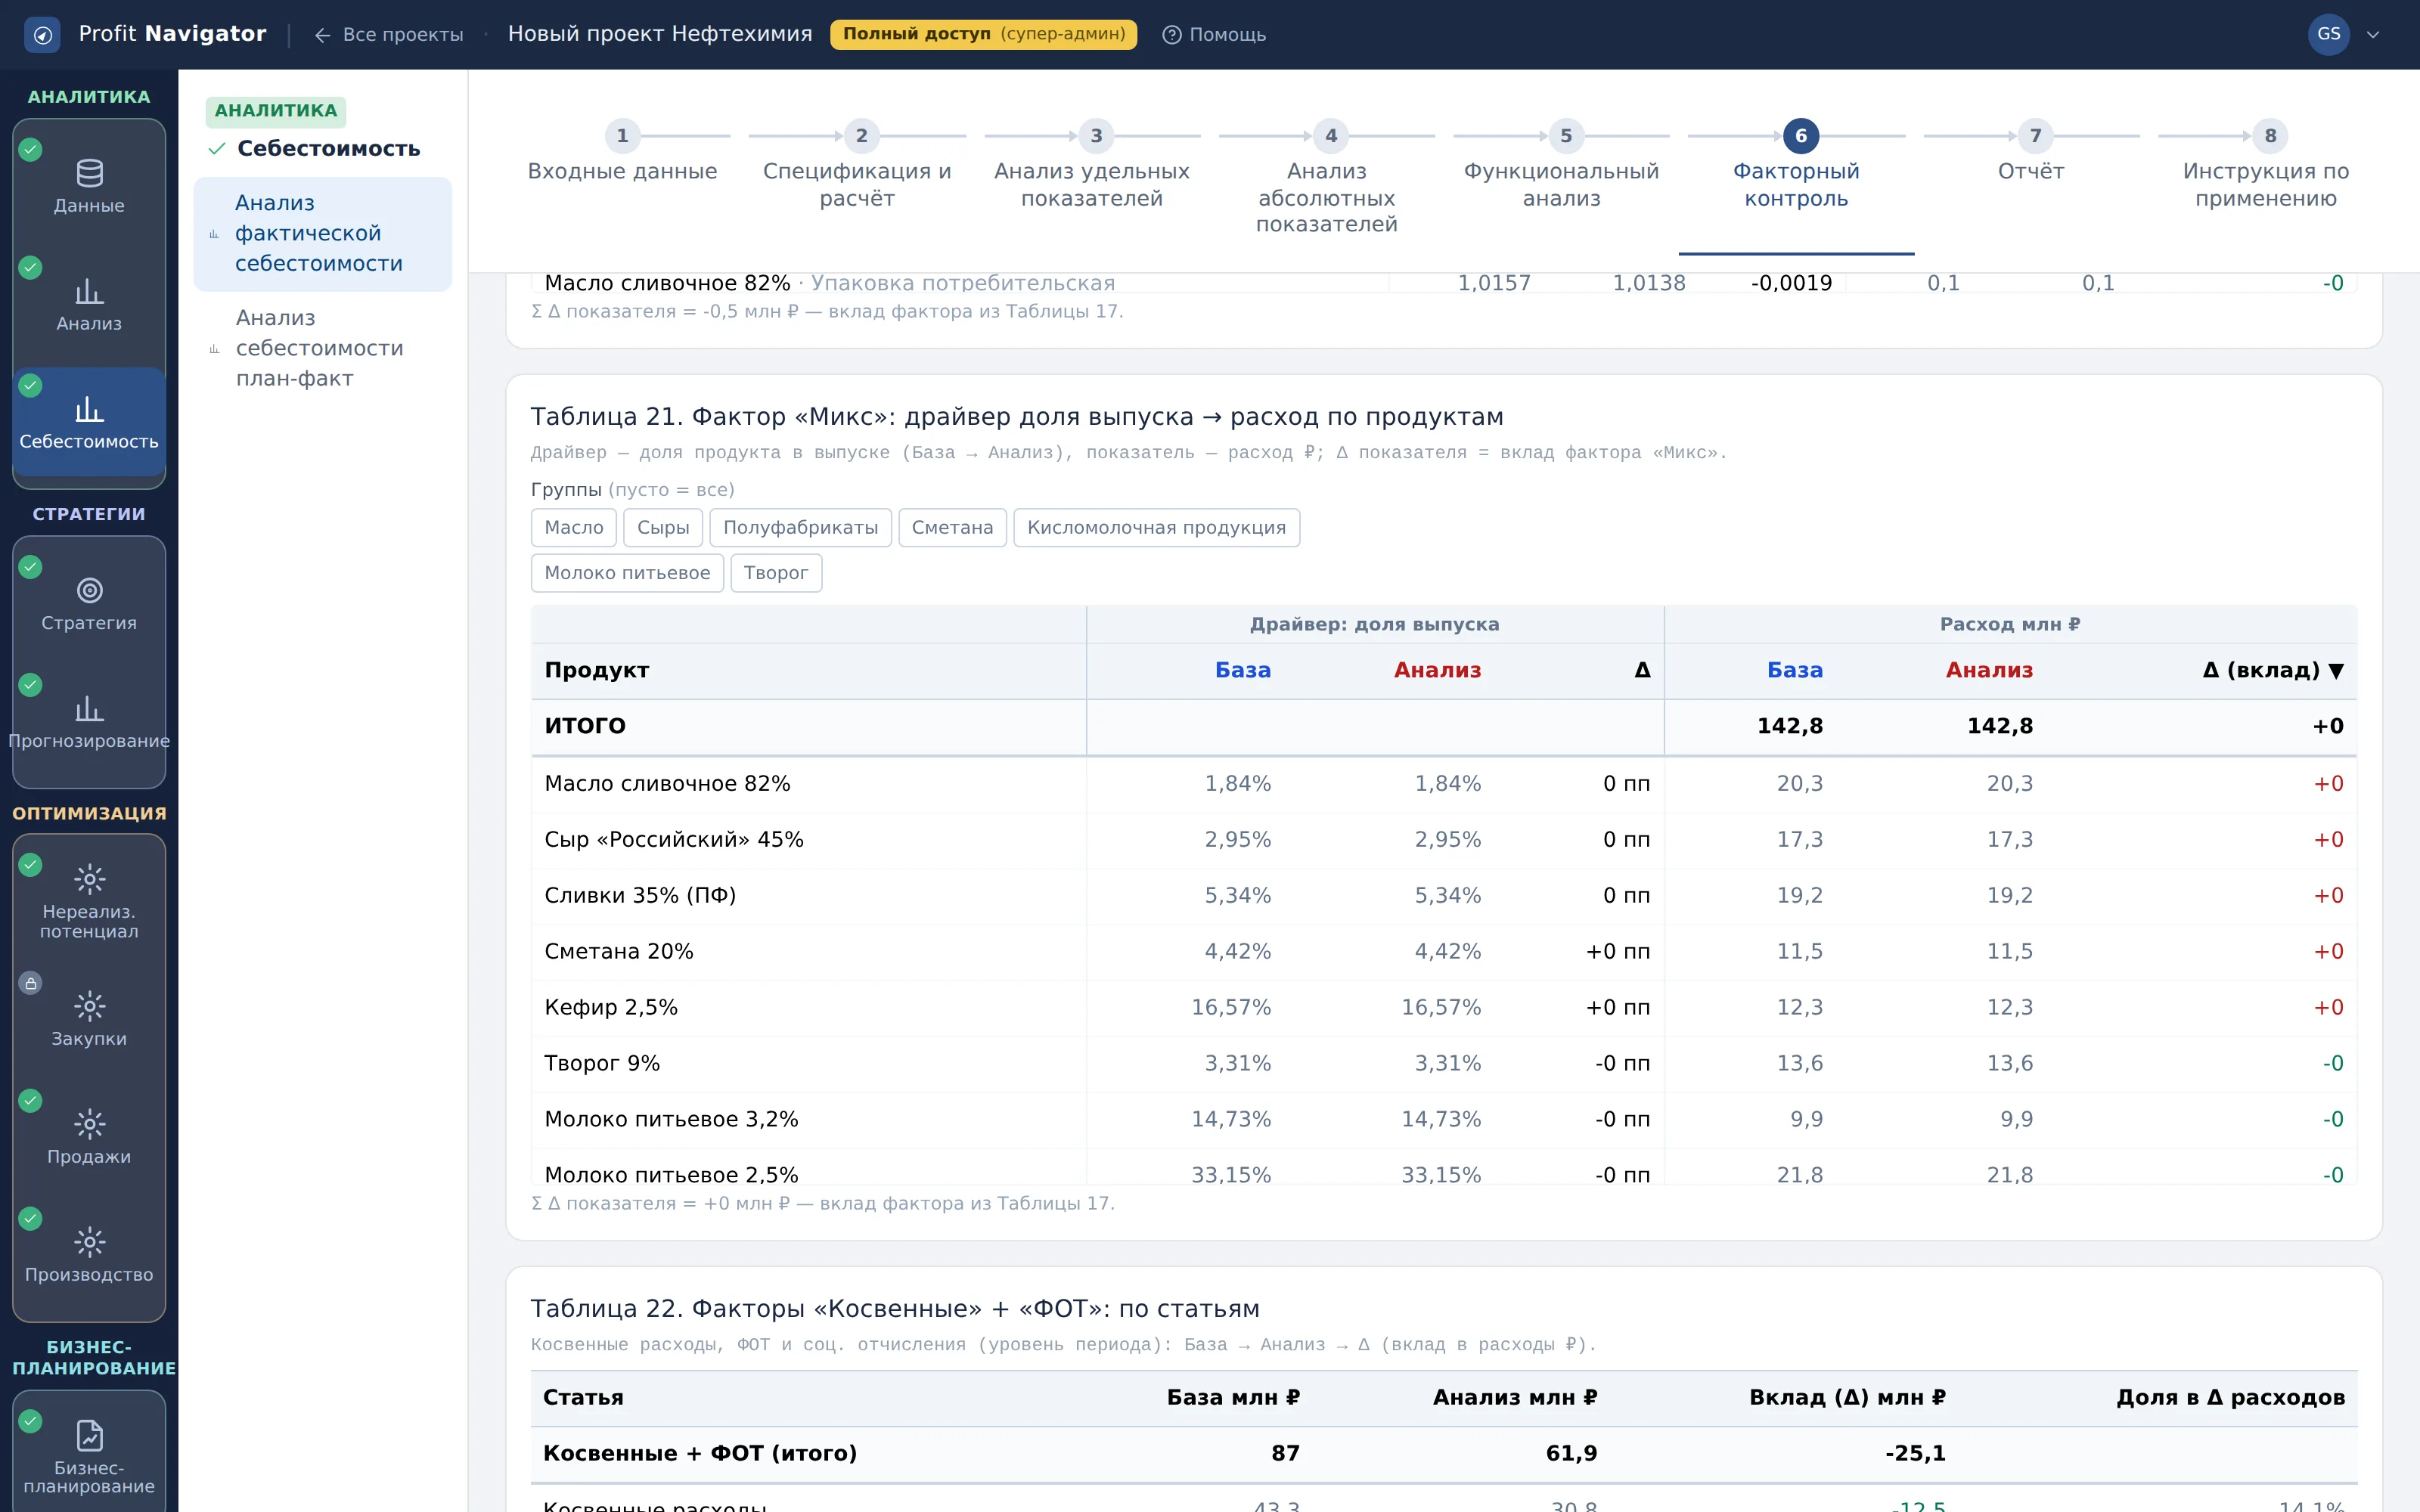
Таблица 22. Факторы «Косвенные» и «ФОТ»
Что показывает: косвенные расходы, фонд оплаты труда и социальные отчисления по статьям: база, анализ и вклад в изменение расходов.
Как читать: это уровень периода, а не продукта: разнести такие расходы по продуктам без допущений нельзя, поэтому они показаны статьями. ФОТ учитывается с коэффициентом 1,32 — вместе с отчислениями.
Что делать: проверьте статьи с наибольшим вкладом: в отличие от материальных факторов, они управляются одним решением, а не работой с каждой позицией.
Вкладка 7. Факторный контроль — маржинальная прибыль (M-18)
Разложить изменение промежуточной маржи на семь факторов, включая отпускную цену продукта.
Кадр 1. Таблица 17. Доходы и расходы (вид «Маржа»)
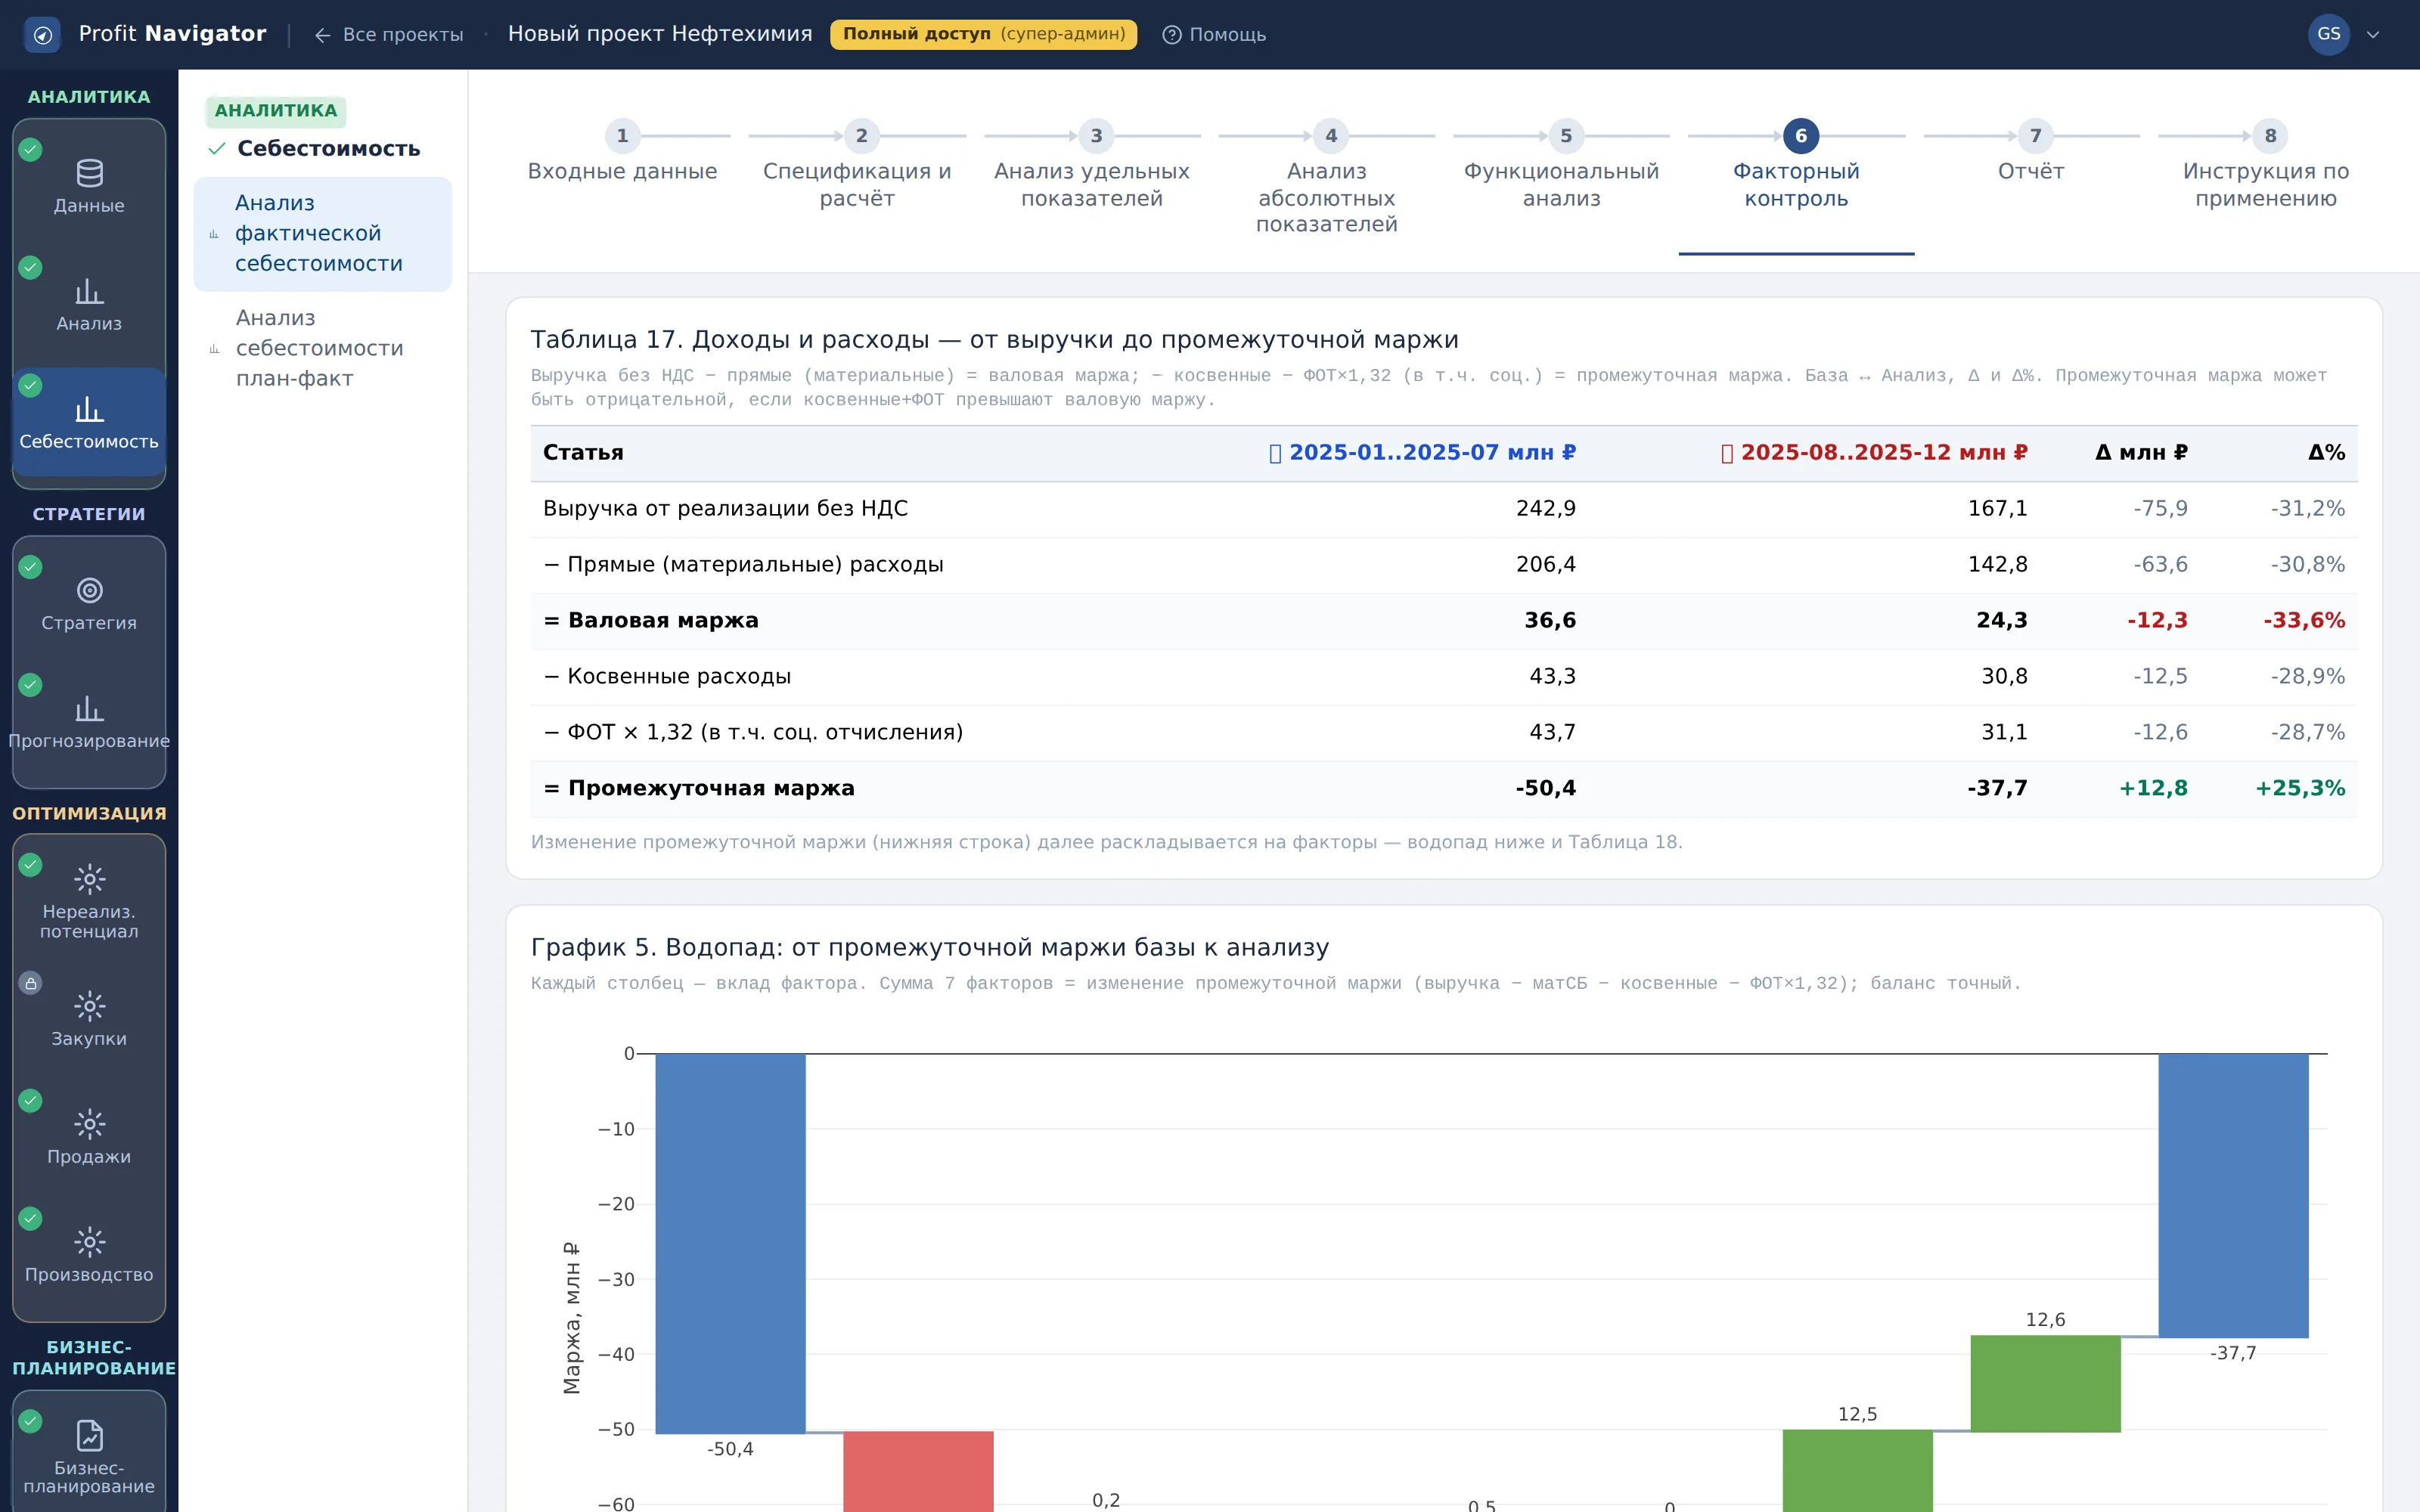
Таблица 17. Доходы и расходы (вид «Маржа»)
Что показывает: путь от выручки без НДС к промежуточной марже за оба сопоставляемых состояния — база и анализ рядом.
Как читать: в виде «Маржа» разбирается именно промежуточная маржа: выручка минус материальная себестоимость, косвенные и ФОТ с коэффициентом 1,32, до административных и коммерческих расходов. Эта таблица показывает, какое число дальше раскладывается на семь факторов.
Что делать: зафиксируйте изменение промежуточной маржи: сумма семи факторов ниже обязана дать точно эту величину.
Кадр 2. График 5. Водопад: от промежуточной маржи базы к анализу
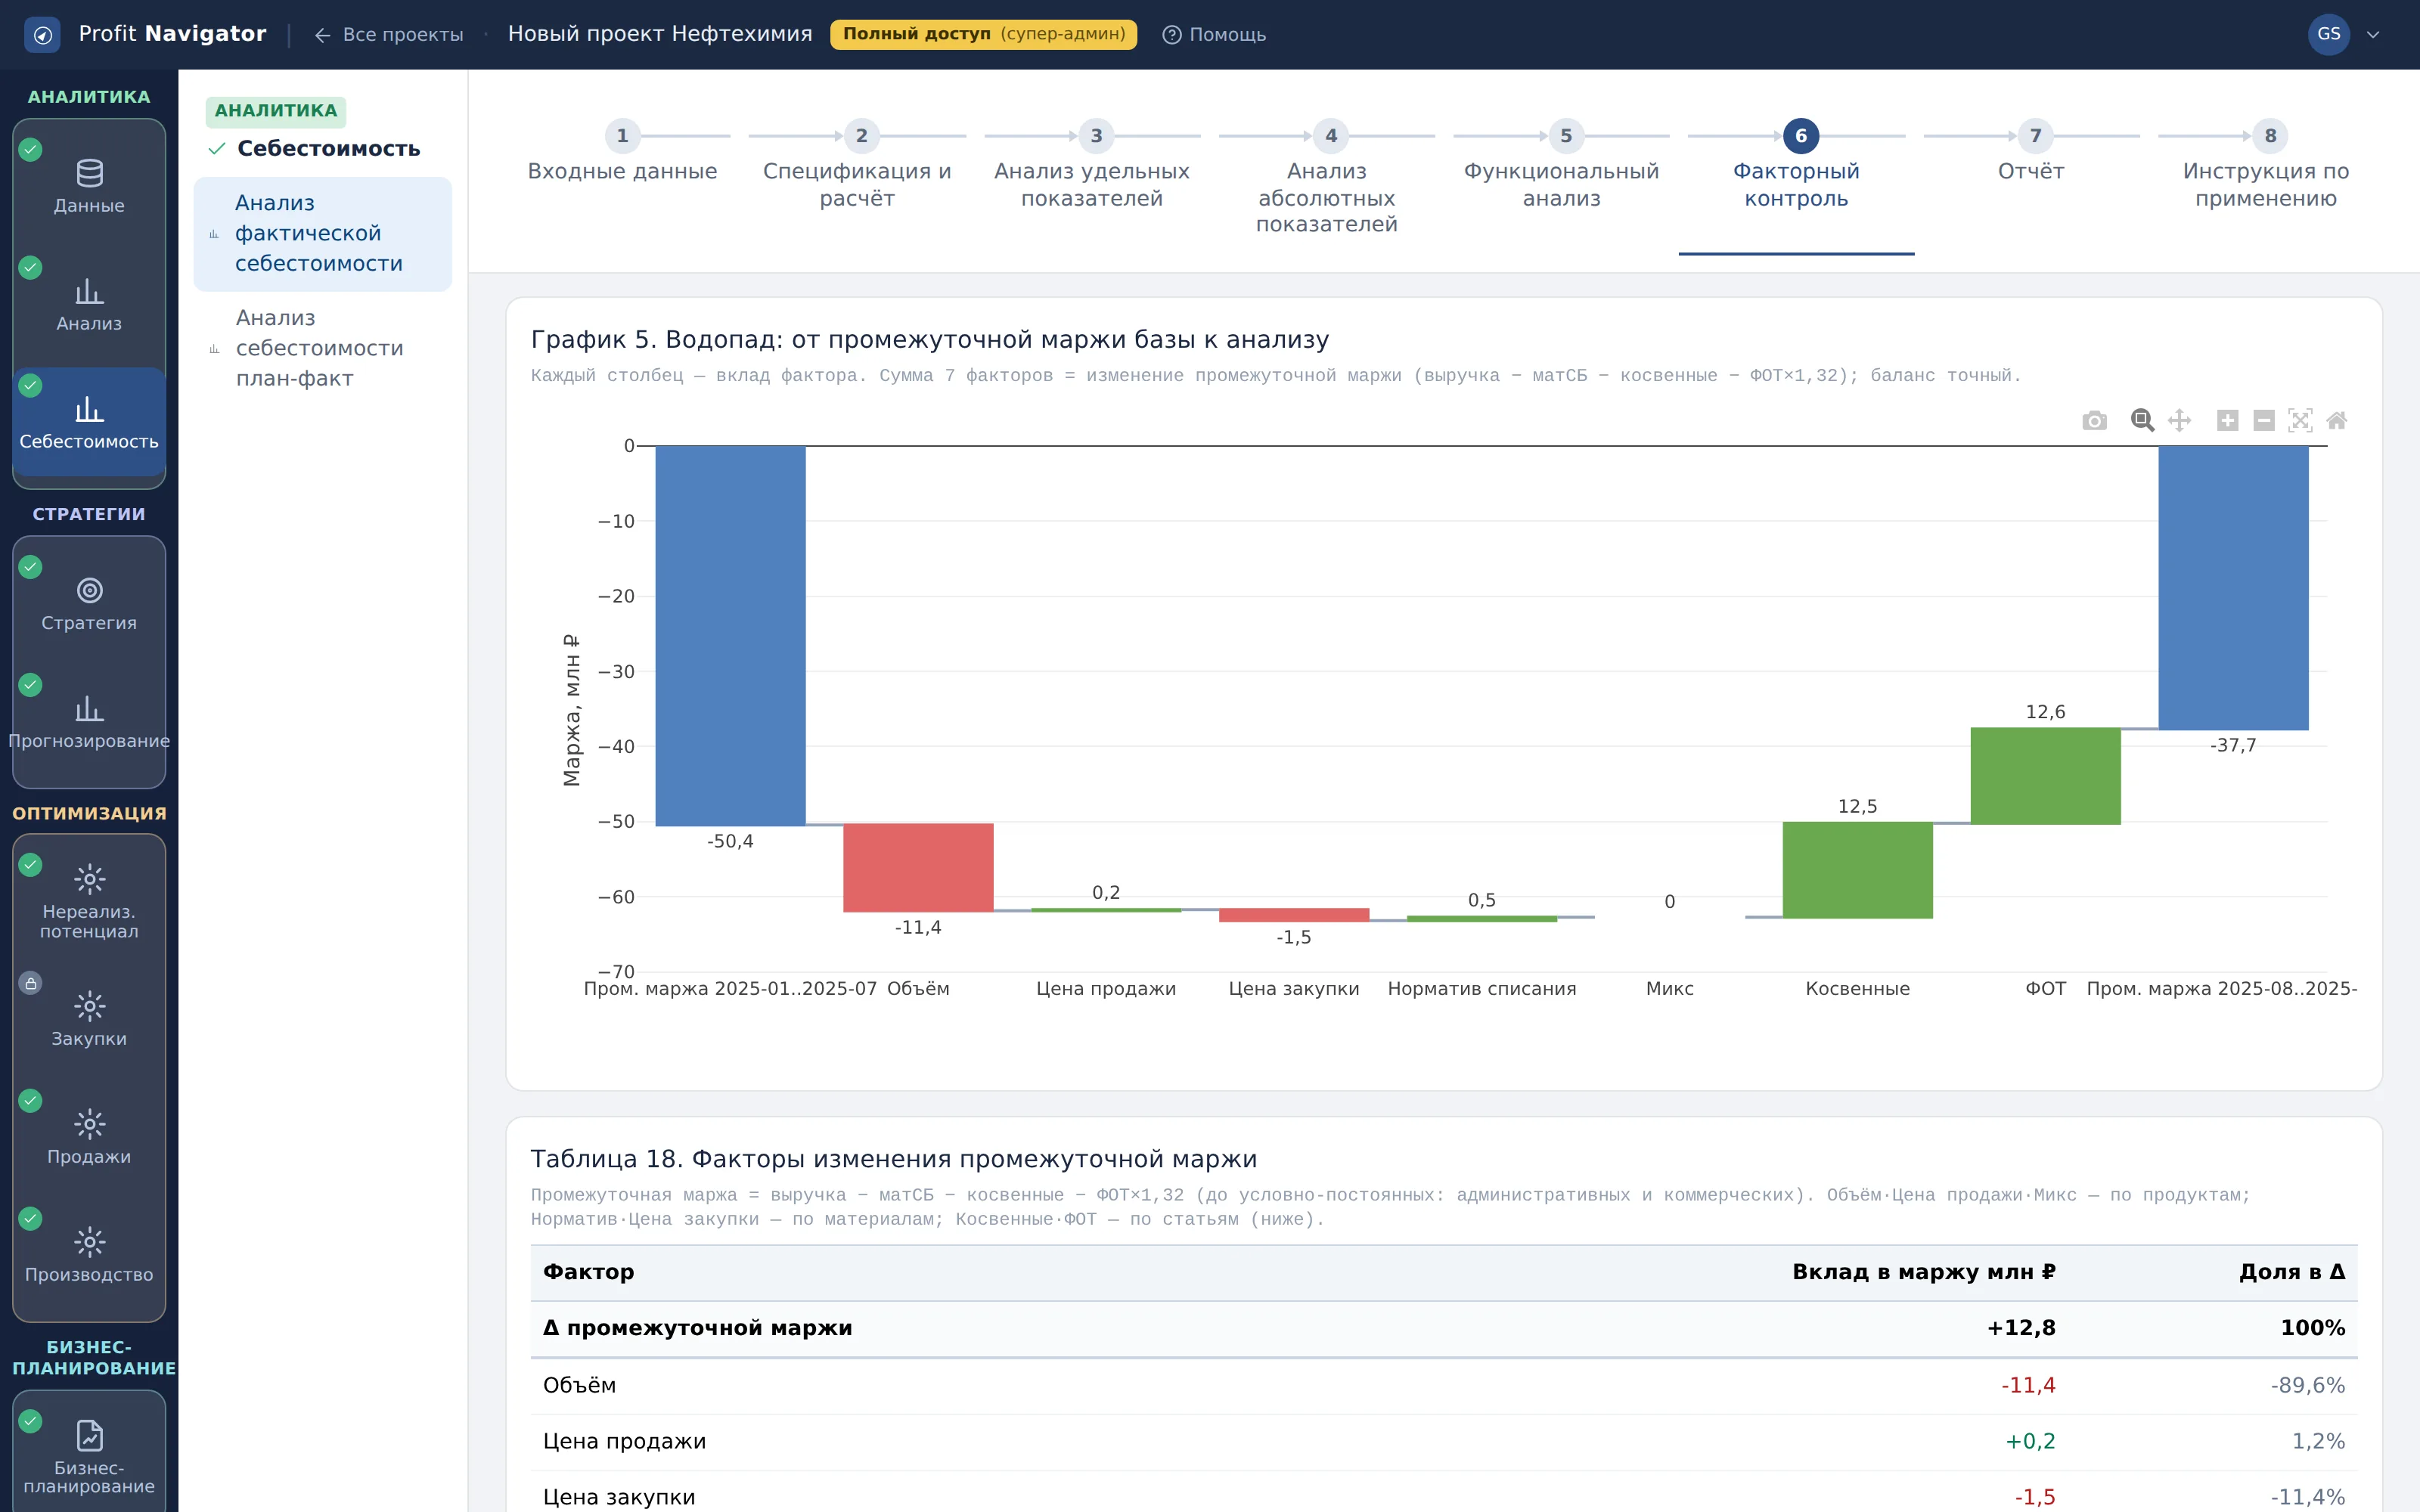
График 5. Водопад: от промежуточной маржи базы к анализу
Что показывает: путь от маржи базы к марже анализа: семь столбцов-факторов, сумма которых равна изменению промежуточной маржи.
Как читать: в отличие от водопада расходов, здесь добавлен фактор отпускной цены — то есть картина включает и коммерческую сторону. Знаки читаются по влиянию на маржу: рост цены закупки или норматива её снижает.
Что делать: сравните вклад цены продажи с вкладом материальных факторов: это показывает, чем предприятие компенсировало подорожание сырья — ценой или работой с затратами.
Кадр 3. Таблица 18. Факторы изменения промежуточной маржи
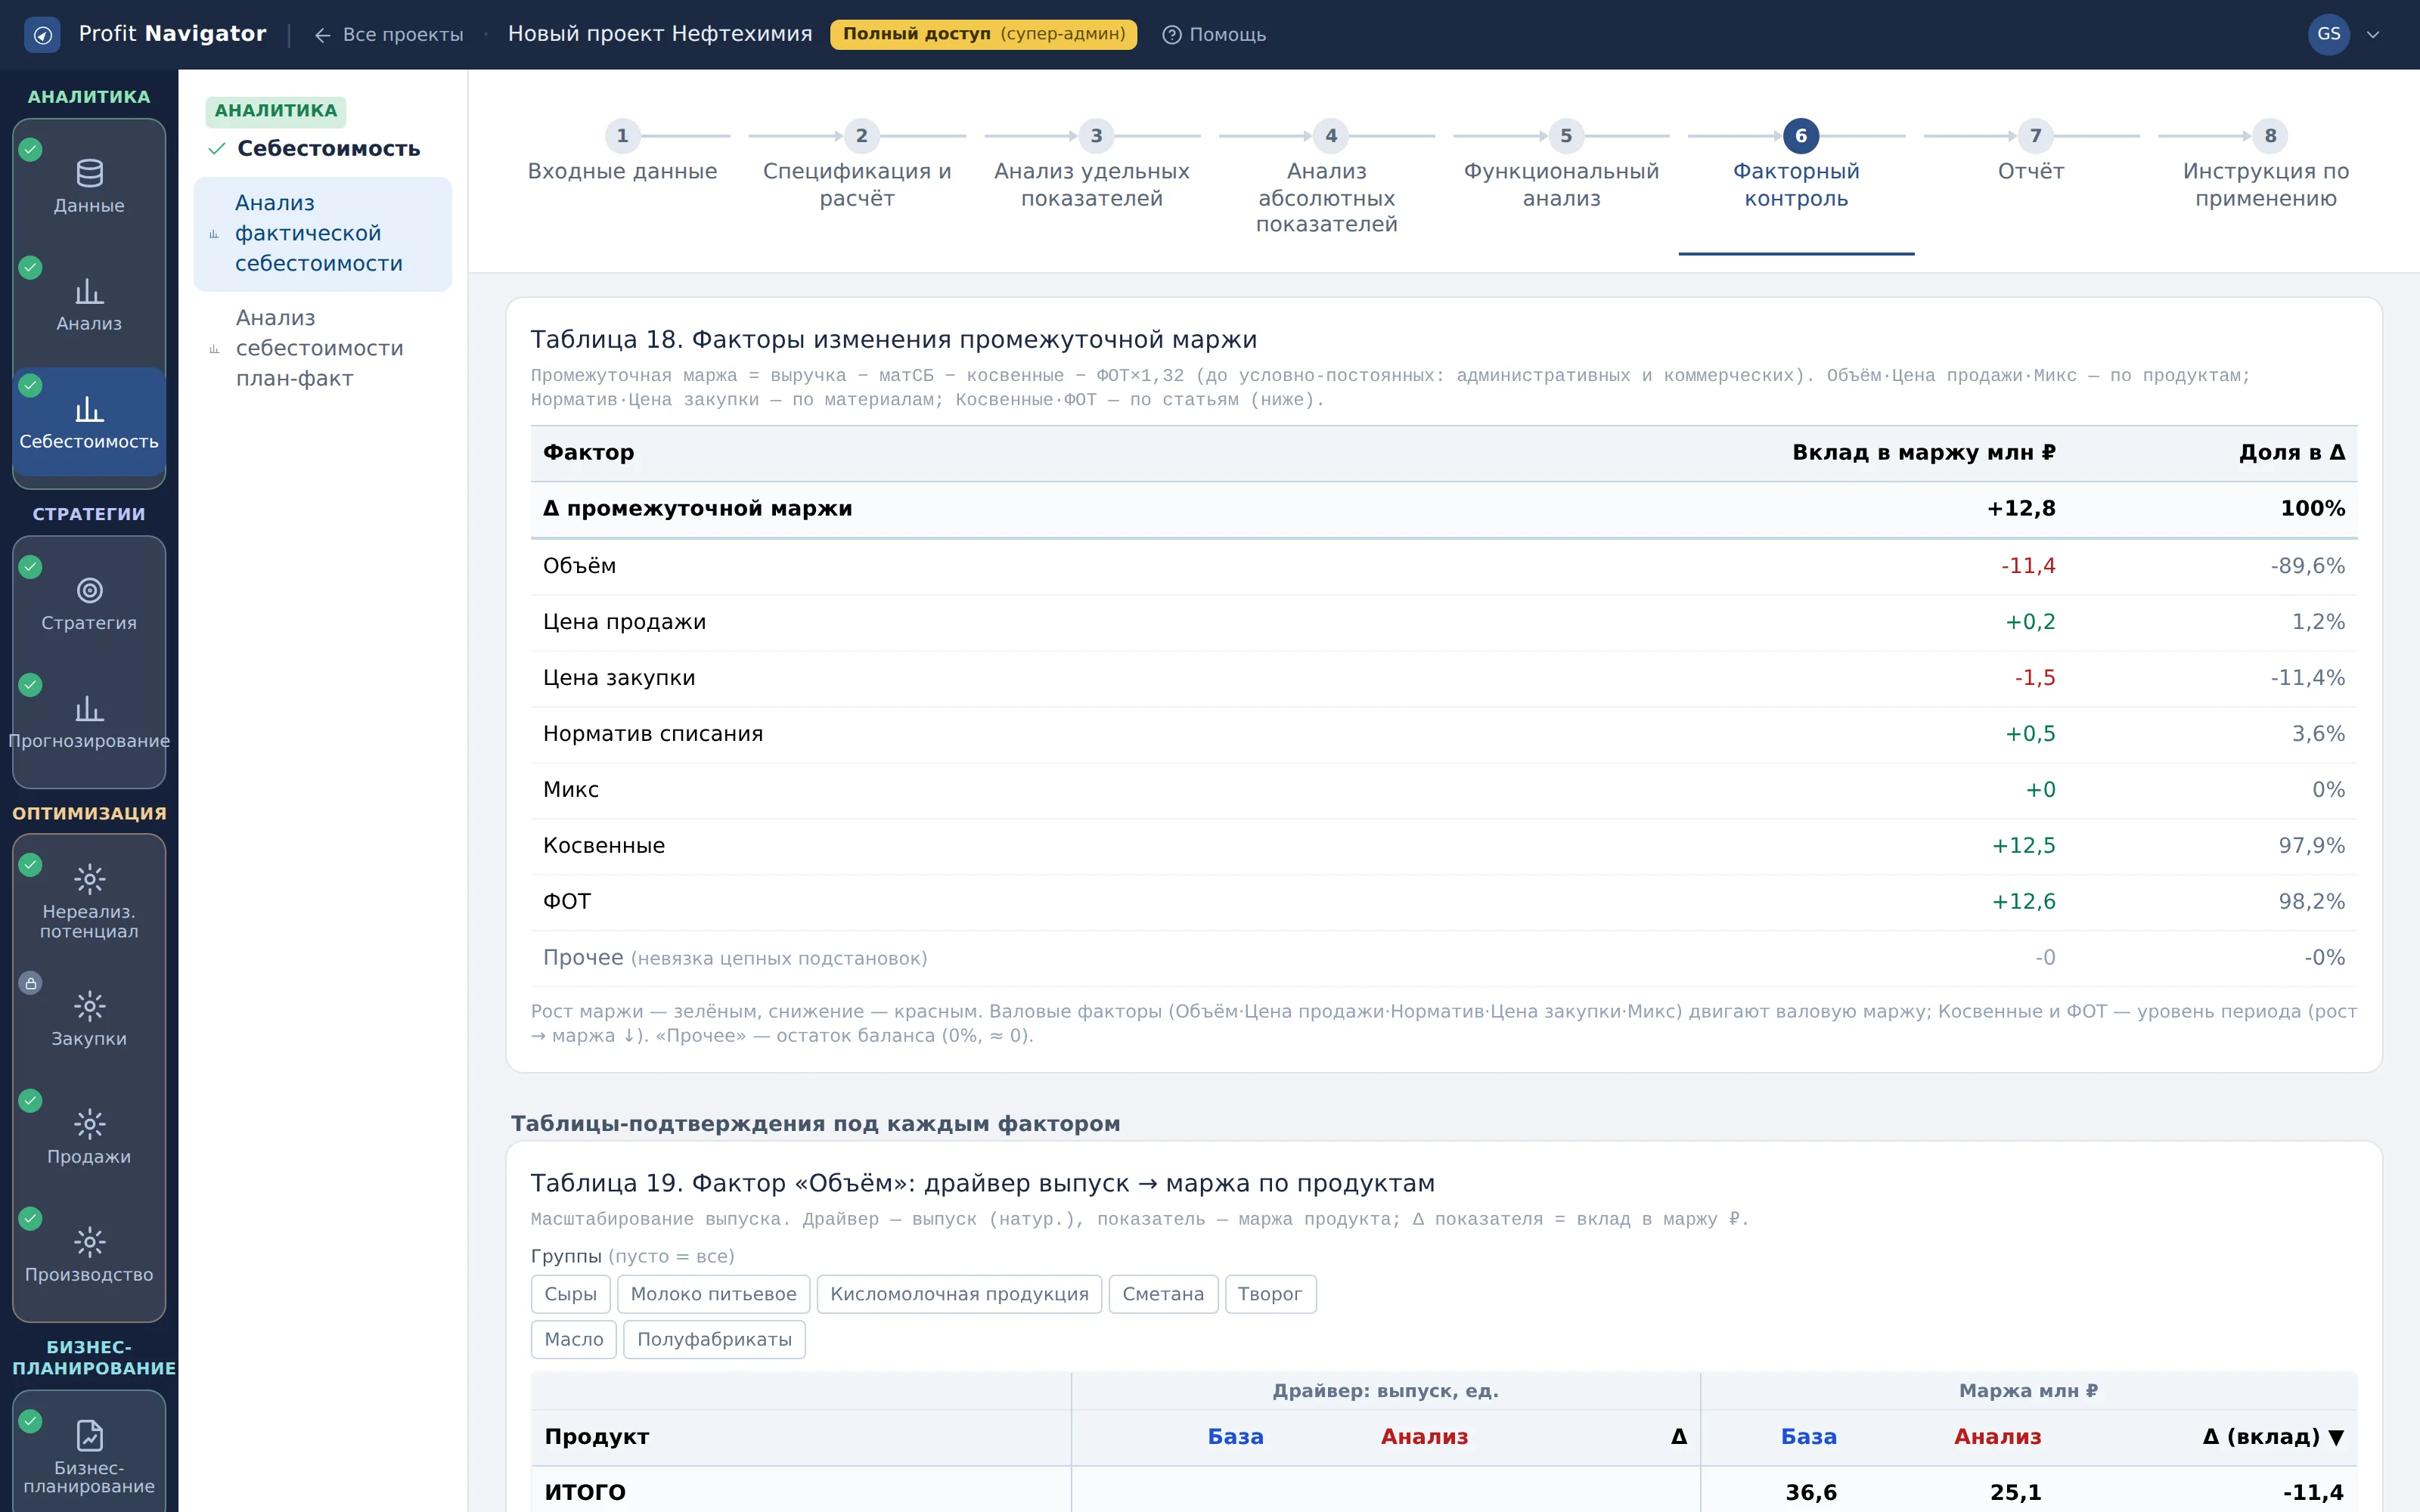
Таблица 18. Факторы изменения промежуточной маржи
Что показывает: свод вкладов семи факторов в изменение промежуточной маржи.
Как читать: баланс точный: сумма факторов равна изменению маржи, посчитанному напрямую из Таблицы 17. Это позволяет спорить о причинах, но не о величине.
Что делать: начните разбор с двух-трёх крупнейших вкладов: остальные обычно объясняются ими же через микс.
Кадр 4. Таблица 19. Фактор «Объём» (маржа)
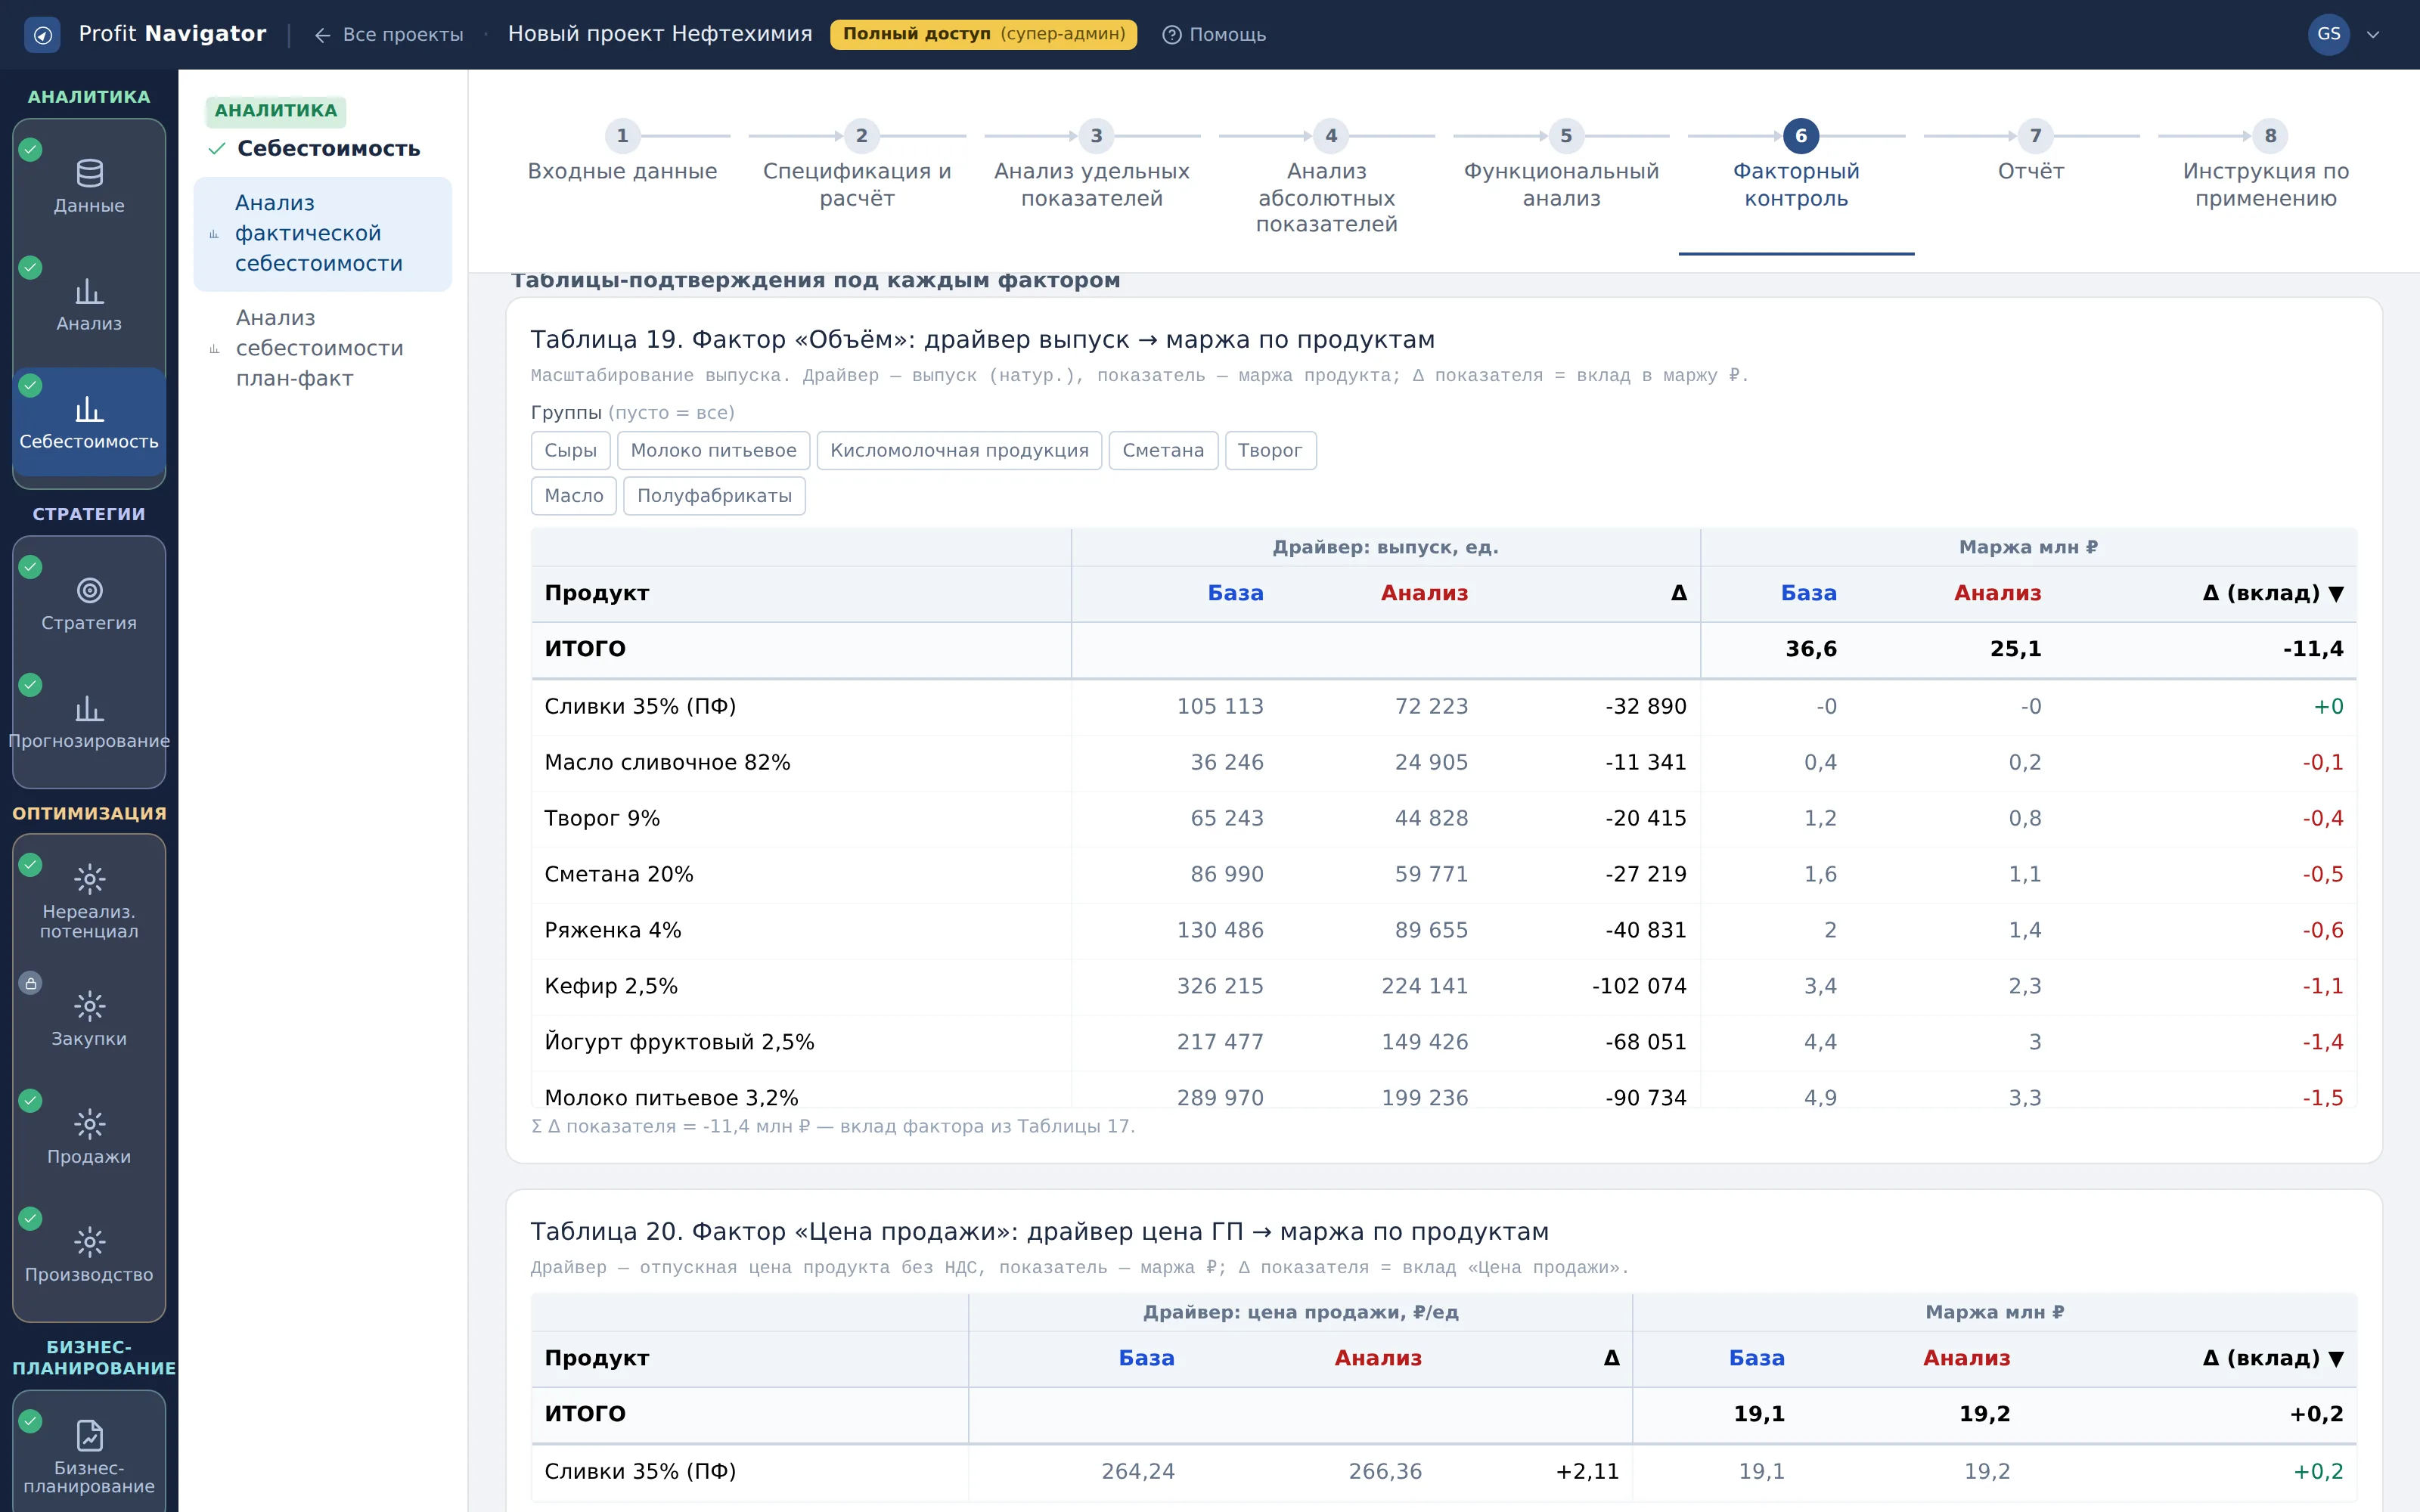
Таблица 19. Фактор «Объём» (маржа)
Что показывает: вклад масштабирования выпуска в маржу: драйвер — натуральный выпуск, показатель — маржа продукта в рублях.
Как читать: при положительной удельной марже рост выпуска увеличивает маржу пропорционально; для убыточных на единицу позиций рост объёма её уменьшает. Поэтому знак вклада по продукту сразу говорит о качестве его экономики.
Что делать: проверьте продукты с отрицательным вкладом при выросшем выпуске: производится больше того, что не приносит маржи.
Кадр 5. Таблица 20. Фактор «Цена продажи» (маржа)
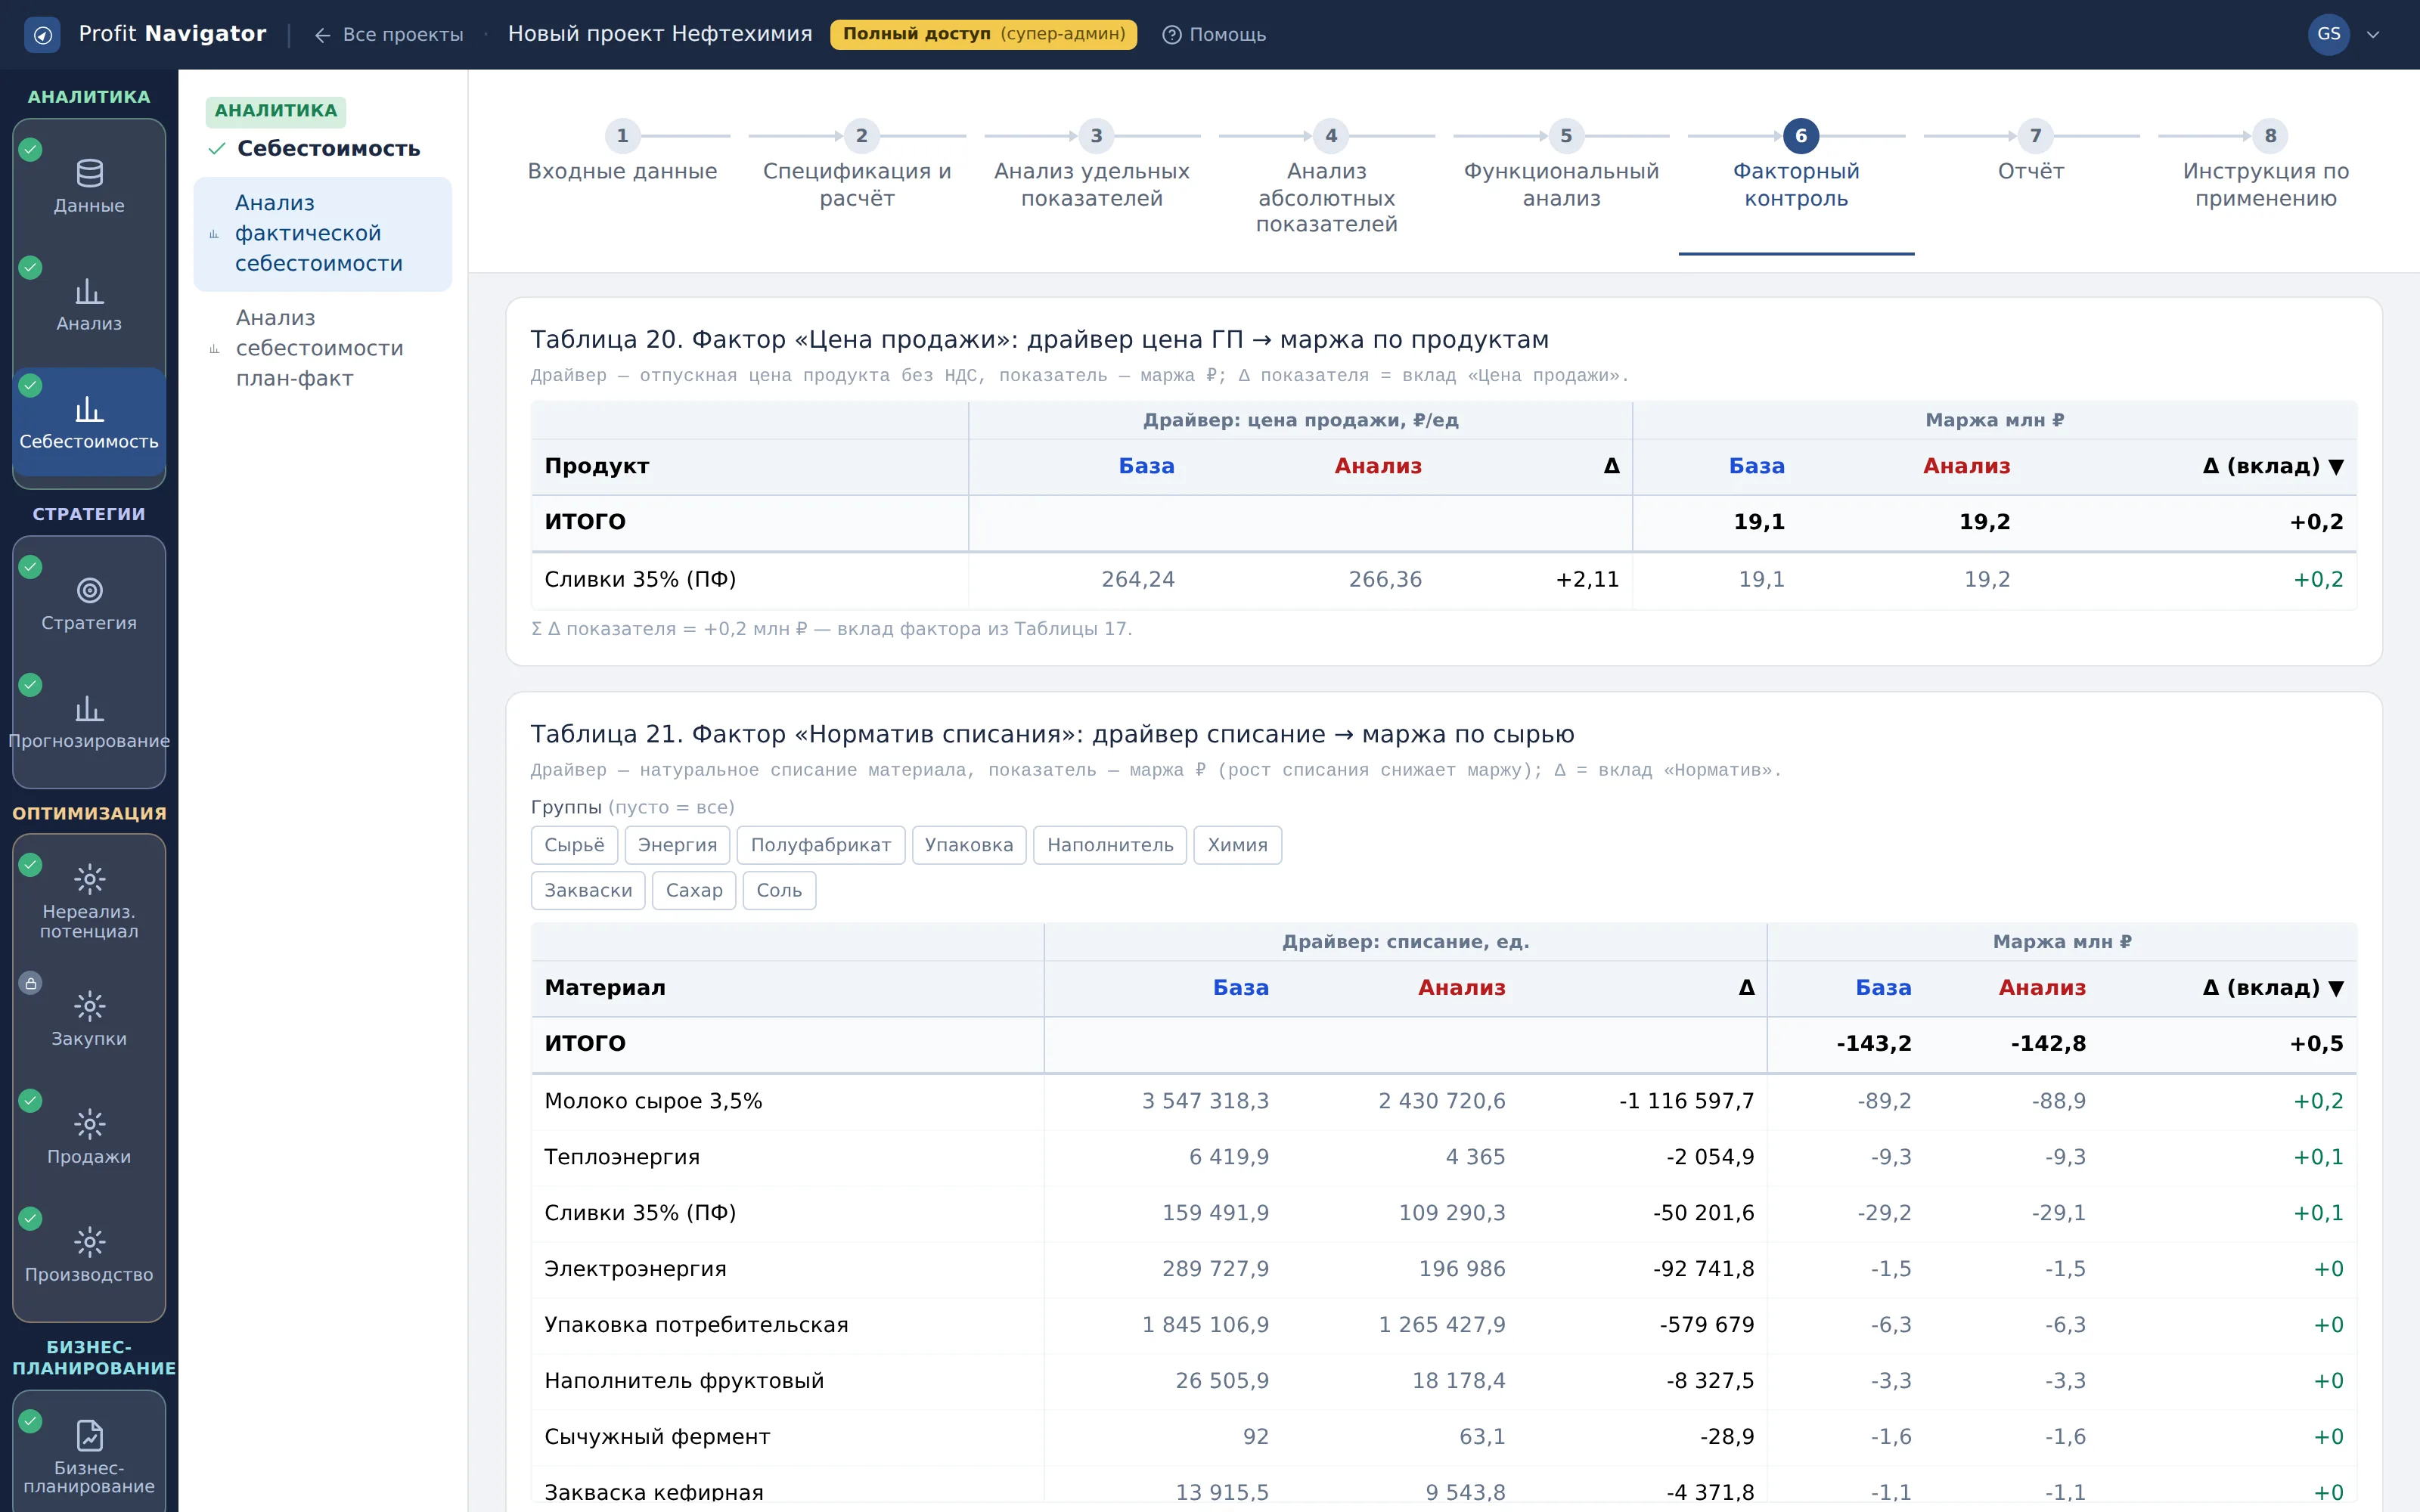
Таблица 20. Фактор «Цена продажи» (маржа)
Что показывает: вклад отпускных цен: драйвер — цена продукта без НДС, показатель — маржа в рублях.
Как читать: это единственный фактор, которым маржа управляется со стороны сбыта. Его сопоставление с вкладом закупочных цен показывает, переложено ли подорожание сырья на покупателя.
Что делать: посчитайте, какую долю вклада закупочных цен перекрыл этот фактор: непереложенная часть — прямая потеря маржи.
Кадр 6. Таблица 21. Фактор «Норматив списания» (маржа)
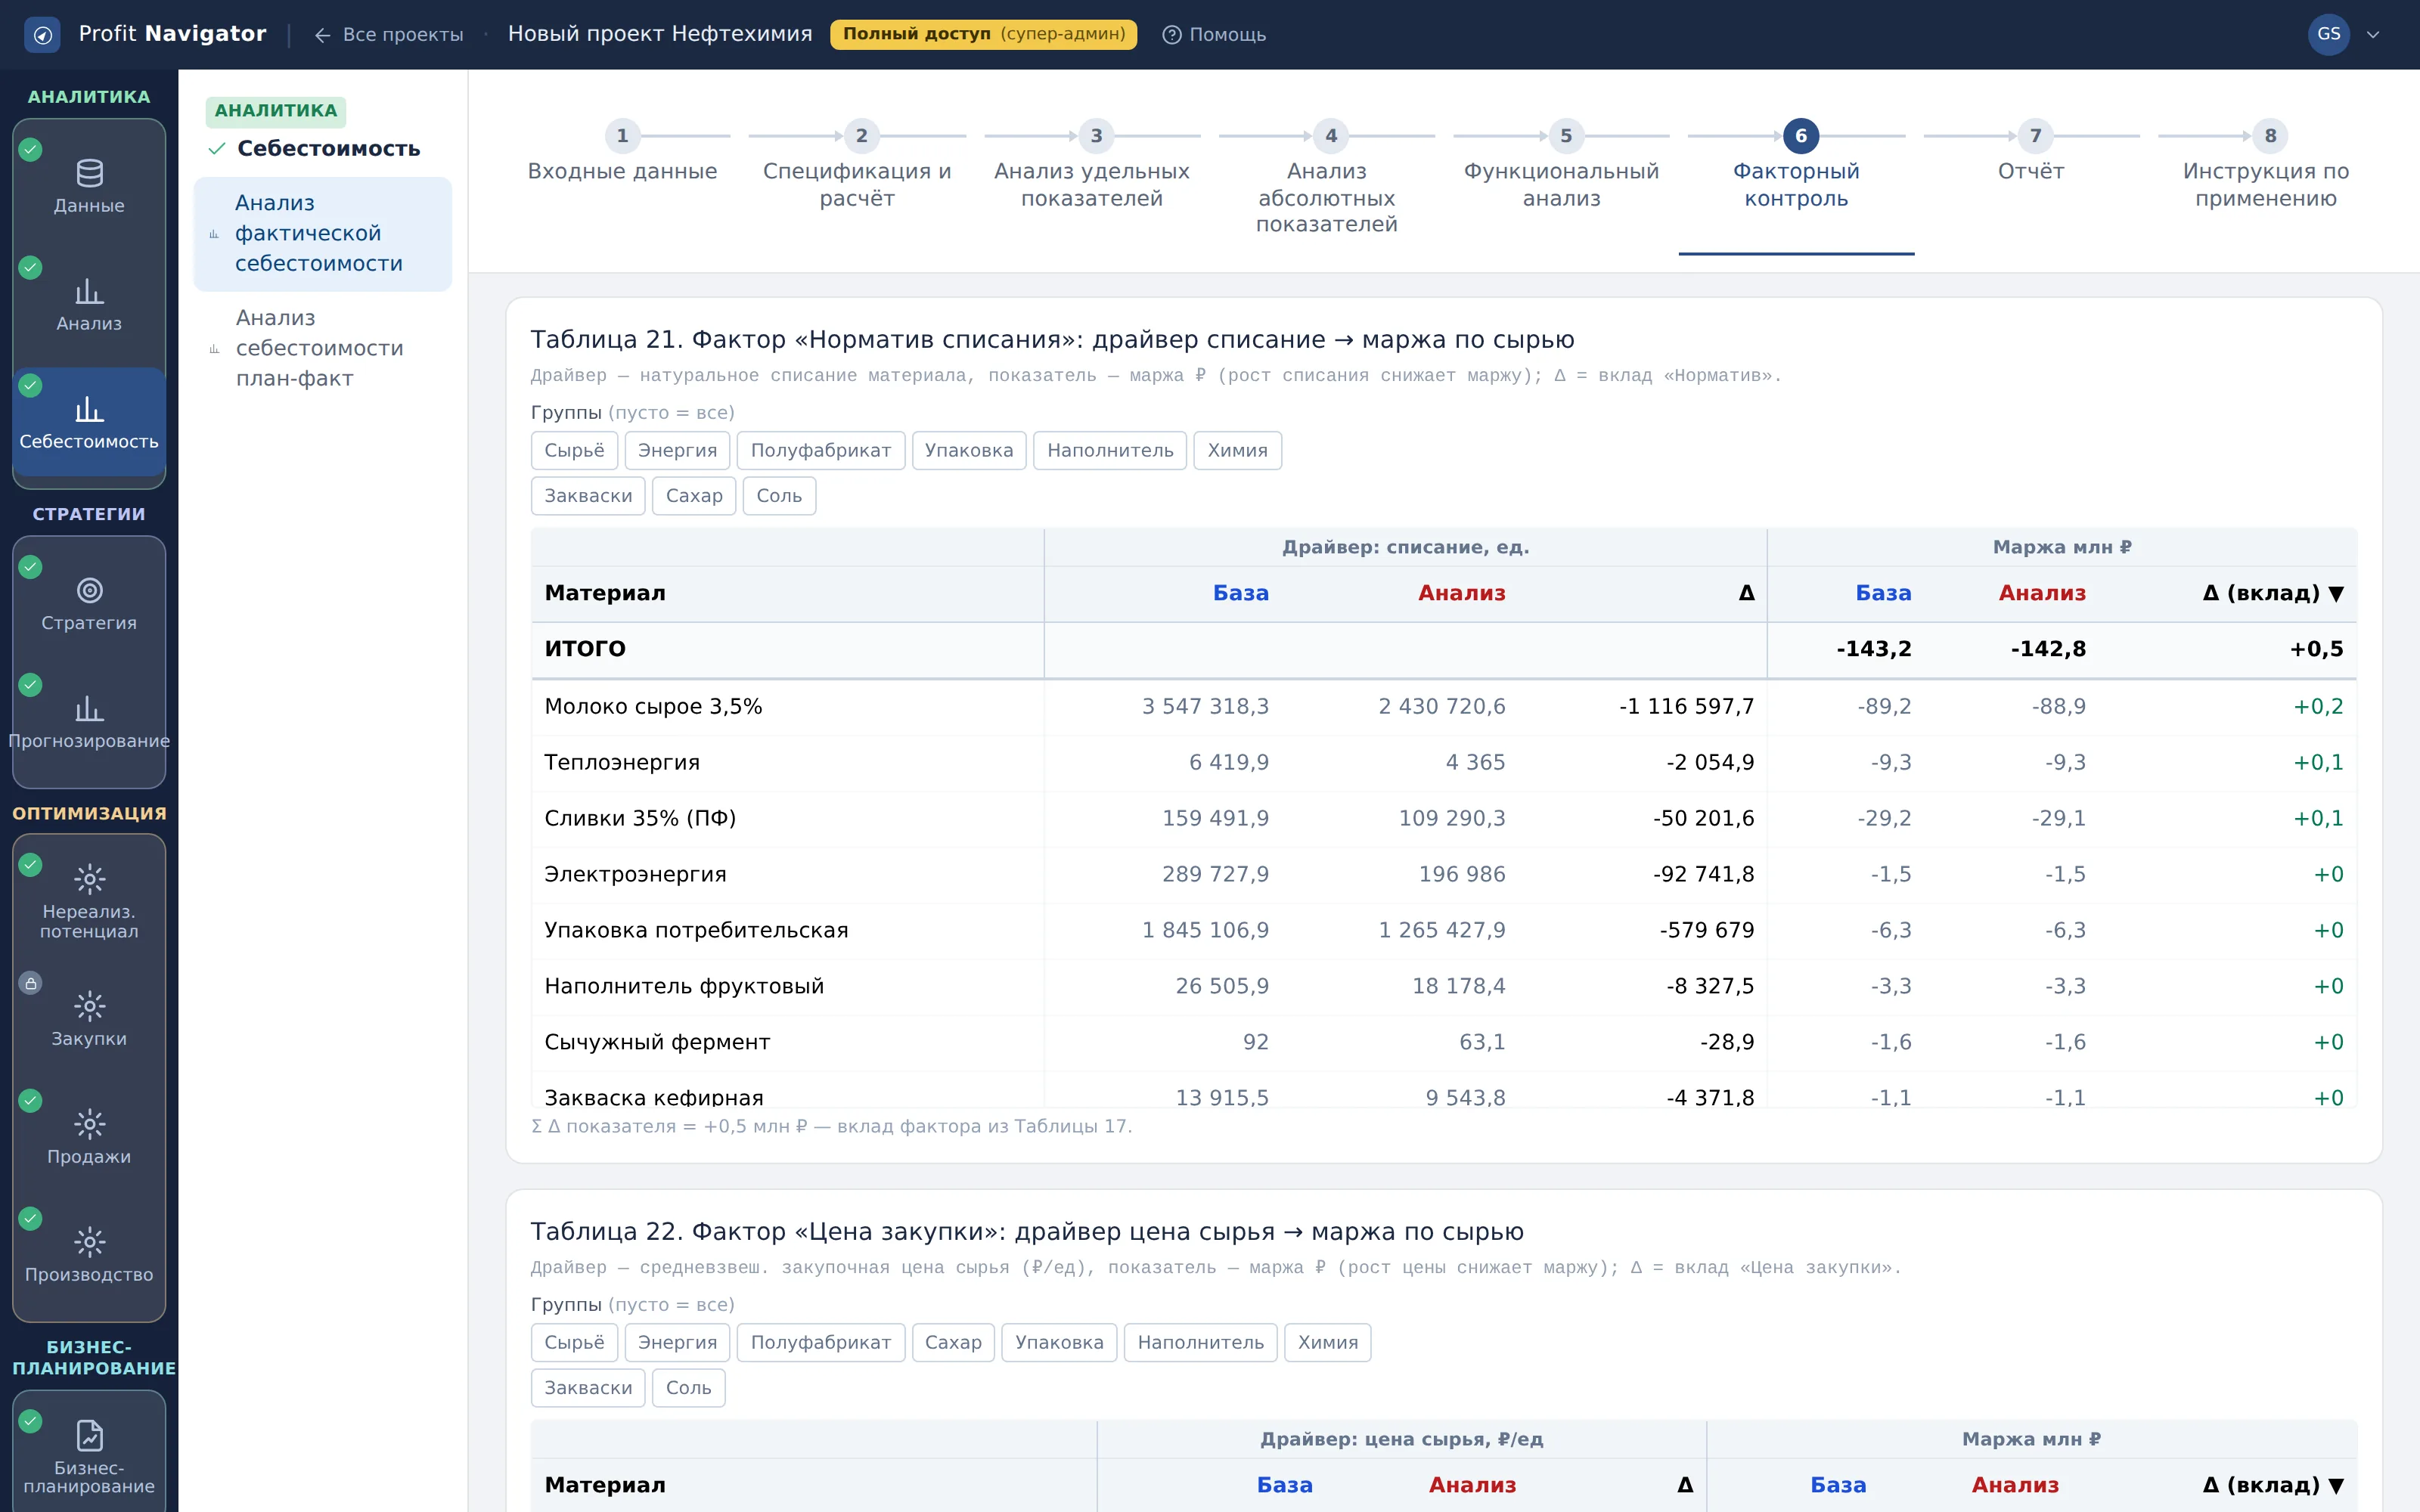
Таблица 21. Фактор «Норматив списания» (маржа)
Что показывает: вклад норм расхода в маржу: драйвер — натуральное списание материала, показатель — маржа в рублях.
Как читать: рост списания снижает маржу, поэтому знак вклада обратен движению драйвера. Фактор считается по материалам, а не по продуктам: так видно, какое сырьё расходуется хуже нормы.
Что делать: по материалам с крупной отрицательной величиной проверьте нормы и учёт списания: это внутренний резерв.
Кадр 7. Таблица 22. Фактор «Цена закупки» (маржа)
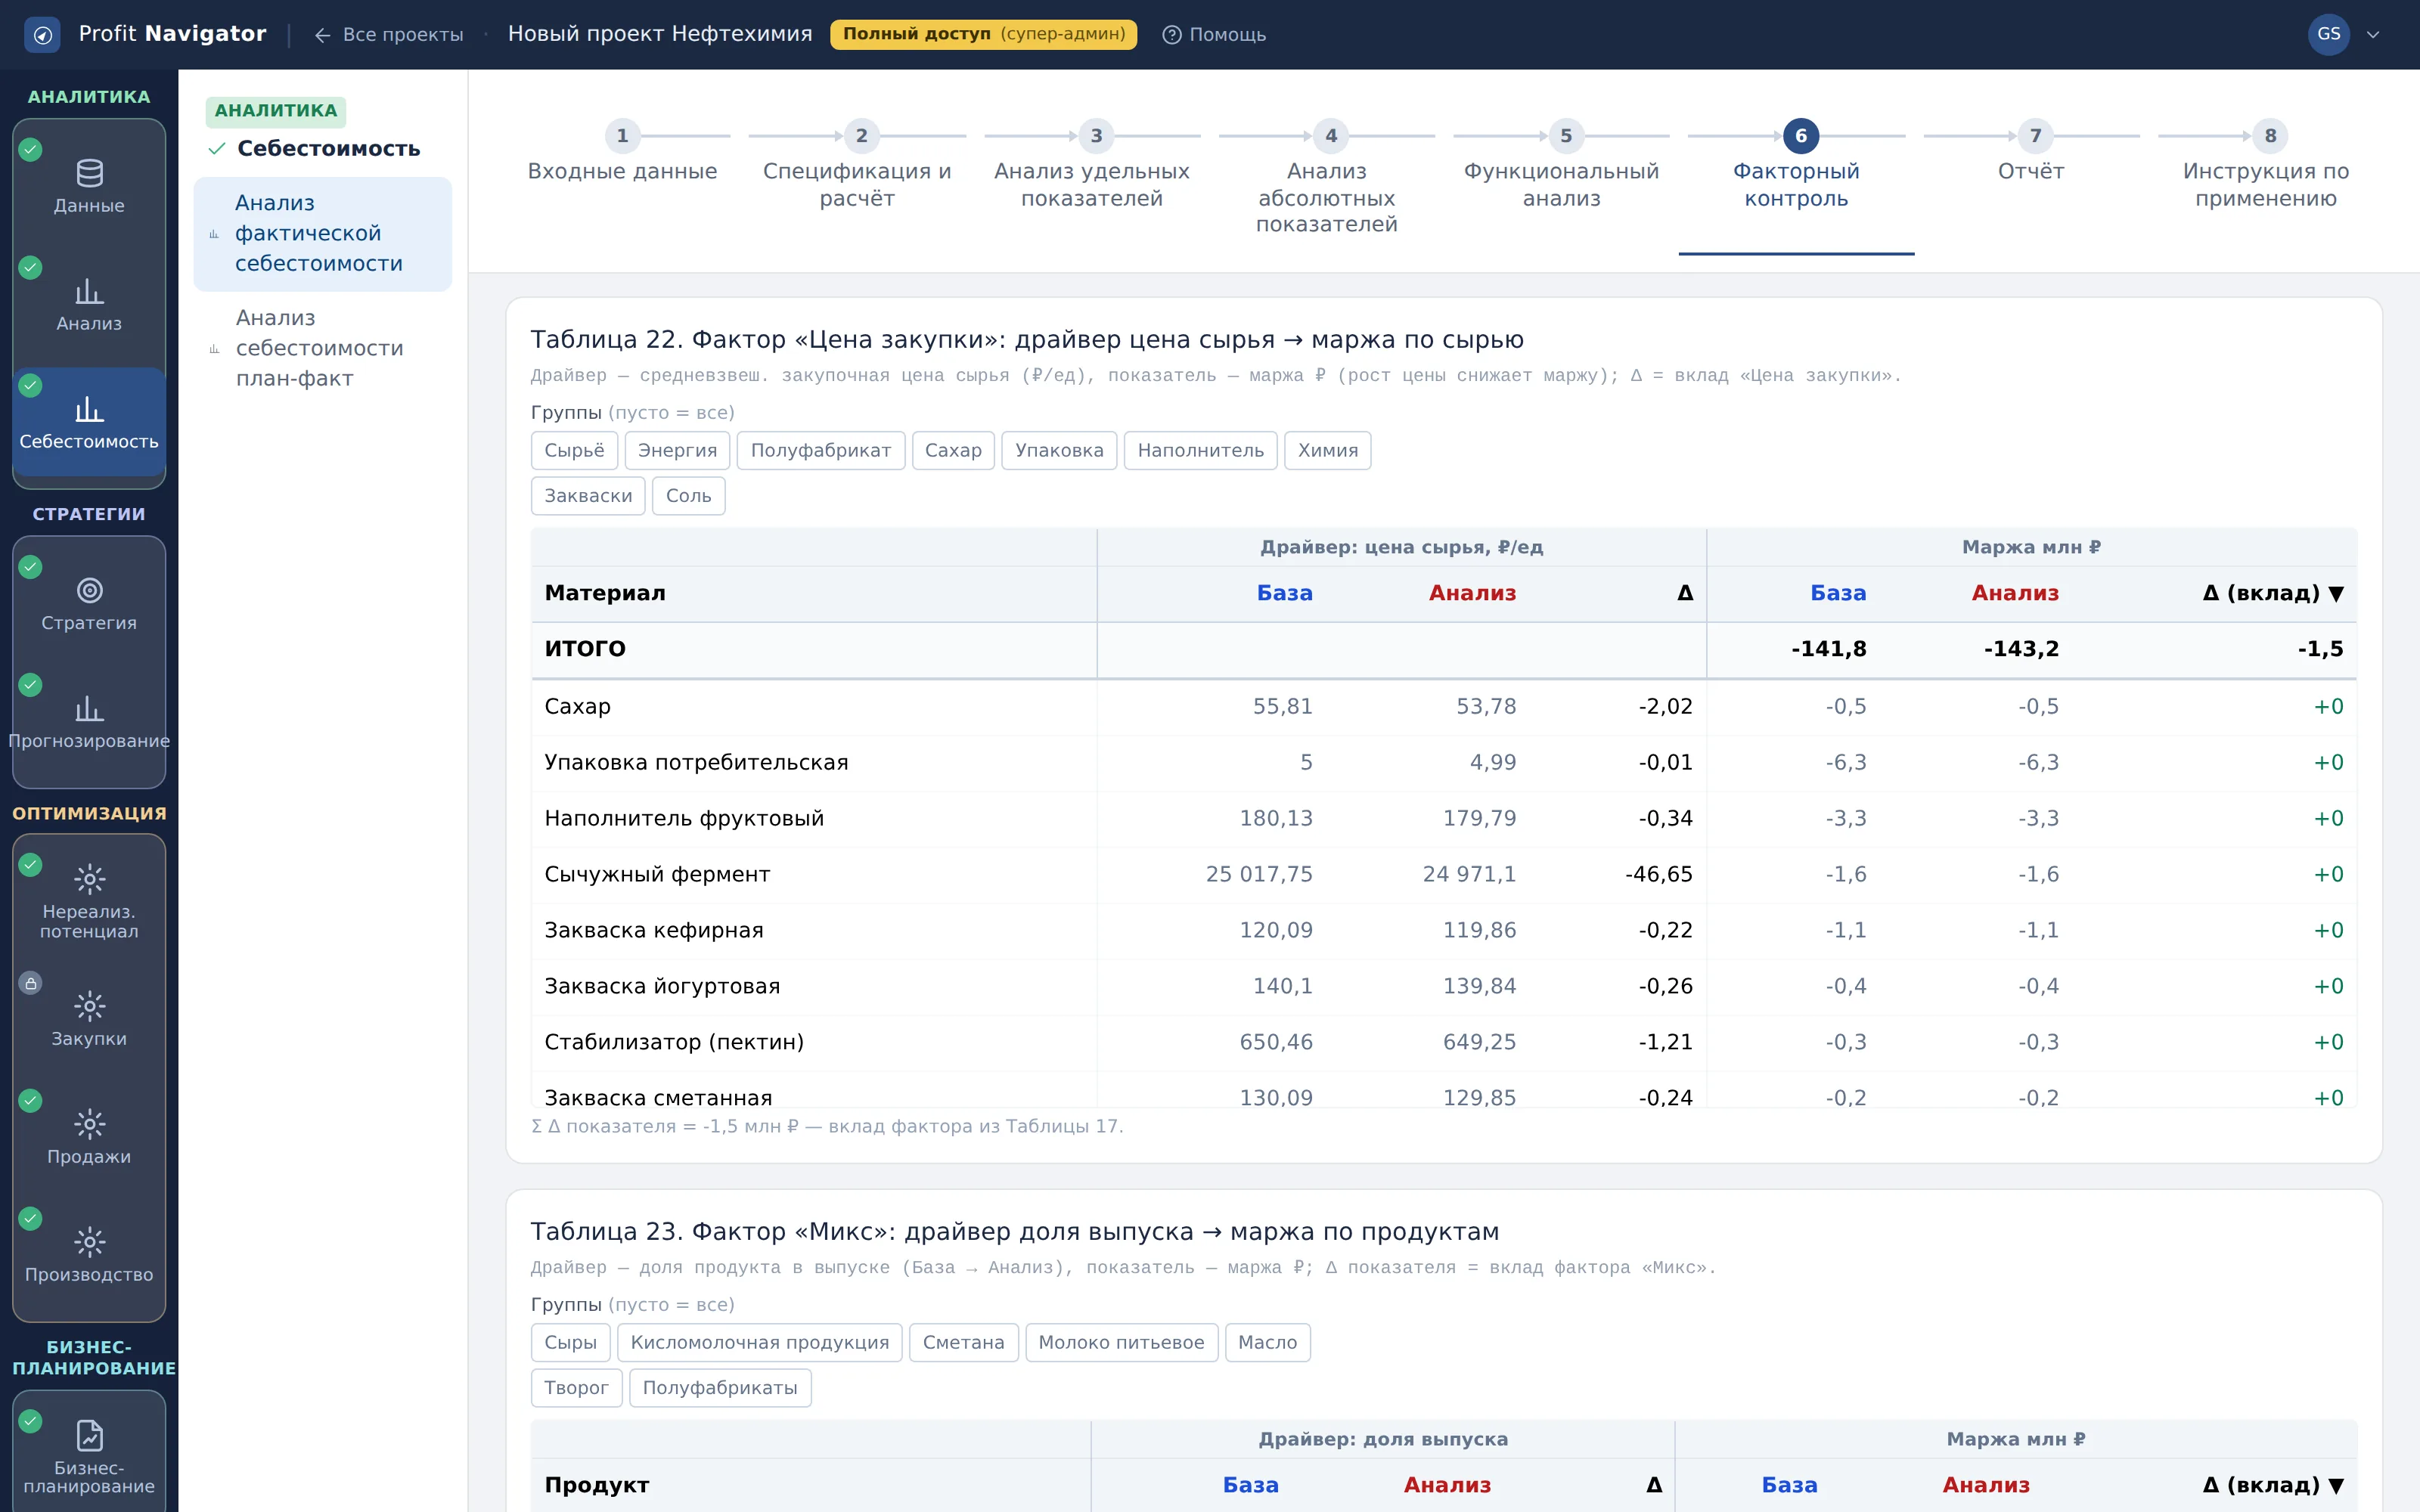
Таблица 22. Фактор «Цена закупки» (маржа)
Что показывает: вклад закупочных цен в маржу: драйвер — средневзвешенная цена сырья, показатель — маржа в рублях.
Как читать: рост цены снижает маржу. В отличие от вида «Расходы», здесь величина сразу выражена в потерянной марже — в том измерении, в котором обсуждают результат.
Что делать: используйте эти суммы в разговоре с закупками: они показывают цену вопроса не в затратах, а в прибыли.
Кадр 8. Таблица 23. Фактор «Микс» (маржа)
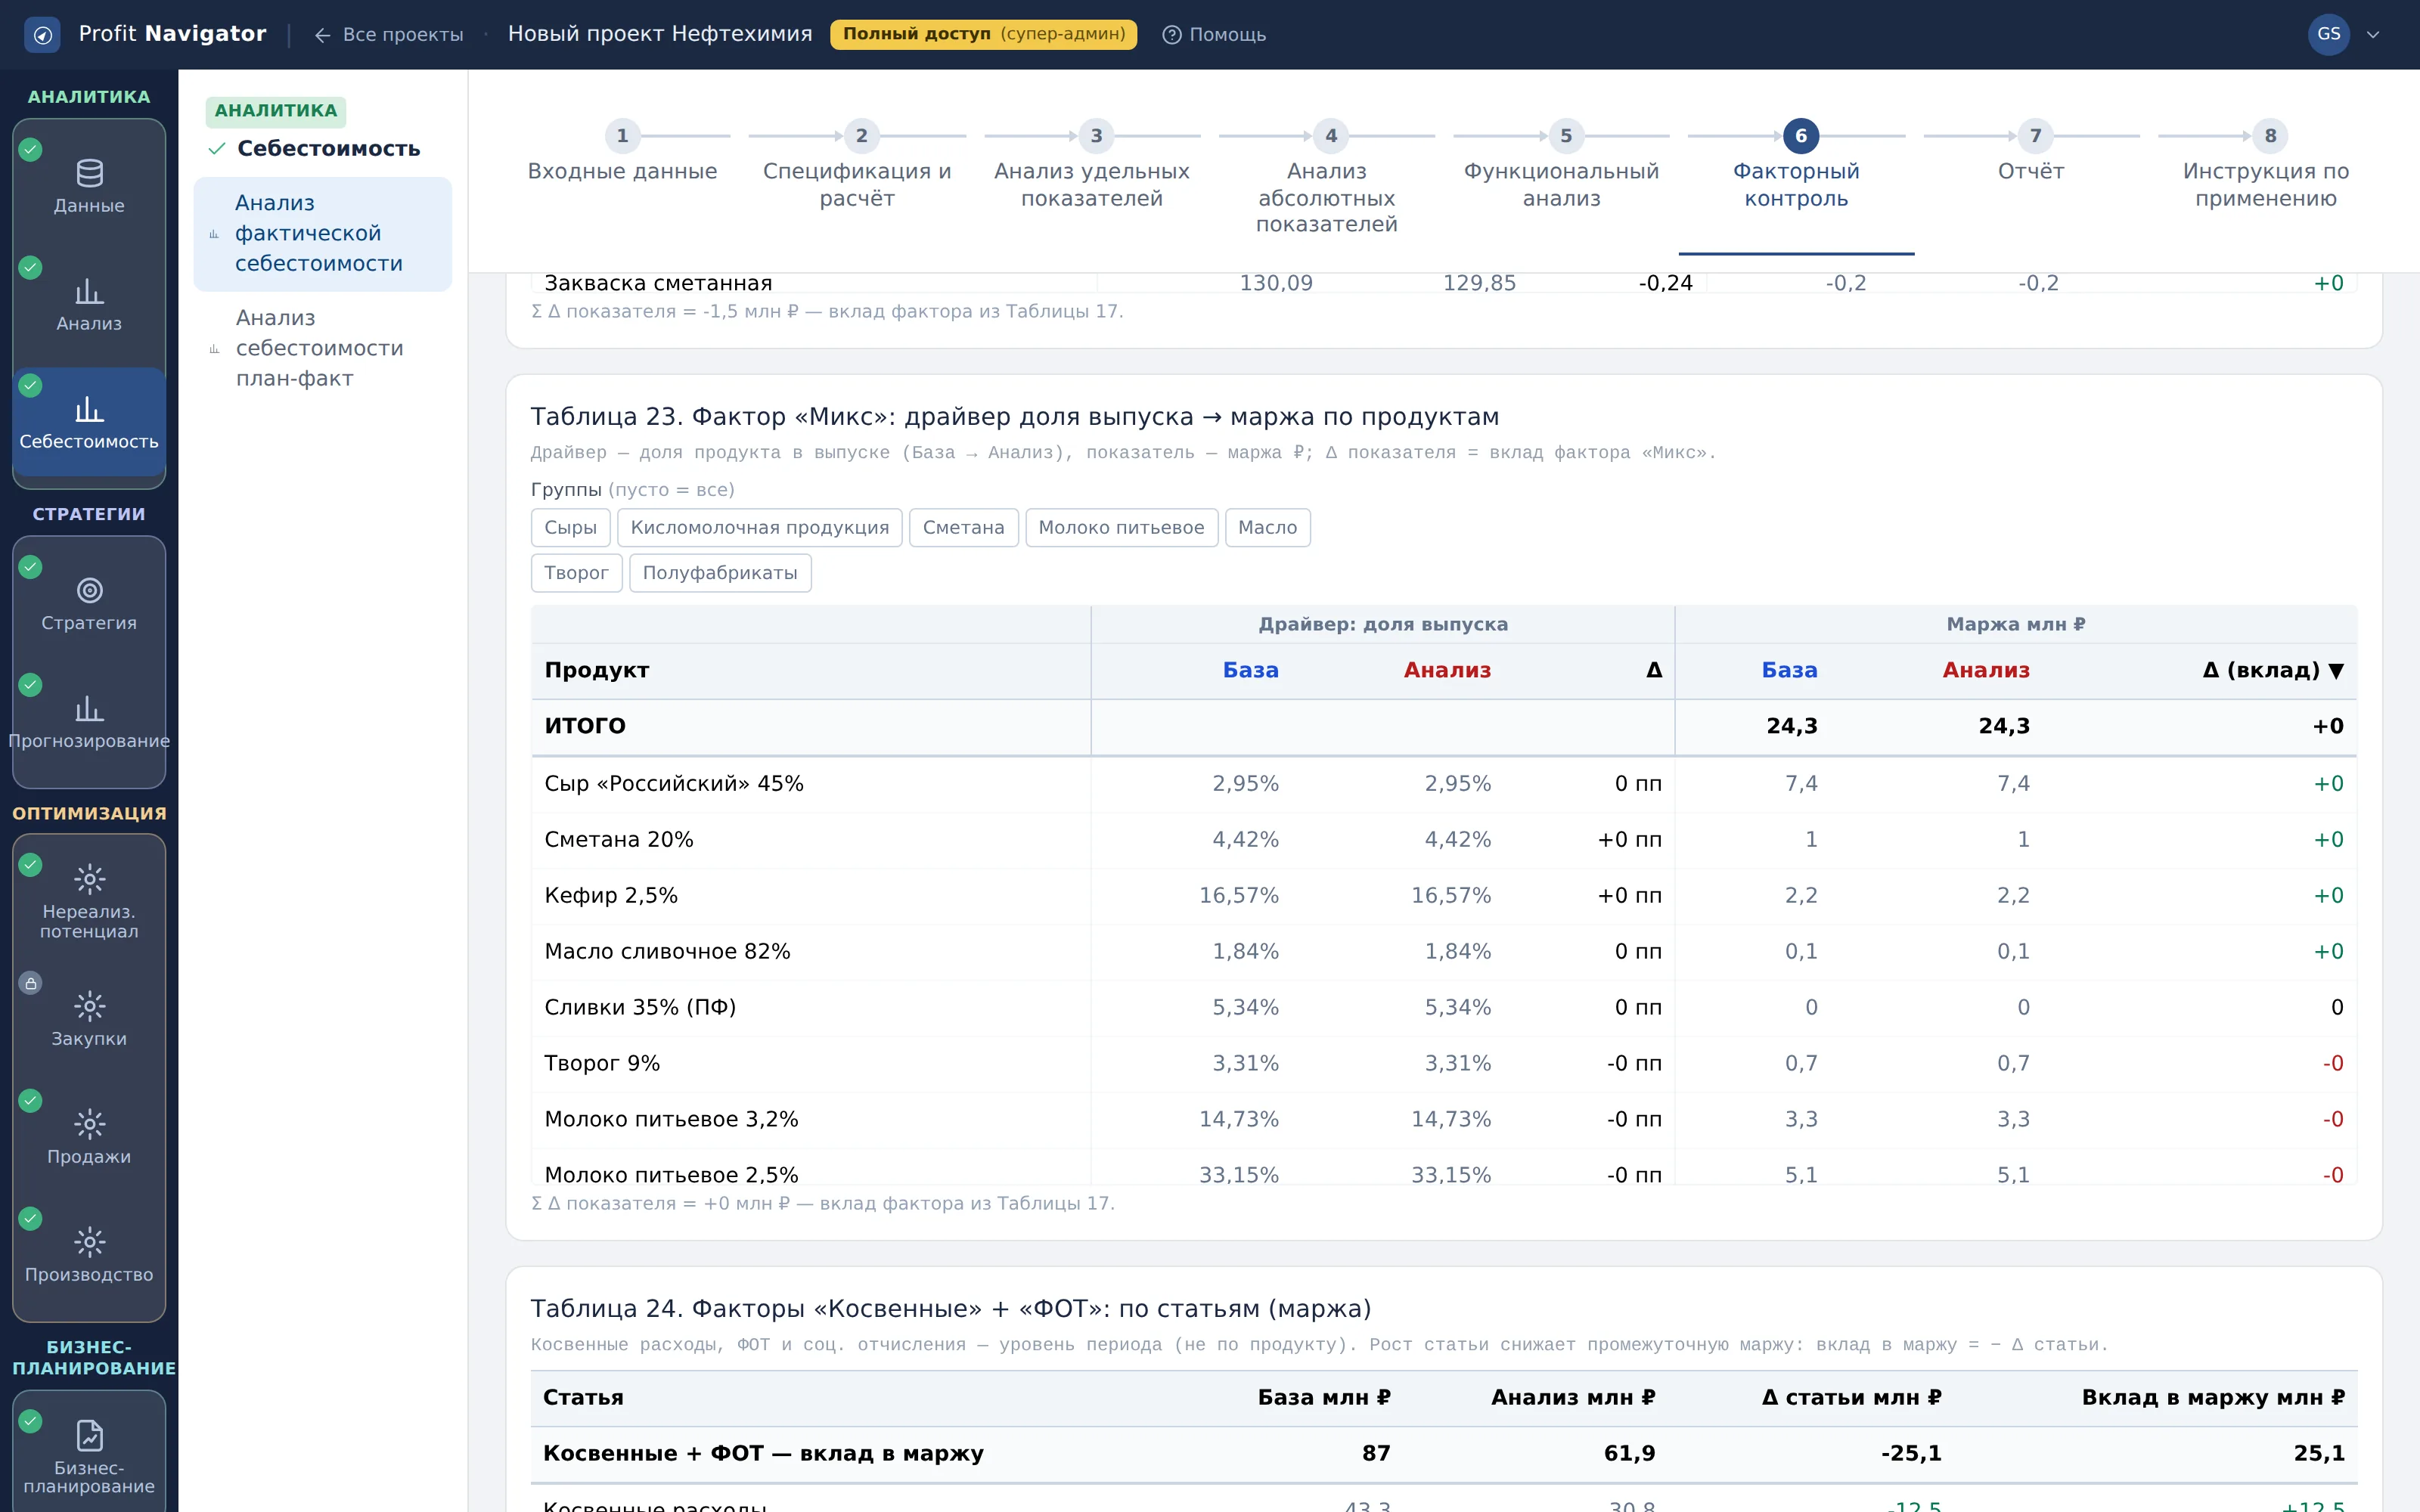
Таблица 23. Фактор «Микс» (маржа)
Что показывает: вклад структуры выпуска: драйвер — доля продукта в выпуске от базы к анализу, показатель — маржа в рублях.
Как читать: микс переносит объём между продуктами с разной удельной маржой. Положительный вклад означает сдвиг в сторону более маржинальных позиций — это результат управления ассортиментом, а не производства.
Что делать: если вклад микса отрицателен, сверьтесь с планом продаж: обычно это следствие спроса, а не производственного решения.
Кадр 9. Таблица 24. Факторы «Косвенные» и «ФОТ» (маржа)
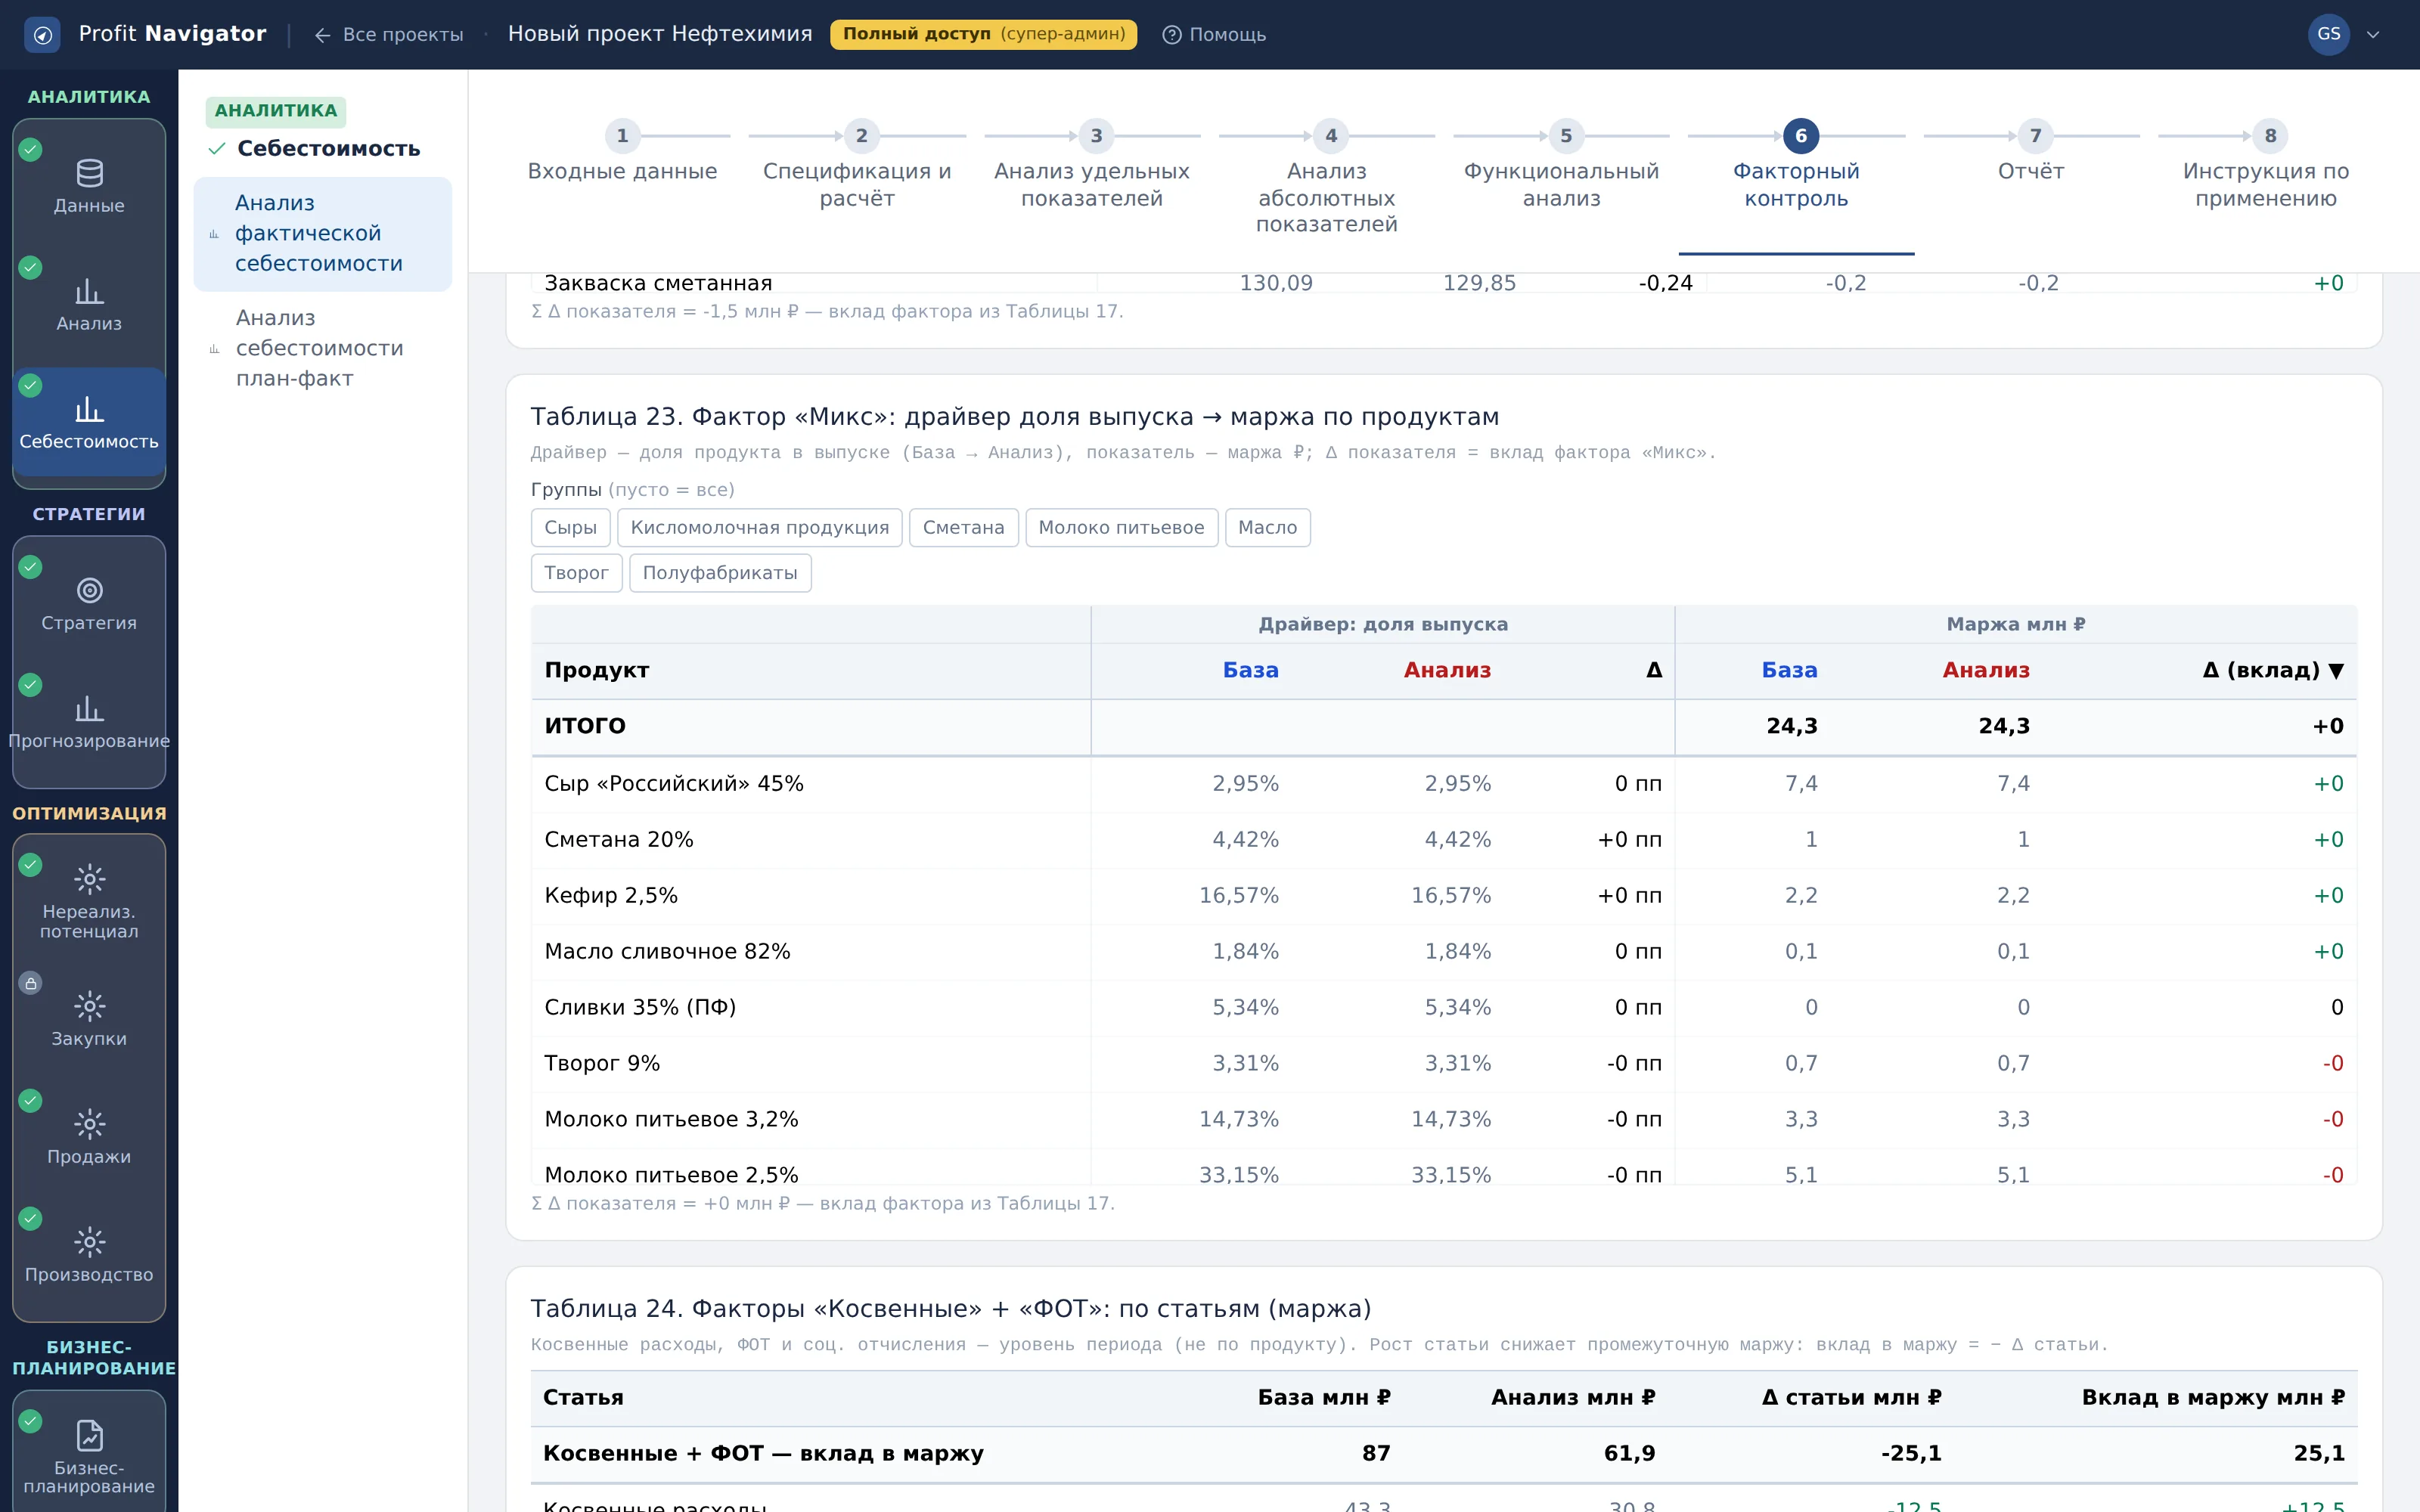
Таблица 24. Факторы «Косвенные» и «ФОТ» (маржа)
Что показывает: косвенные расходы, ФОТ и социальные отчисления по статьям — уровень периода, не по продукту: база, анализ и вклад в маржу.
Как читать: рост статьи снижает промежуточную маржу рубль за рубль. Эти расходы не разносятся по продуктам, поэтому их нельзя предъявить конкретной позиции — только периоду.
Что делать: оцените, покрывается ли рост этих статей вкладом объёма и цены: если нет, маржа падает при формально нормальной работе производства.
Вкладка 8. Отчёт
Собрать снимок сопоставительных разделов в отчёт: по каждой таблице База · Анализ · Δ · Δ%, с выгрузкой в Word и Excel.
Кадр 1. Состояния для сравнения
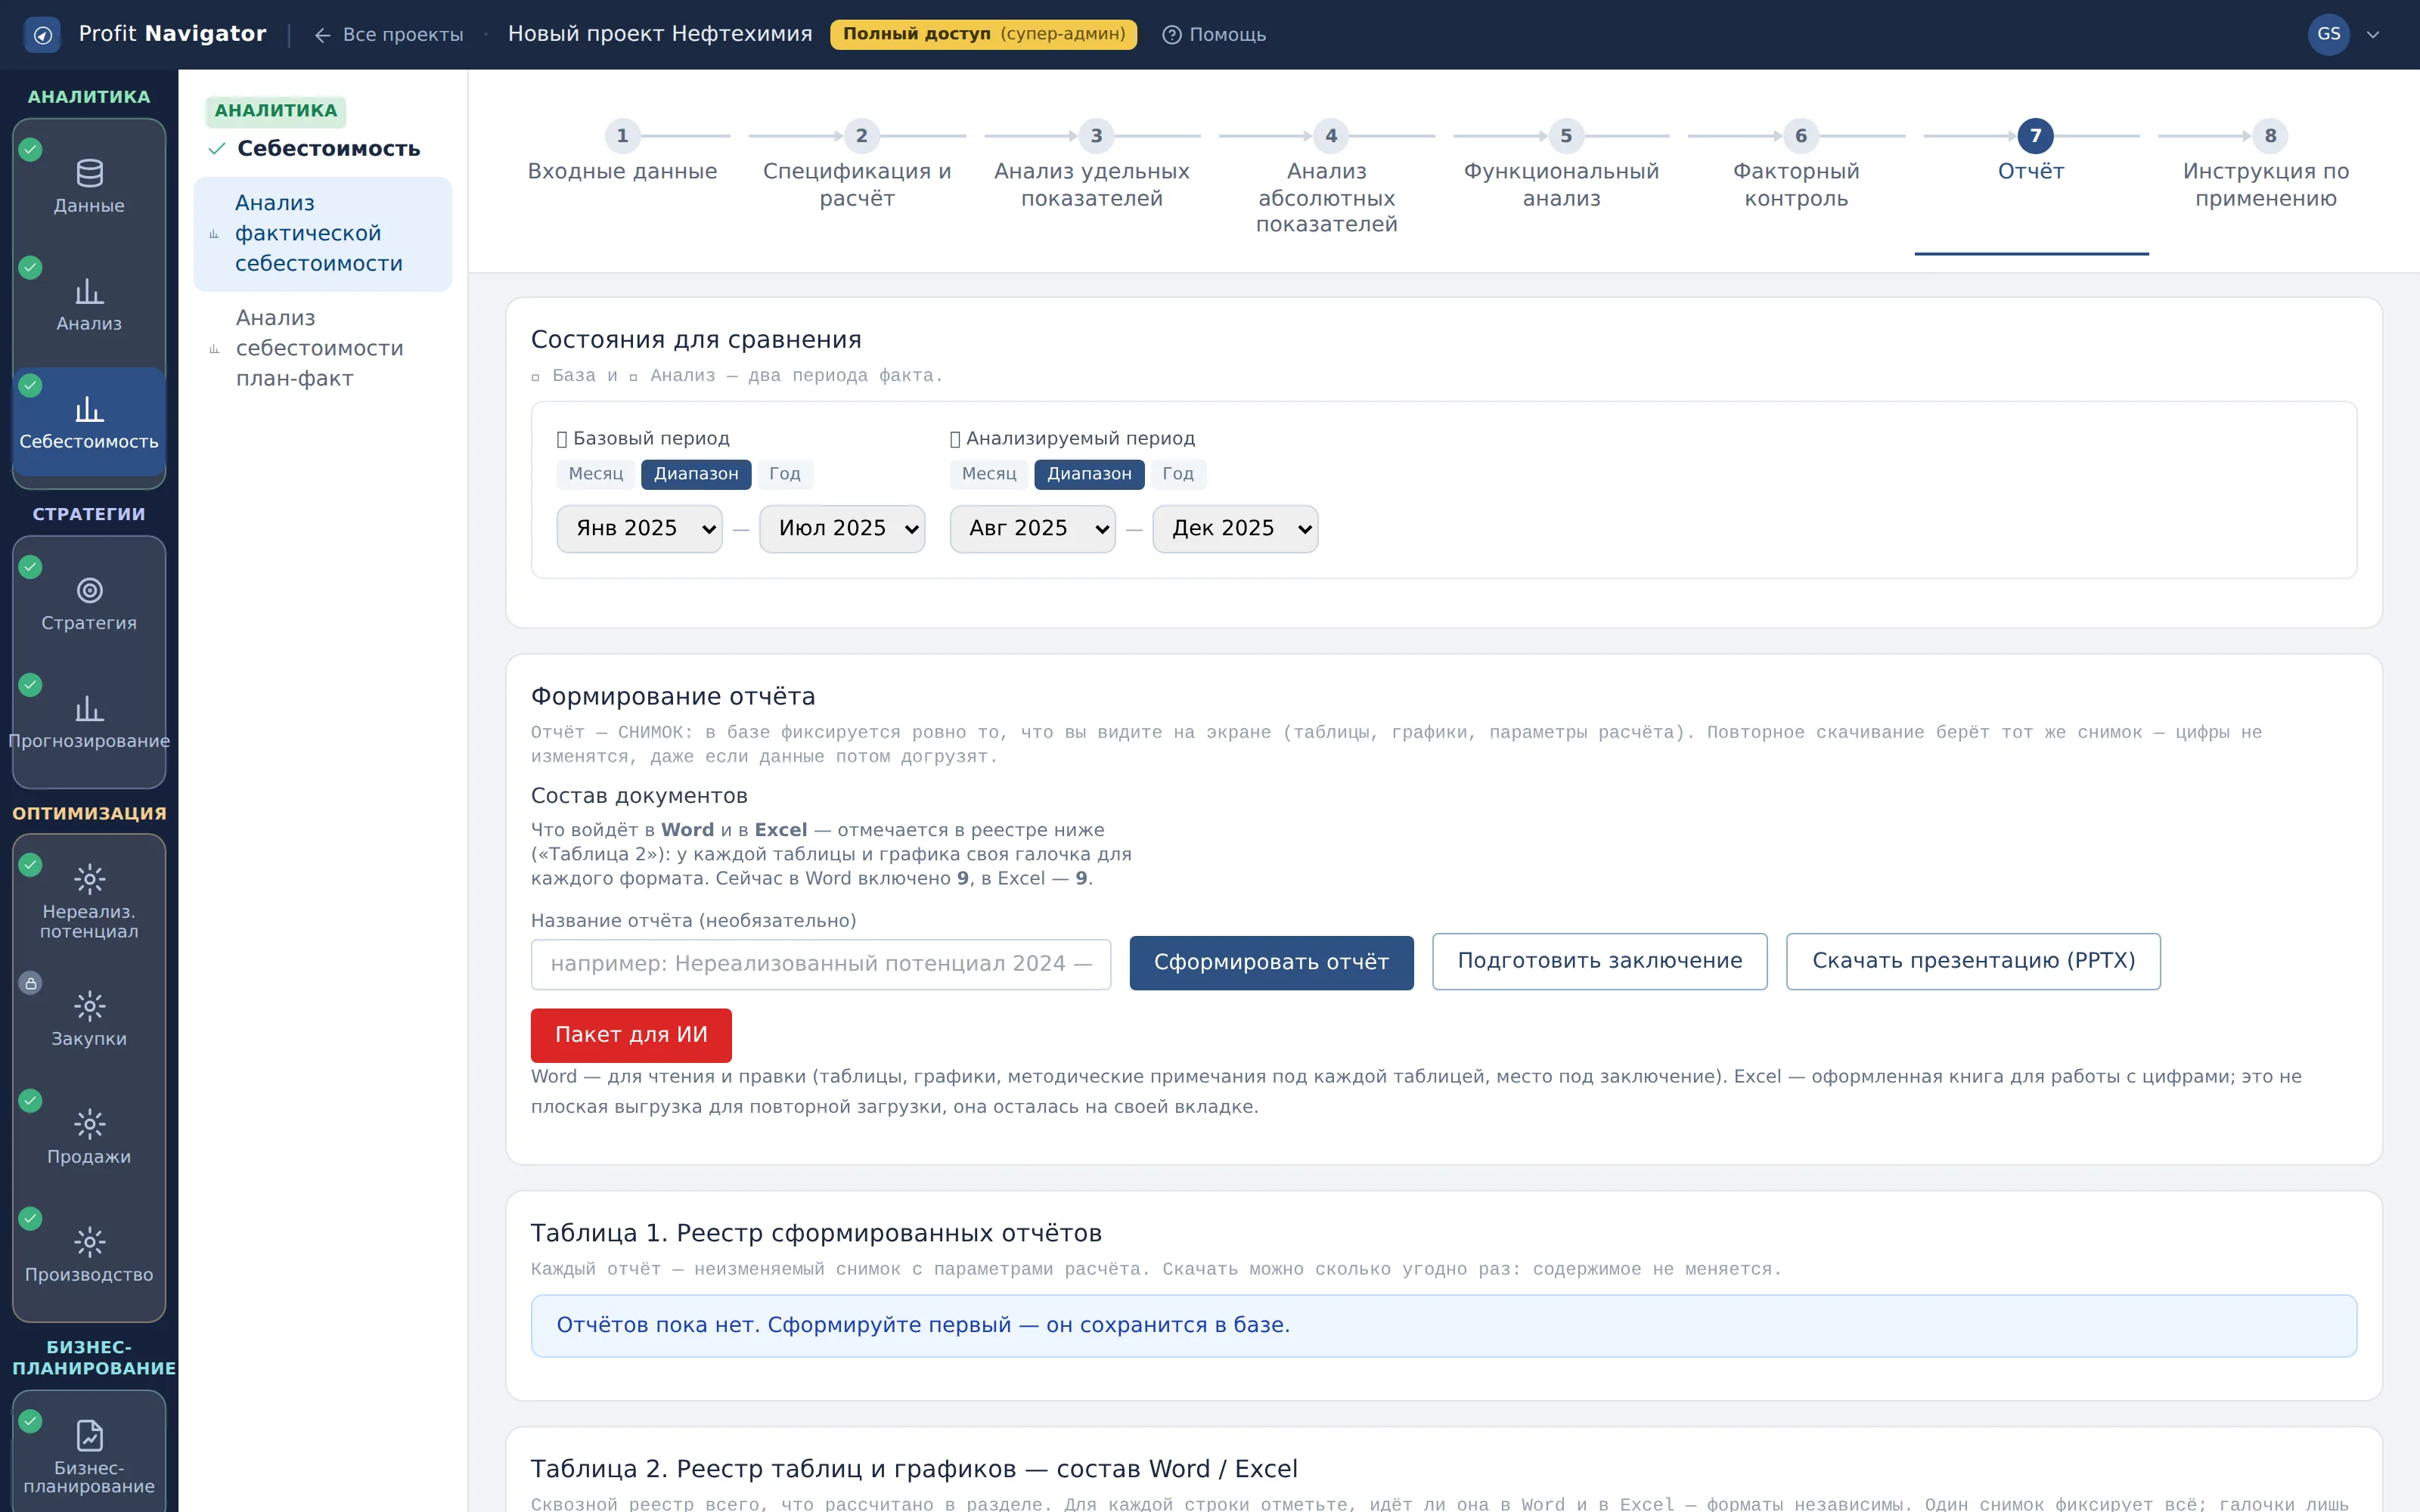
Состояния для сравнения
Что показывает: два окна отчёта: базовый период и анализируемый. В режиме план-факт — одно окно, План против Факта.
Как читать: отчёт зеркалит сопоставительные разделы — удельные и абсолютные таблицы, по каждой База · Анализ · Δ · Δ%. Снимок фиксируется в базе, поэтому выгрузка и заключение всегда сходятся с экраном.
Что делать: задайте периоды до сборки: без них отчёт не собирается, кнопка остаётся заблокированной.
Вкладка 9. Инструкция по применению
Прочитать назначение раздела, порядок работы по шагам и методологию расчёта.
Кадр 1. Цель раздела
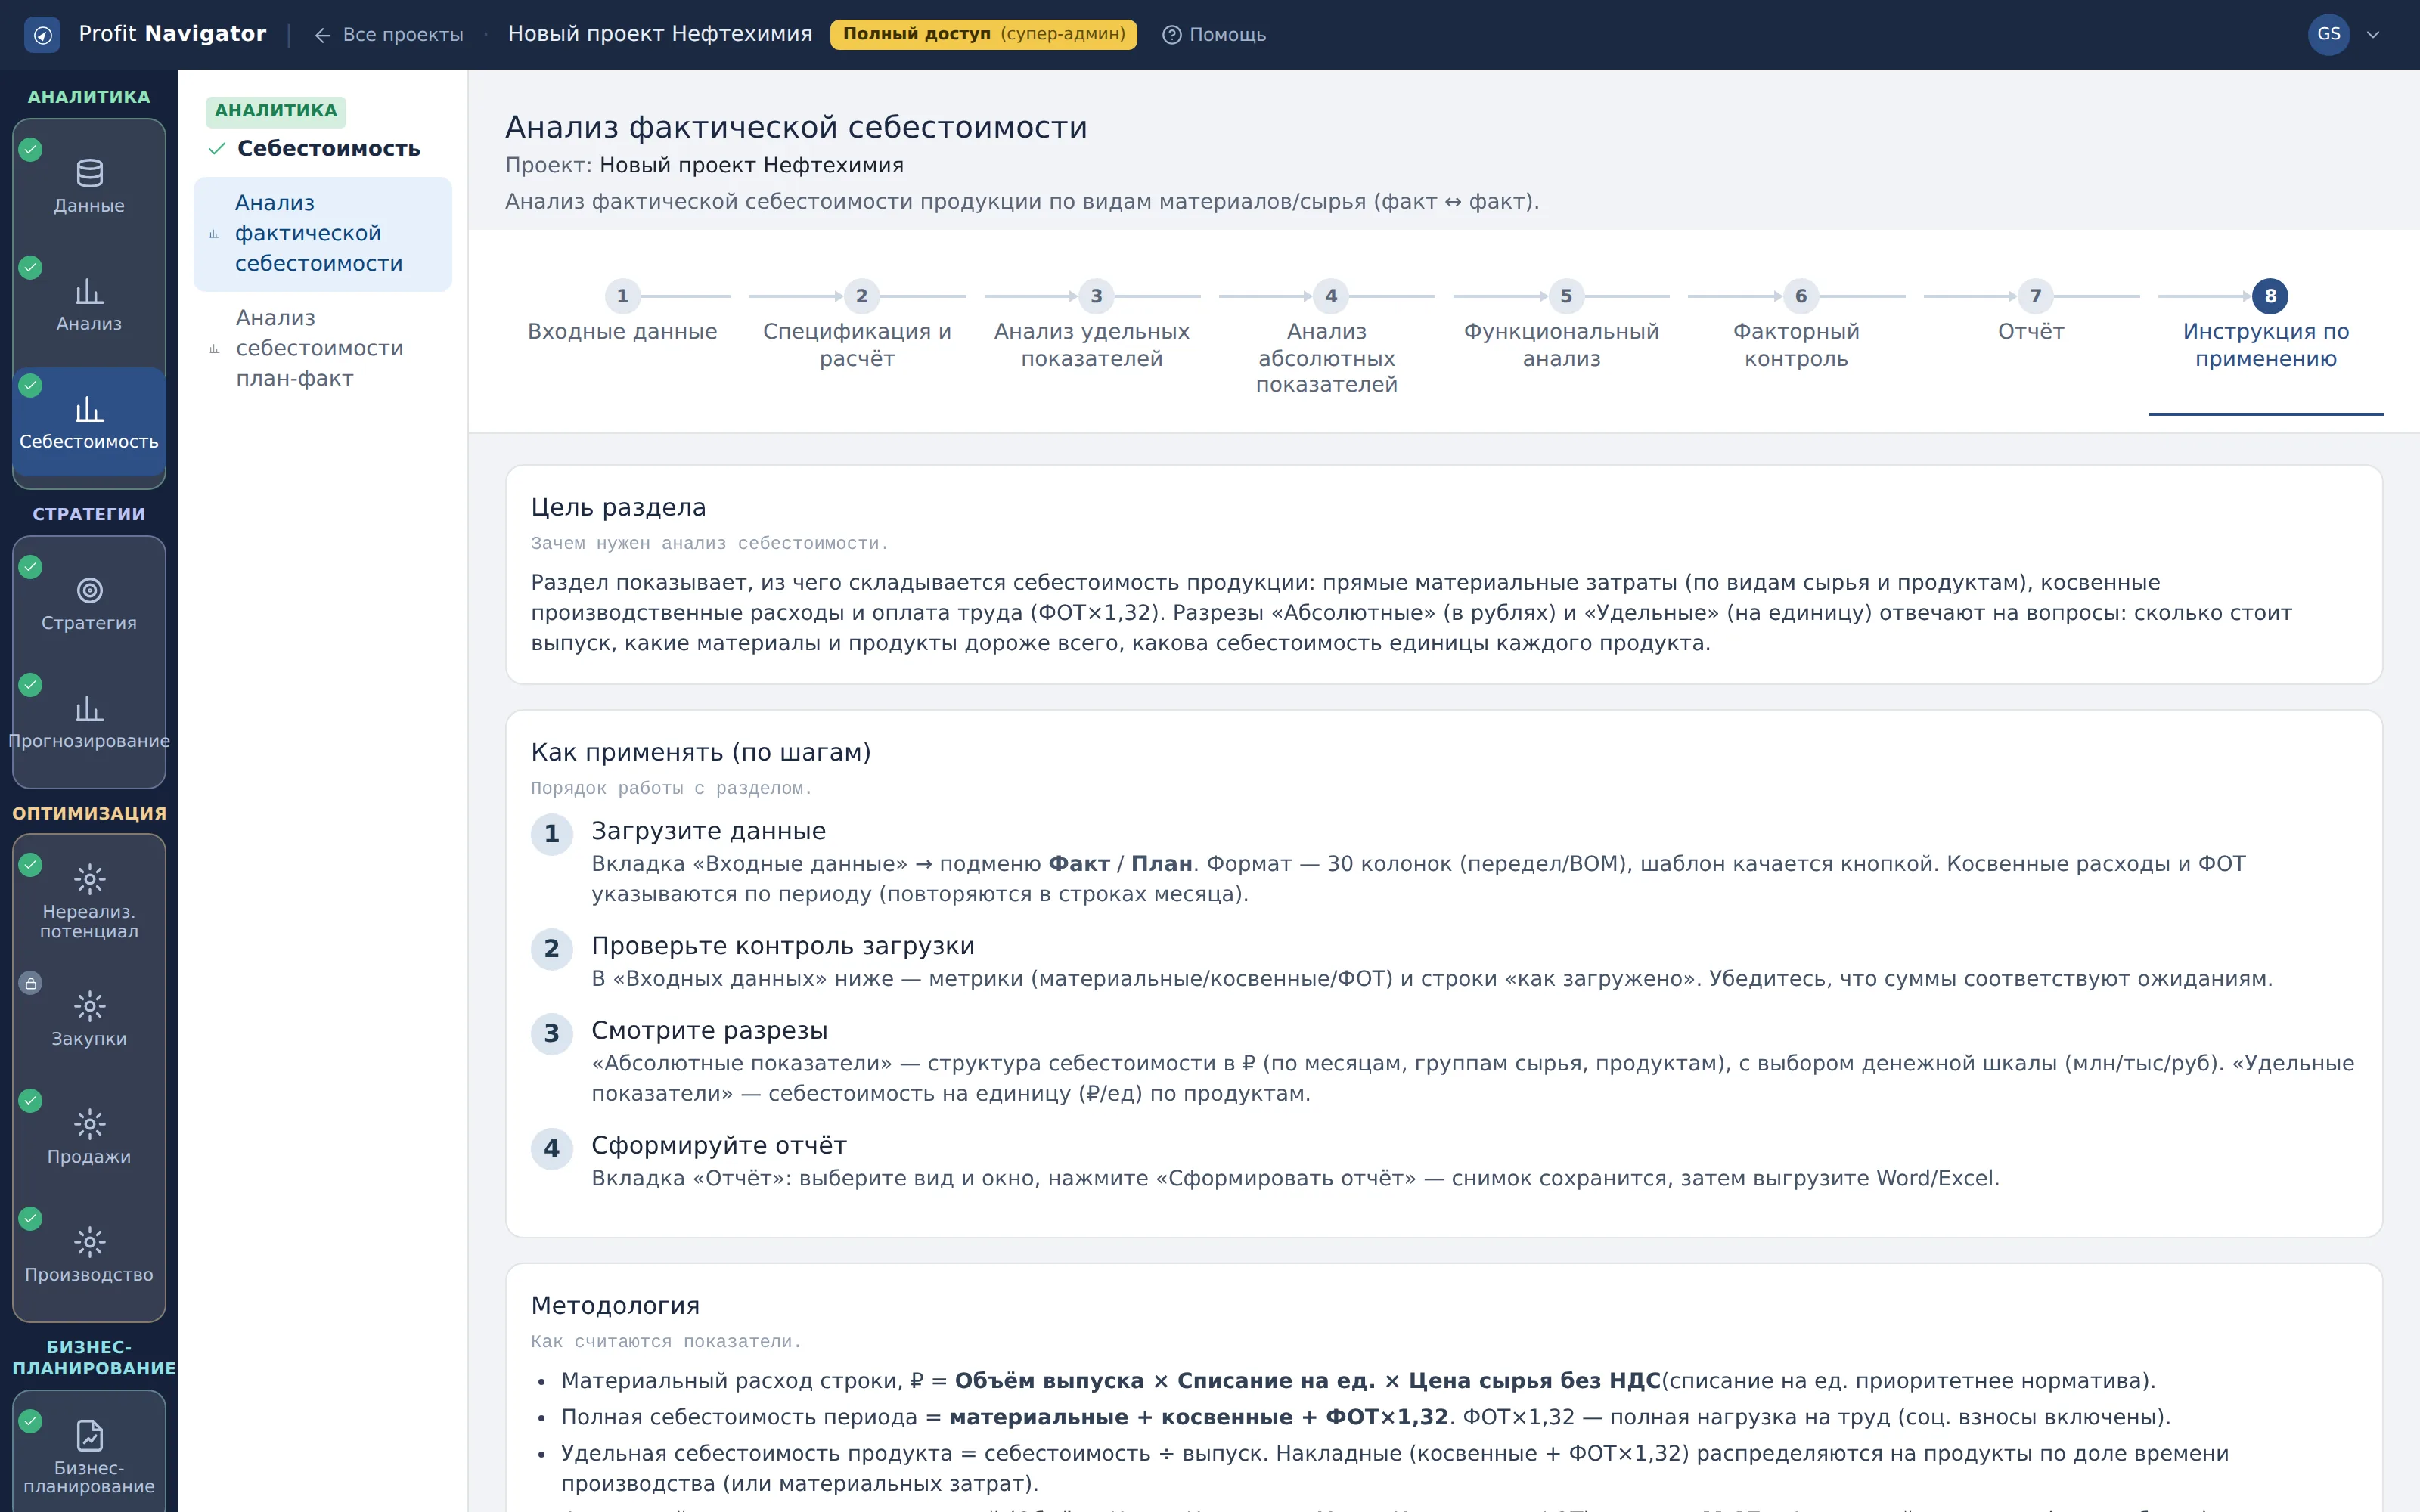
Цель раздела
Что показывает: зачем нужен анализ себестоимости — назначение раздела своими словами.
Как читать: блок задаёт границы метода: раздел объясняет материальную себестоимость и промежуточную маржу, но не полную себестоимость с административными и коммерческими расходами.
Что делать: прочитайте один раз перед первым разбором, чтобы не искать в разделе ответы, которых он не даёт.
Кадр 2. Как применять (по шагам)
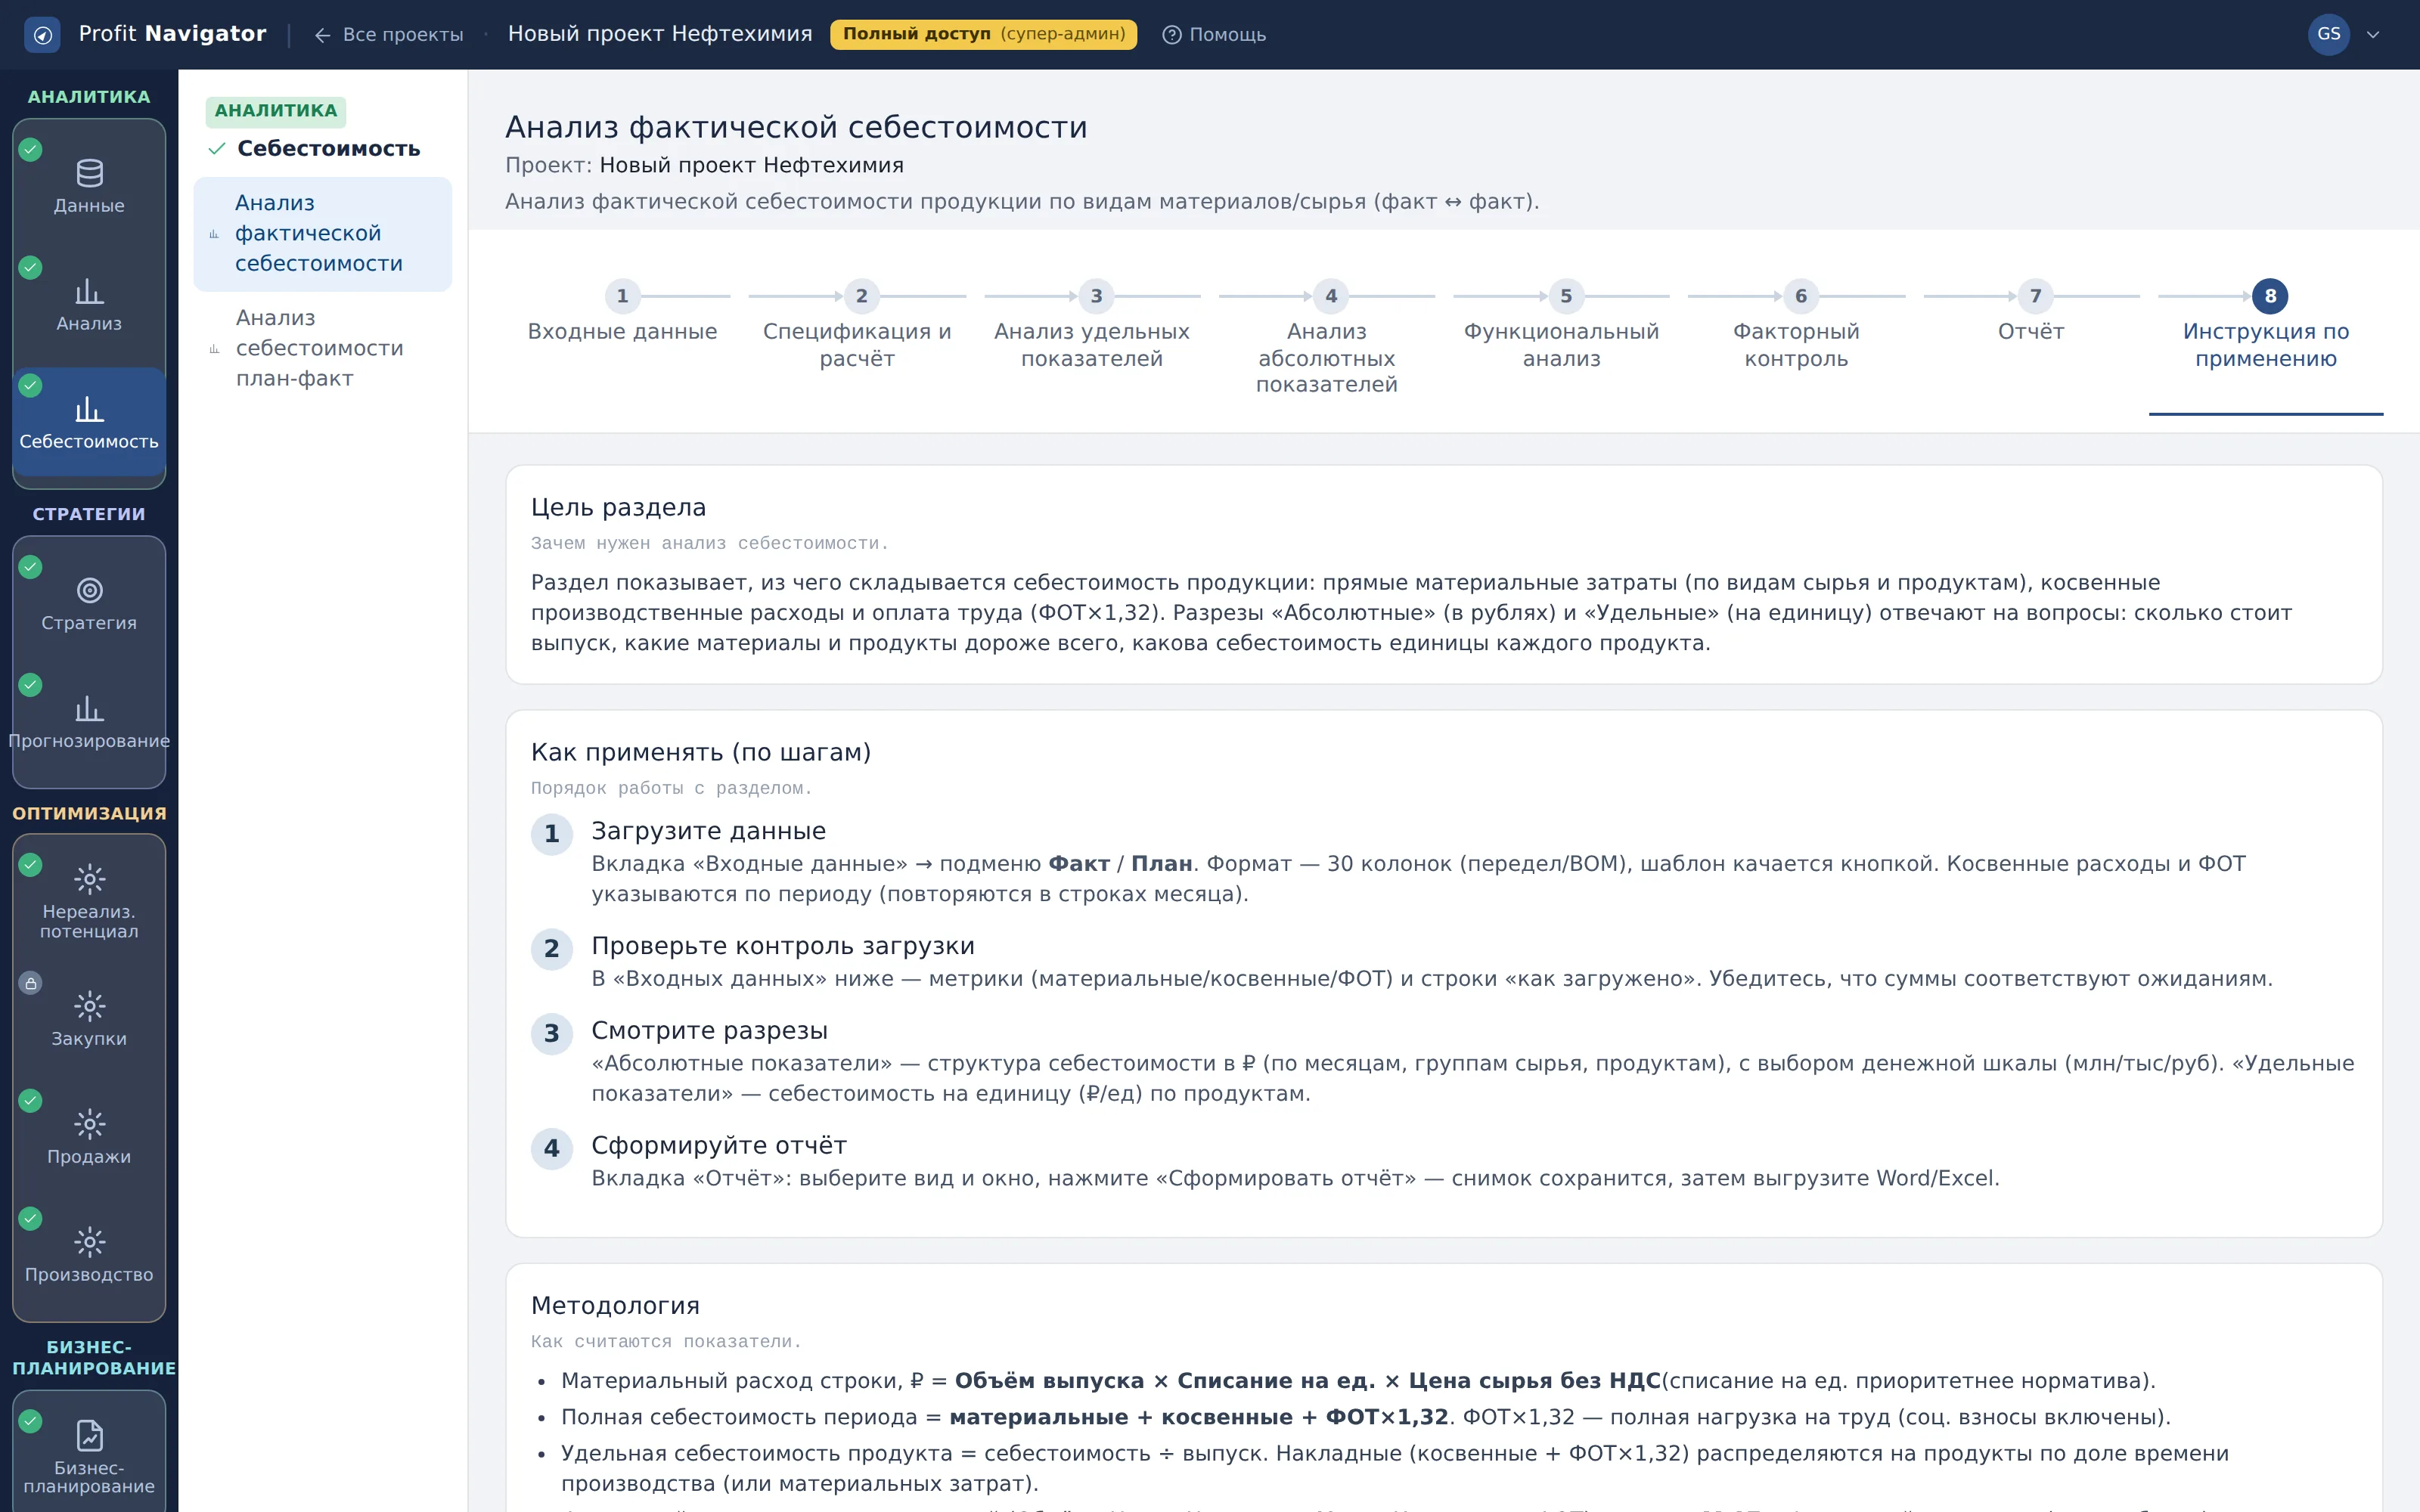
Как применять (по шагам)
Что показывает: порядок работы с разделом: от проверки входных данных к факторному разбору.
Как читать: порядок не формальный: каждая вкладка опирается на достоверность предыдущей. Факторный анализ на неверном выпуске даст точную арифметику и неверный вывод.
Что делать: держите этот порядок и не начинайте с факторов — начинайте с входных данных.
Кадр 3. Методология
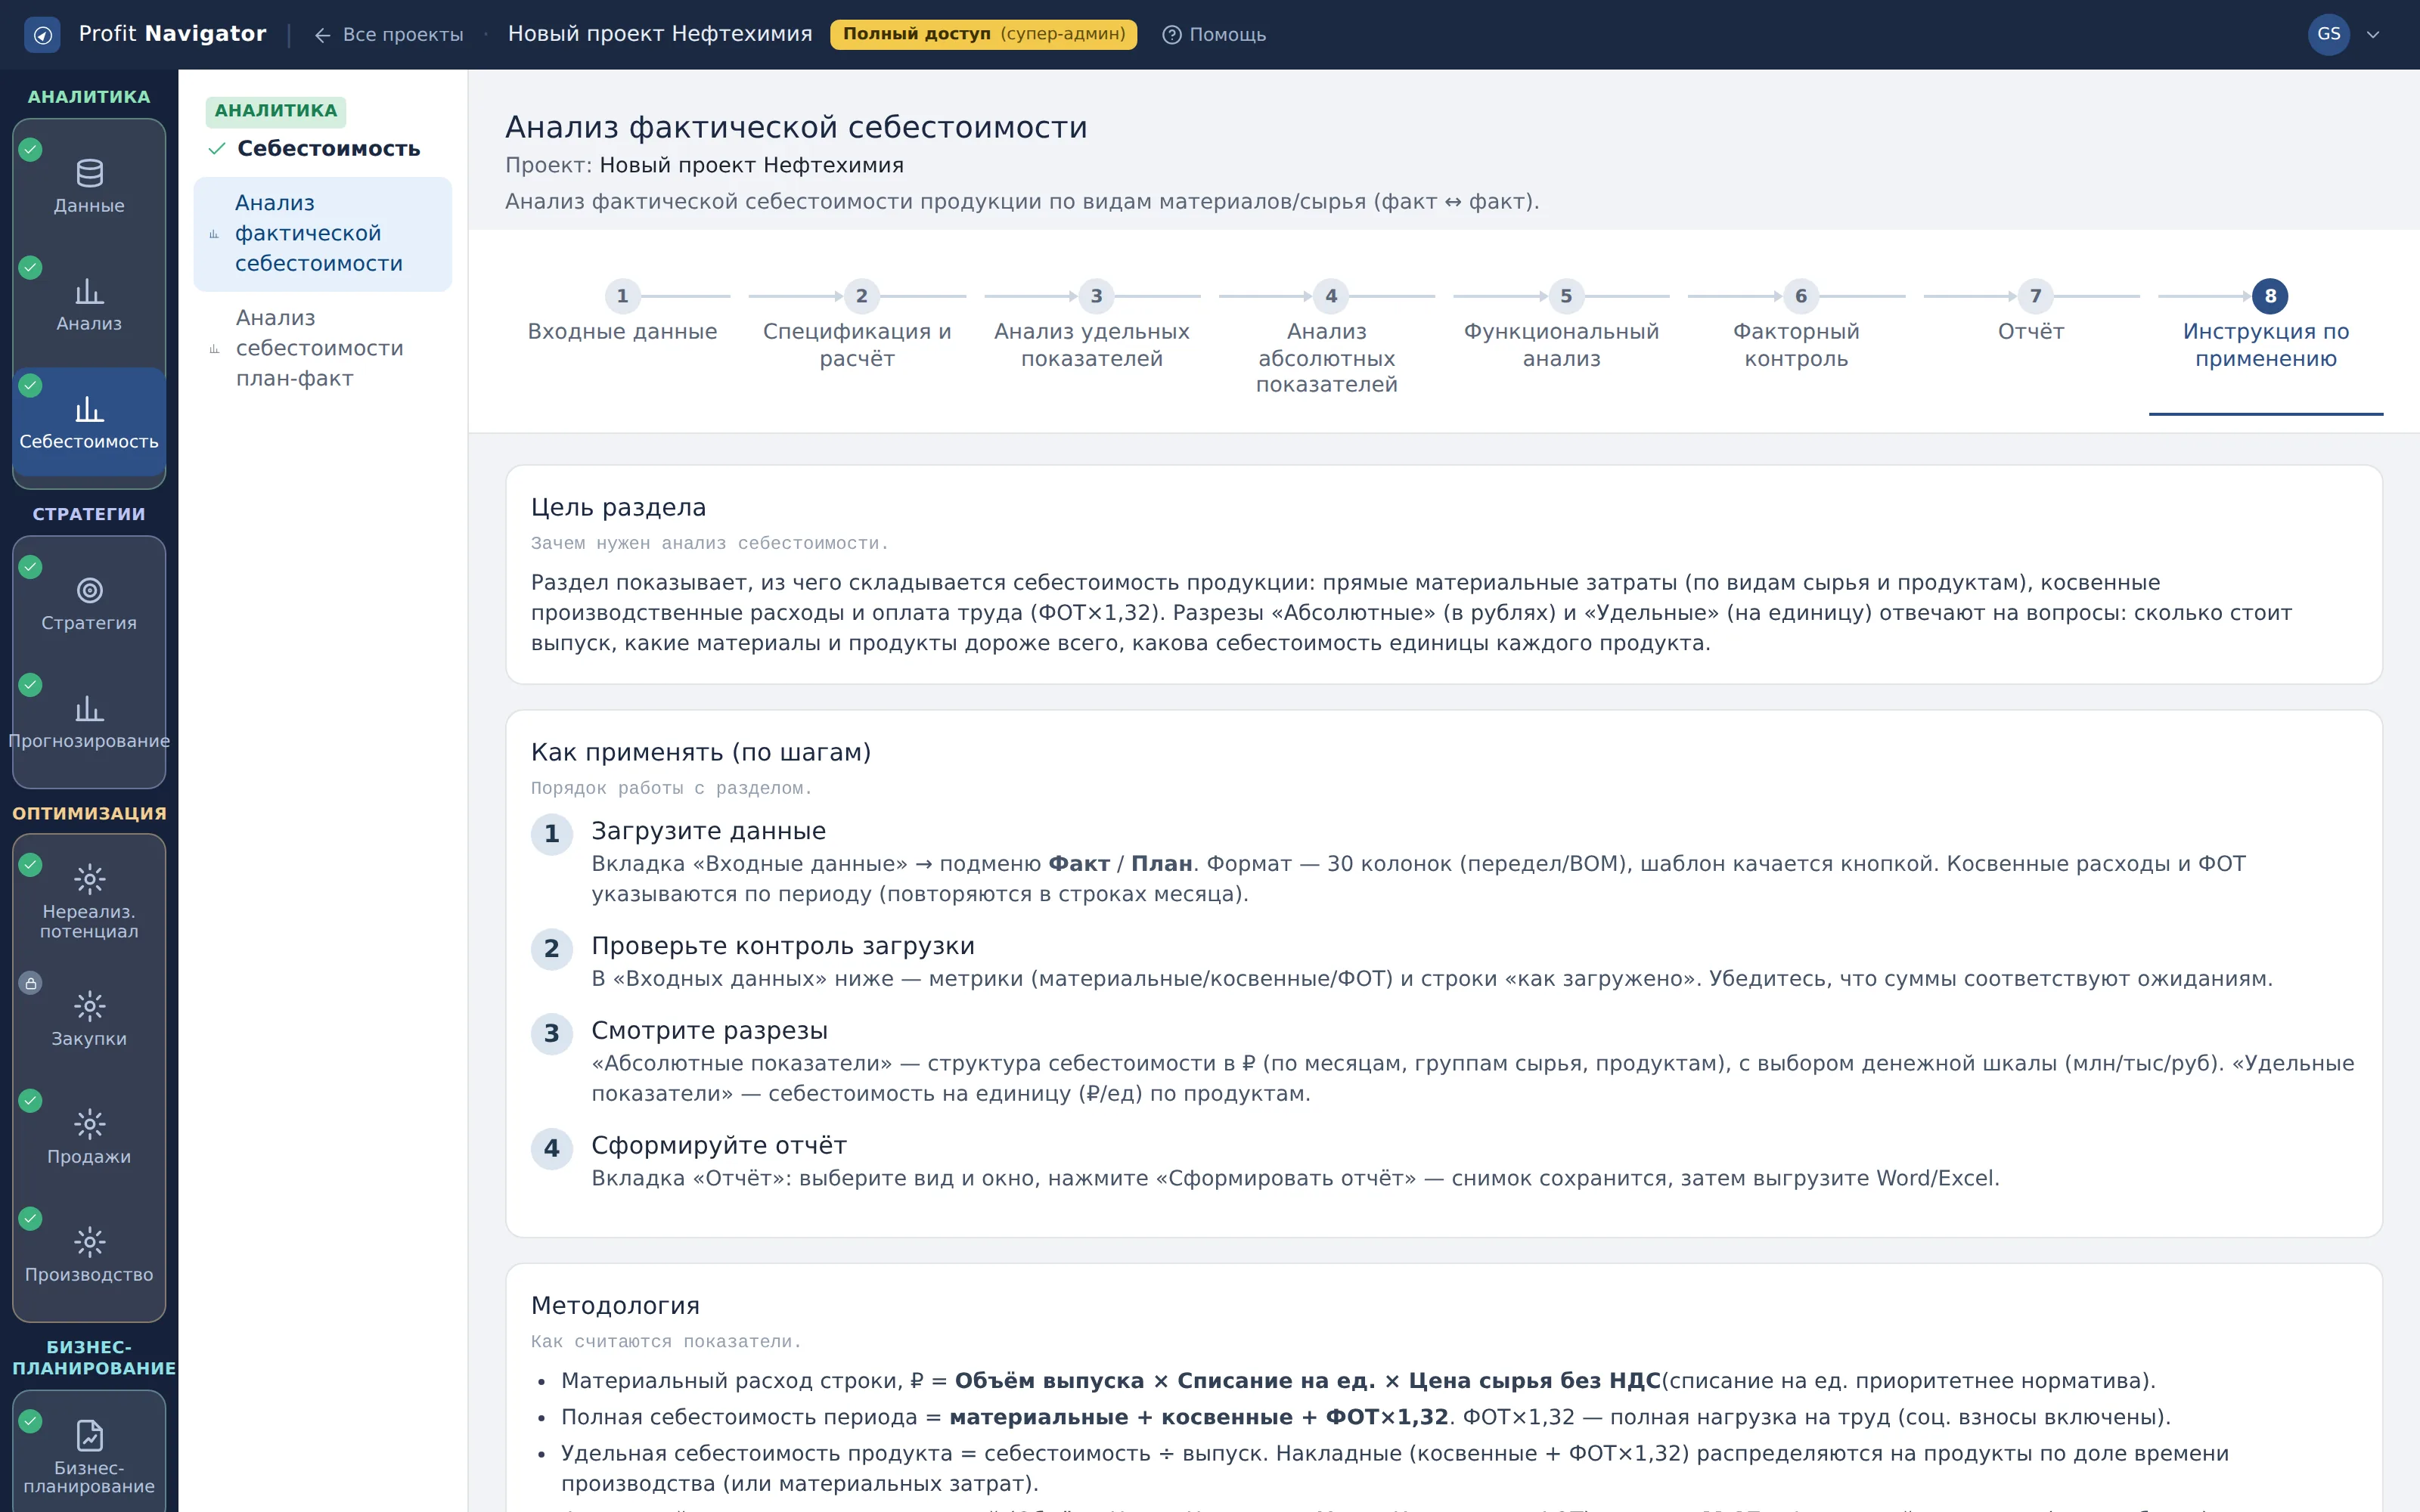
Методология
Что показывает: как считаются показатели: определения себестоимости, маржи, нормативов и состав факторов.
Как читать: здесь зафиксированы правила, по которым спорные вопросы решаются одинаково: цены без НДС, ФОТ с коэффициентом 1,32, промежуточная маржа до условно-постоянных расходов.
Что делать: ссылайтесь на этот блок в обсуждениях — он снимает большинство разногласий о том, что именно посчитано.