Анализ фактических продаж
Сопоставить два периода факта и понять, за счёт чего изменилась маржинальная прибыль: объём, цена, себестоимость или структура продаж.
Вкладка 1. Настройка расчётов · Входные данные
Первая вкладка раздела — «Настройка расчётов» (единый стандарт платформы): под-вкладка «Входные данные» — содержимое, описанное ниже, и под-вкладка «Настройка расчётов» — сценарий расчёта, диапазон (тот же, что на рабочих вкладках) и назначение результата (отчёт · генбюджет · бизнес-план · загрузка в БД). На рабочих вкладках строка «Настройка расчётов» показывает, что наследовано; ссылка «изменить» ведёт в настройку.
Убедиться, что данные загружены и корректны, и посмотреть их в разрезах канал → группа → SKU. Пока входные данные не проверены, остальные вкладки считать нечего.
Кадр 1. Диапазон входных данных
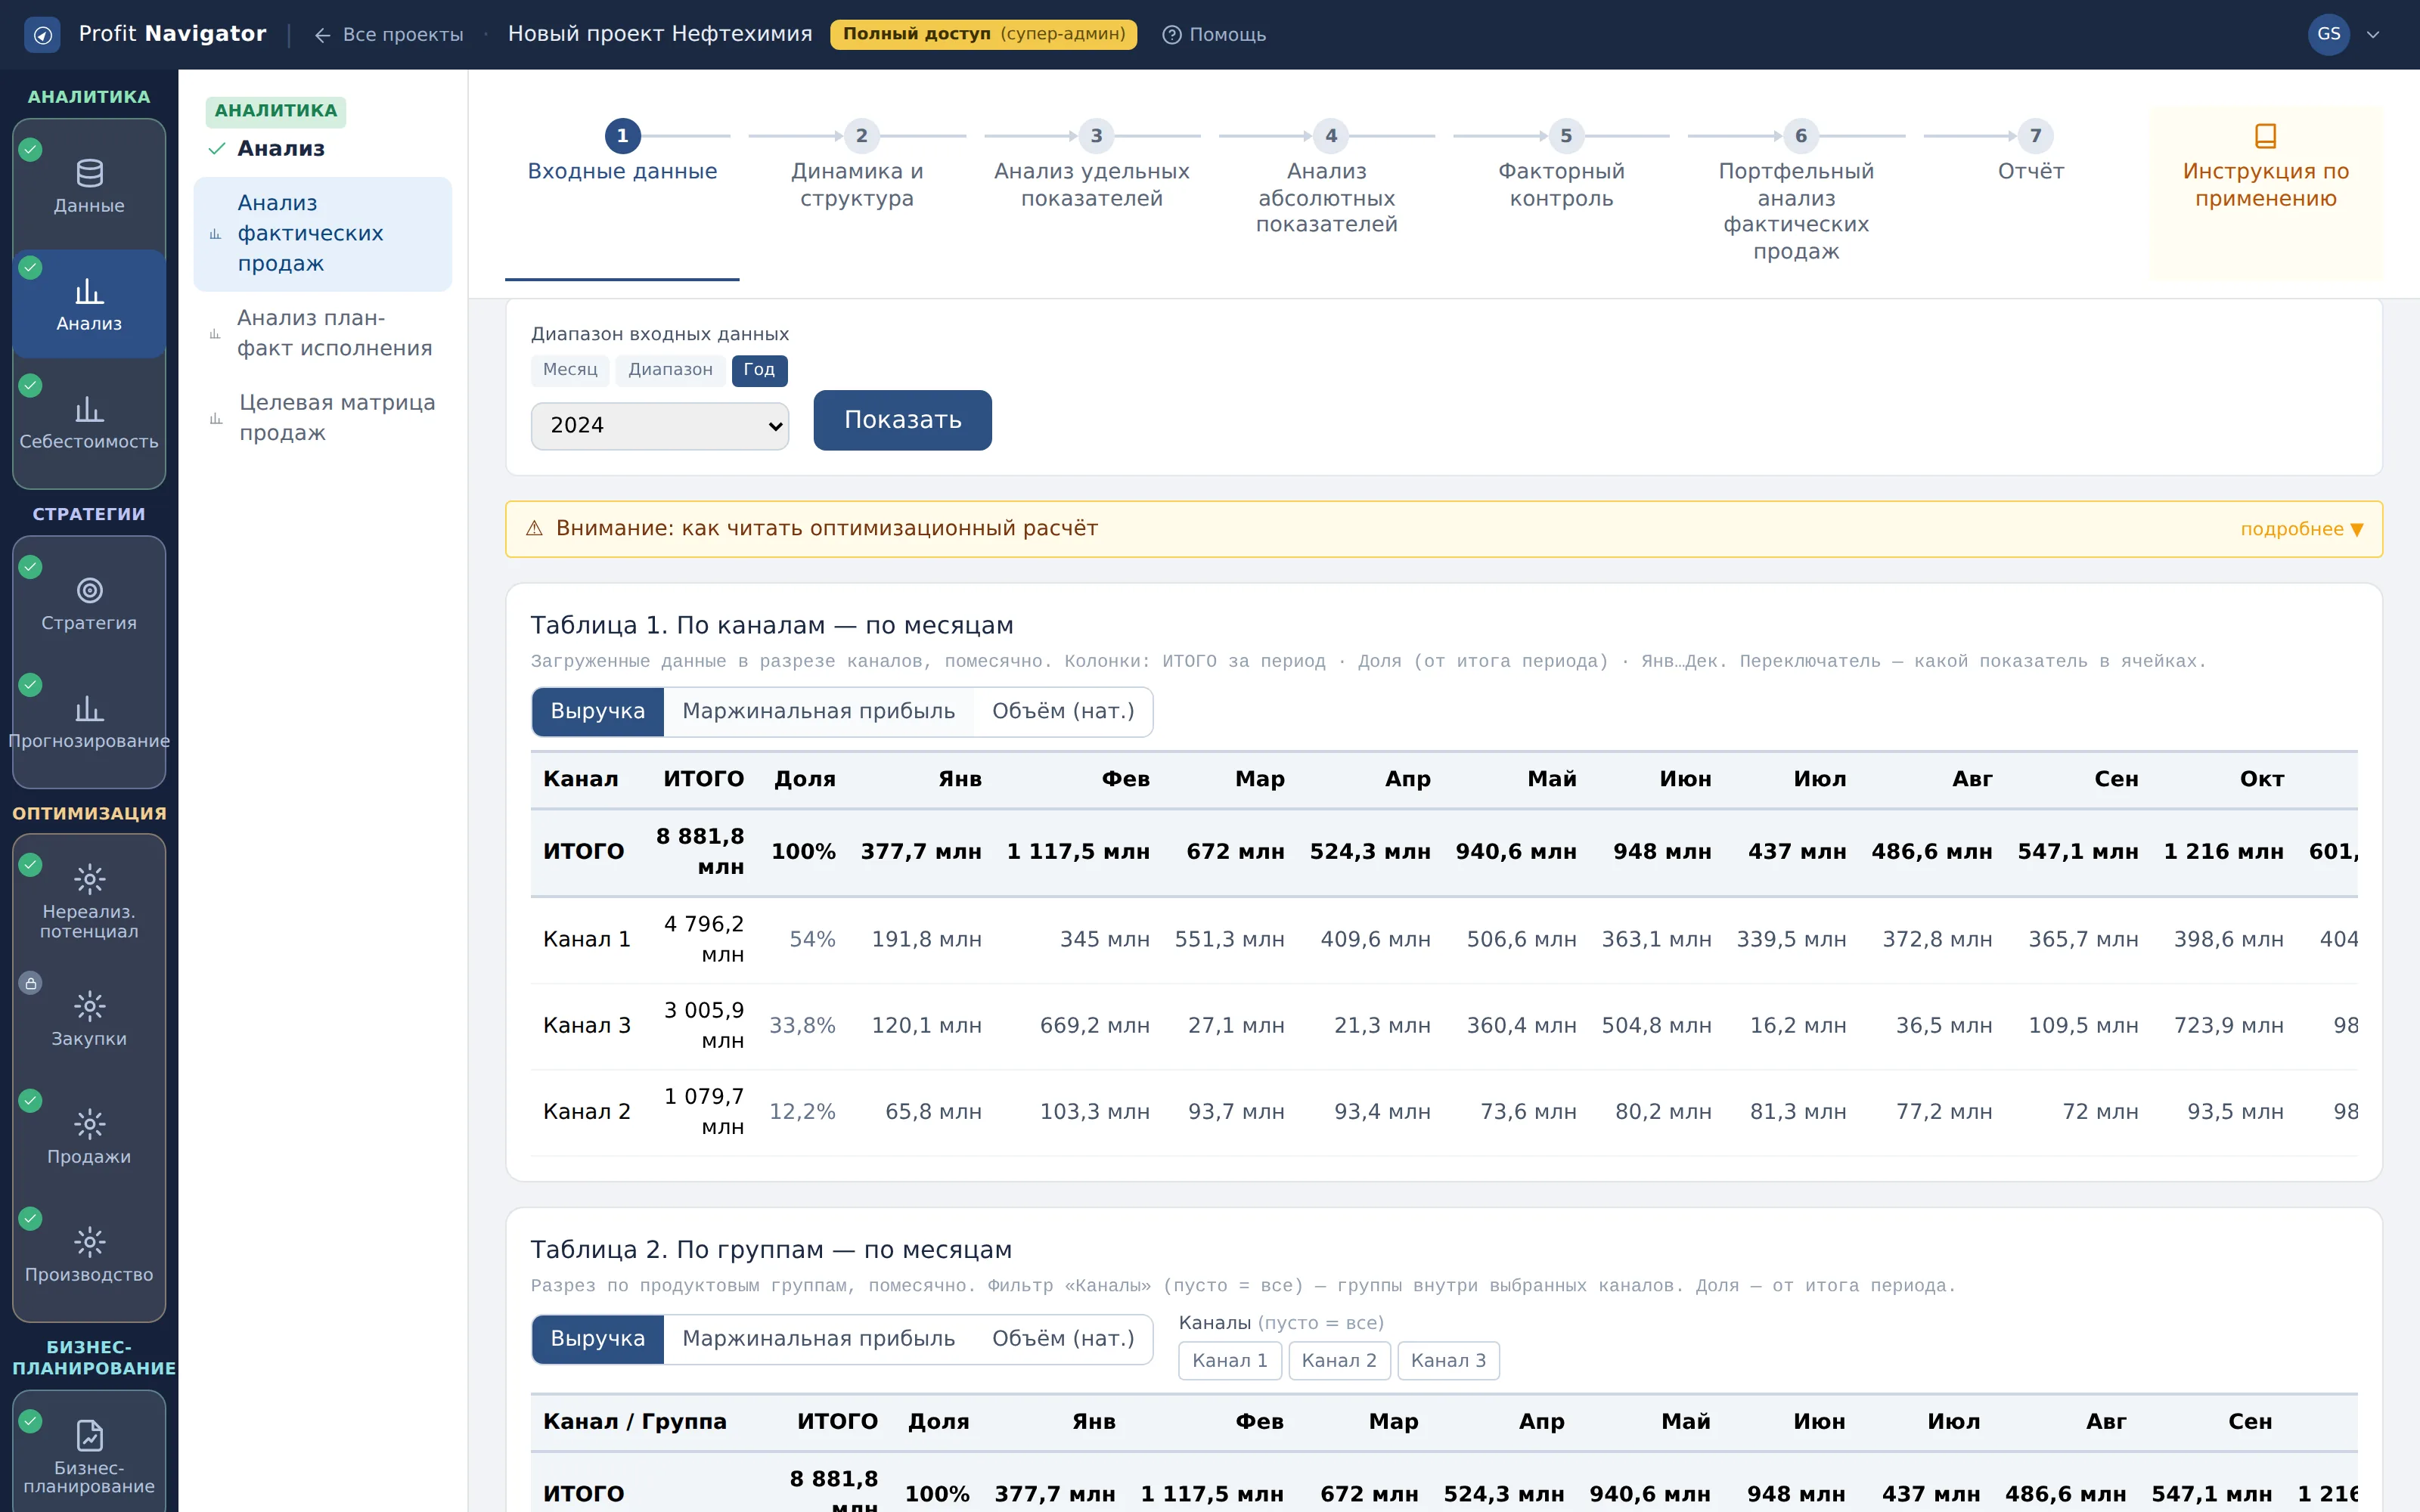
Диапазон входных данных
Что показывает: отрезок загруженных месяцев, за который показаны таблицы вкладки.
Как читать: это окно задаёт базу для всех разрезов ниже. Итоги по периоду считаются именно по нему, поэтому сравнивать две таблицы можно только когда у них одно окно.
Что делать: выберите весь загруженный диапазон для проверки данных и узкое окно — для разбора конкретного месяца.
Кадр 2. Таблица 4. Доходы и расходы по группам
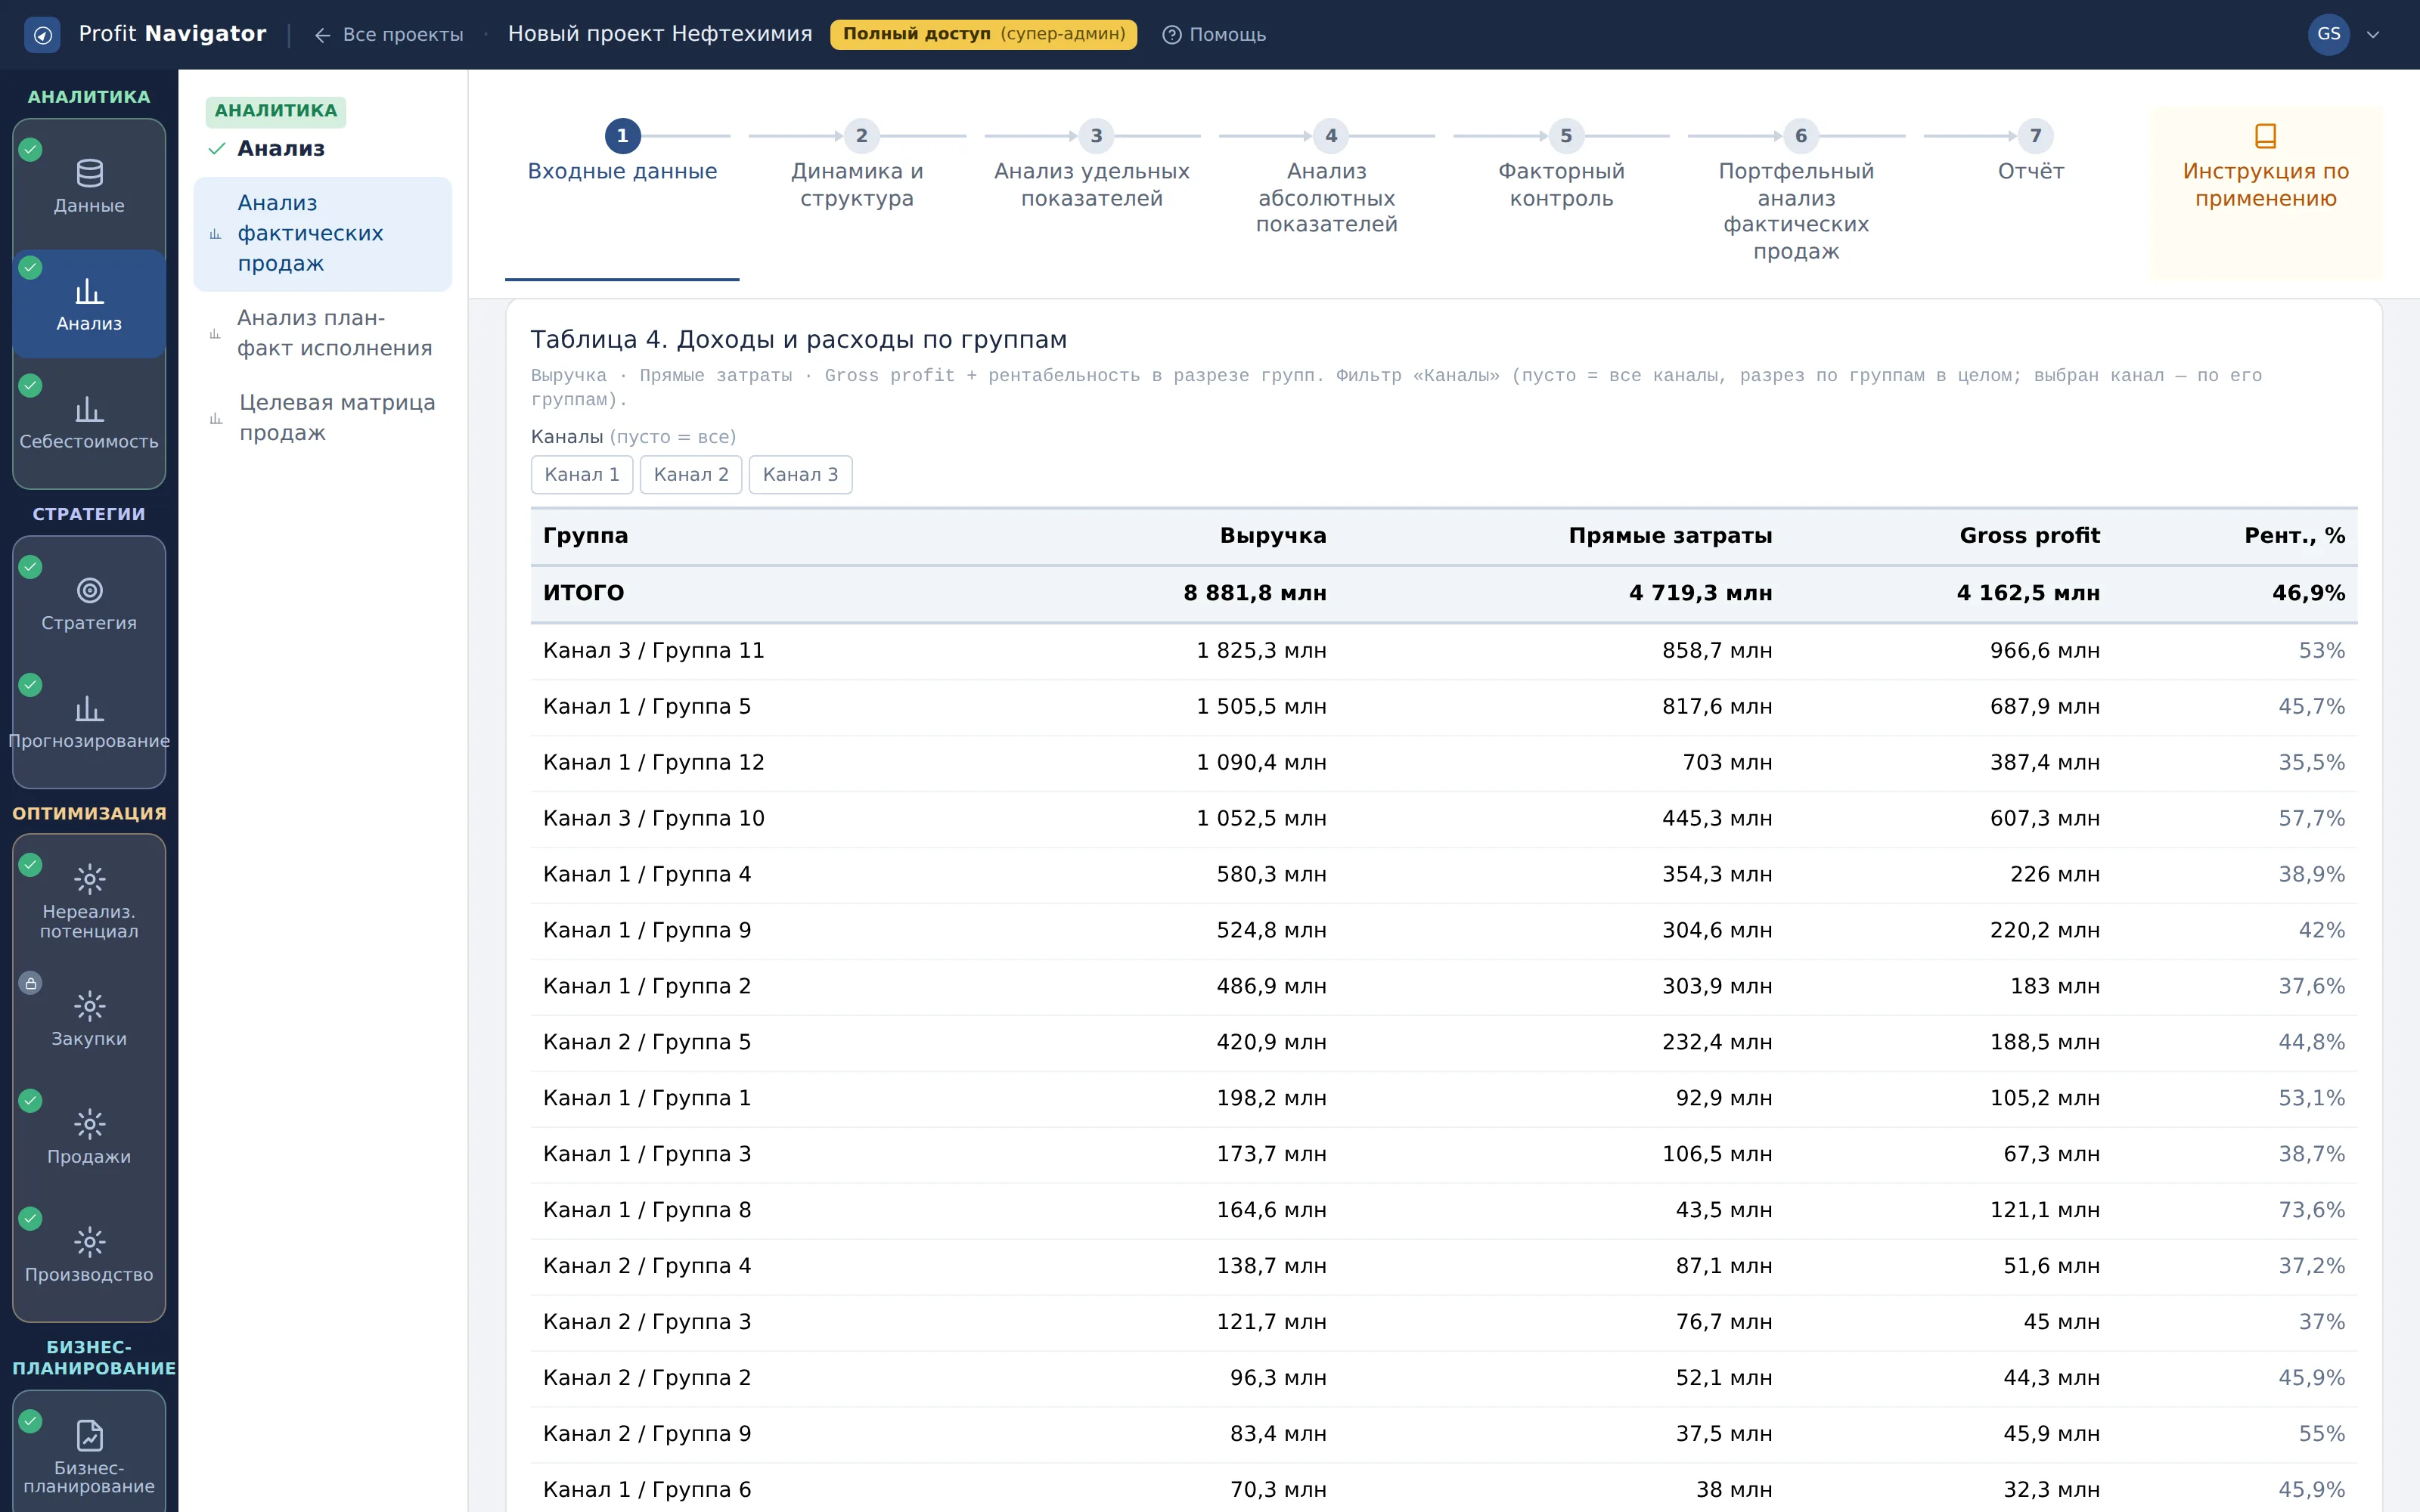
Таблица 4. Доходы и расходы по группам
Что показывает: выручка, прямые затраты и Gross profit с рентабельностью в разрезе продуктовых групп. Есть фильтр «Каналы».
Как читать: это первая проверка загрузки: если рентабельность группы неправдоподобна, дальше идти нет смысла — ошибка в данных пройдёт через все вкладки. Пустой фильтр каналов означает все каналы, то есть средневзвешенную картину.
Что делать: сверьте рентабельность по двум-трём знакомым группам. Расхождение с вашей отчётностью разбирайте здесь, а не в факторном анализе.
Кадр 3. Таблица 1. По каналам — по месяцам
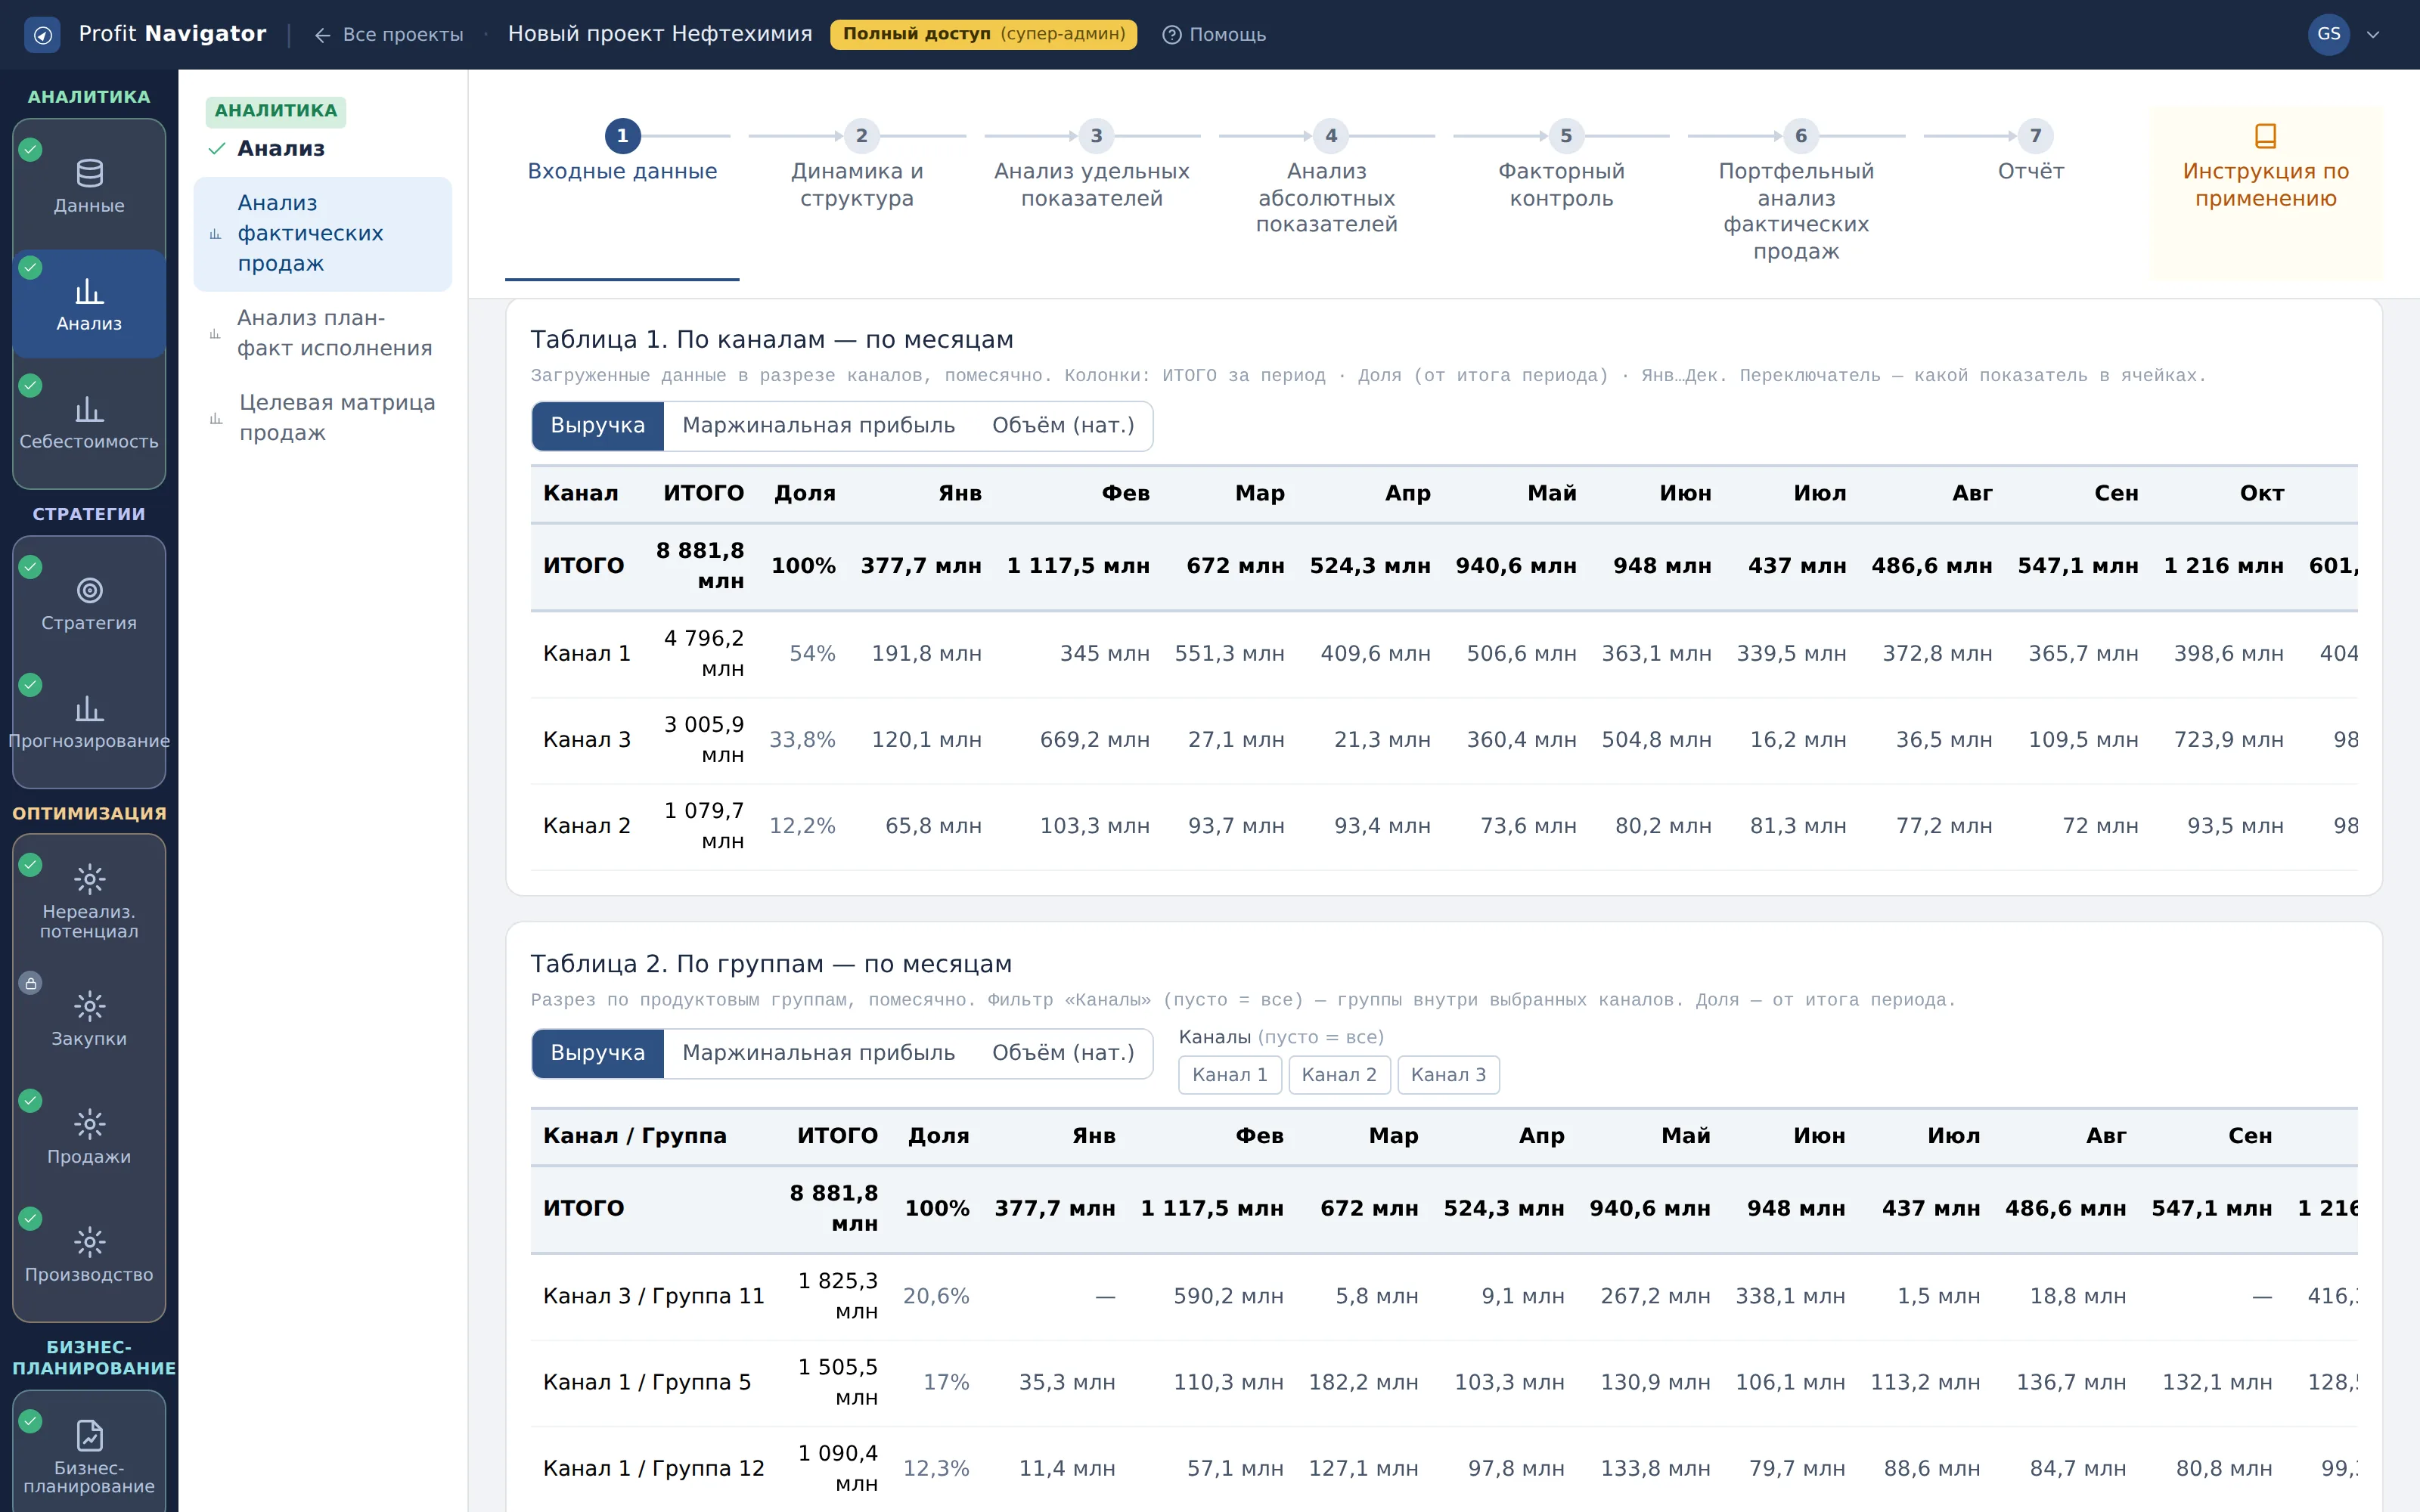
Таблица 1. По каналам — по месяцам
Что показывает: загруженные данные в разрезе каналов помесячно: итог за период и доля канала от итога.
Как читать: канал — верхний уровень иерархии, и его данные всегда прямые, без усреднения. Ровный ряд по месяцам говорит о стабильных продажах, провал — о сезонности либо о пропуске в загрузке.
Что делать: найдите месяцы с нулями или выбросами: это дешёвая проверка полноты данных до любого анализа.
Кадр 4. Таблица 2. По группам — по месяцам
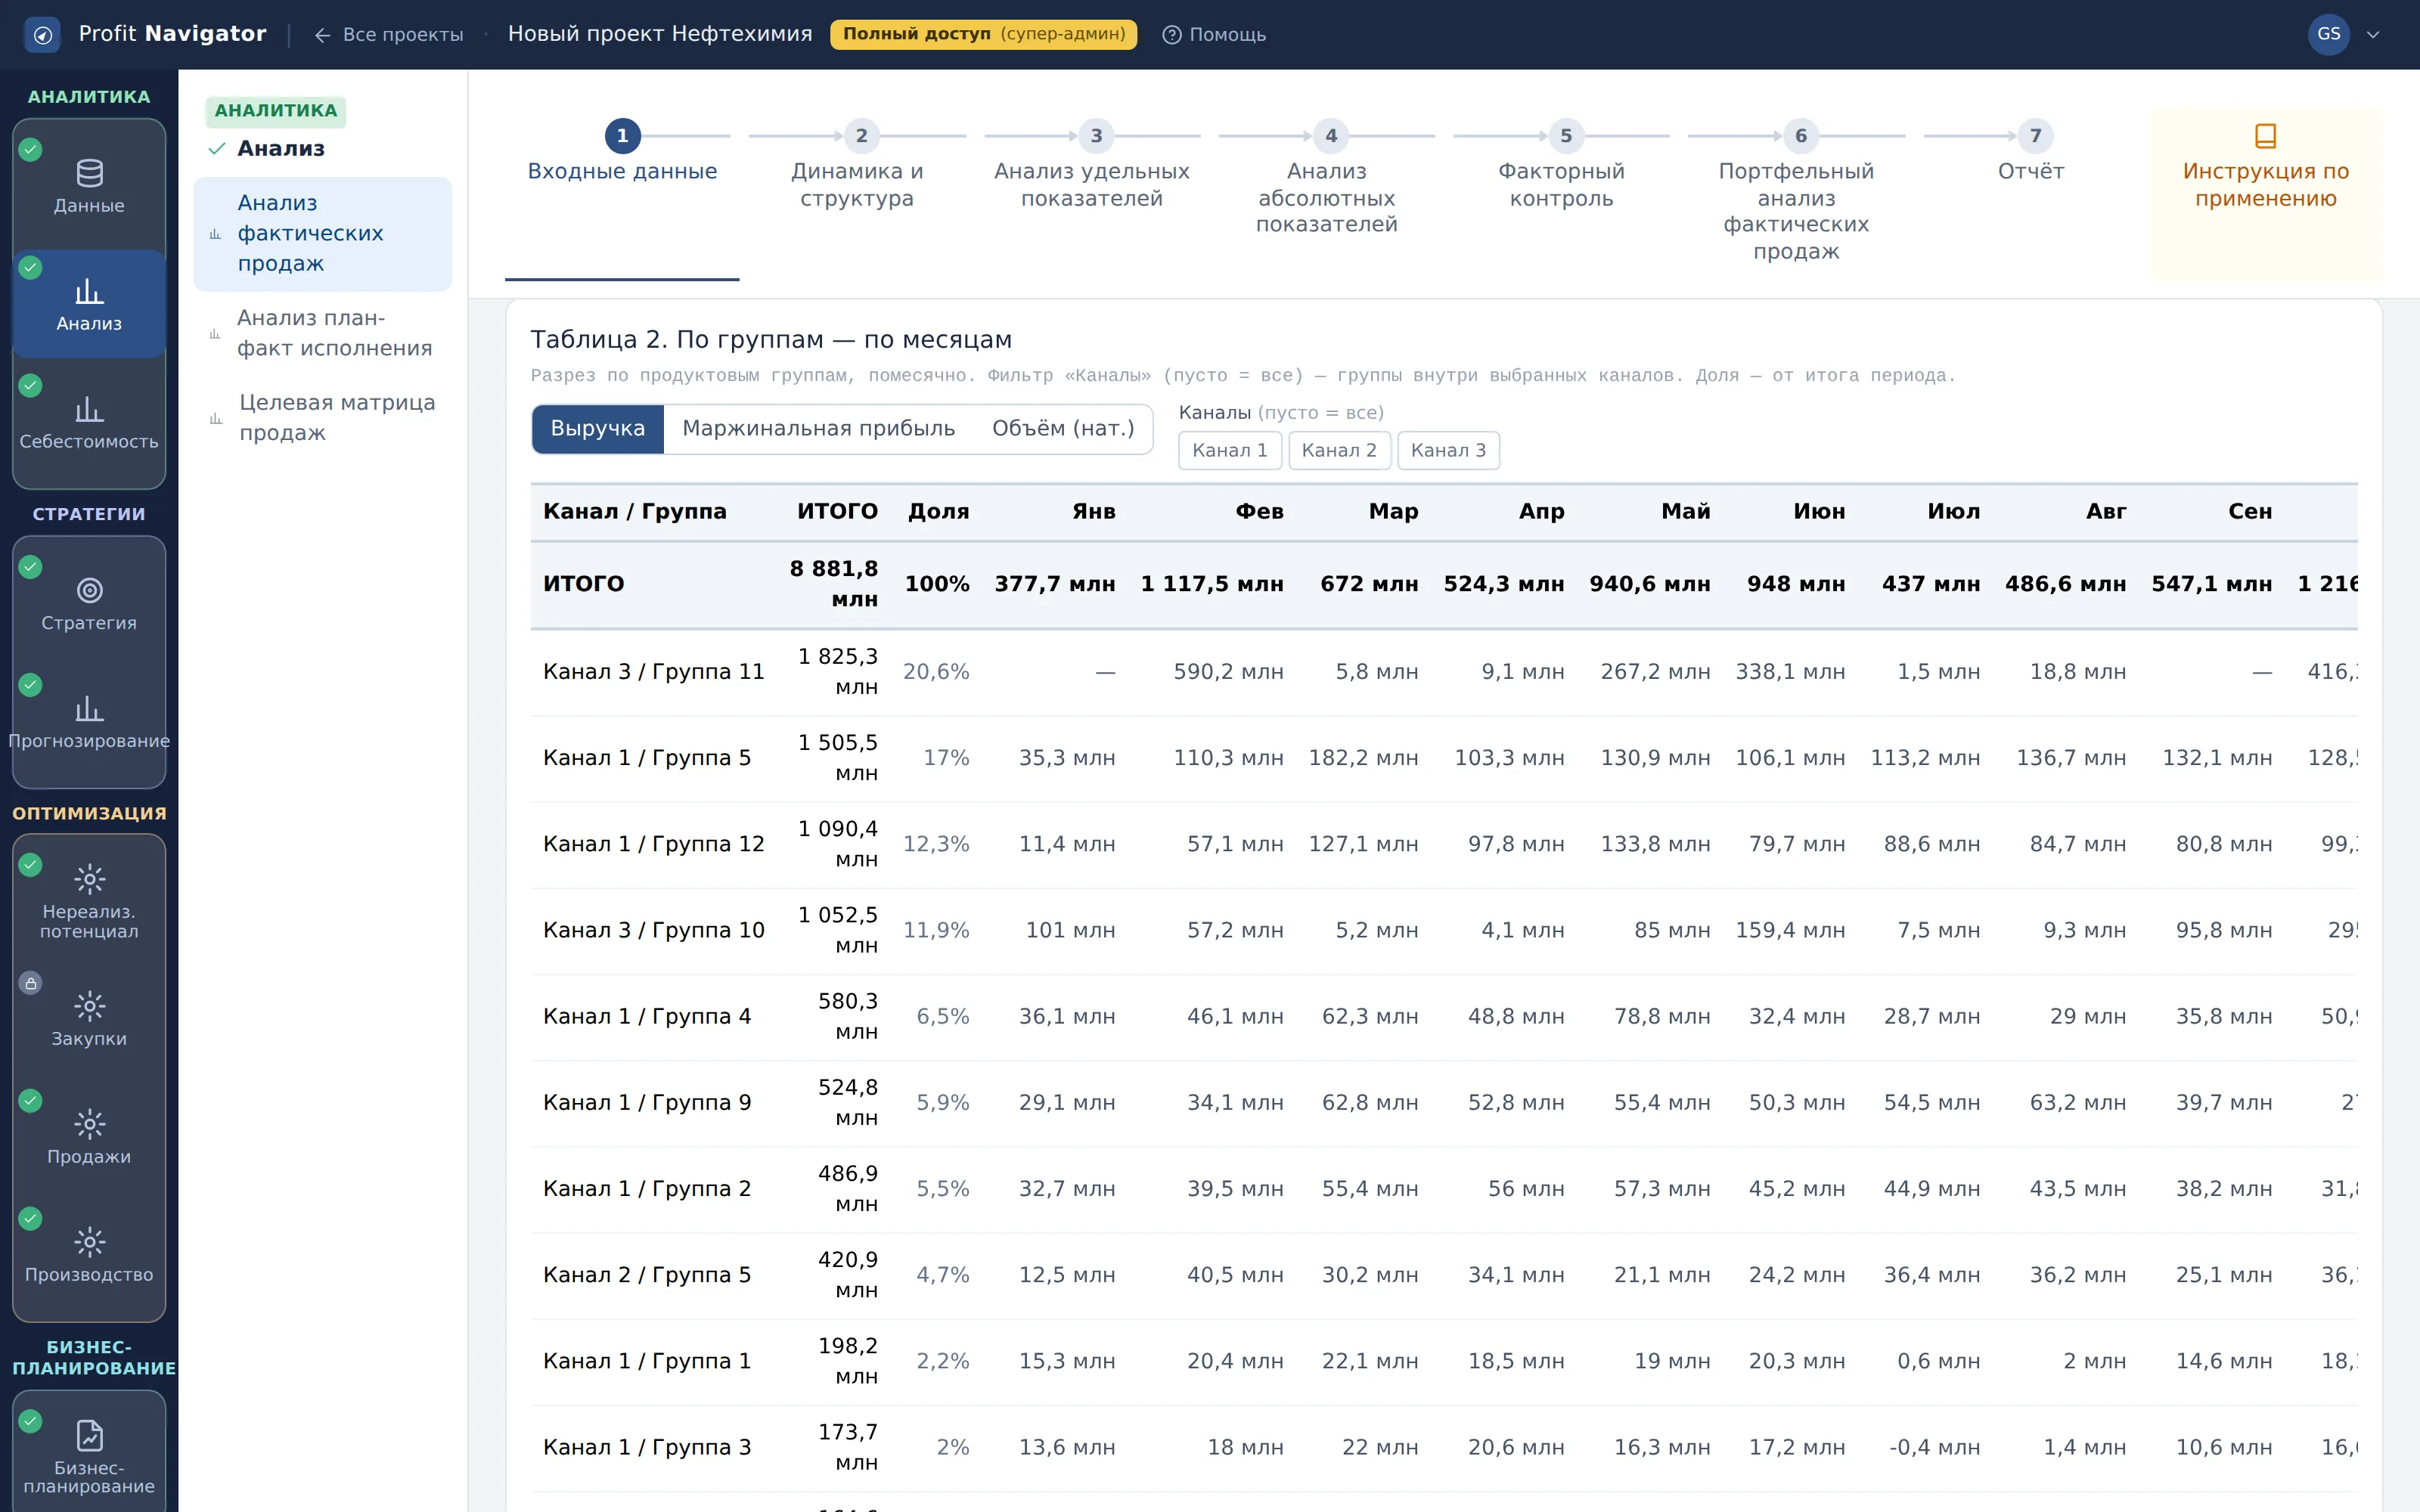
Таблица 2. По группам — по месяцам
Что показывает: разрез по продуктовым группам помесячно. Фильтр «Каналы» — группы внутри выбранных каналов.
Как читать: без выбора канала группа показана средневзвешенно по всем каналам: цена и маржа в такой строке — среднее, а не факт конкретной продажи. Выбор канала превращает данные в прямые.
Что делать: для разговора о цене и марже сначала выберите канал: иначе вы обсуждаете среднее по каналам с разной экономикой.
Кадр 5. Таблица 3. По SKU — по месяцам
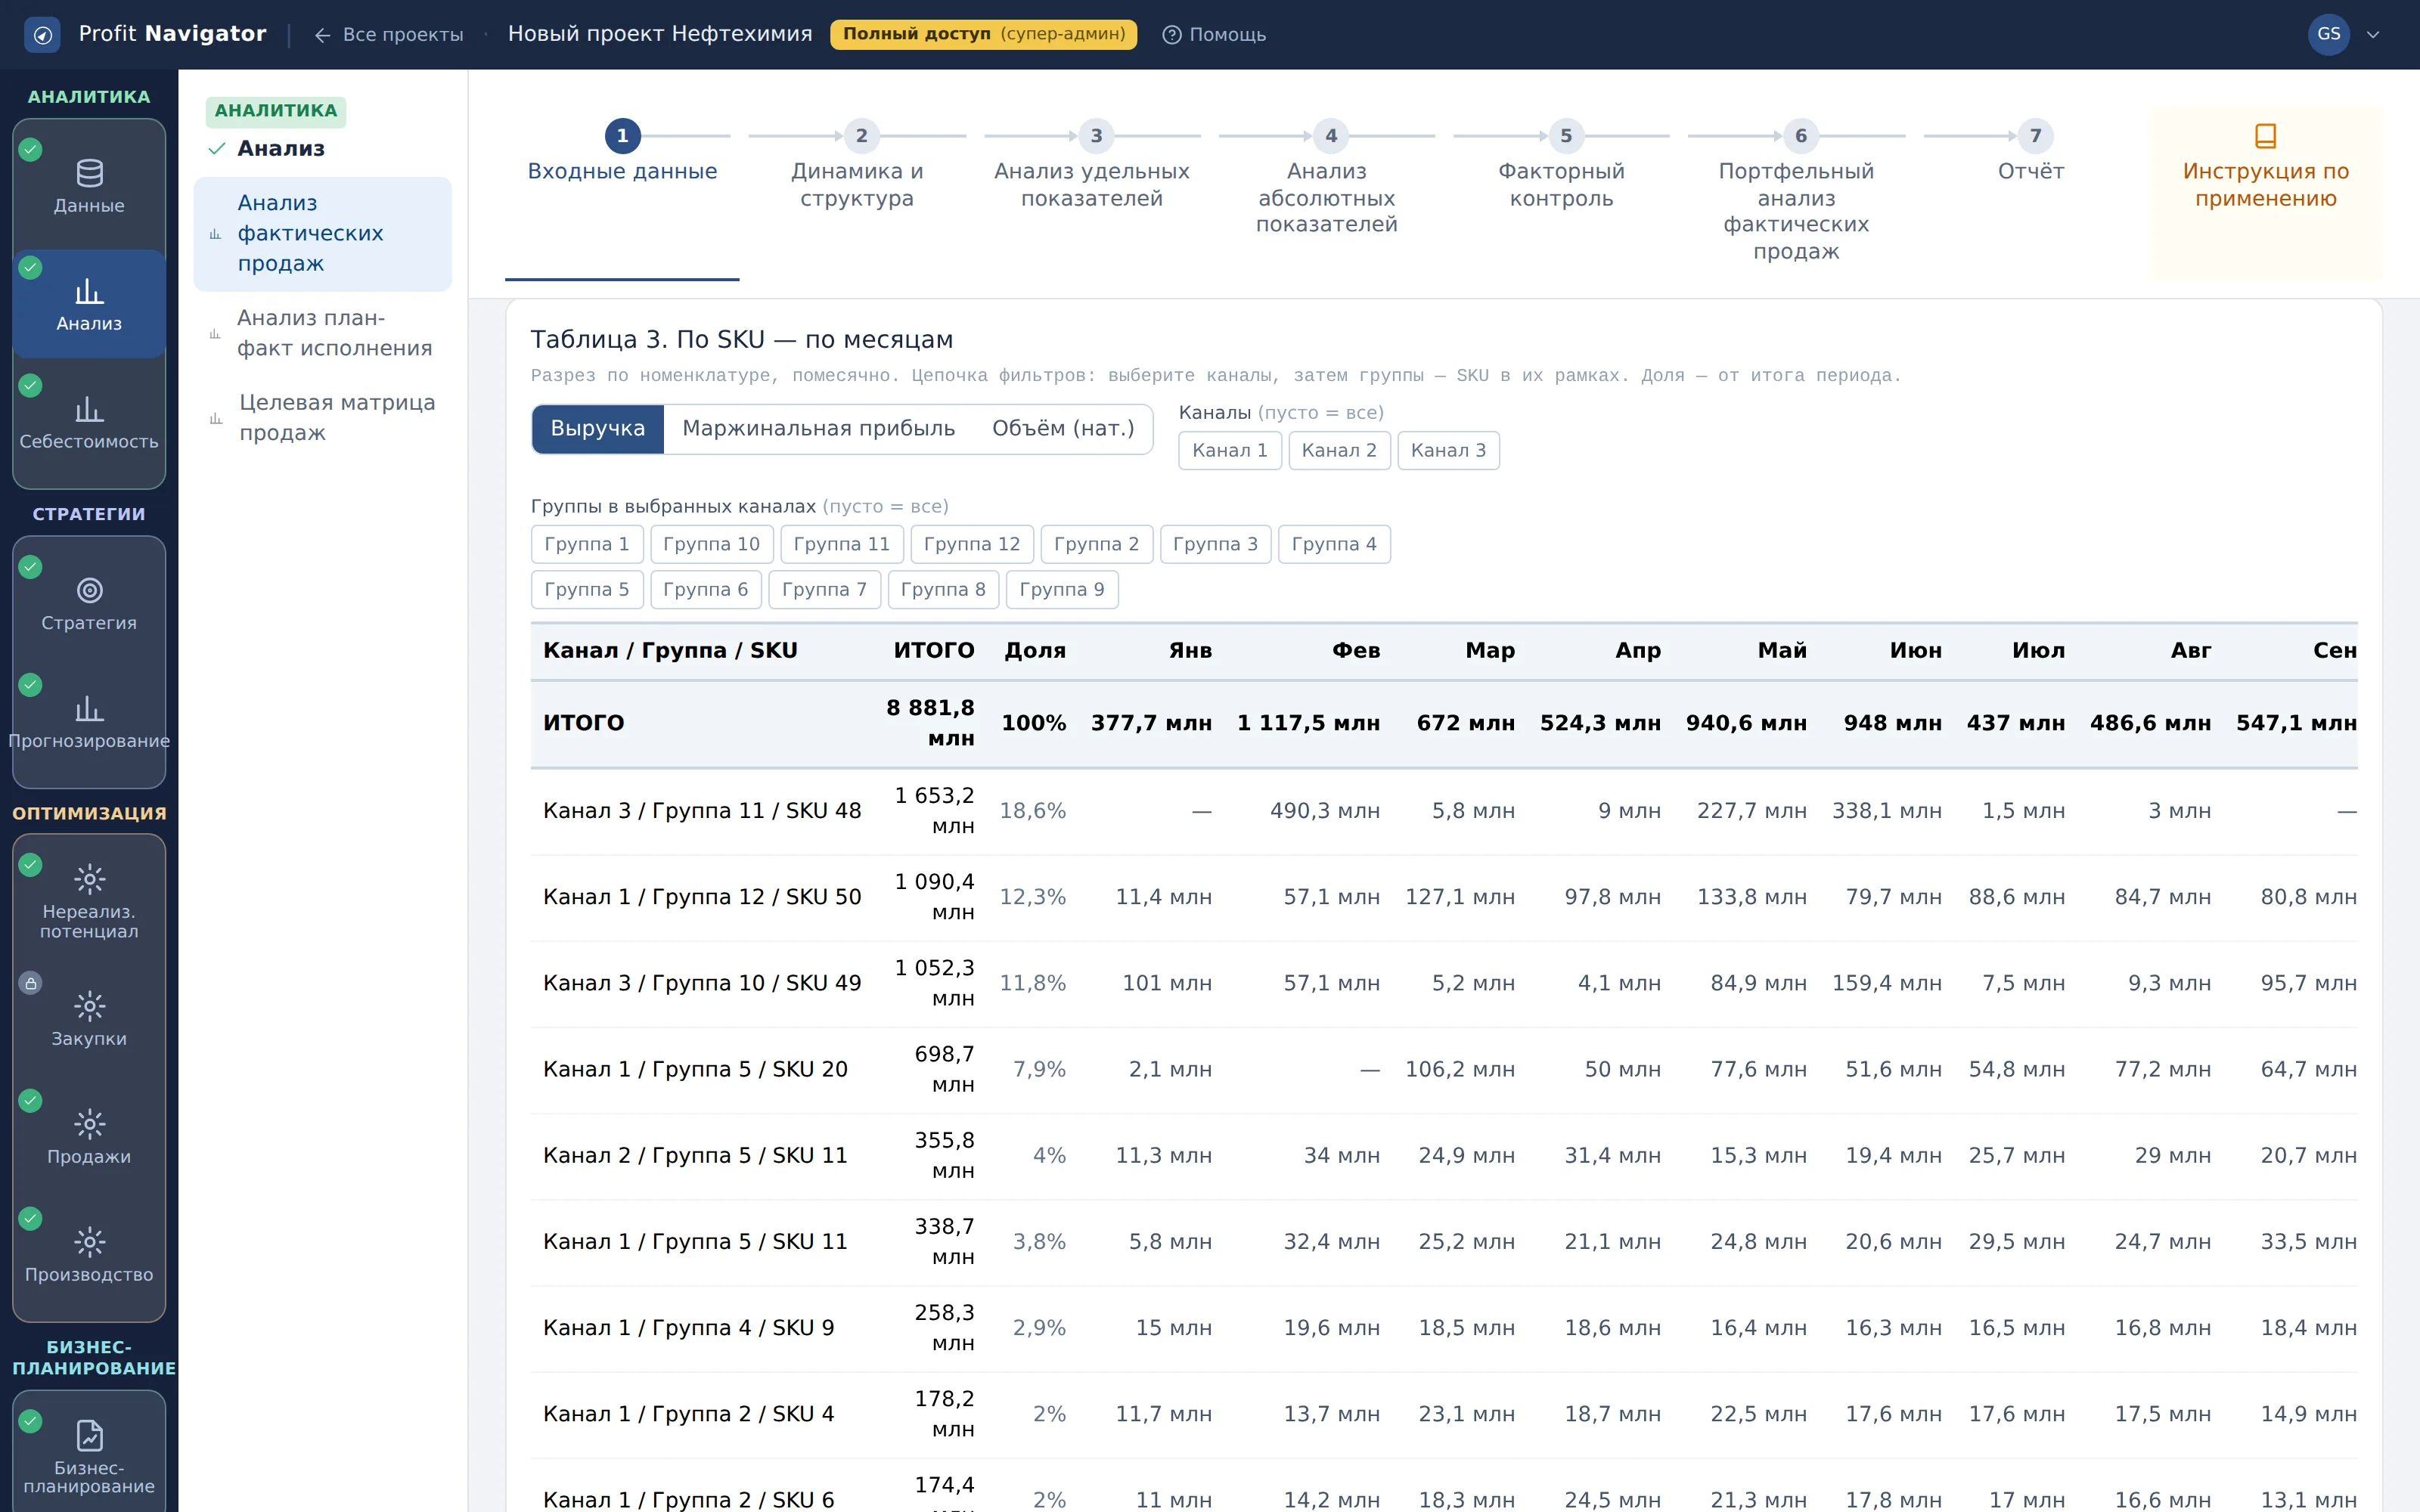
Таблица 3. По SKU — по месяцам
Что показывает: разрез по номенклатуре помесячно. Цепочка фильтров: каналы, затем группы — SKU показываются внутри них.
Как читать: самый нижний уровень и самый чувствительный к усреднению: SKU без выбранного канала и группы показан средневзвешенно. Полная цепочка Канал → Группа → SKU даёт прямые данные — это и есть принцип раздела.
Что делать: проходите цепочку целиком, когда работаете с ценой и маржой SKU. Предупреждение над таблицей появляется именно тогда, когда цепочка не пройдена.
Кадр 6. Таблица 5. Плоский листинг загруженных данных
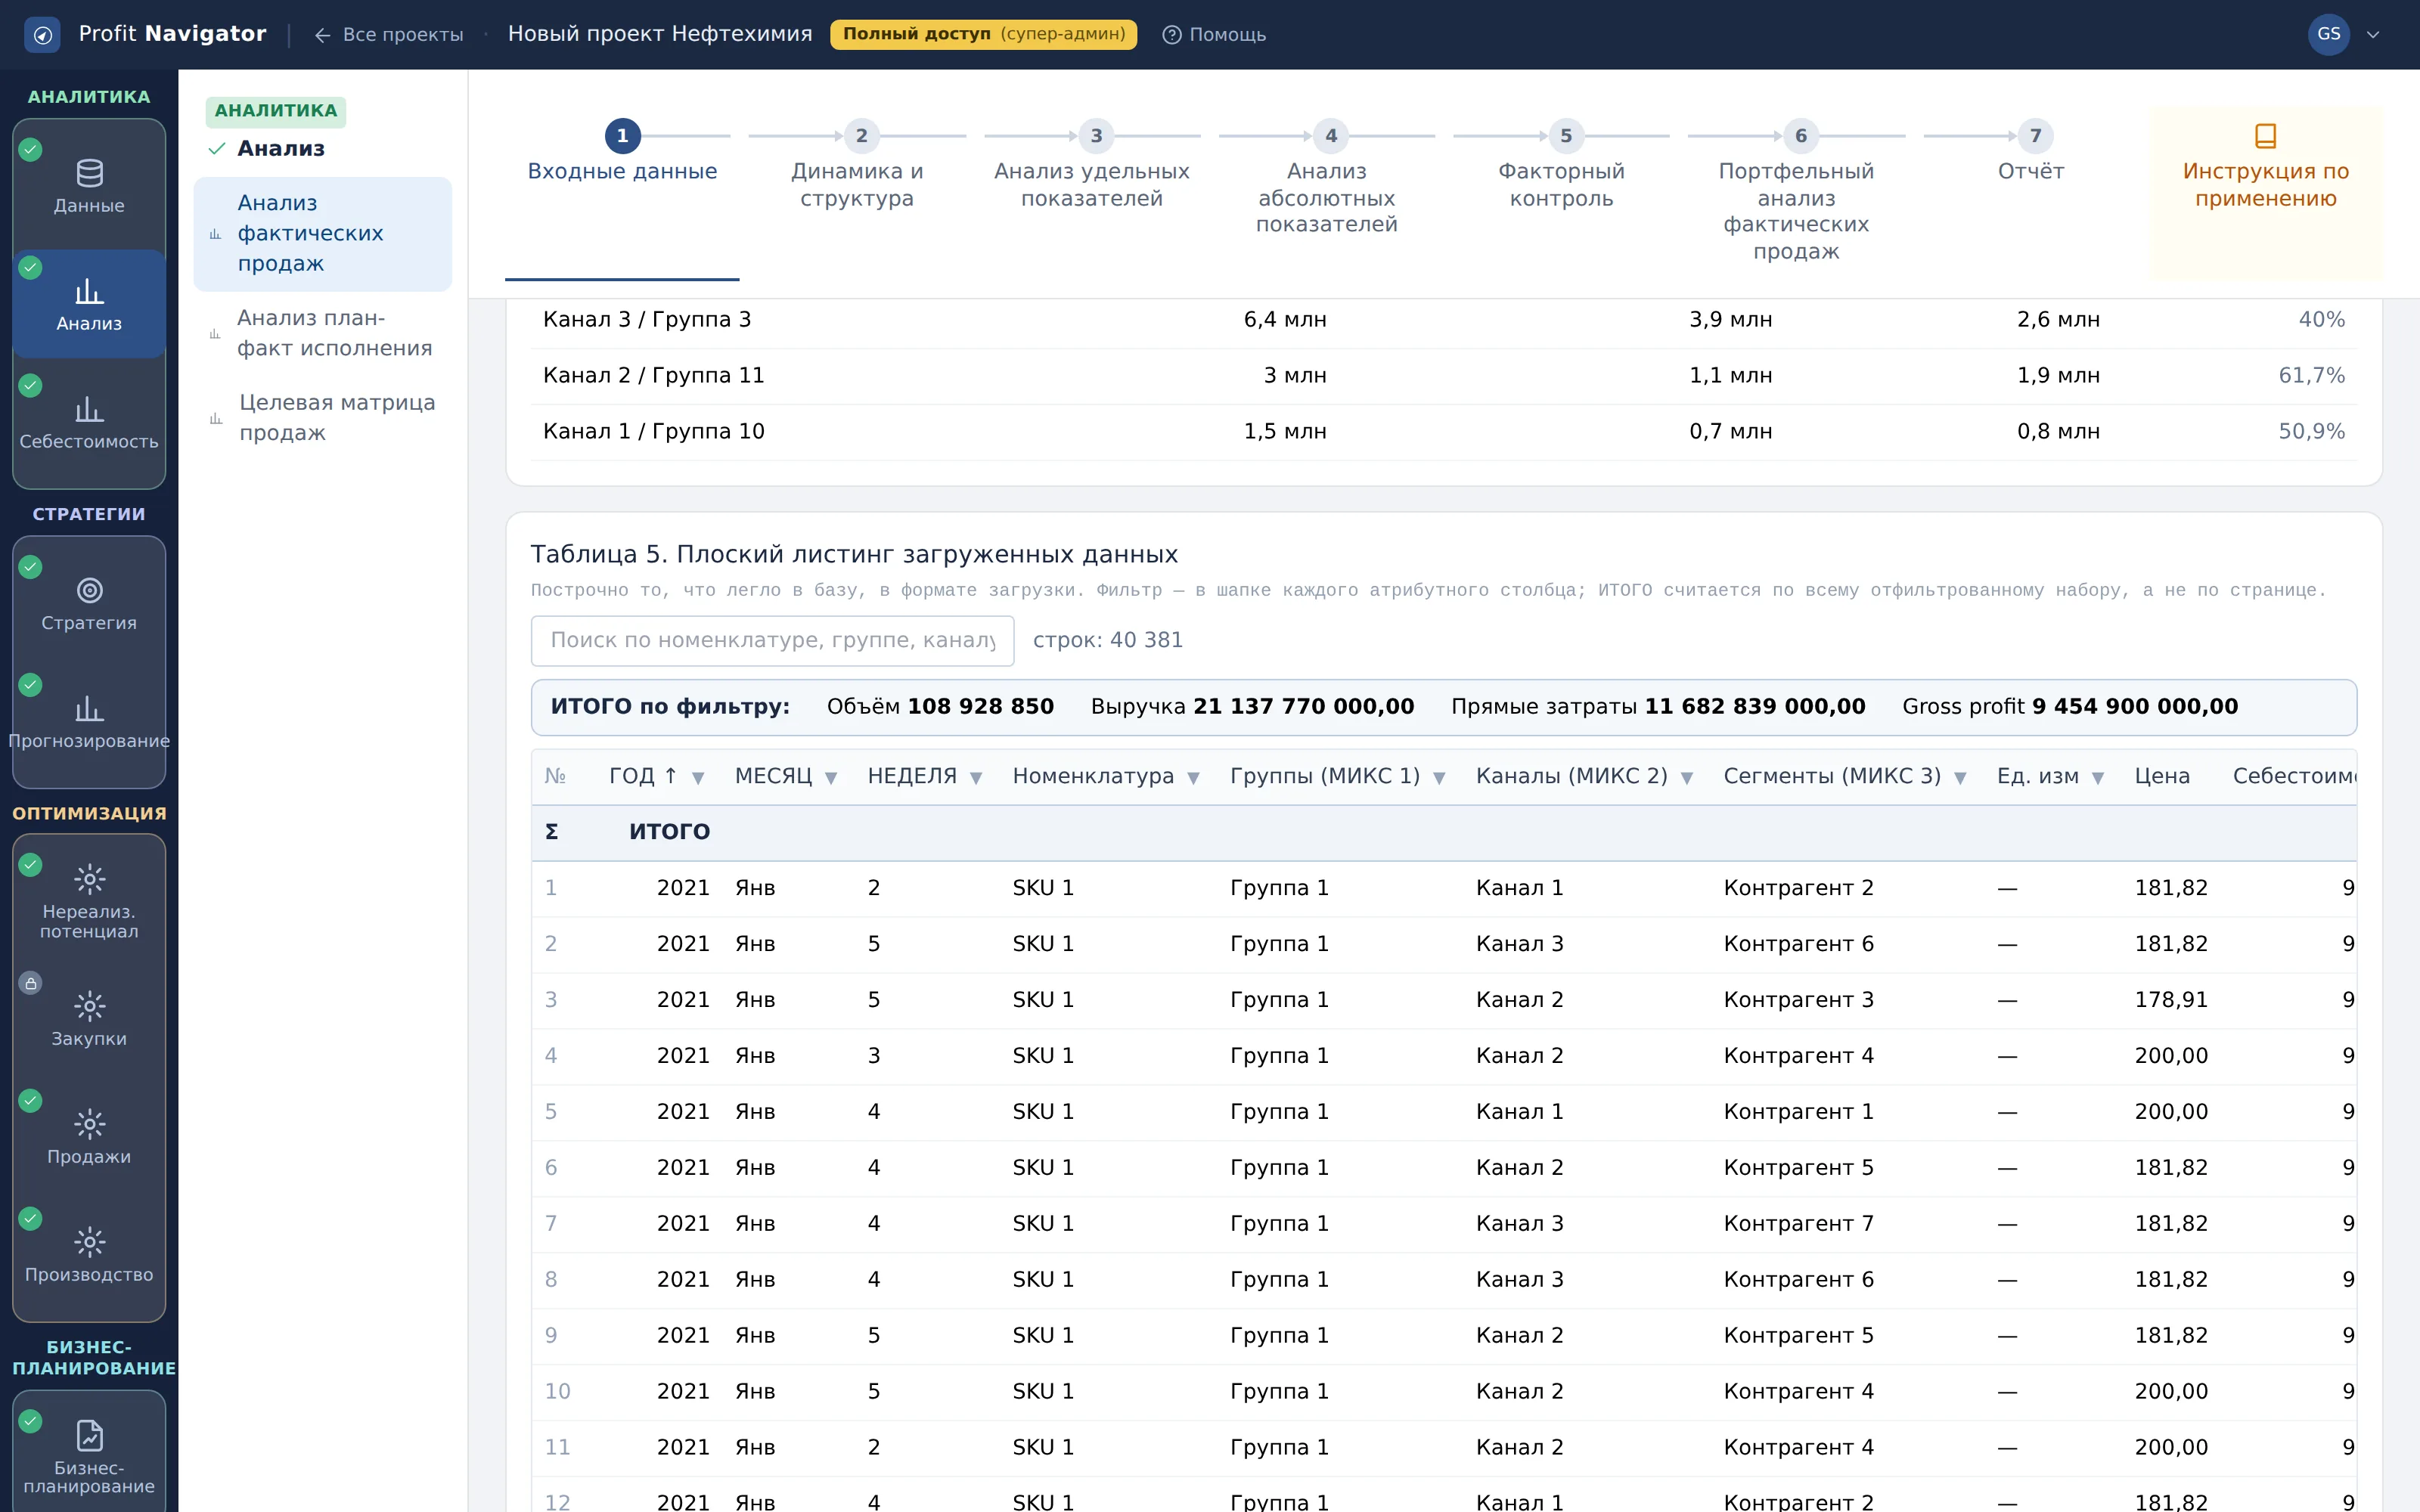
Таблица 5. Плоский листинг загруженных данных
Что показывает: прямой листинг того, что легло в базу: год, месяц, неделя, SKU, группы, каналы, сегменты, единицы, цена, себестоимость, объём, выручка, прямые затраты и Gross profit.
Как читать: это данные в том виде, в каком с ними работает расчёт, без агрегатов и без округлений витрины. Если сводная таблица показывает странное число, причина видна здесь — обычно в строке с пустым атрибутом или нулевой ценой.
Что делать: используйте листинг как последнюю инстанцию при споре о цифрах: он показывает не результат обработки, а сам факт загрузки.
Вкладка 2. Динамика и структура
Увидеть, как менялись продажи во времени и из чего состоит каждый период: группы, каналы, сезонность.
Кадр 1. График 1. Динамика продаж по периодам
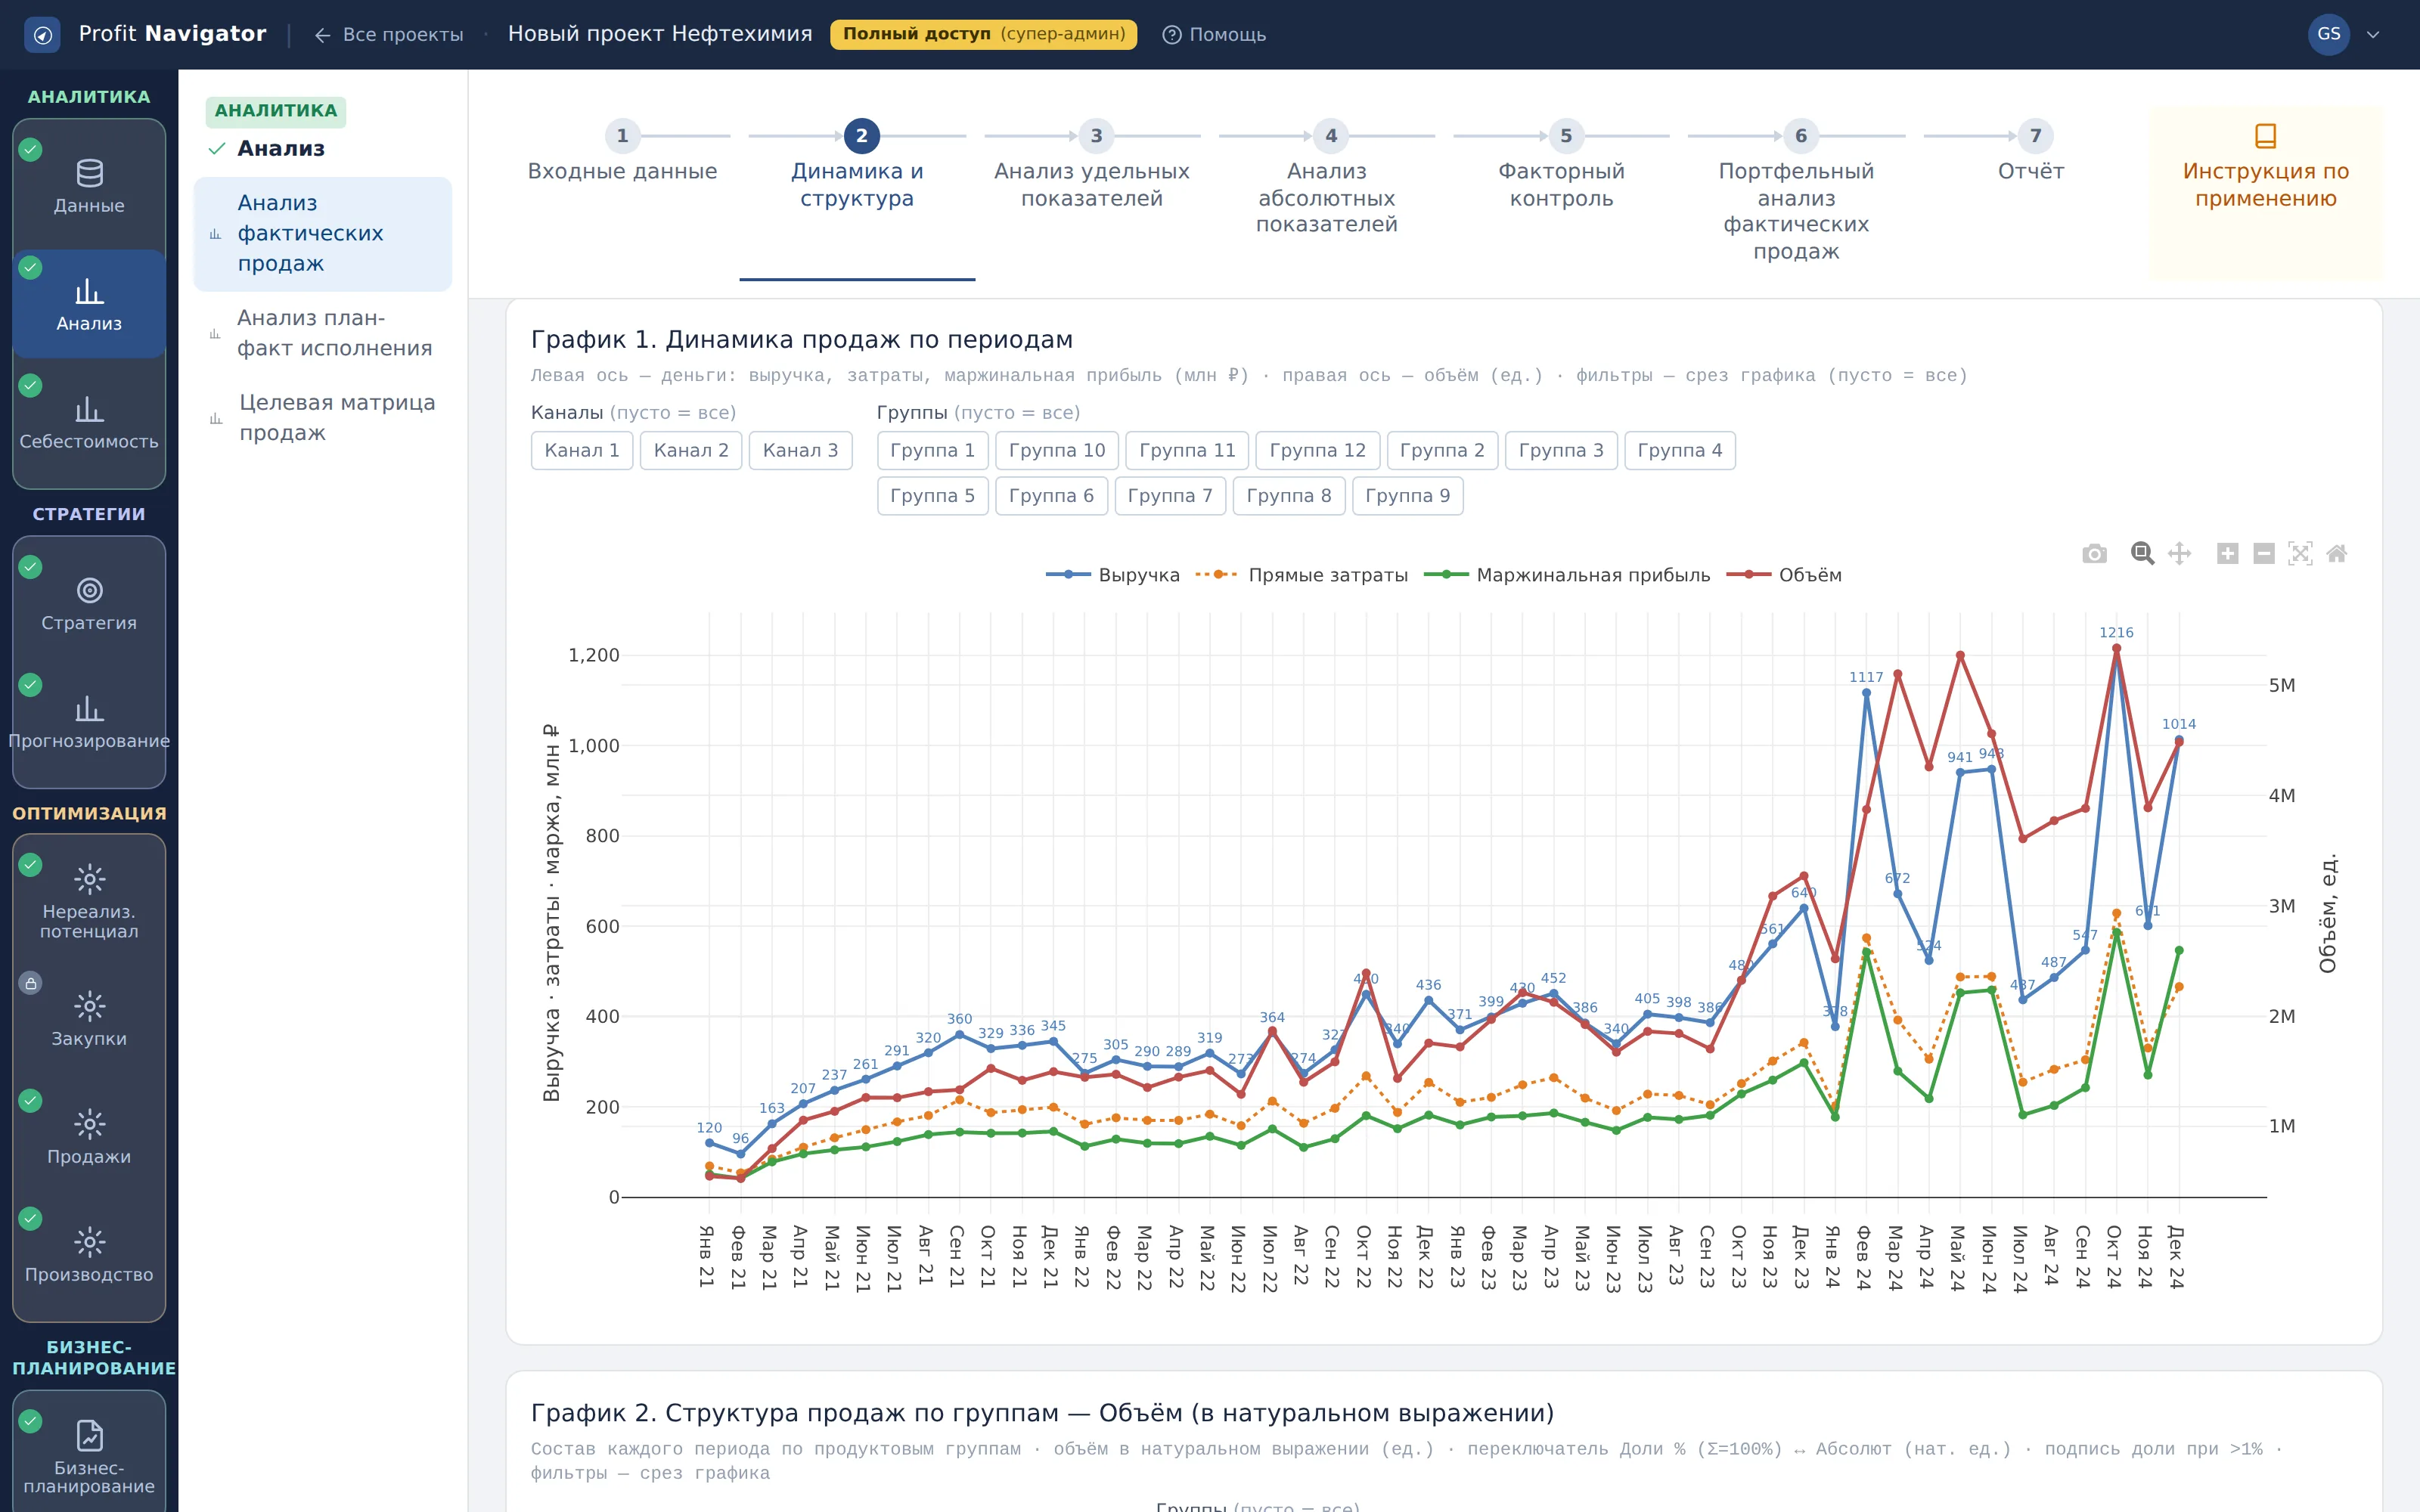
График 1. Динамика продаж по периодам
Что показывает: левая ось — деньги: выручка, затраты и маржинальная прибыль в миллионах рублей; правая ось — объём в единицах.
Как читать: две оси позволяют увидеть расхождение денег и натуры: выручка растёт при падающем объёме — работает цена; объём растёт, а маржа нет — растут затраты. Именно это расхождение и разбирают следующие вкладки.
Что делать: отметьте периоды, где линии денег и объёма расходятся: это и есть точки для факторного анализа.
Кадр 2. График 2. Структура продаж по группам — Объём
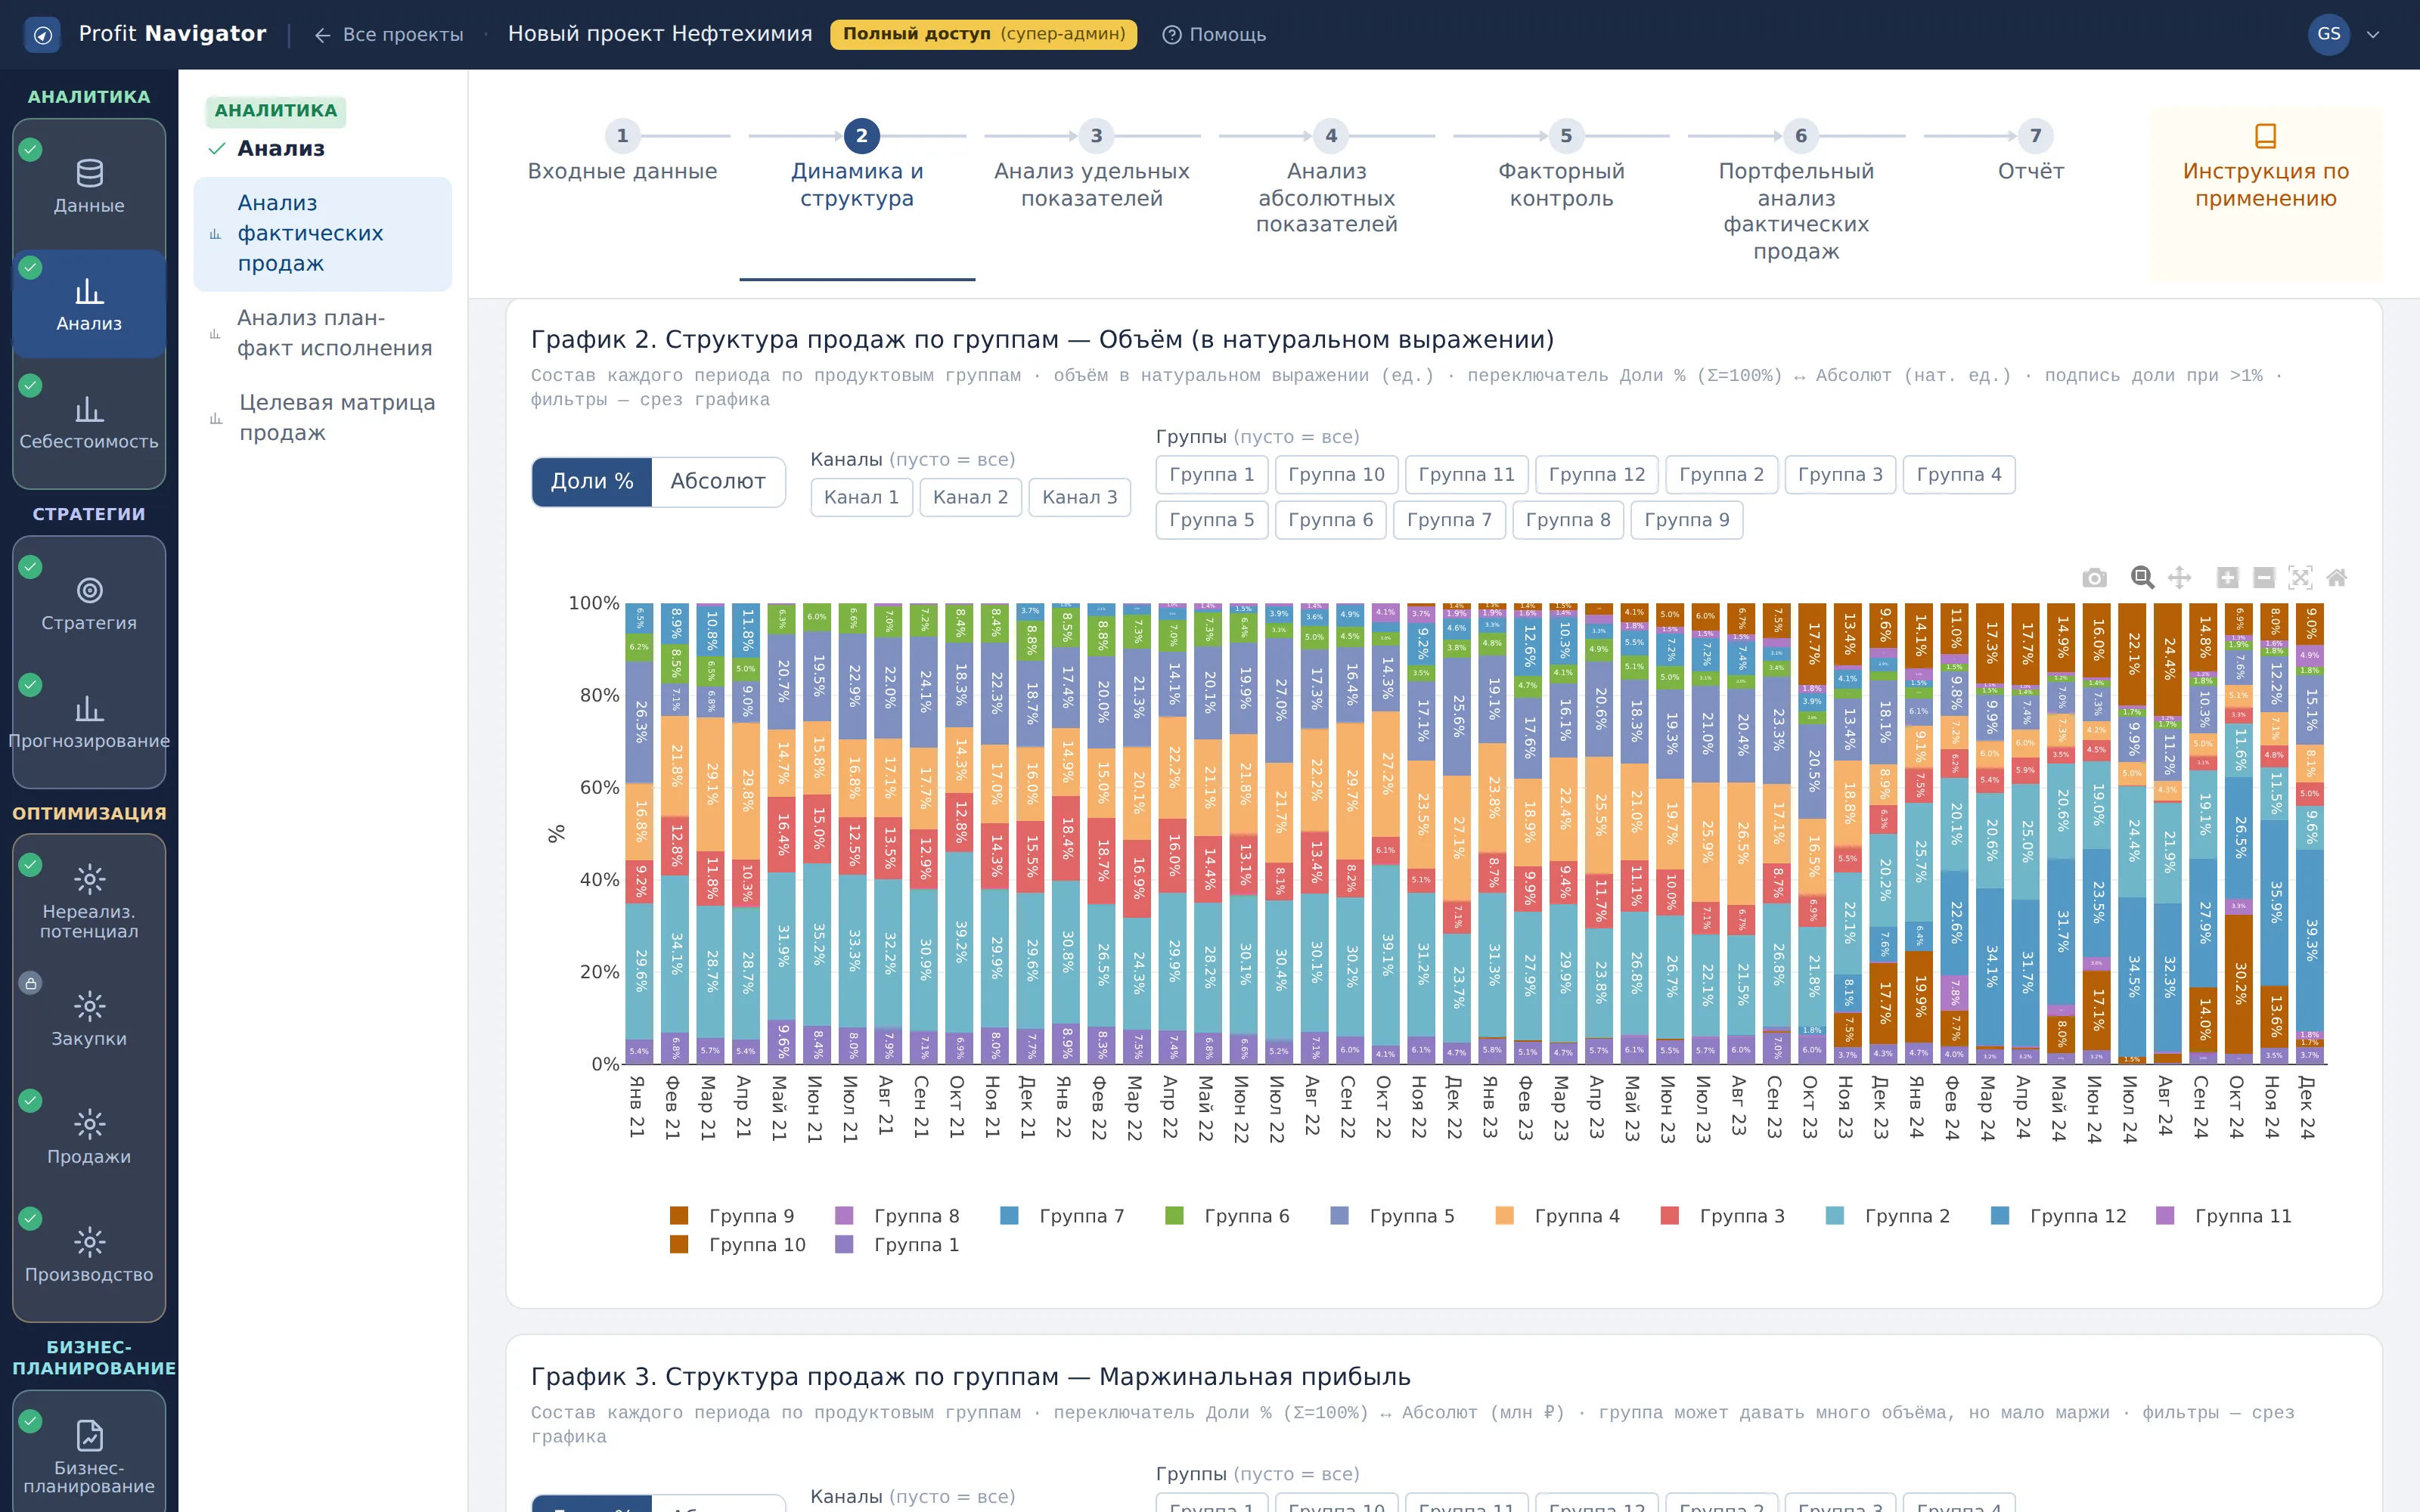
График 2. Структура продаж по группам — Объём
Что показывает: состав каждого периода по продуктовым группам в натуральном выражении.
Как читать: натуральная структура не зависит от цен, поэтому показывает реальный сдвиг производства и продаж. Сравнение с денежной структурой из Графика 3 отделяет сдвиг ассортимента от переоценки.
Что делать: сопоставьте два графика: группа, выросшая в деньгах, но не в объёме, выросла в цене, а не в продажах.
Кадр 3. График 3. Структура продаж по группам — Маржинальная прибыль
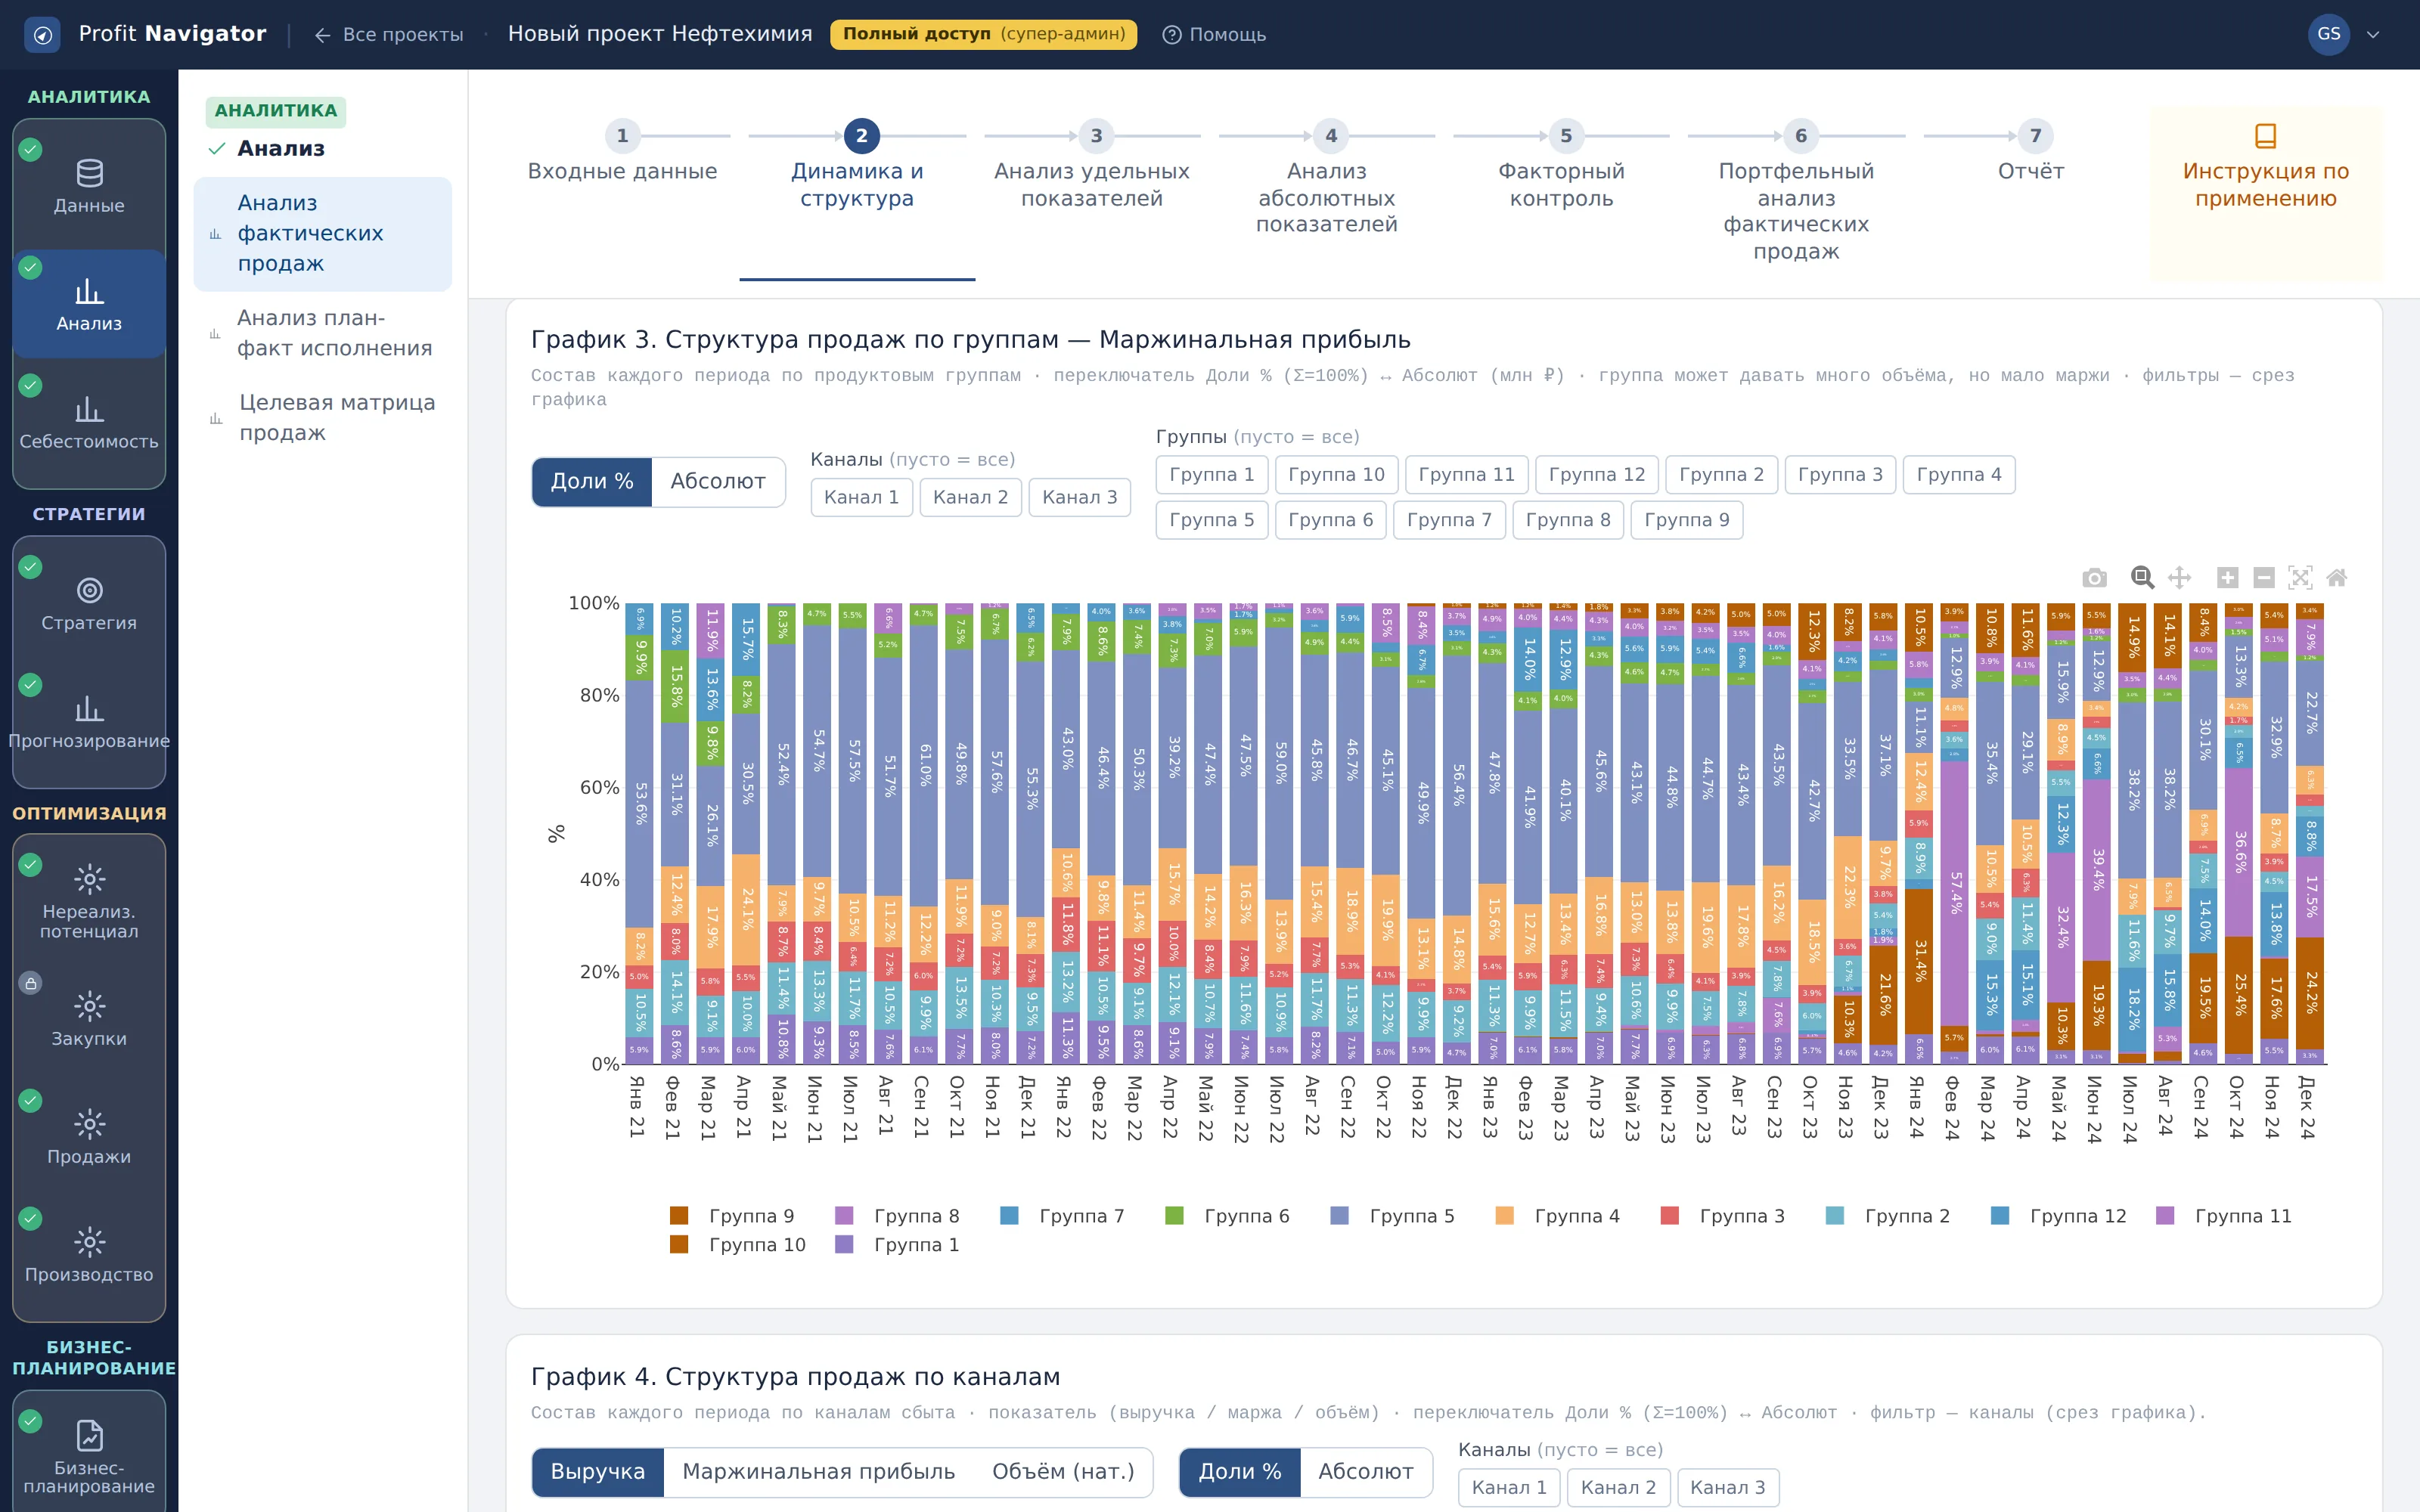
График 3. Структура продаж по группам — Маржинальная прибыль
Что показывает: состав каждого периода по группам в марже. Переключатель «Доли %» и «Абсолют».
Как читать: в долях сумма всегда равна ста процентам, поэтому группа может расти в доле при падении абсолютной маржи — если другие падают быстрее. Вывод о росте делают по абсолюту, вывод о структуре — по долям.
Что делать: смотрите оба режима: доли показывают смещение портфеля, абсолют — что на самом деле произошло с деньгами.
Кадр 4. График 4. Структура продаж по каналам
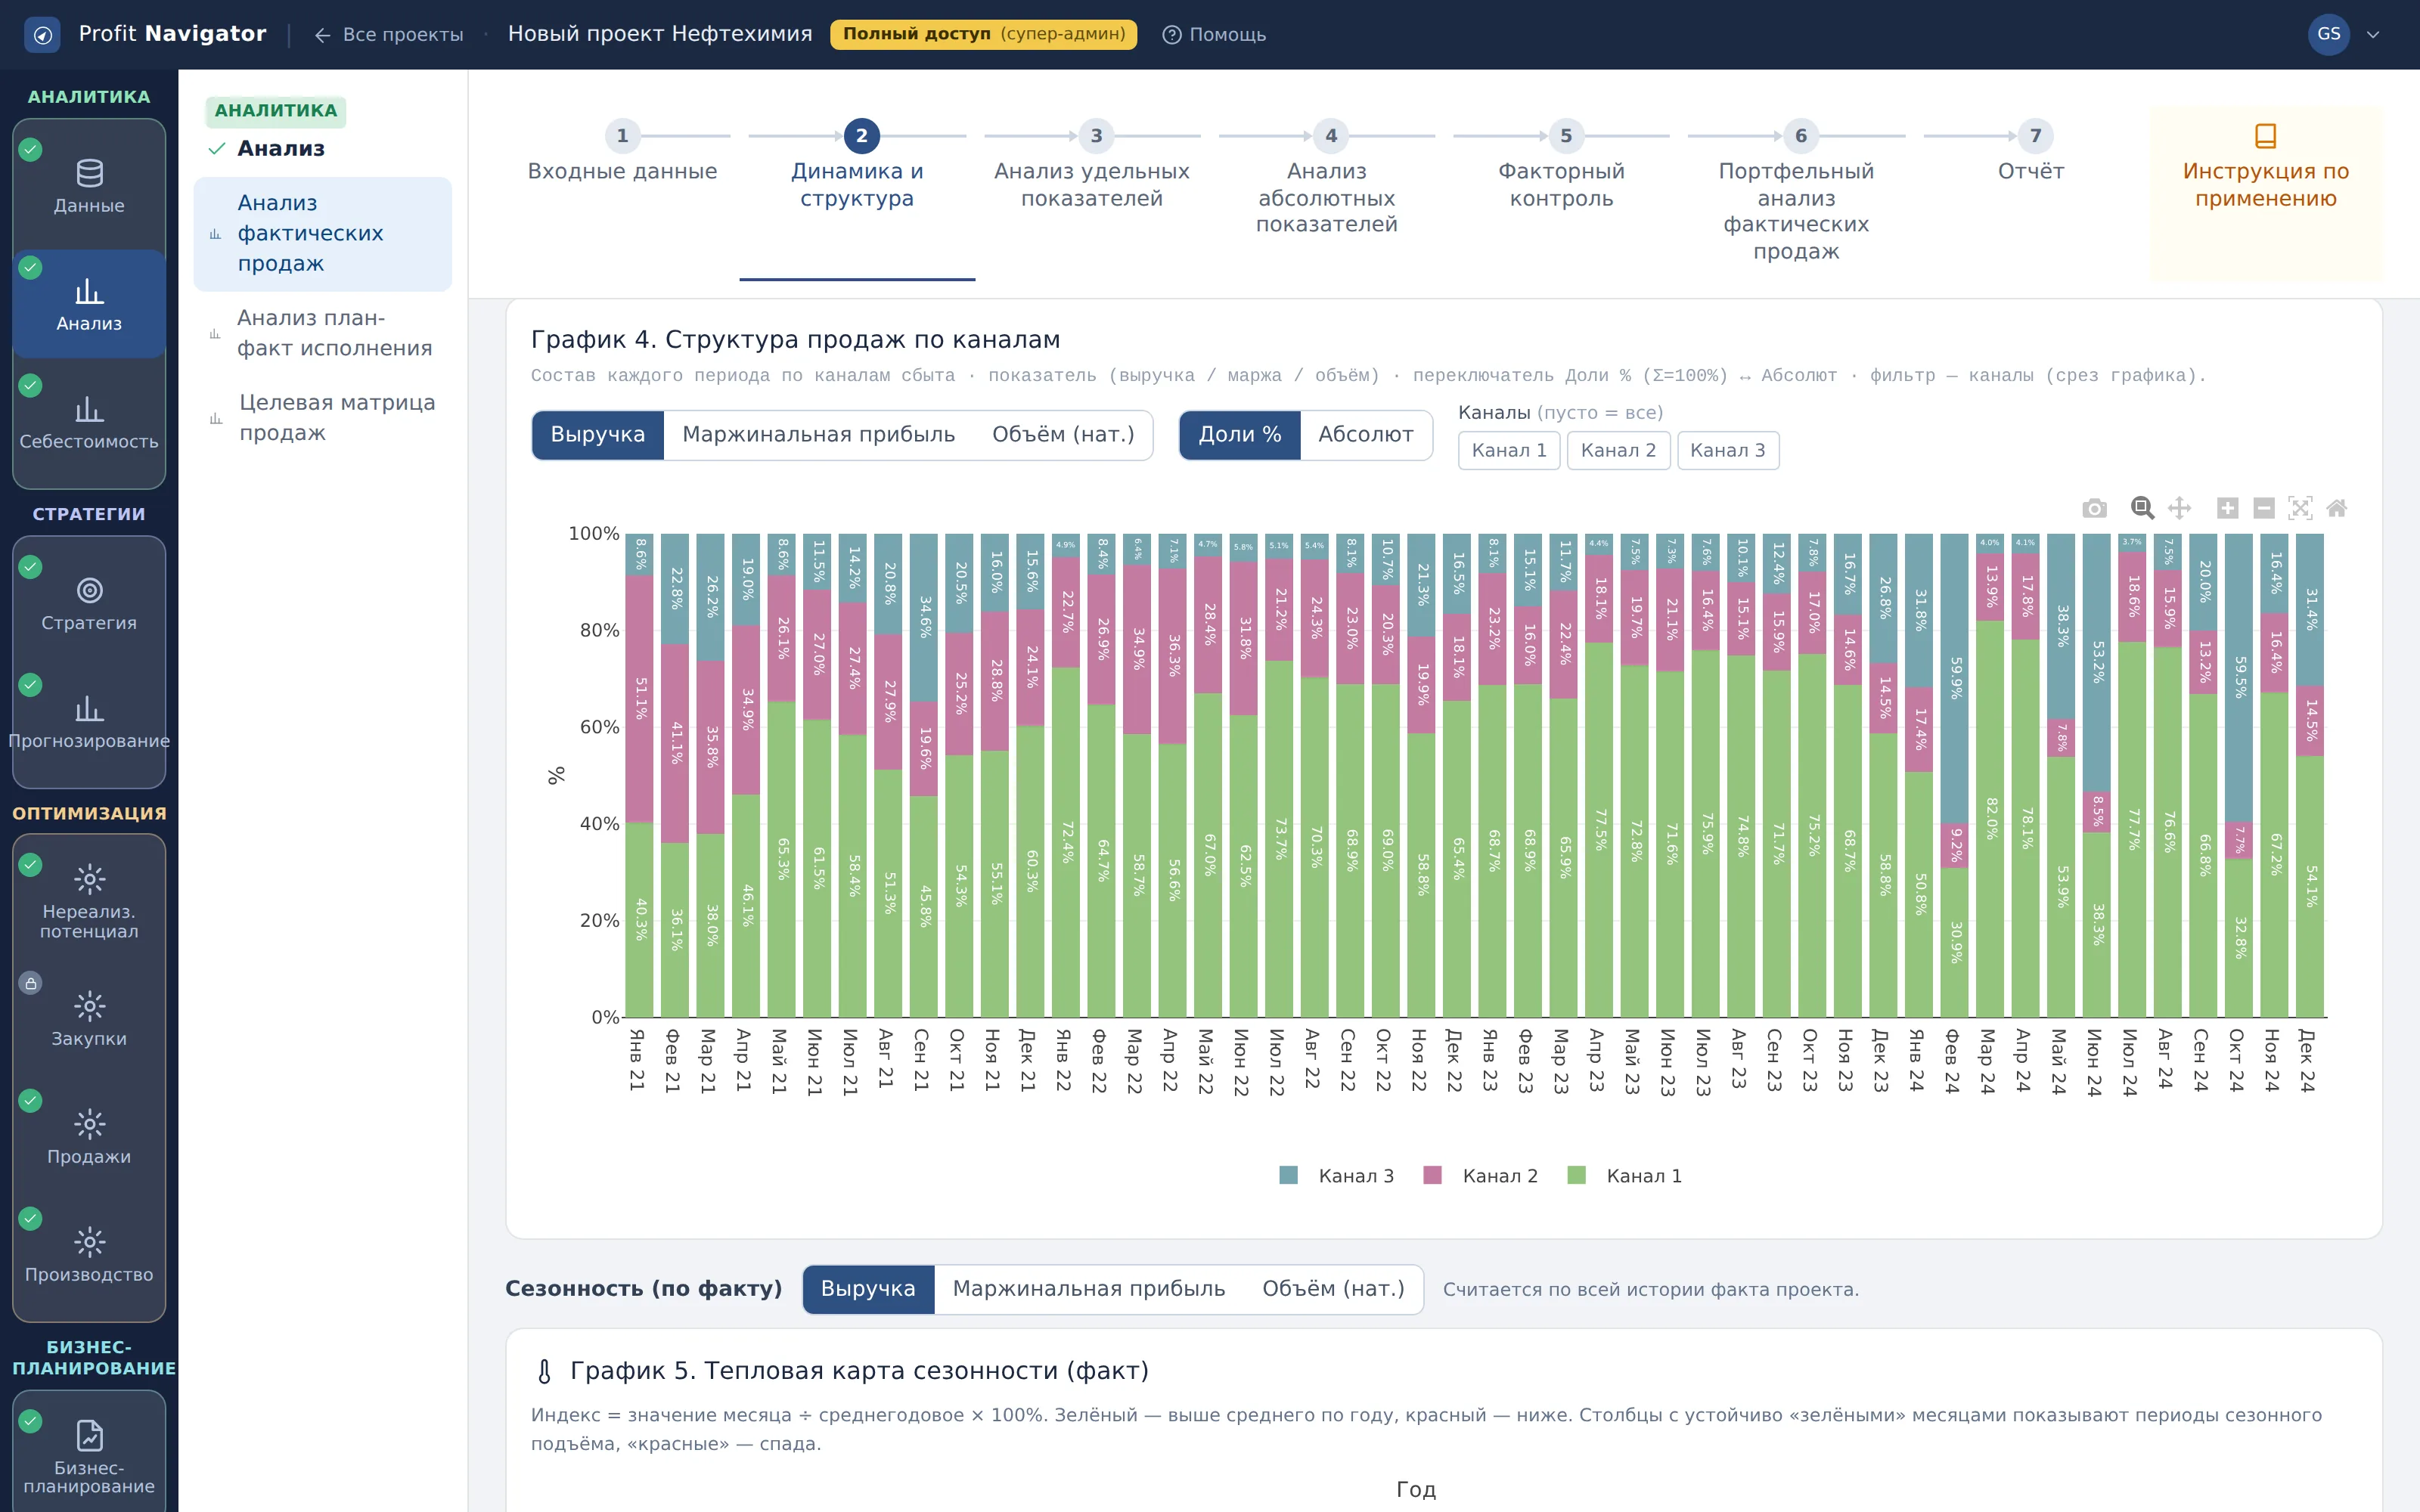
График 4. Структура продаж по каналам
Что показывает: состав периодов по каналам сбыта с выбором показателя: выручка, маржа или объём.
Как читать: каналы обычно имеют разную экономику, поэтому сдвиг между ними меняет средние показатели предприятия без единого изменения в продуктах. Это частая причина «маржа упала, а мы ничего не меняли».
Что делать: если средняя маржа изменилась необъяснимо, проверьте здесь: возможно, сместился канальный микс.
Кадр 5. График 5. Тепловая карта сезонности (факт)
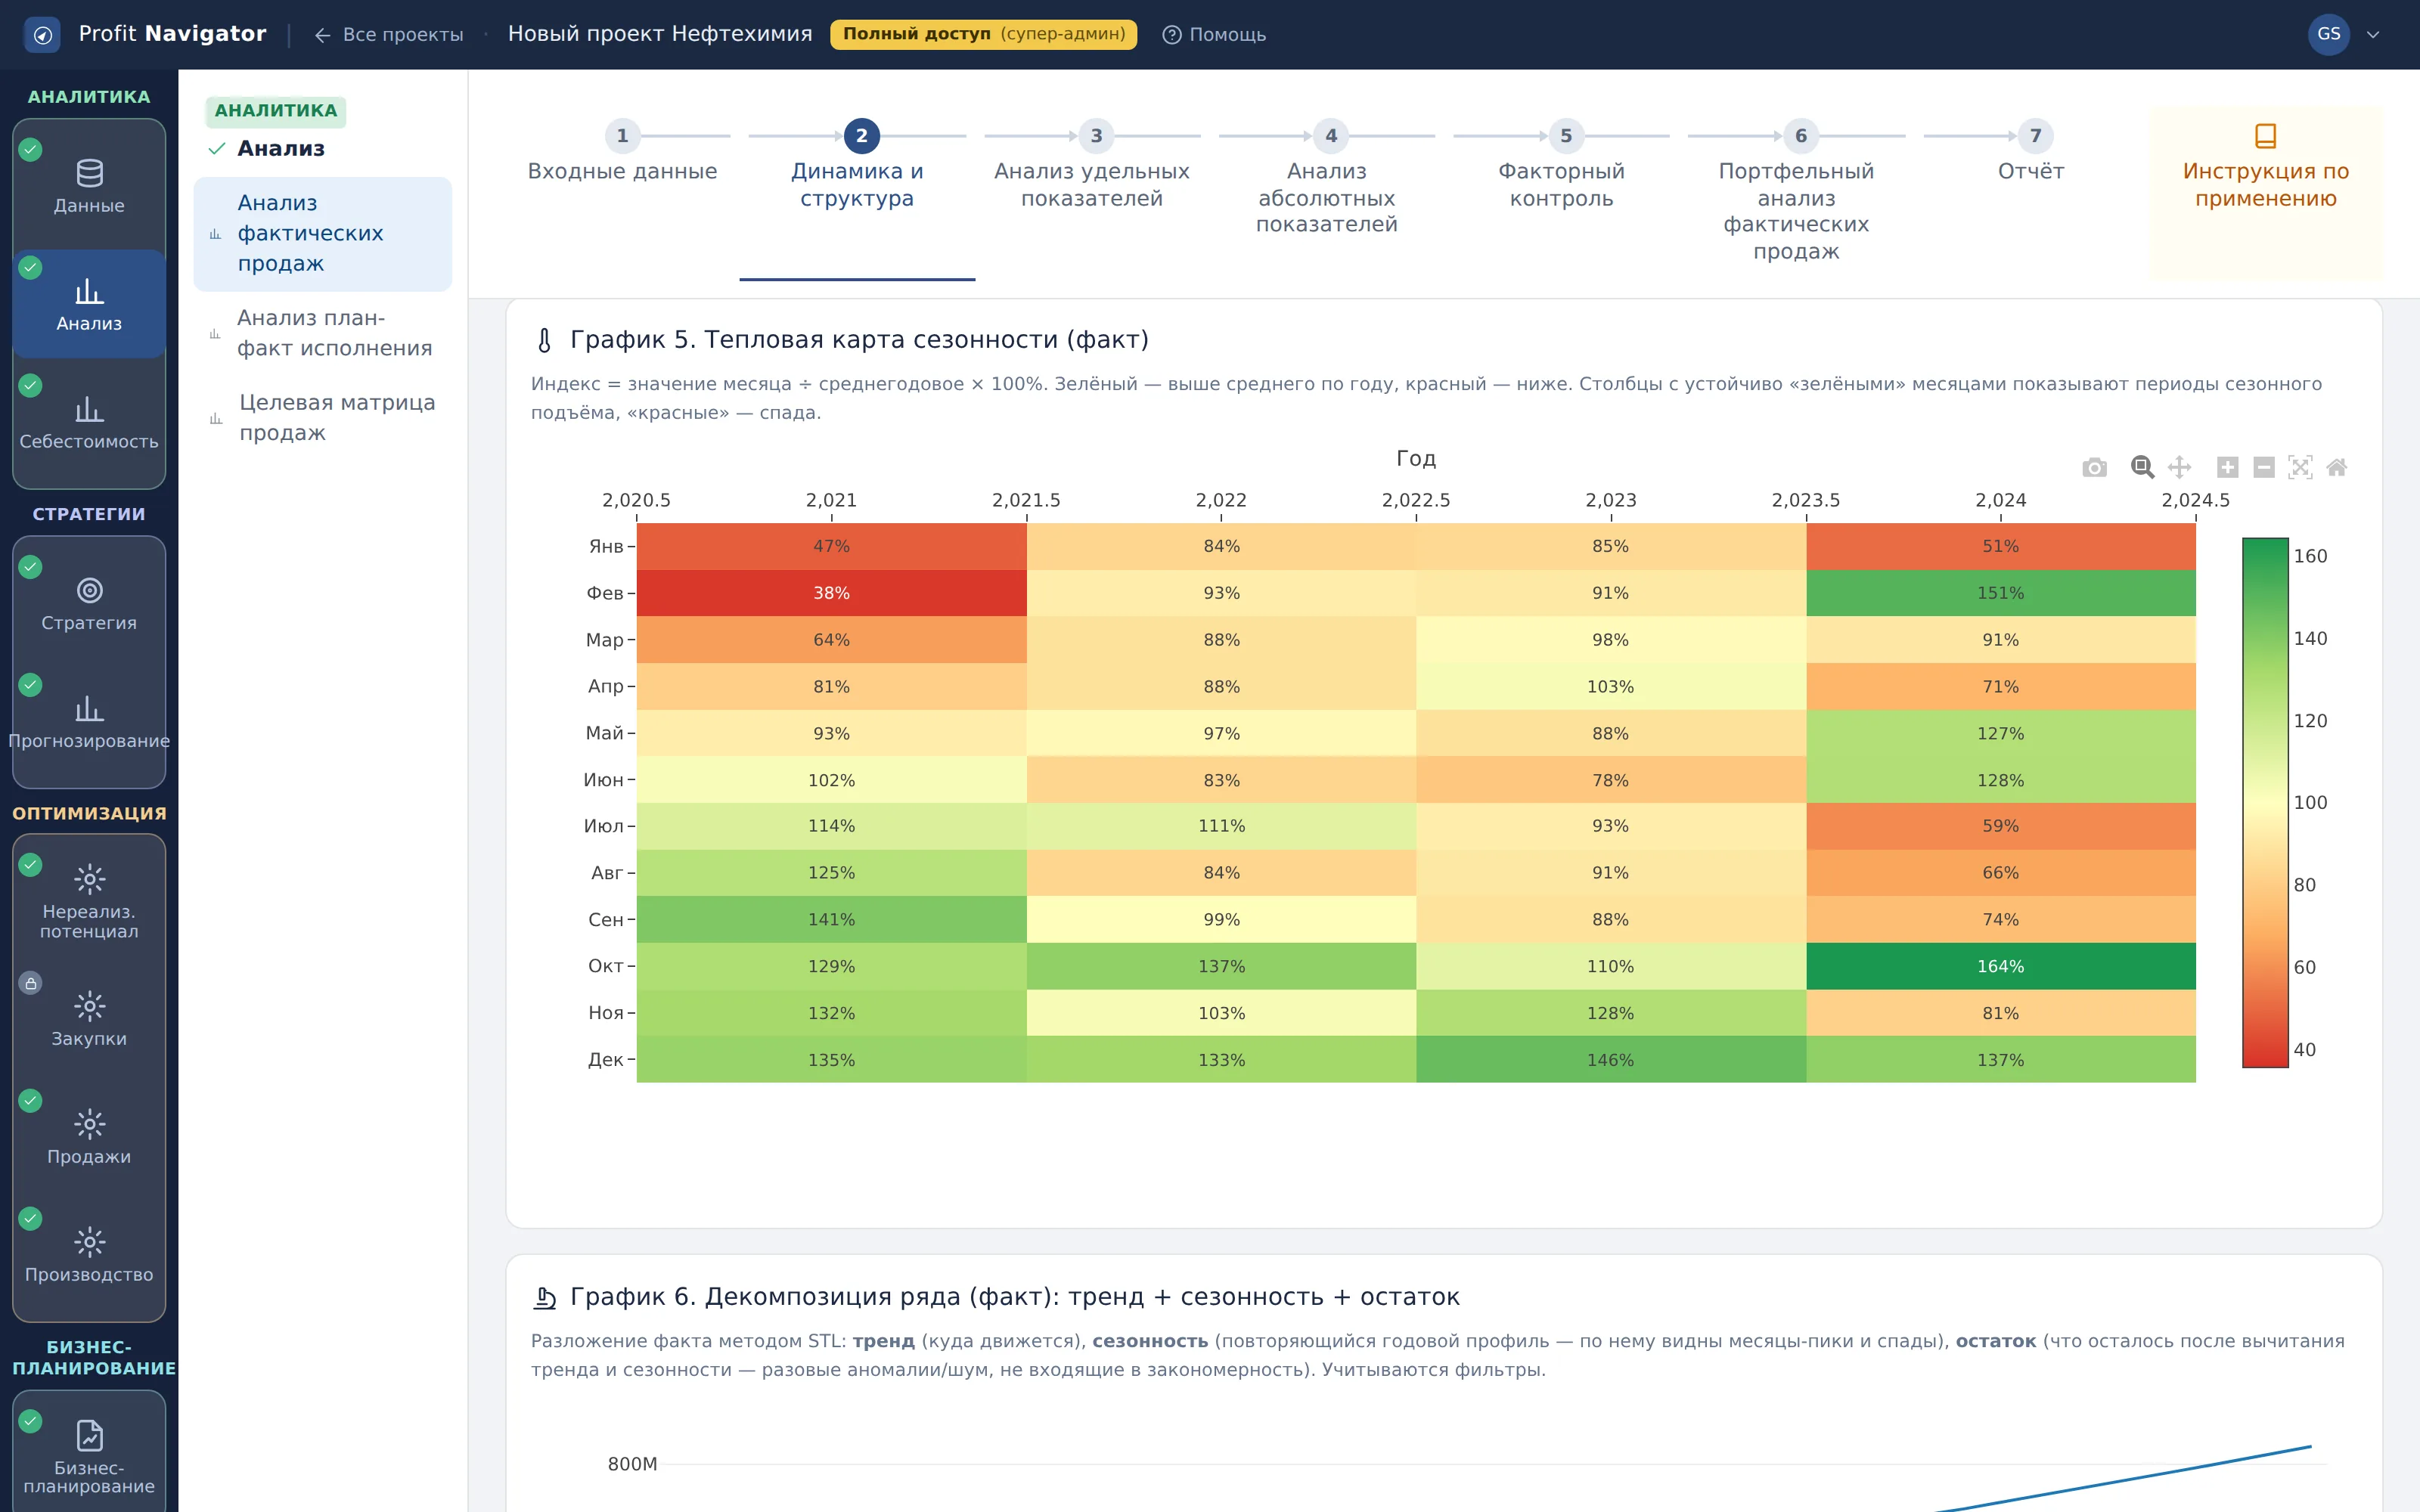
График 5. Тепловая карта сезонности (факт)
Что показывает: распределение показателя по месяцам и годам в виде карты интенсивности.
Как читать: сезонность видна как повторяющийся рисунок по строкам: если тёмные и светлые зоны совпадают год к году, сезонность устойчива и её можно закладывать в план. Разовое пятно — это событие, а не сезон.
Что делать: отделите устойчивый сезонный рисунок от разовых всплесков прежде, чем сравнивать периоды: сравнение разных фаз сезона даст ложный вывод.
Кадр 6. График 6. Декомпозиция ряда (факт)
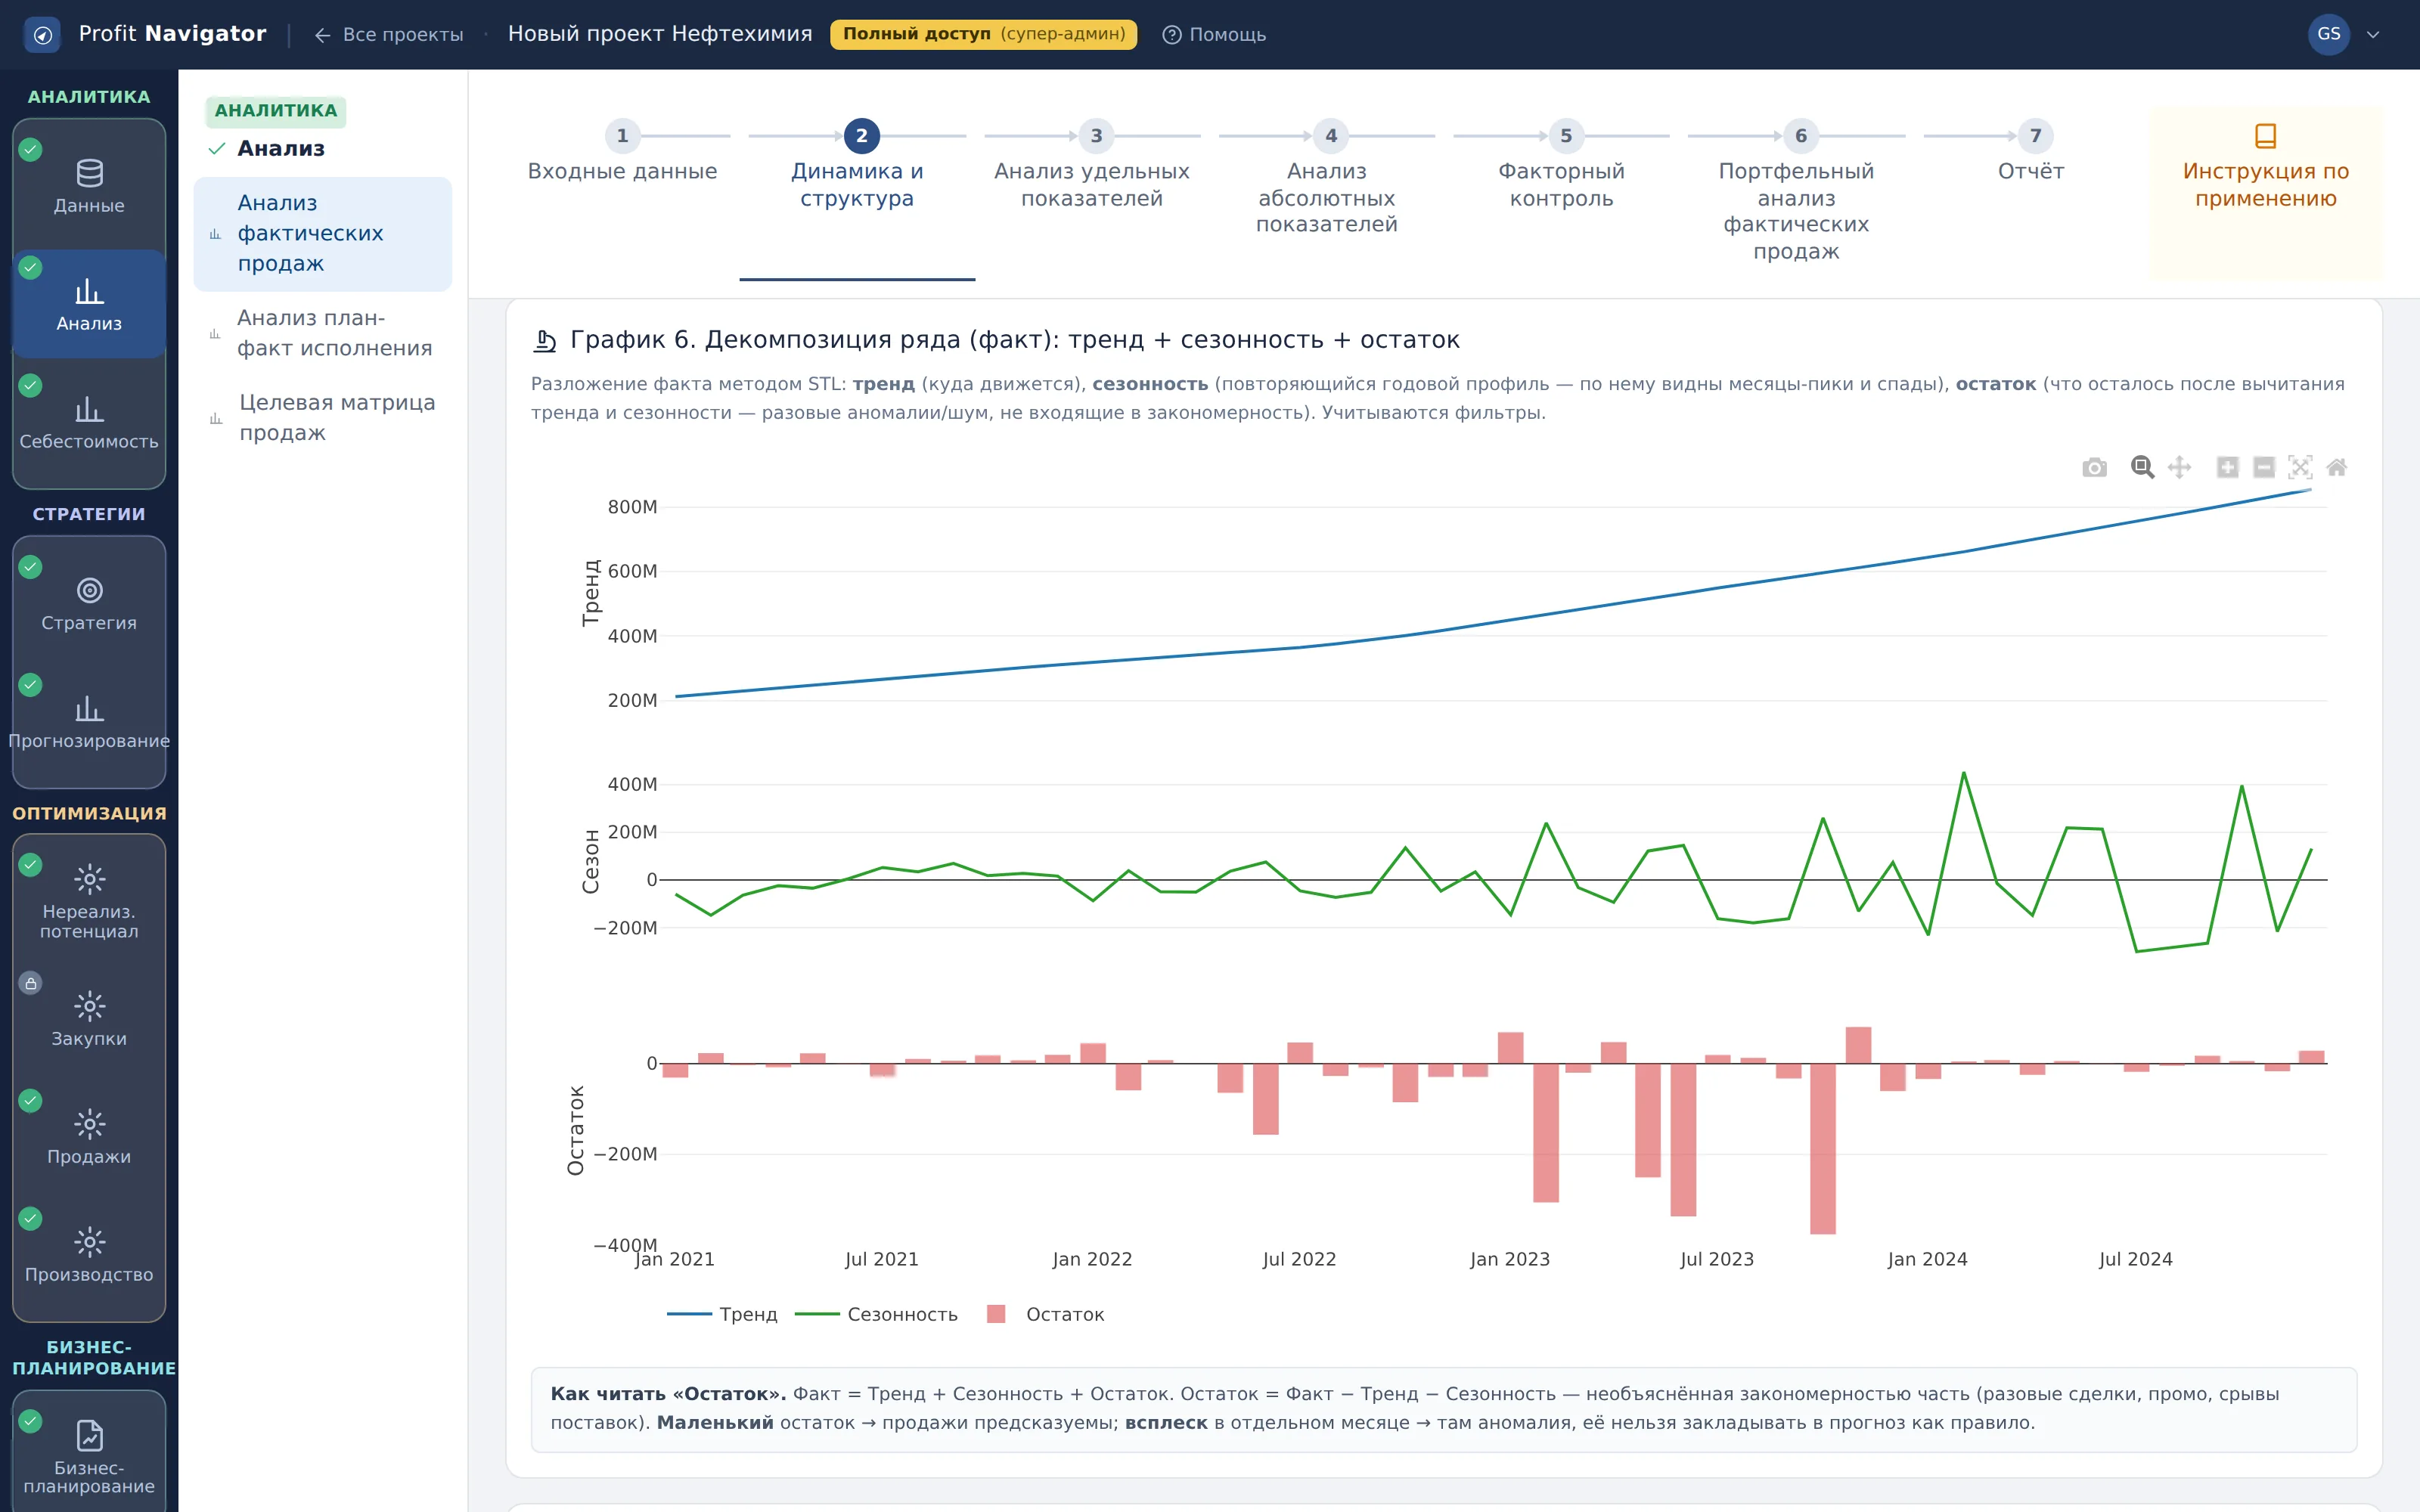
График 6. Декомпозиция ряда (факт)
Что показывает: разложение ряда на три составляющие: тренд, сезонность и остаток.
Как читать: тренд отвечает на вопрос о направлении, сезонность — о регулярных колебаниях, остаток — обо всём необъяснённом. Крупный остаток означает, что ряд плохо описывается трендом и сезоном: там были события.
Что делать: смотрите на остаток: его всплески — это месяцы, которые стоит объяснить отдельно, прежде чем строить прогноз.
Кадр 7. Таблица 1. Сравнение год-к-году (факт, помесячно)
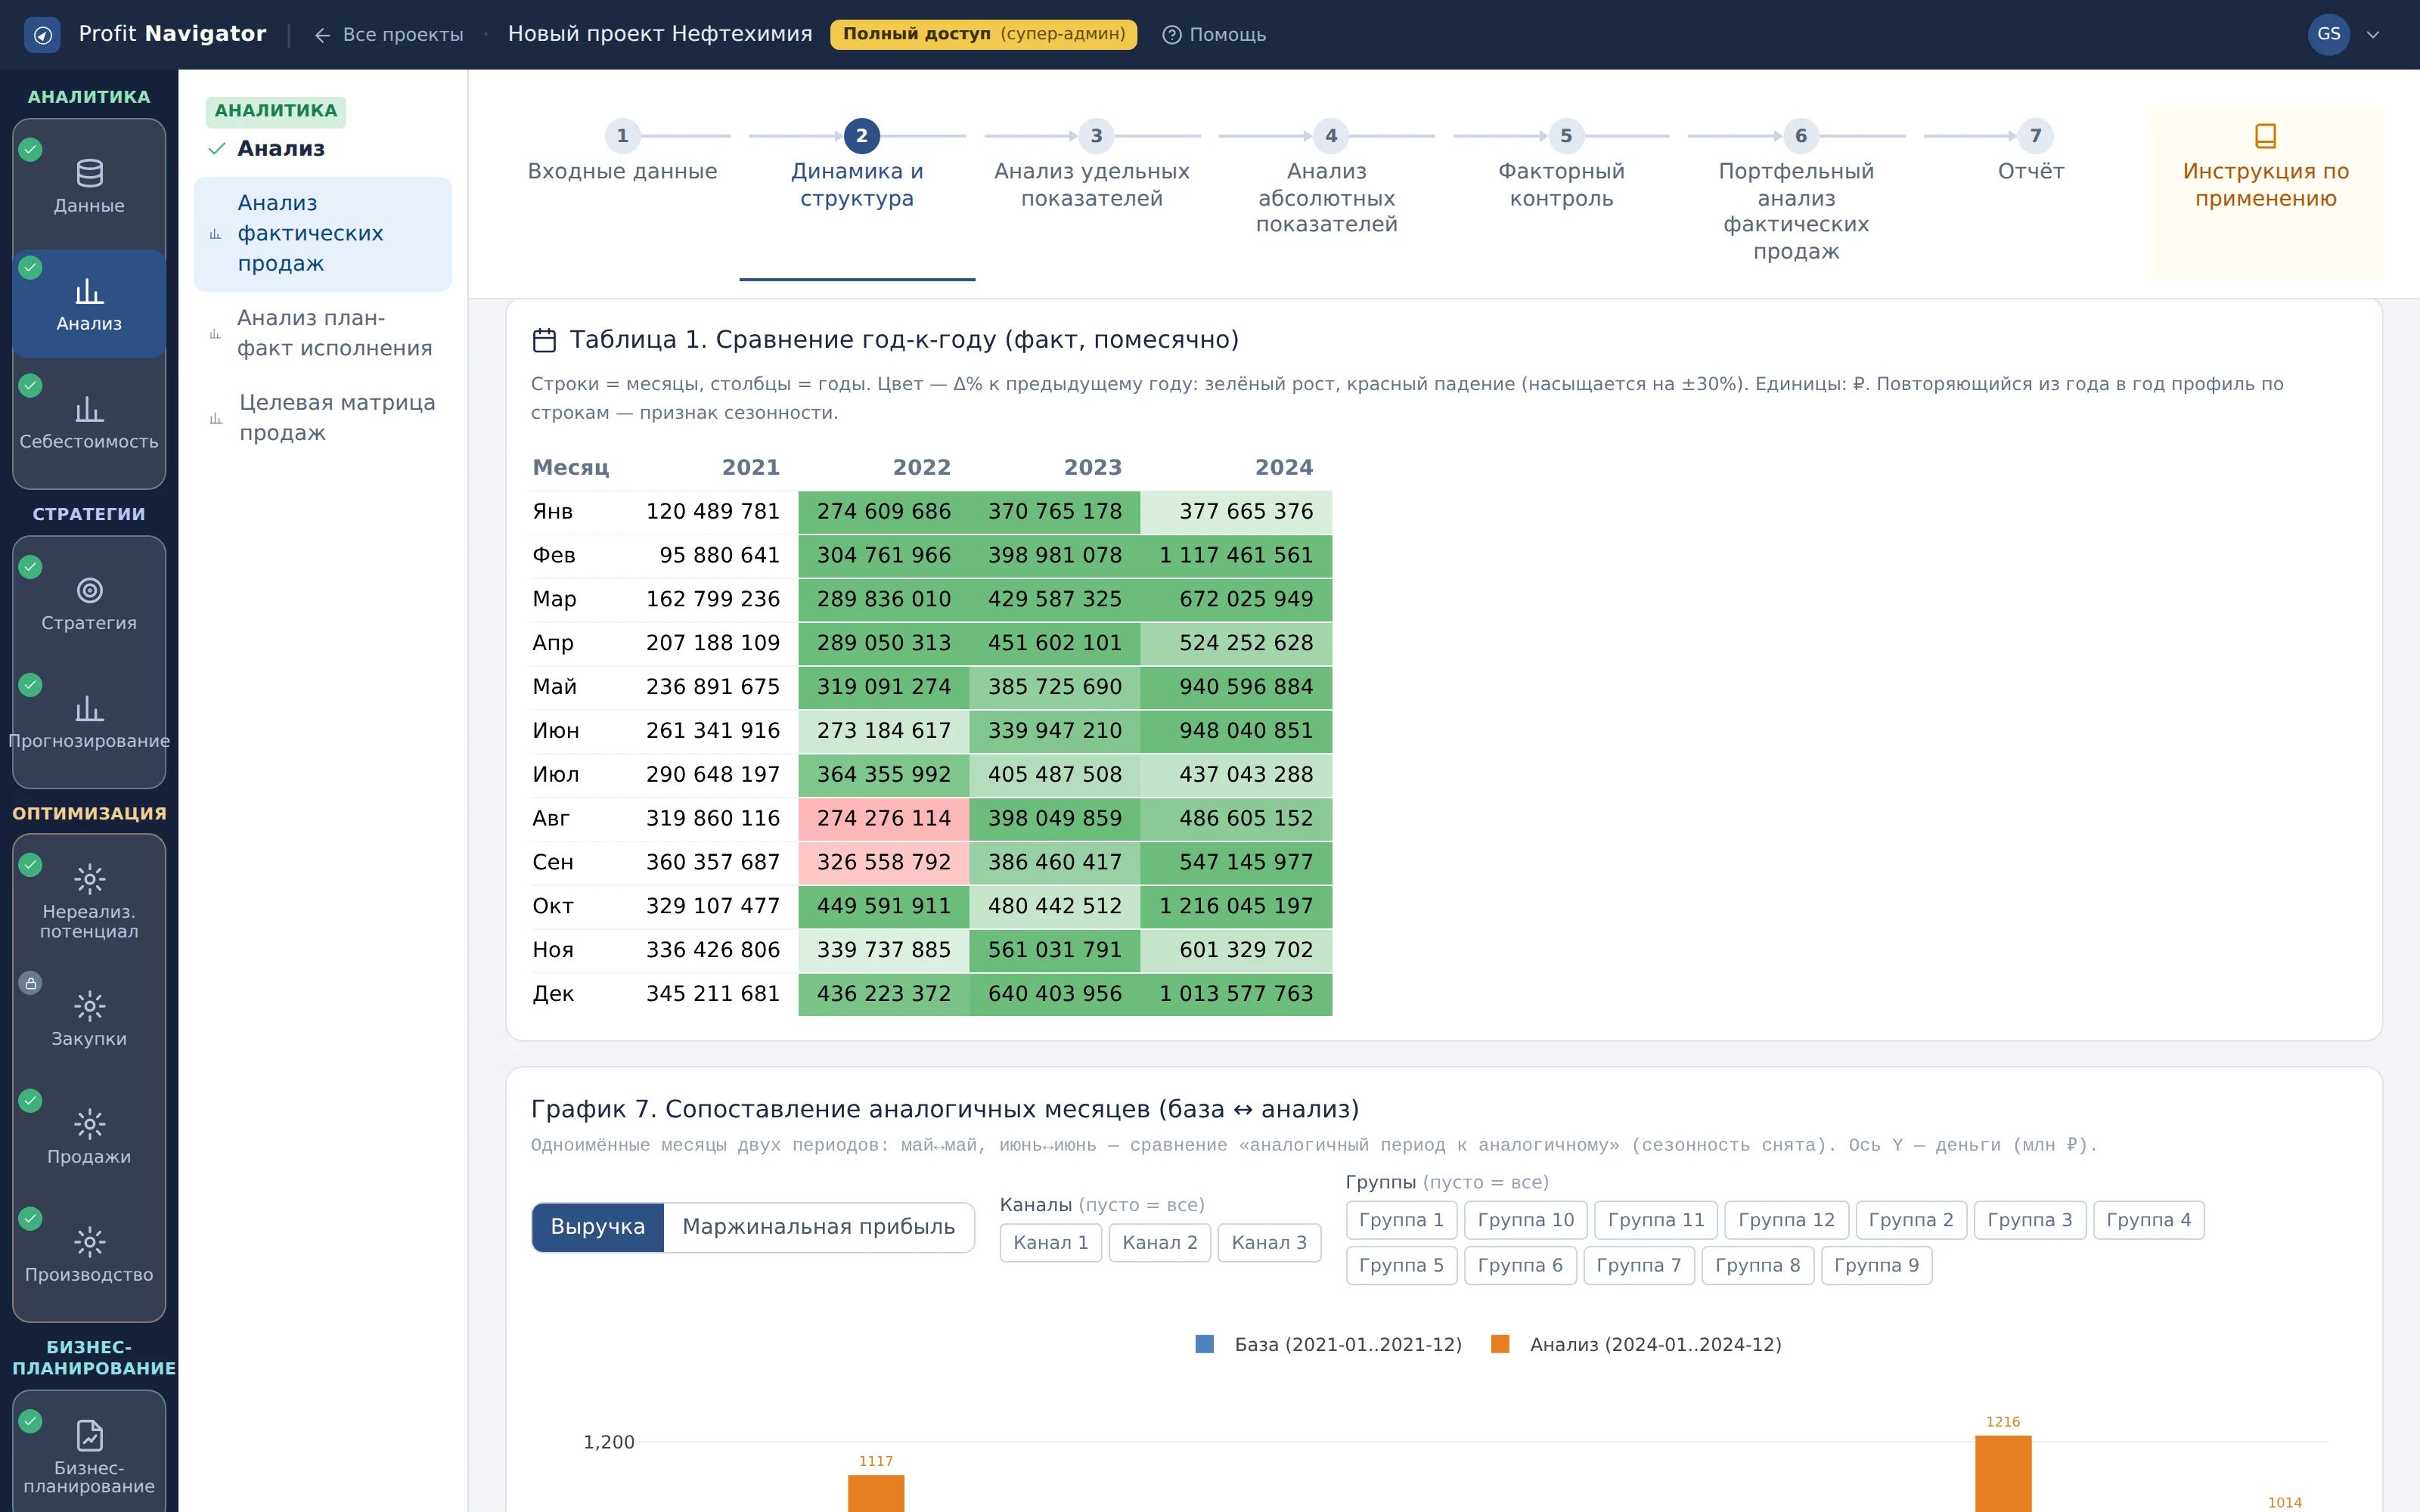
Таблица 1. Сравнение год-к-году (факт, помесячно)
Что показывает: помесячное сопоставление одноимённых месяцев разных лет.
Как читать: сравнение год к году снимает сезонность: май сравнивается с маем, а не с апрелем. Это самый честный способ увидеть динамику в сезонном бизнесе.
Что делать: используйте эту таблицу для оценки роста, а не сравнение соседних месяцев: последнее показывает сезон, а не развитие.
Кадр 8. График 7. Сопоставление аналогичных месяцев (база ↔ анализ)
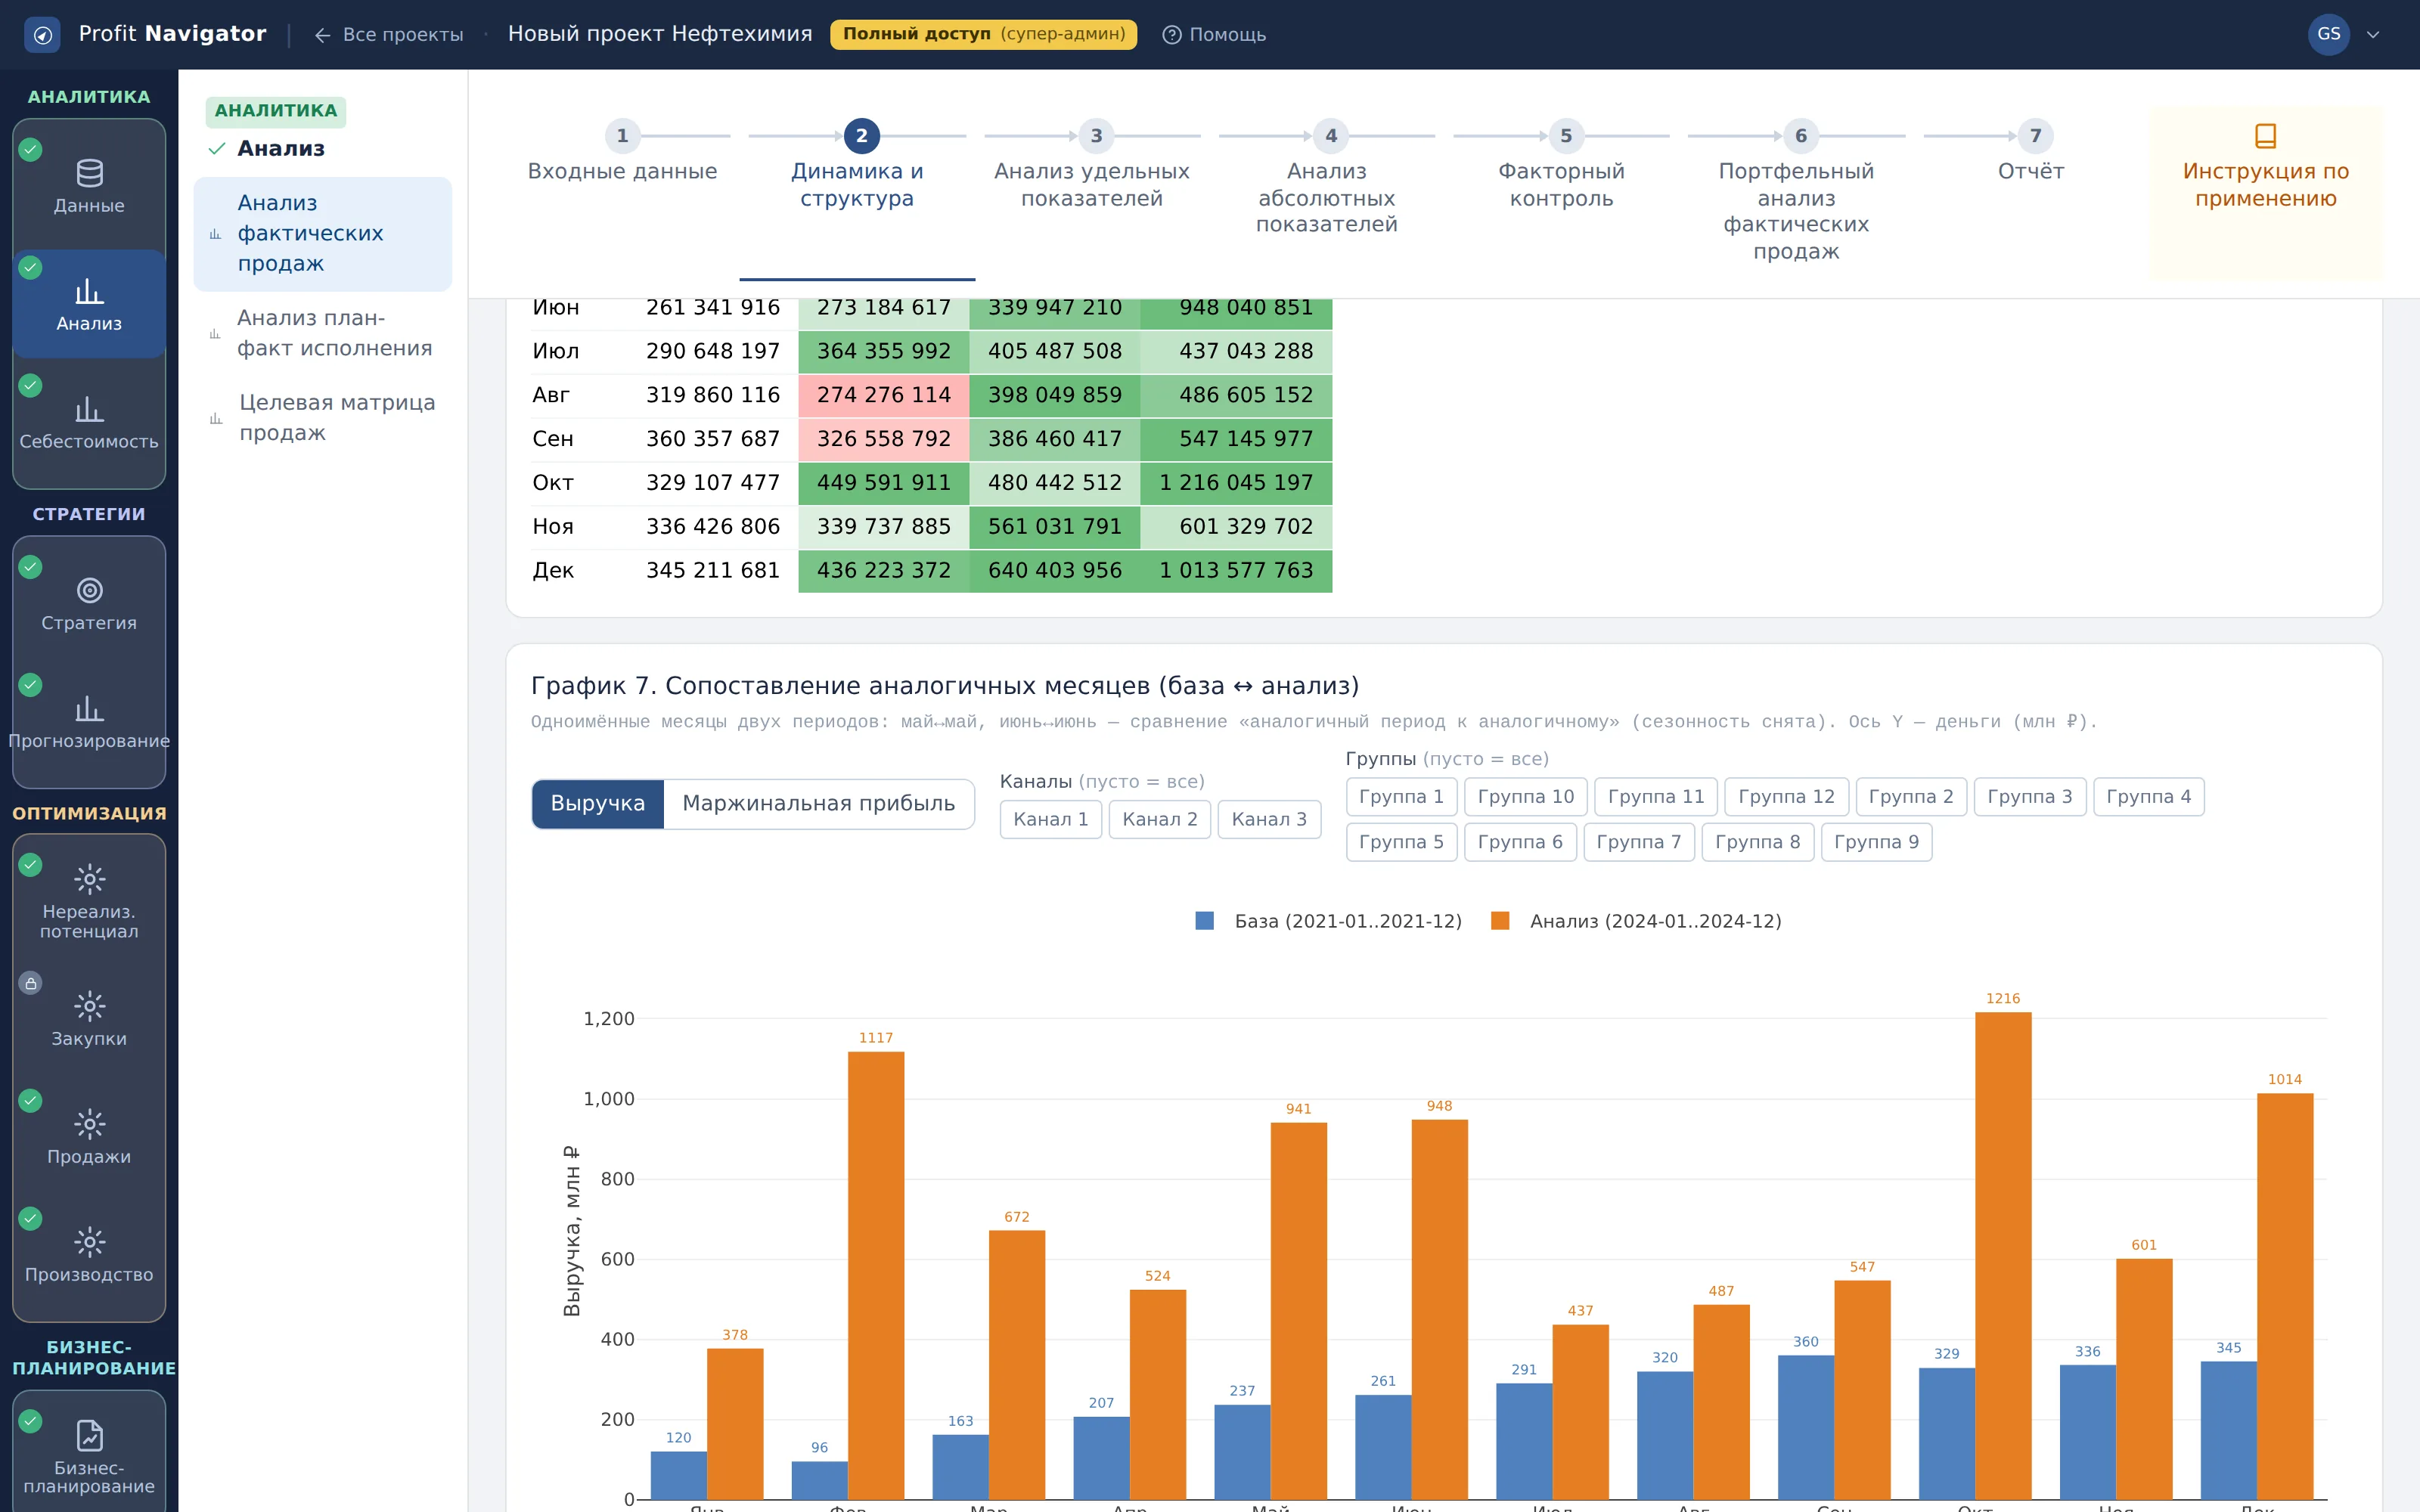
График 7. Сопоставление аналогичных месяцев (база ↔ анализ)
Что показывает: одноимённые месяцы двух выбранных периодов рядом: май против мая, июнь против июня. Ось Y — выручка.
Как читать: график отвечает на вопрос «стало лучше или хуже в сопоставимых условиях». Если периоды разной длины или сдвинуты по сезону, сравнение теряет смысл — сопоставляются разные фазы года.
Что делать: берите периоды одинаковой длины и одинаковой фазы сезона: только тогда разница объясняется работой, а не календарём.
Вкладка 3. Анализ удельных показателей
Сравнить два периода в пересчёте на единицу: цена, себестоимость и маржа без влияния объёма.
Кадр 1. Окно анализа — два периода
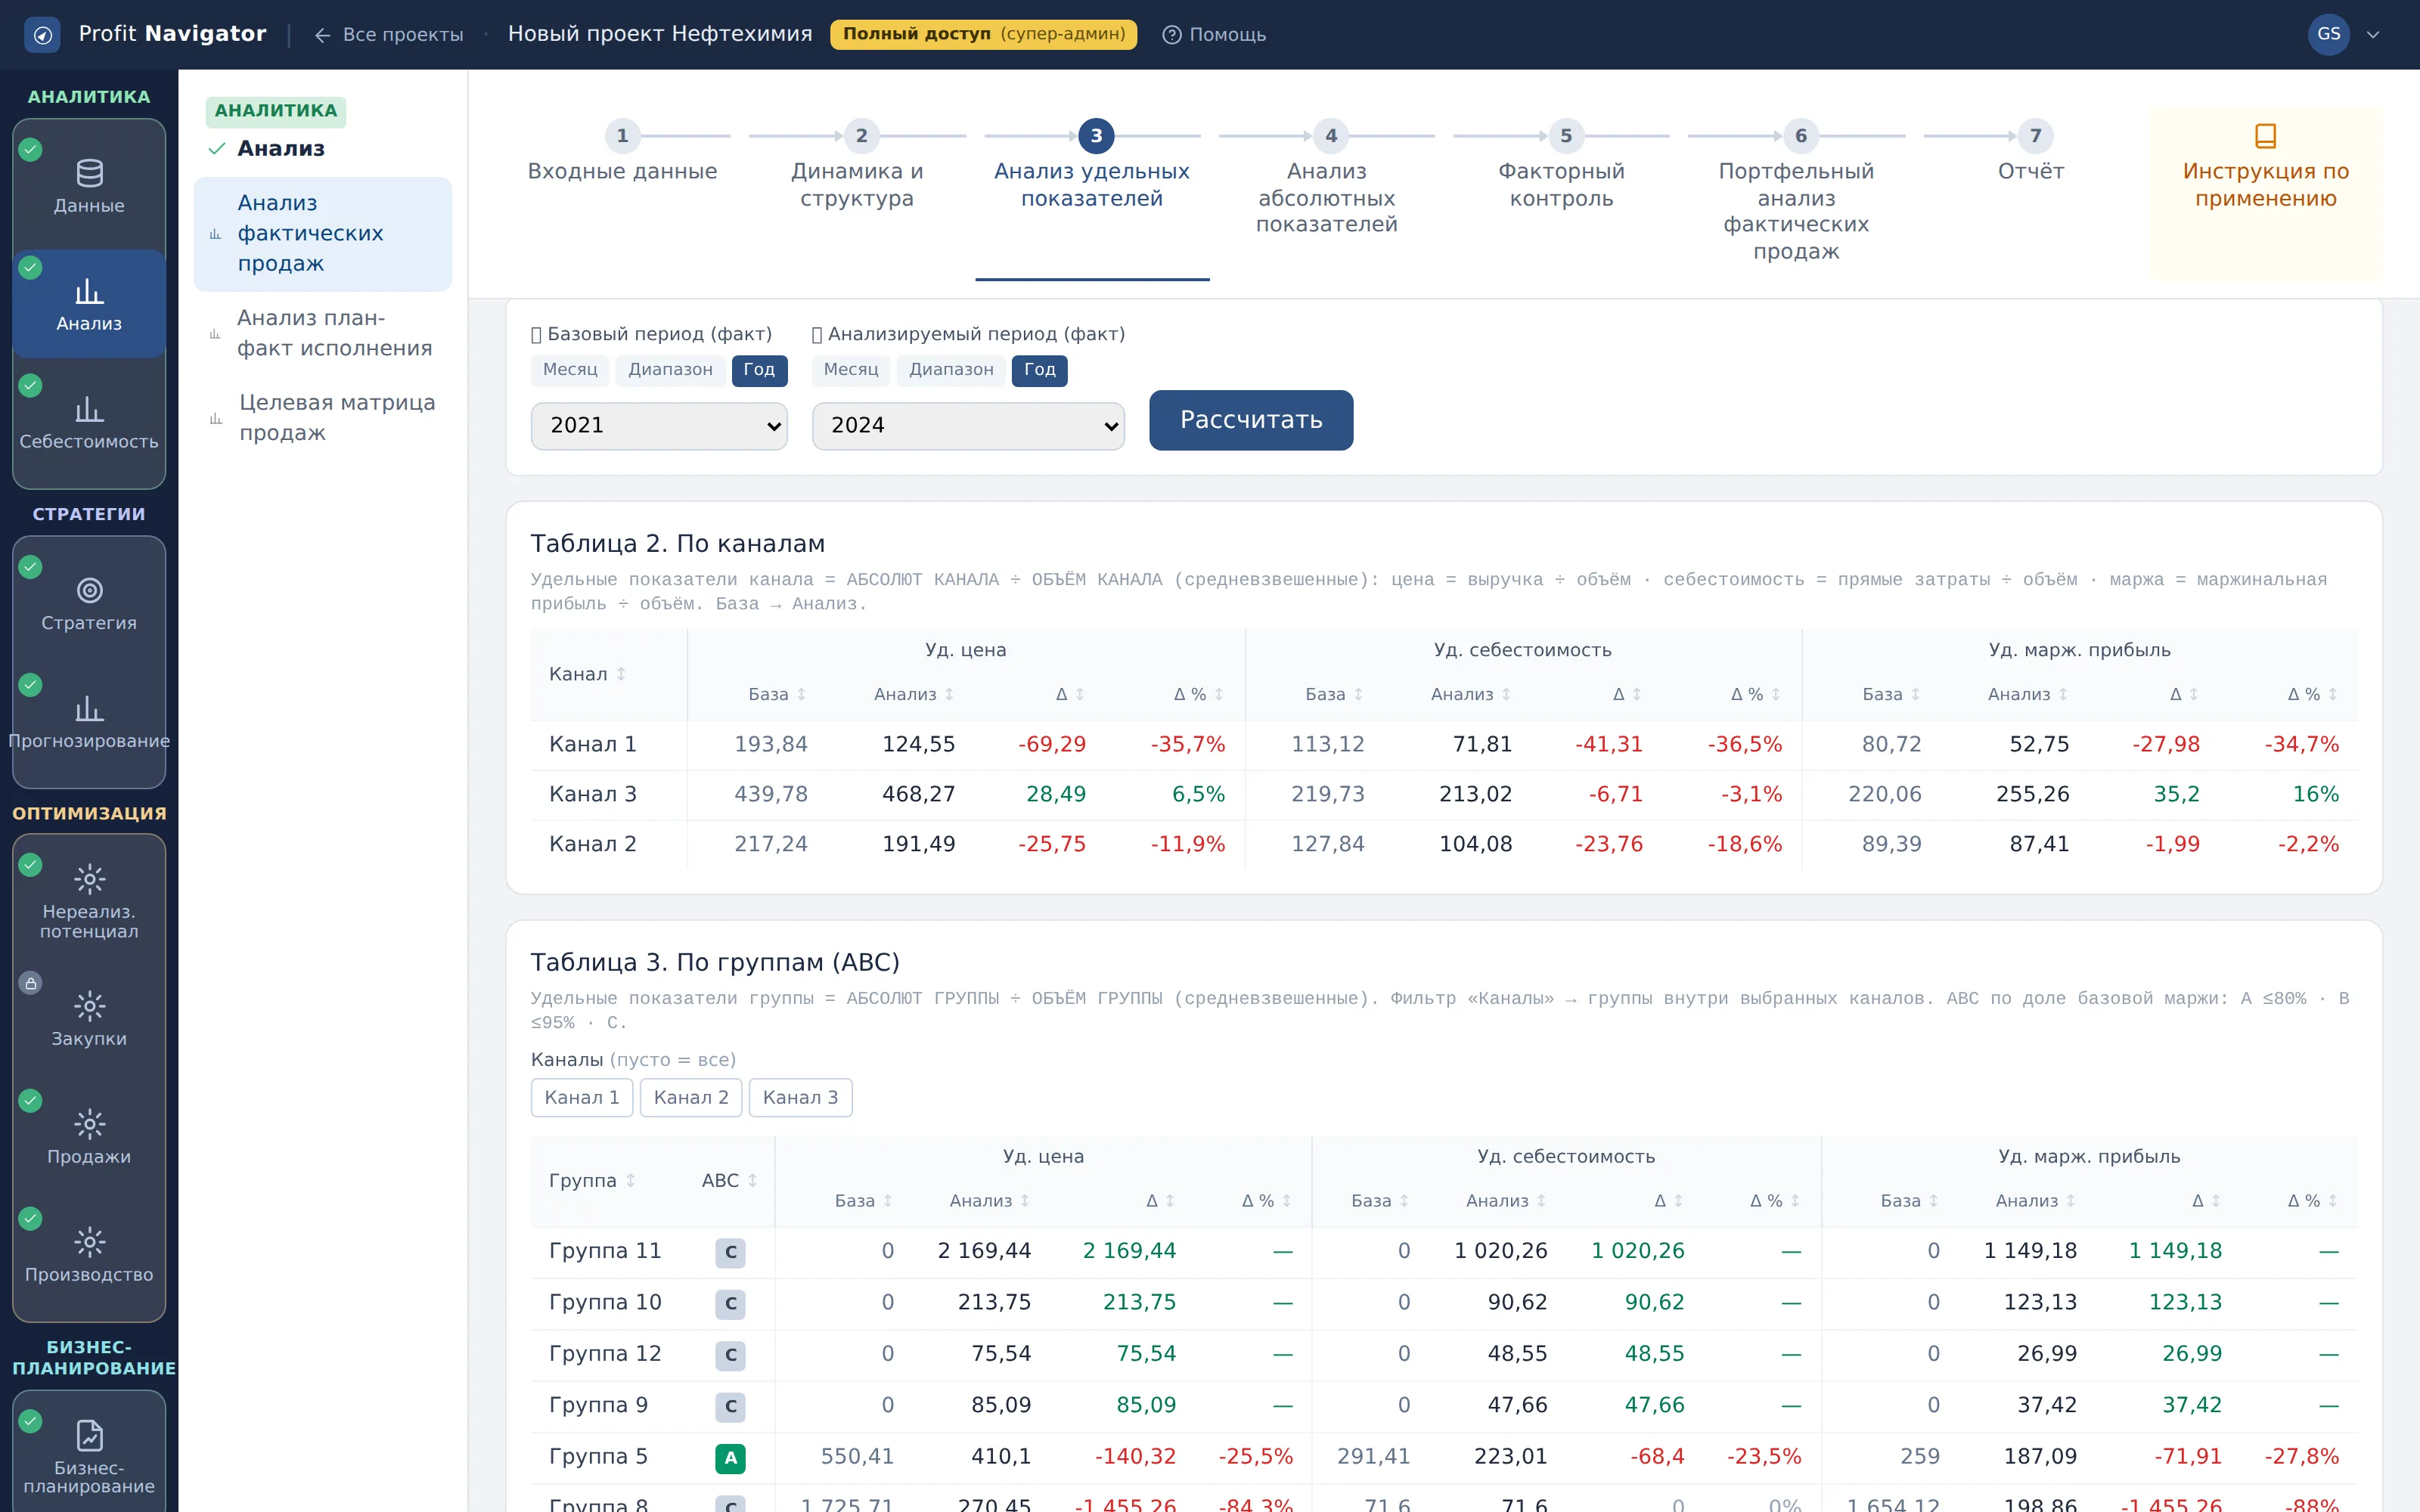
Окно анализа — два периода
Что показывает: два периода сопоставления: базовый и анализируемый.
Как читать: все таблицы вкладки считаются относительно этой пары. Периоды разной длины искажают удельные показатели, потому что средневзвешенные величины считаются по своему объёму в каждом периоде.
Что делать: берите сопоставимые отрезки — месяц к месяцу, квартал к кварталу.
Кадр 2. Таблица 2. По каналам (удельные)
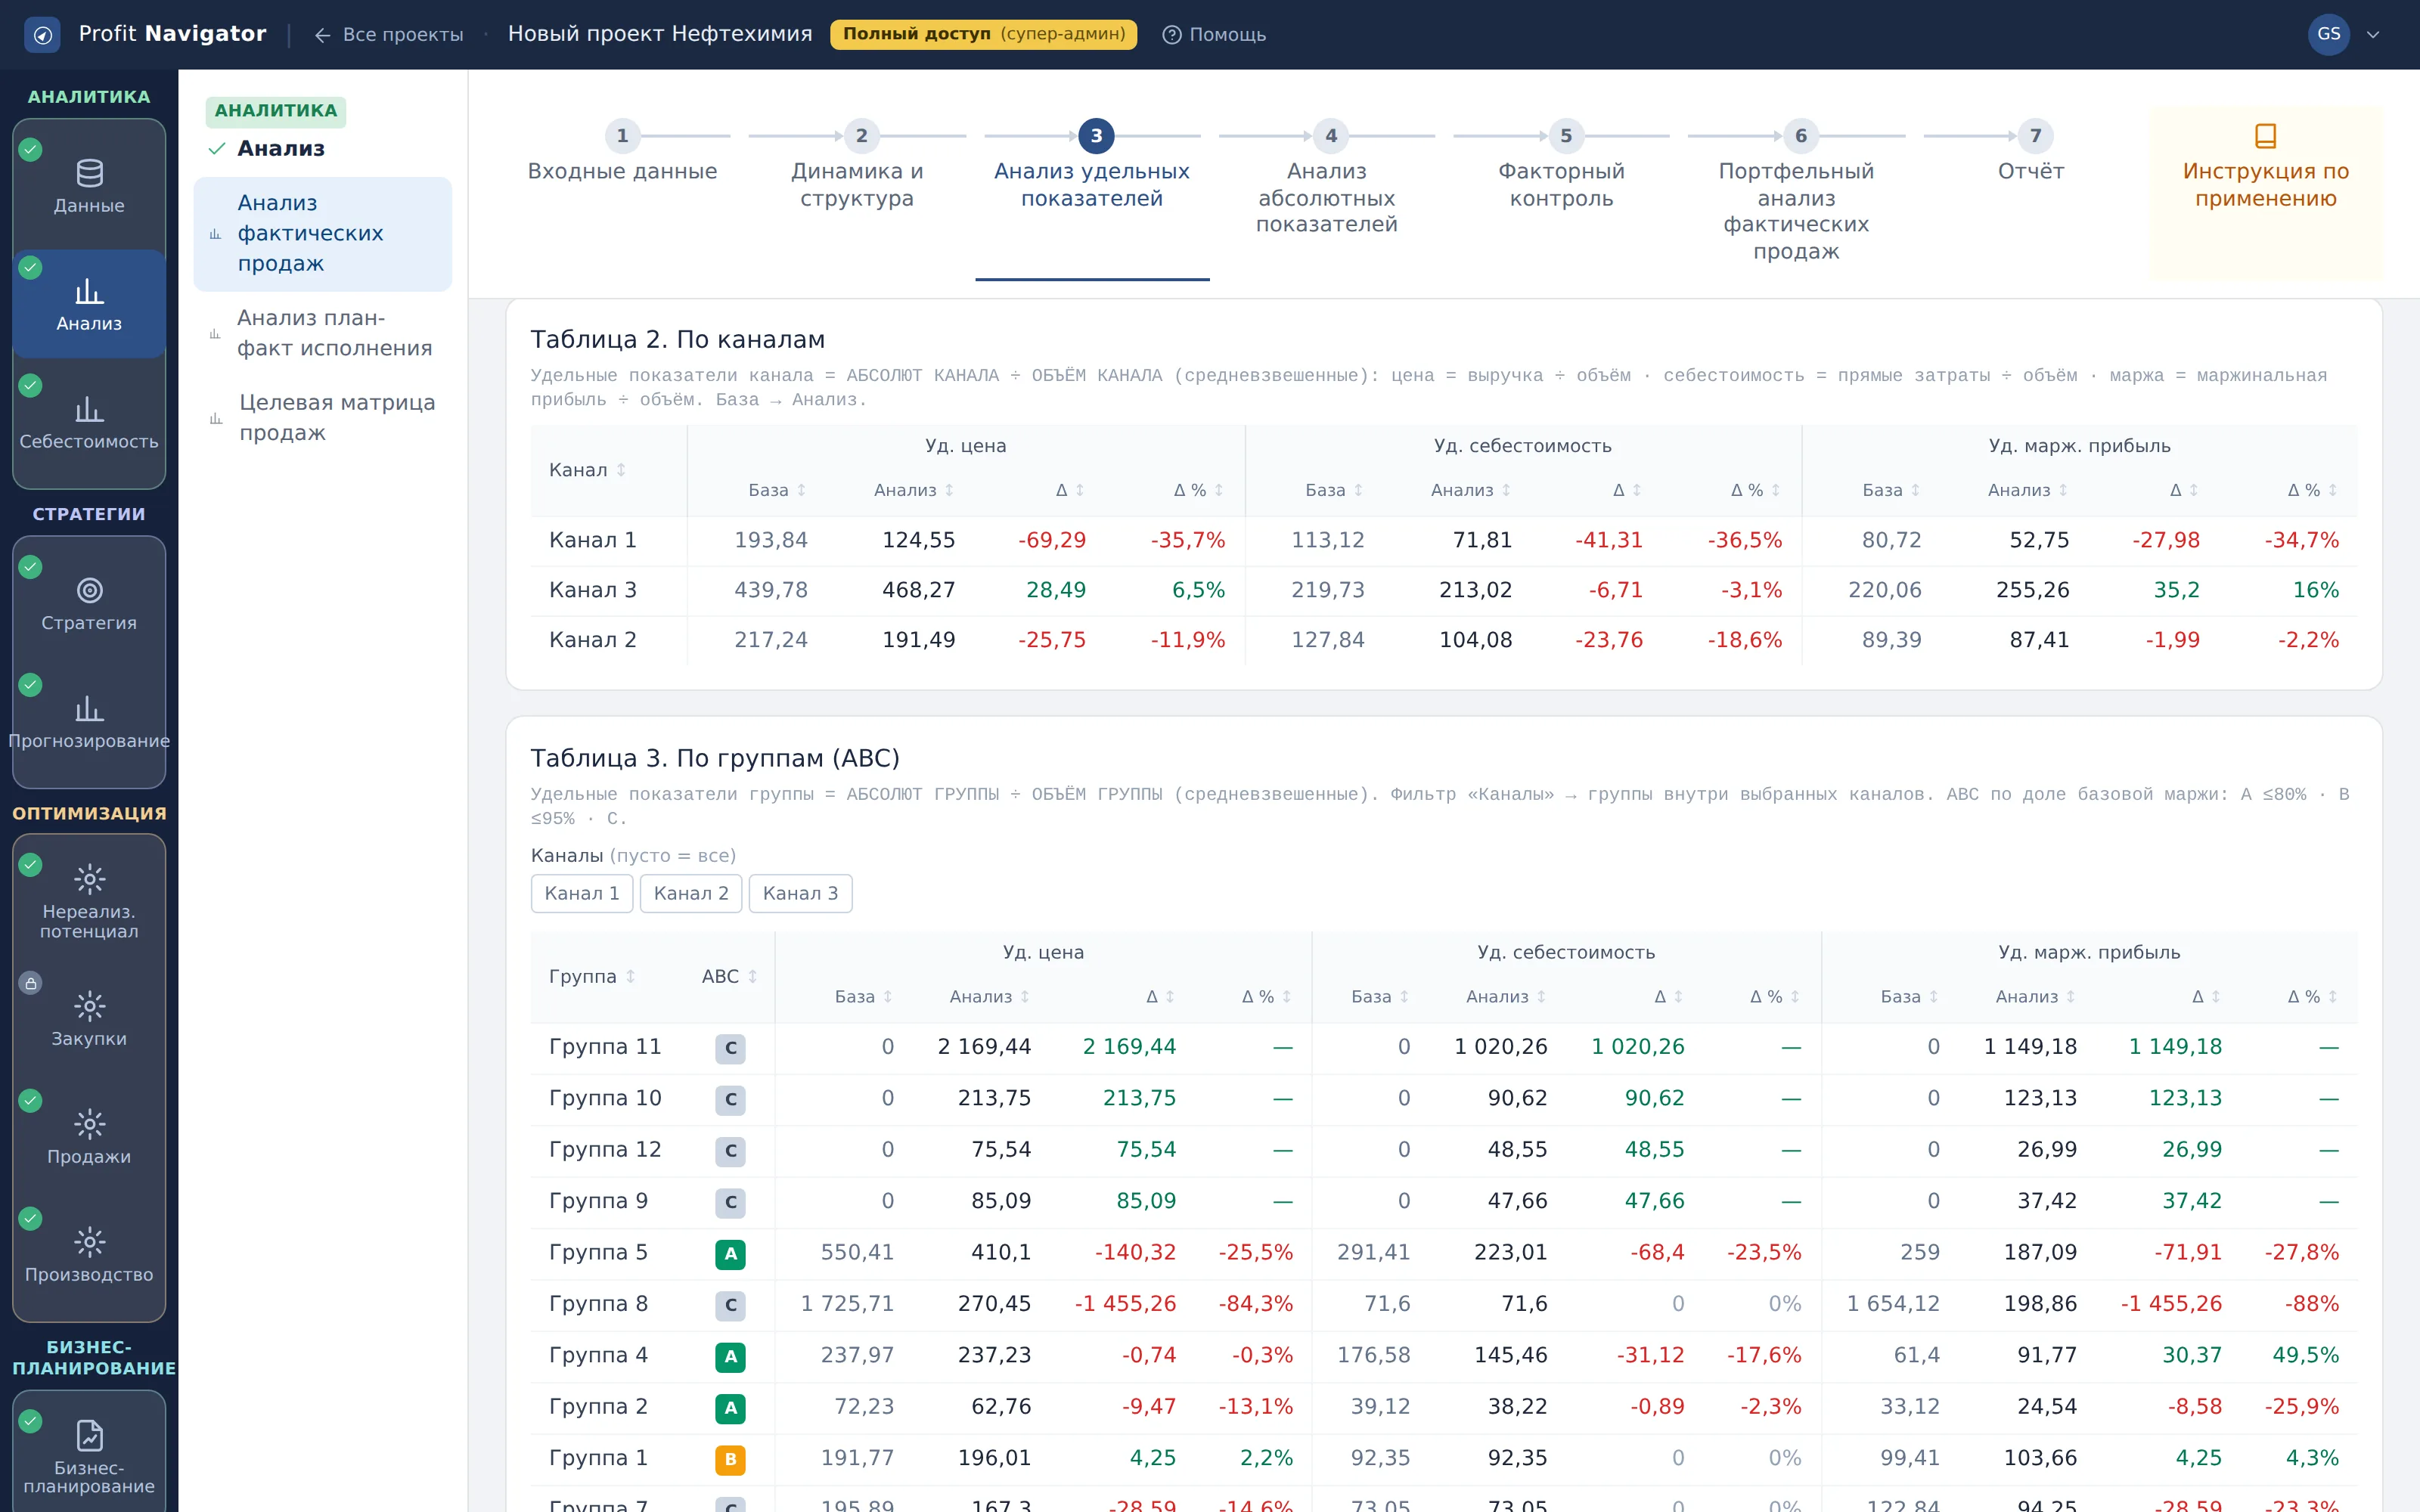
Таблица 2. По каналам (удельные)
Что показывает: удельные показатели канала: цена как выручка на объём, себестоимость как прямые затраты на объём, маржа на единицу. База, анализ и отклонение.
Как читать: удельные величины очищены от объёма, поэтому показывают качество сделки, а не масштаб. Канал — верхний уровень, его данные прямые, без усреднения между каналами.
Что делать: начните разбор отсюда: канал с упавшей удельной маржой требует разговора об условиях, а не о плане продаж.
Кадр 3. Таблица 3. По группам (ABC, удельные)
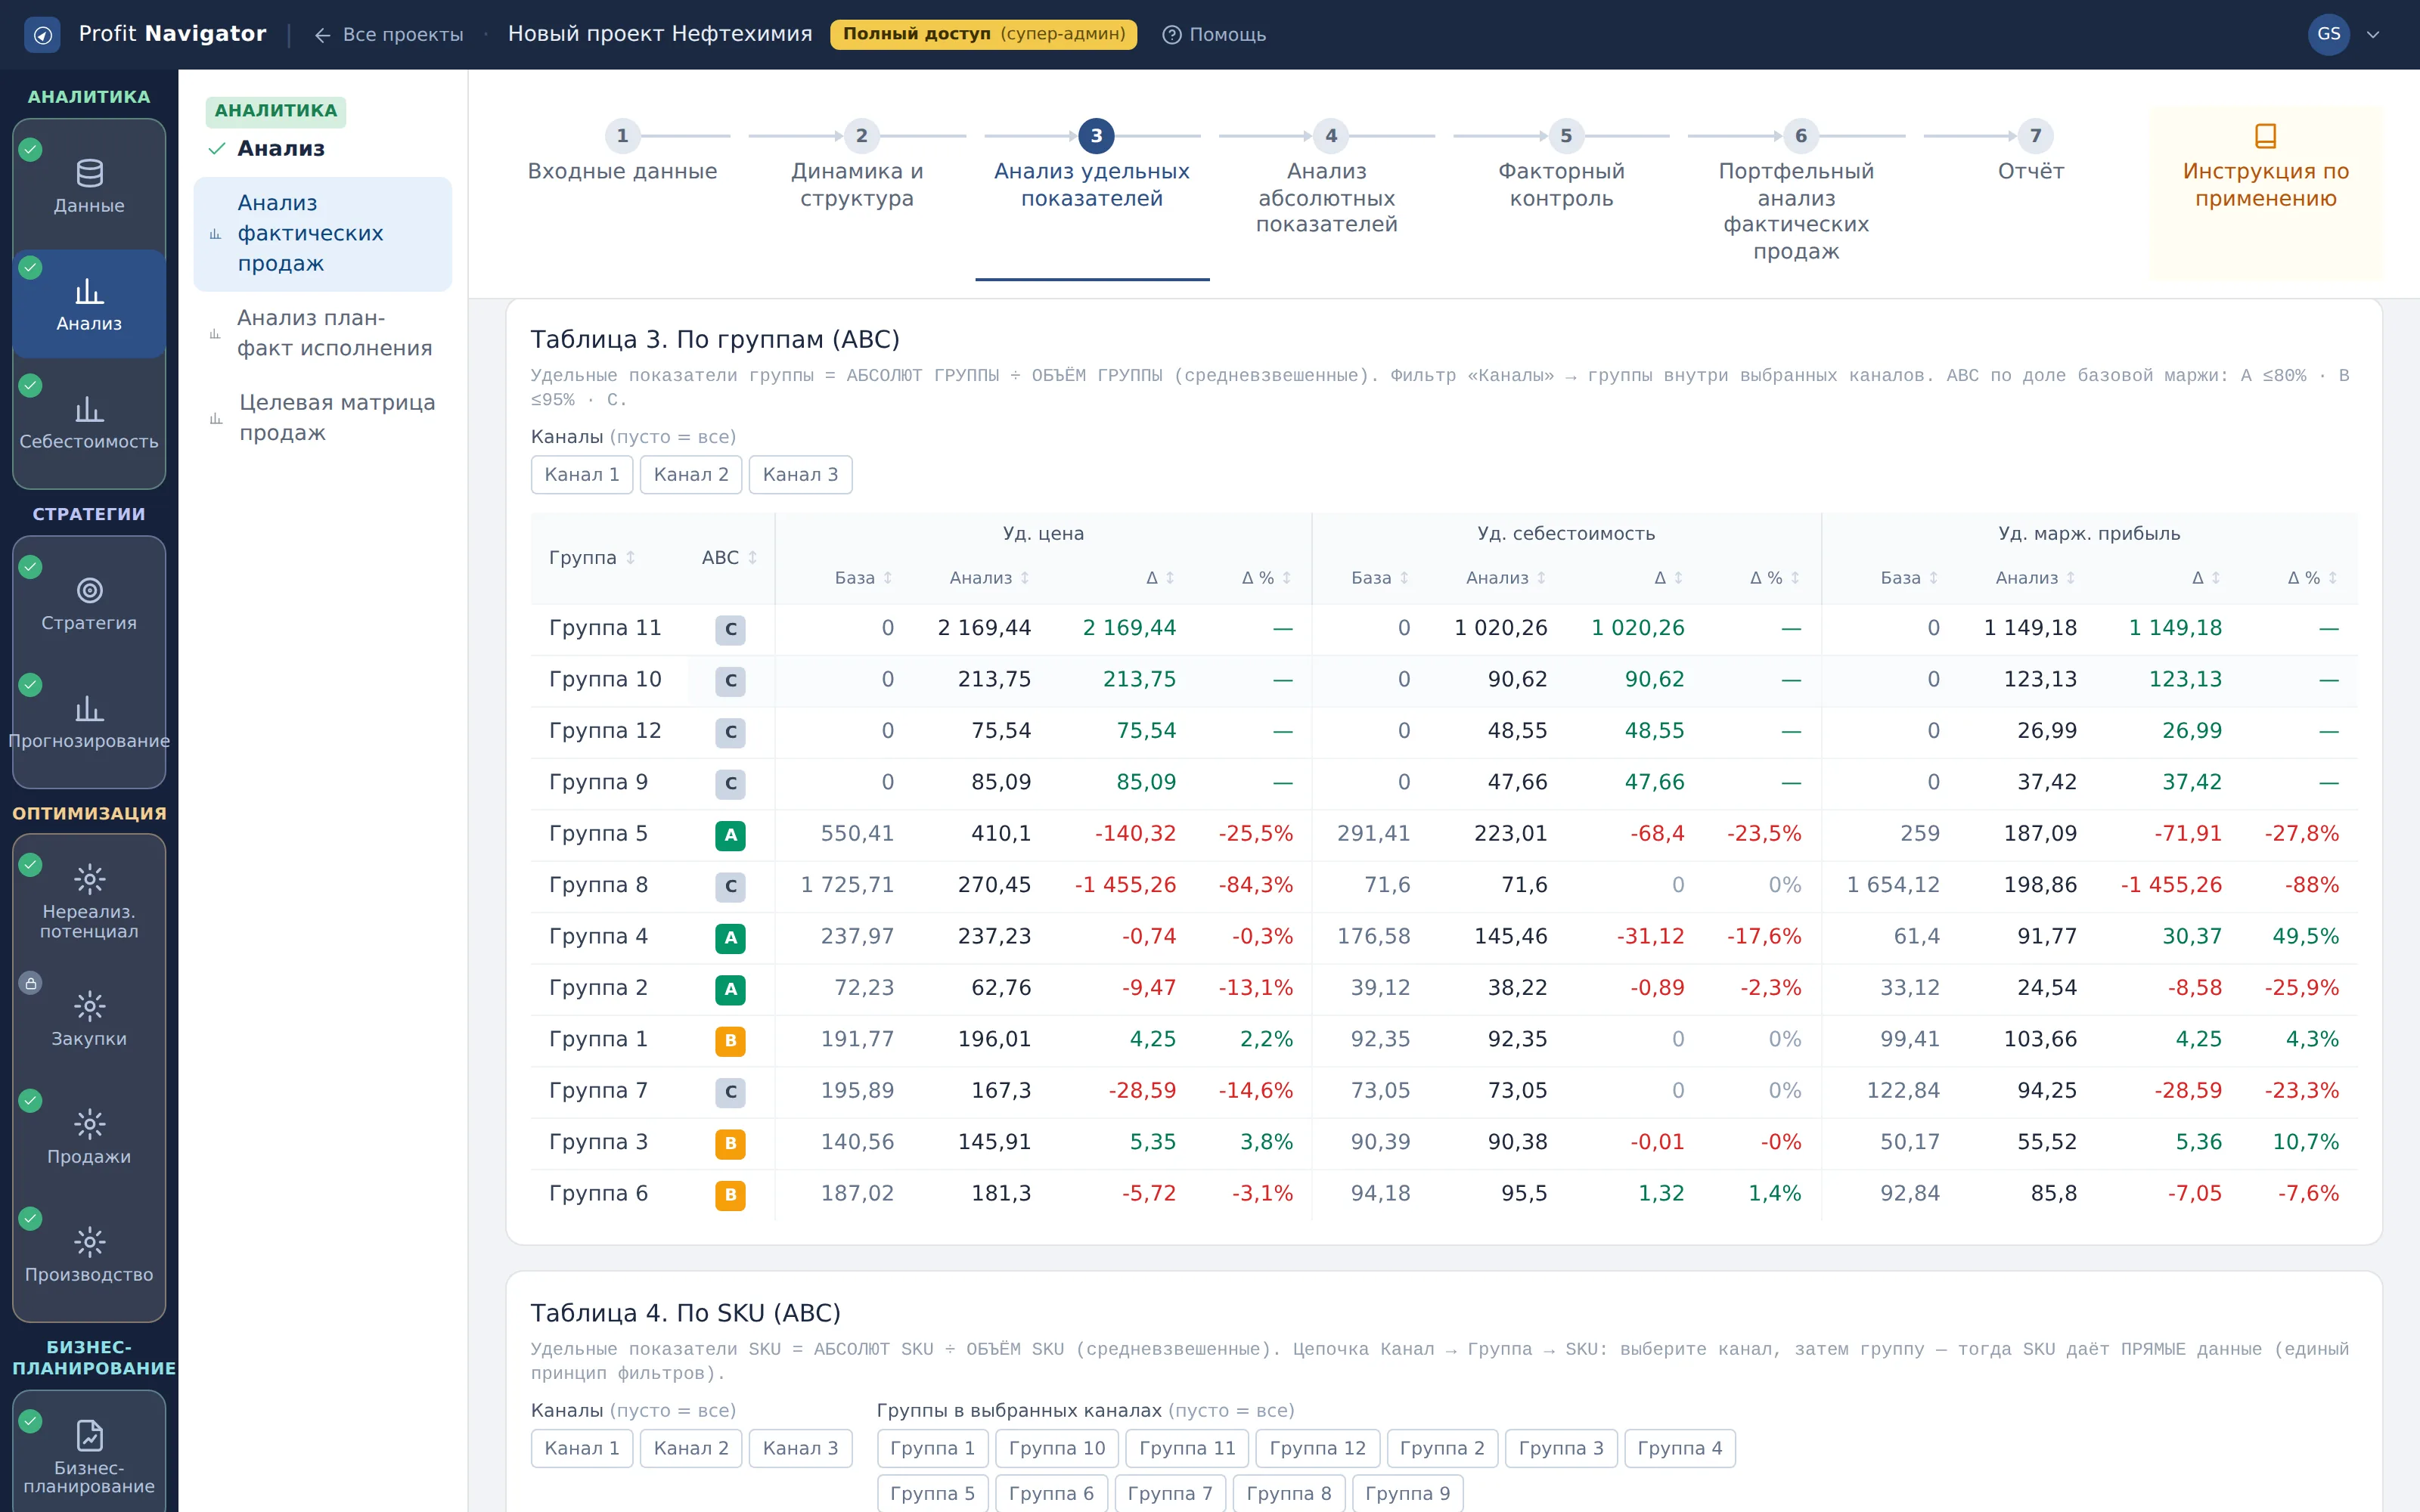
Таблица 3. По группам (ABC, удельные)
Что показывает: удельные показатели группы, ABC-классификация по доле базовой маржи: A до 80 %, B до 95 %, остальное C. Фильтр «Каналы».
Как читать: класс A — это группы, которые дают основную часть маржи; ухудшение их удельных показателей весит несоизмеримо больше, чем то же ухудшение в C. Без выбора канала группа средневзвешена по каналам.
Что делать: смотрите в первую очередь группы A с отрицательным отклонением: там сосредоточен основной денежный эффект.
Кадр 4. Таблица 4. По SKU (ABC, удельные)
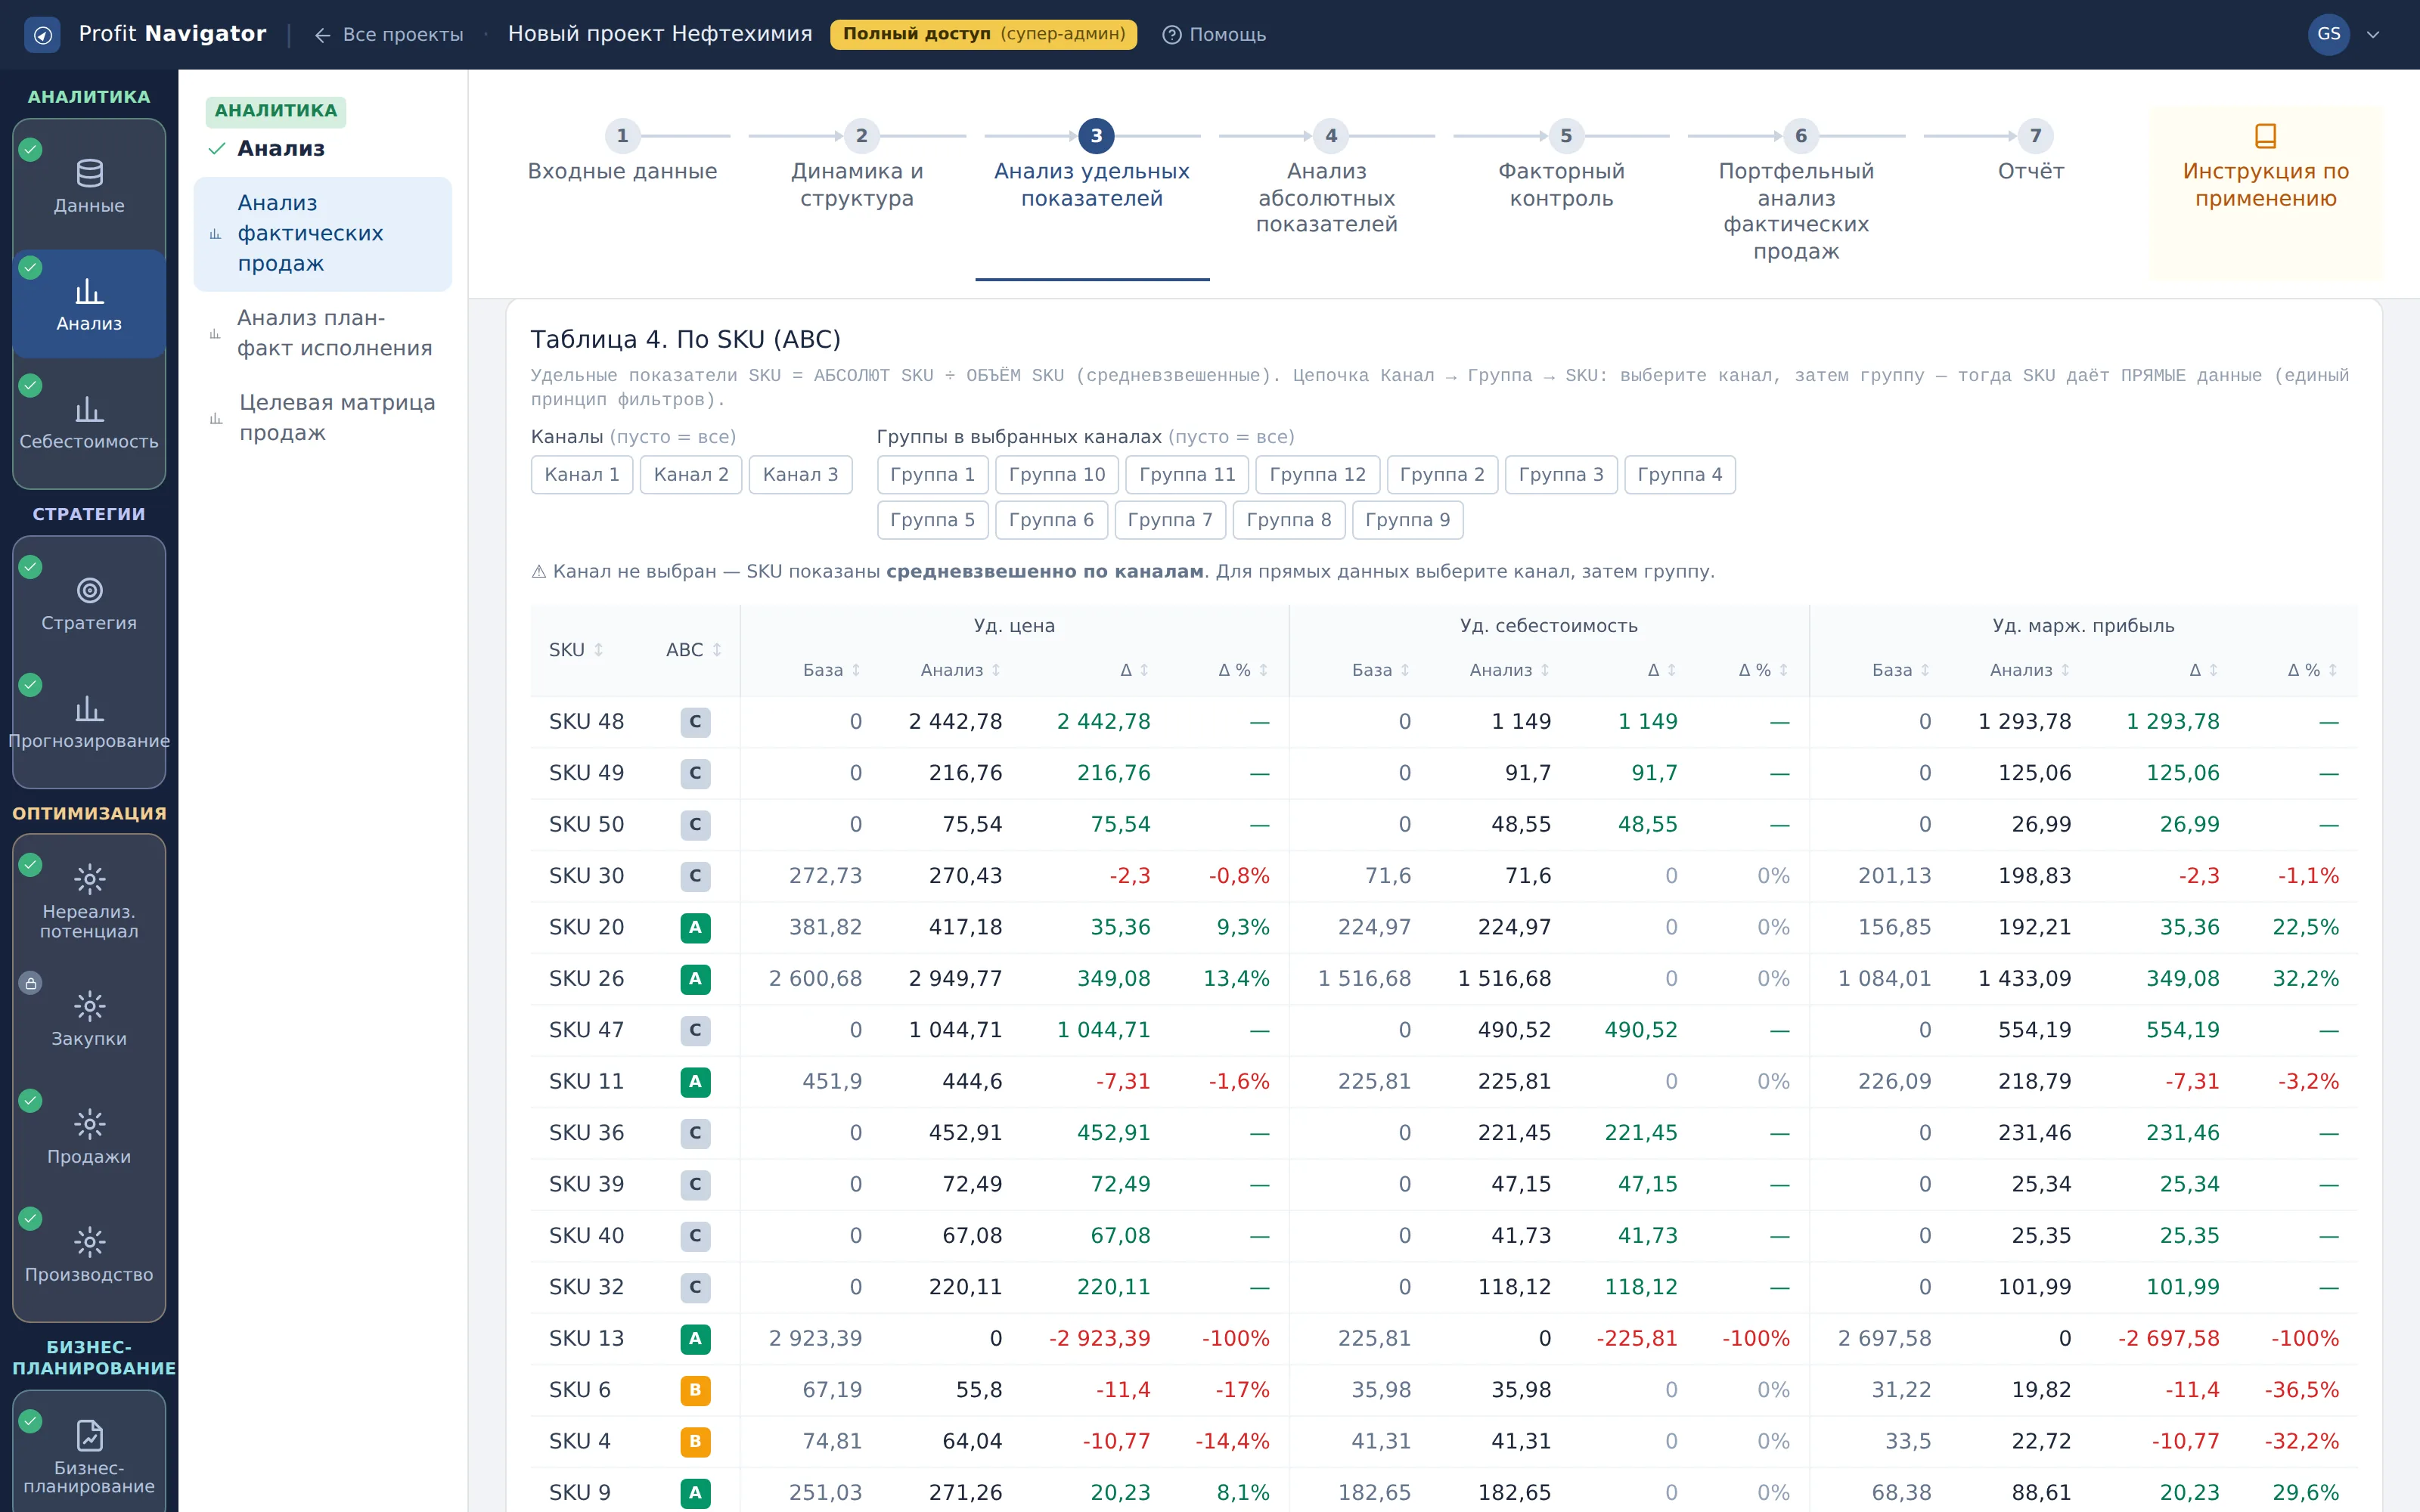
Таблица 4. По SKU (ABC, удельные)
Что показывает: удельные показатели номенклатуры с ABC. Цепочка фильтров Канал → Группа → SKU.
Как читать: на уровне SKU усреднение искажает сильнее всего: одна позиция продаётся в разных каналах по разным ценам, и без выбора канала вы видите их среднее. Предупреждение над таблицей появляется ровно в этом случае.
Что делать: пройдите цепочку целиком — выберите канал, затем группу. Только тогда цена и маржа SKU это факт, а не среднее.
Вкладка 4. Анализ абсолютных показателей
Сравнить два периода в деньгах и натуре: объём, выручка, маржинальная прибыль по каналам, группам и SKU.
Кадр 1. Таблица 2. По каналам (абсолютные)
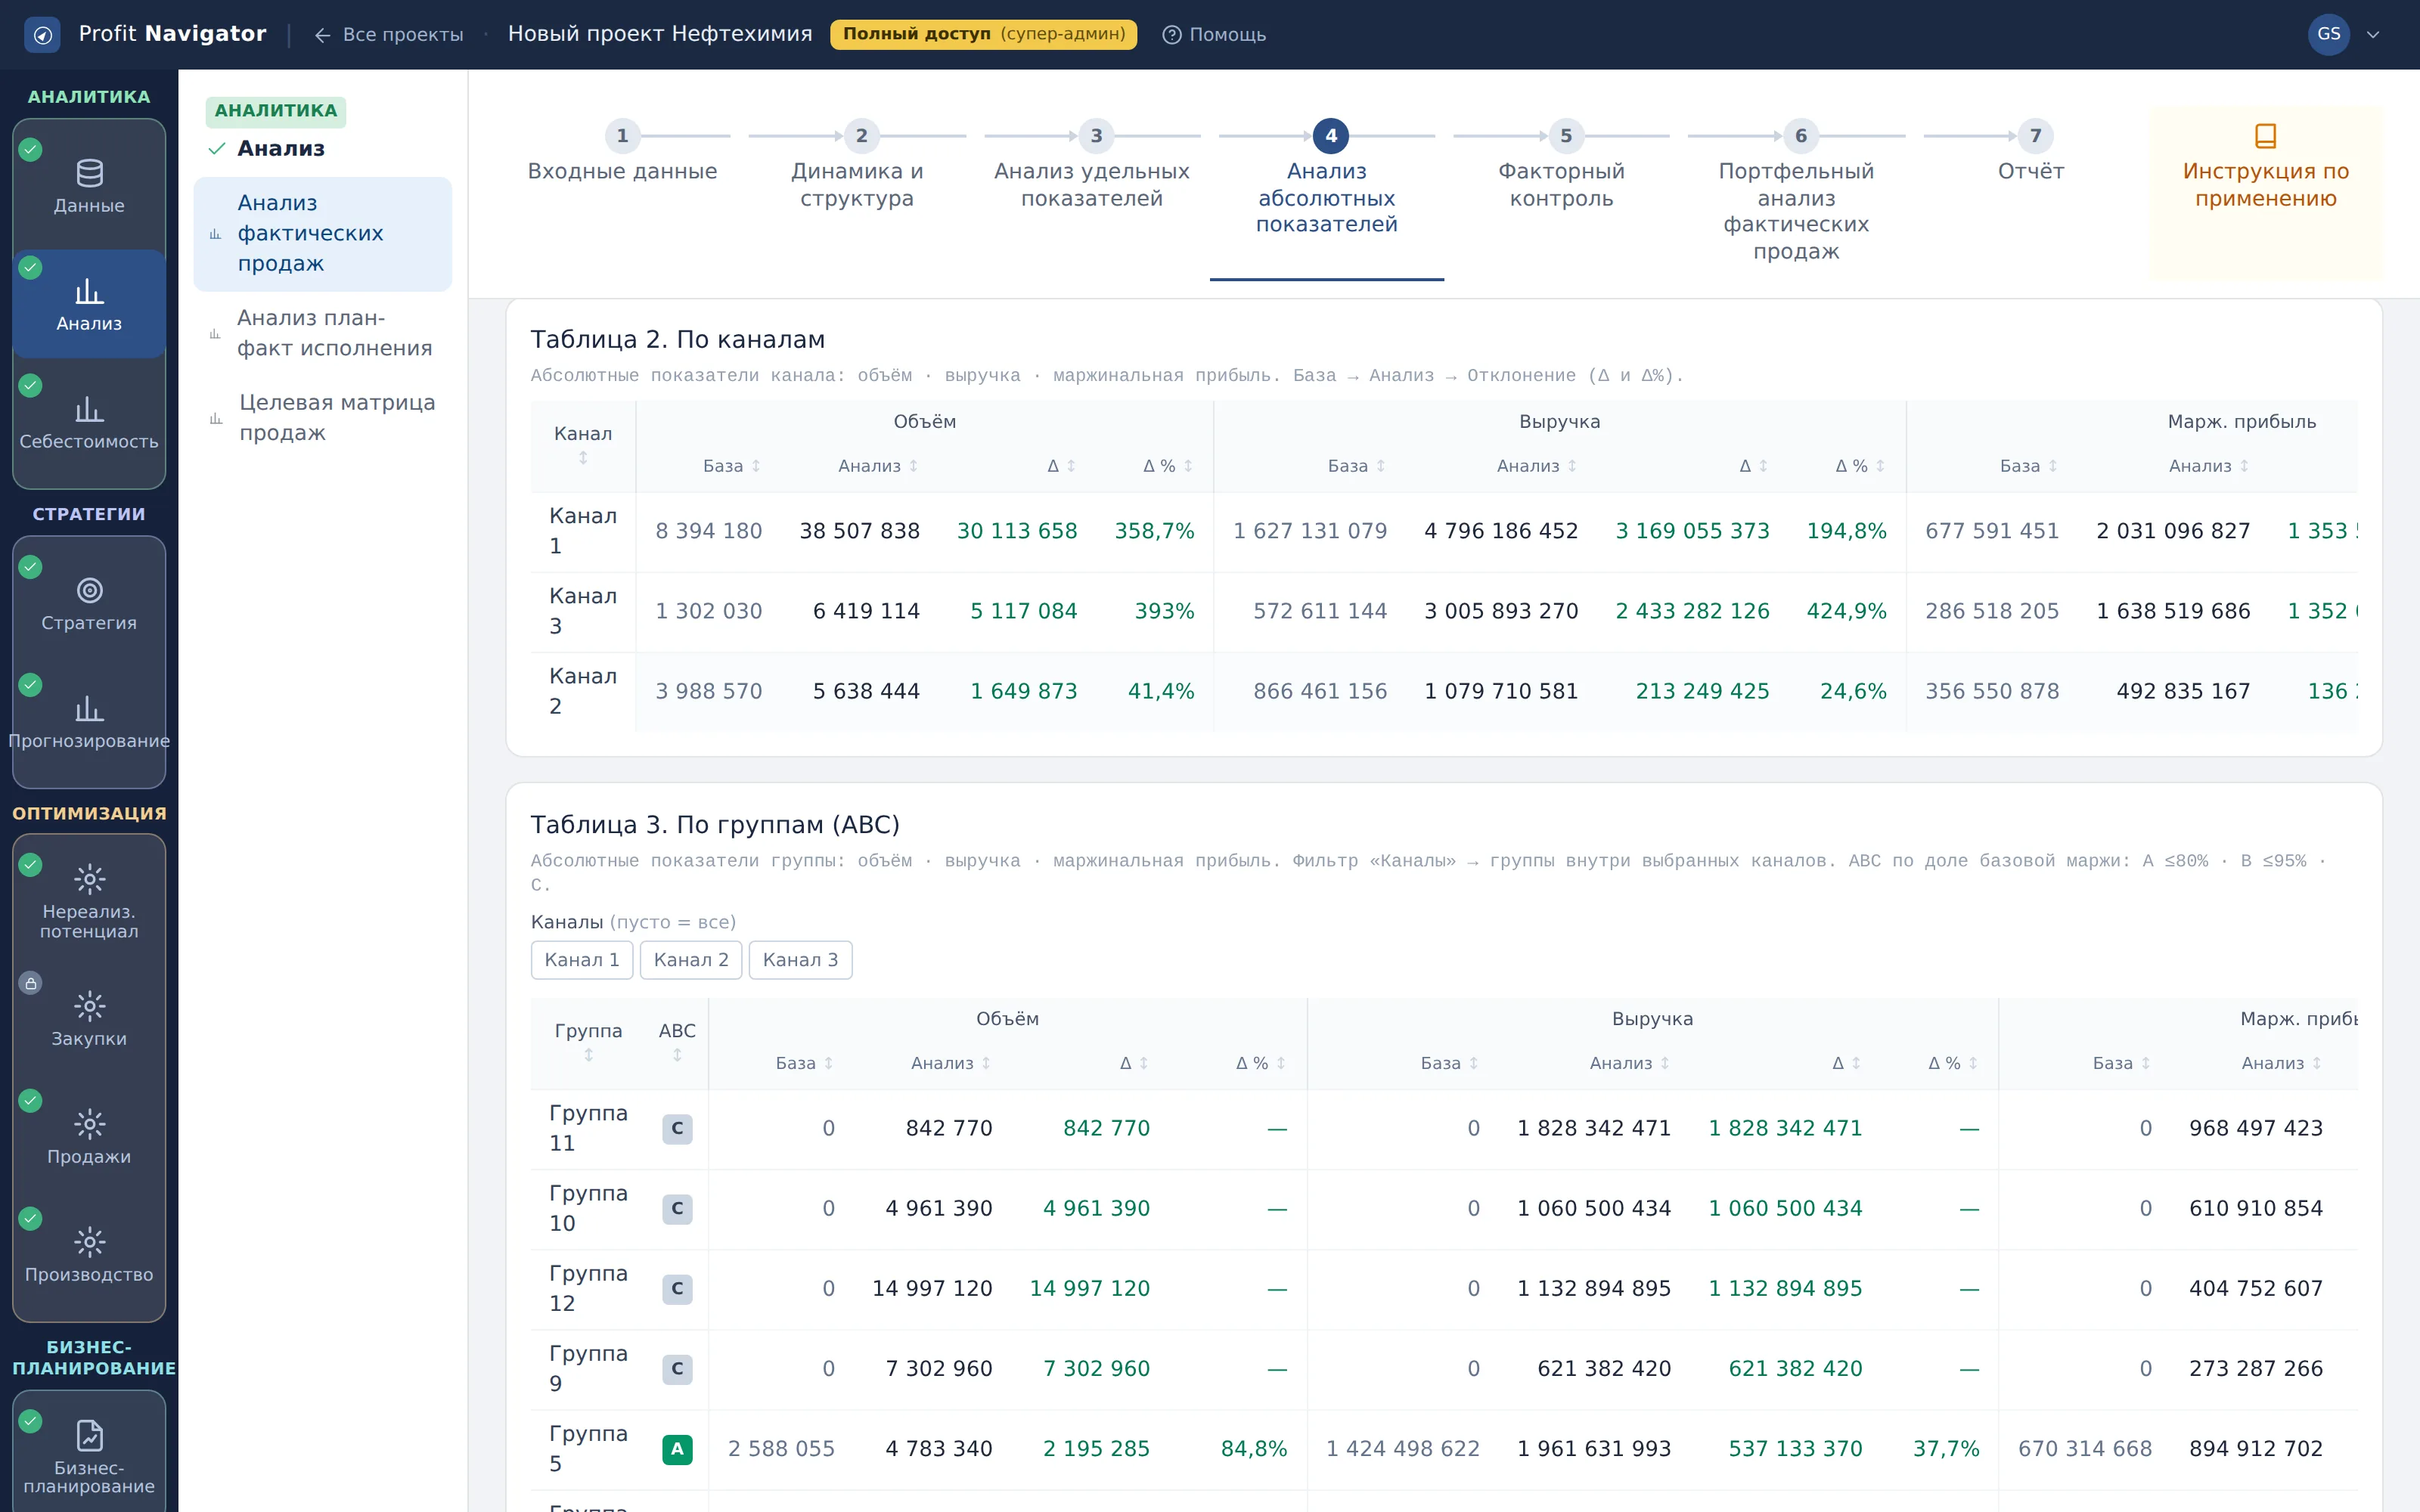
Таблица 2. По каналам (абсолютные)
Что показывает: абсолютные показатели канала: объём, выручка и маржинальная прибыль. База, анализ, отклонение в рублях и процентах.
Как читать: абсолютные величины показывают денежный вес, удельные из предыдущей вкладки — качество. Канал может ухудшить удельную маржу и при этом дать больше денег за счёт объёма: это разные новости и разные решения.
Что делать: сравнивайте с удельной таблицей по тем же каналам: расхождение знаков показывает, где рост объёма маскирует ухудшение экономики.
Кадр 2. Таблица 3. По группам (ABC, абсолютные)
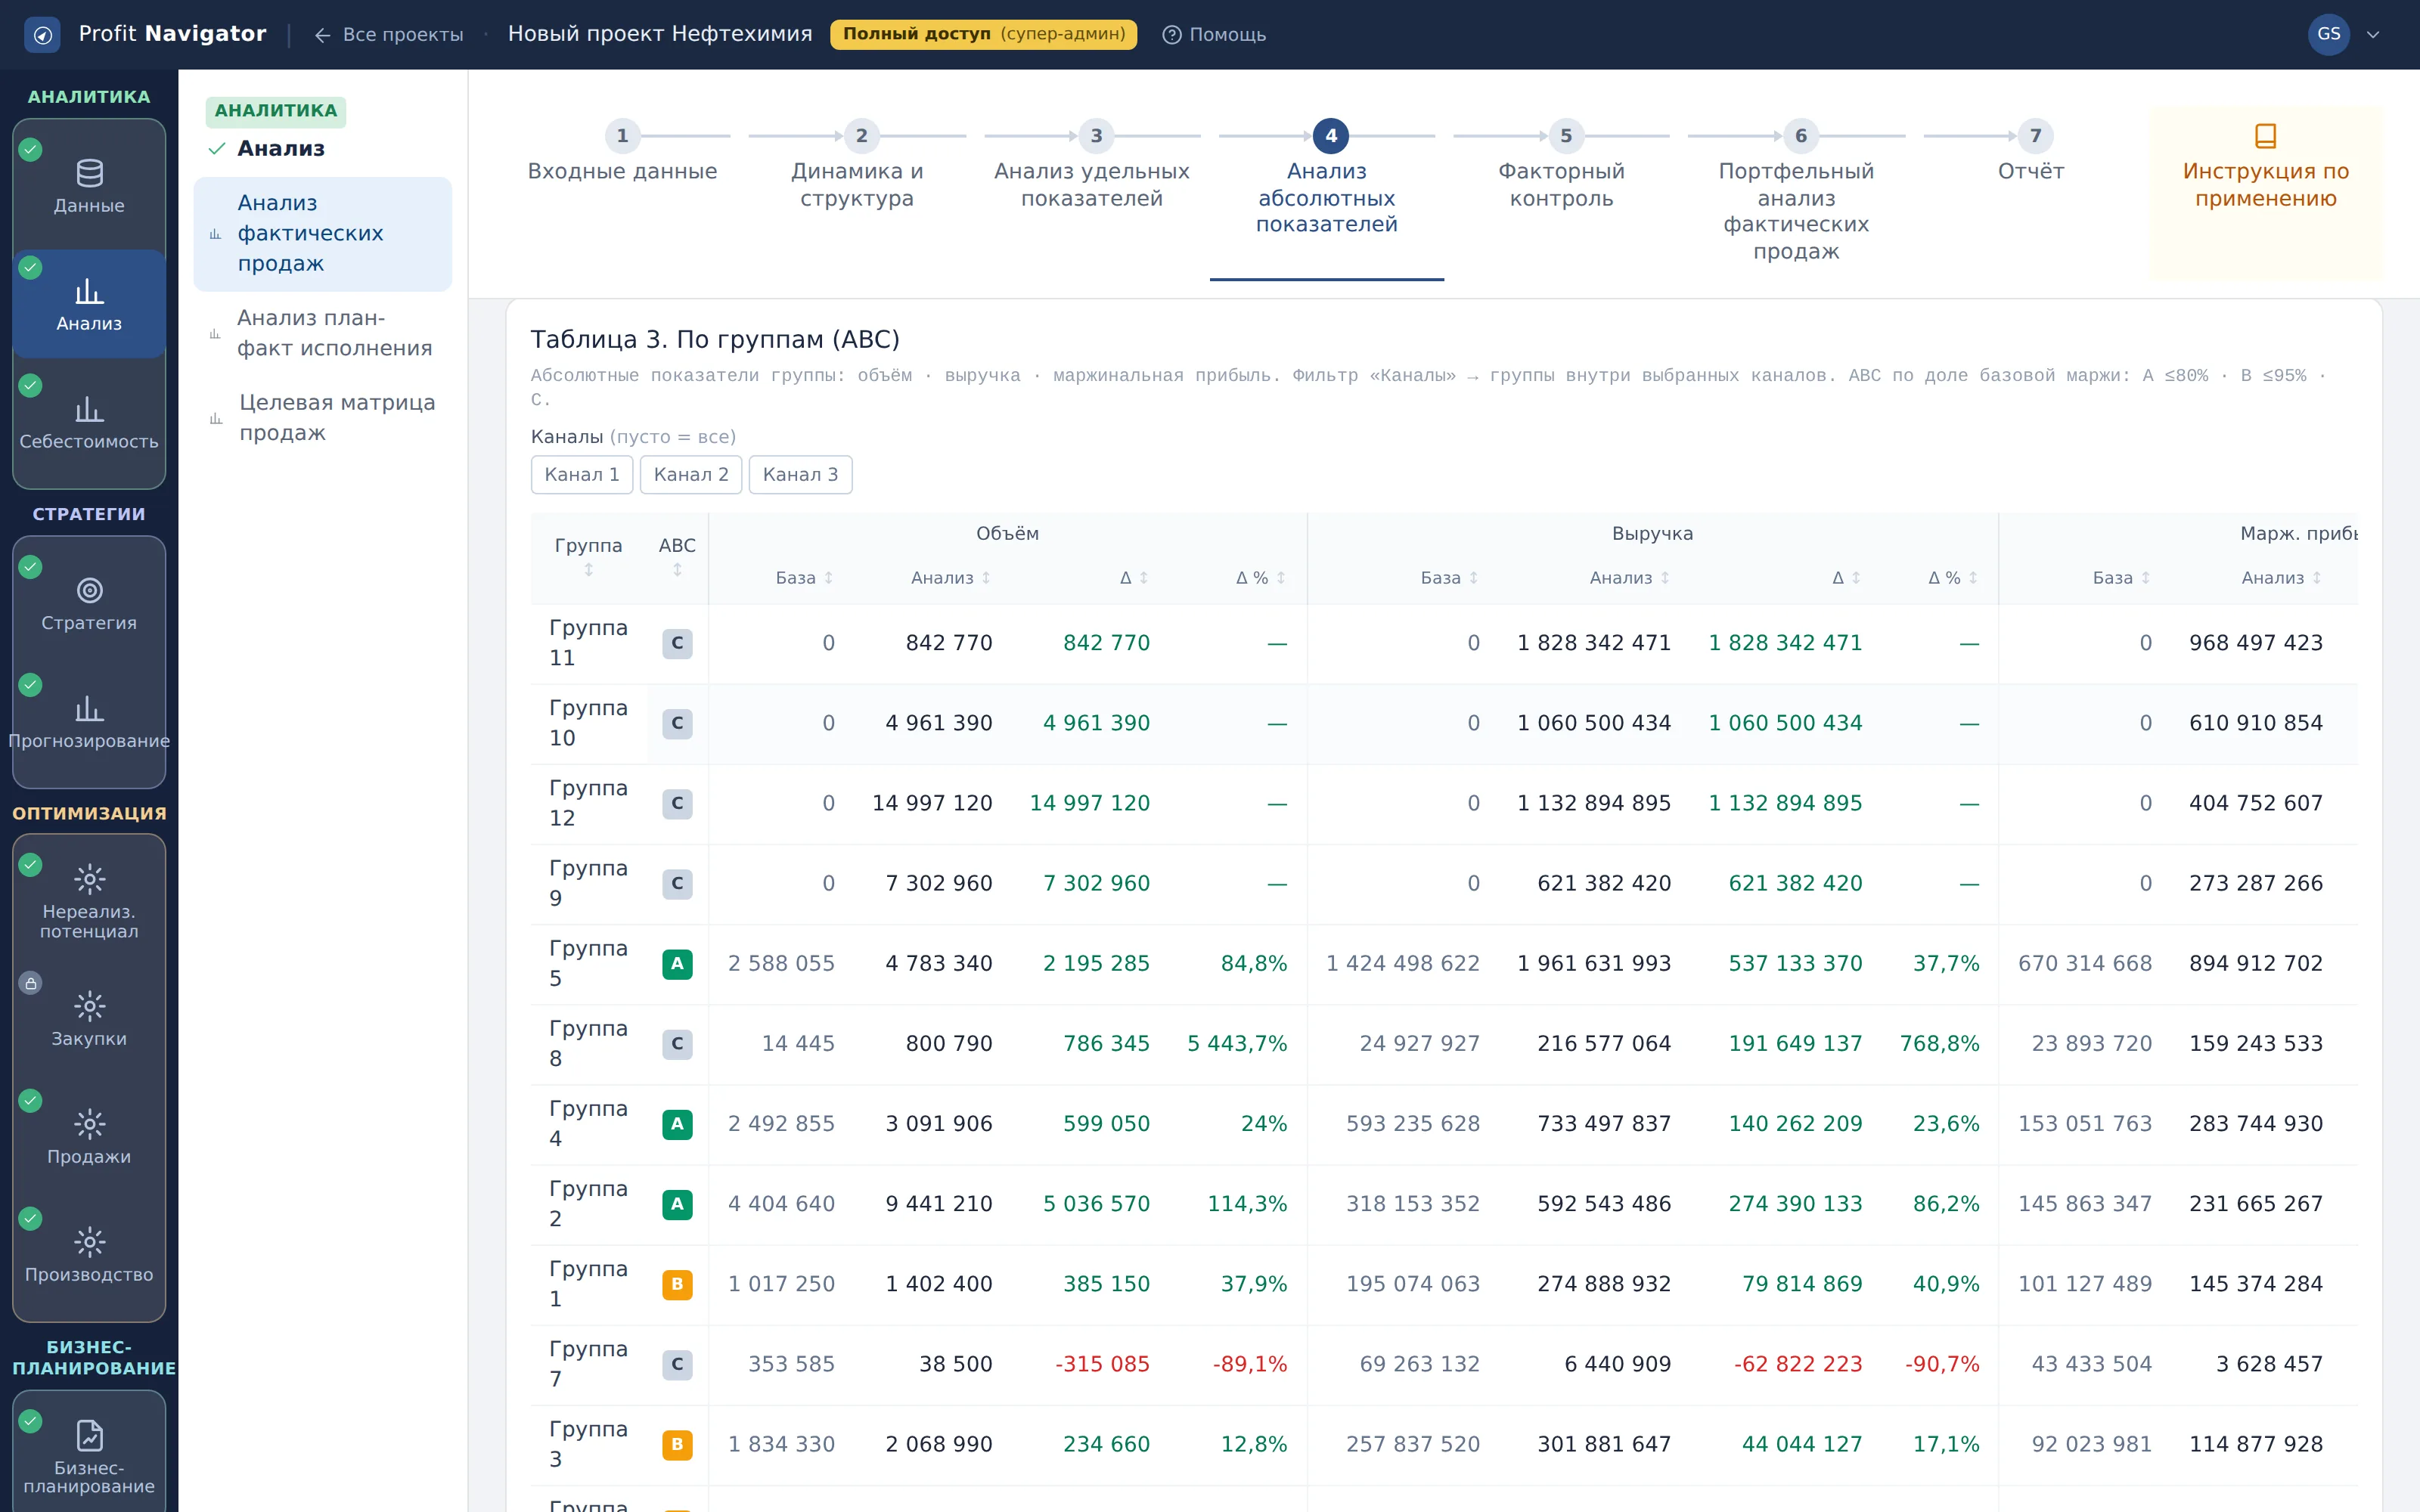
Таблица 3. По группам (ABC, абсолютные)
Что показывает: абсолютные показатели группы с ABC-классификацией по доле базовой маржи.
Как читать: здесь видно, сколько денег группа принесла и сколько потеряла. Класс A с отрицательным отклонением — это и есть главный источник падения маржи предприятия.
Что делать: выпишите группы A с наибольшим отрицательным отклонением: это и будет повестка факторного разбора.
Кадр 3. Таблица 4. По SKU (ABC, абсолютные)
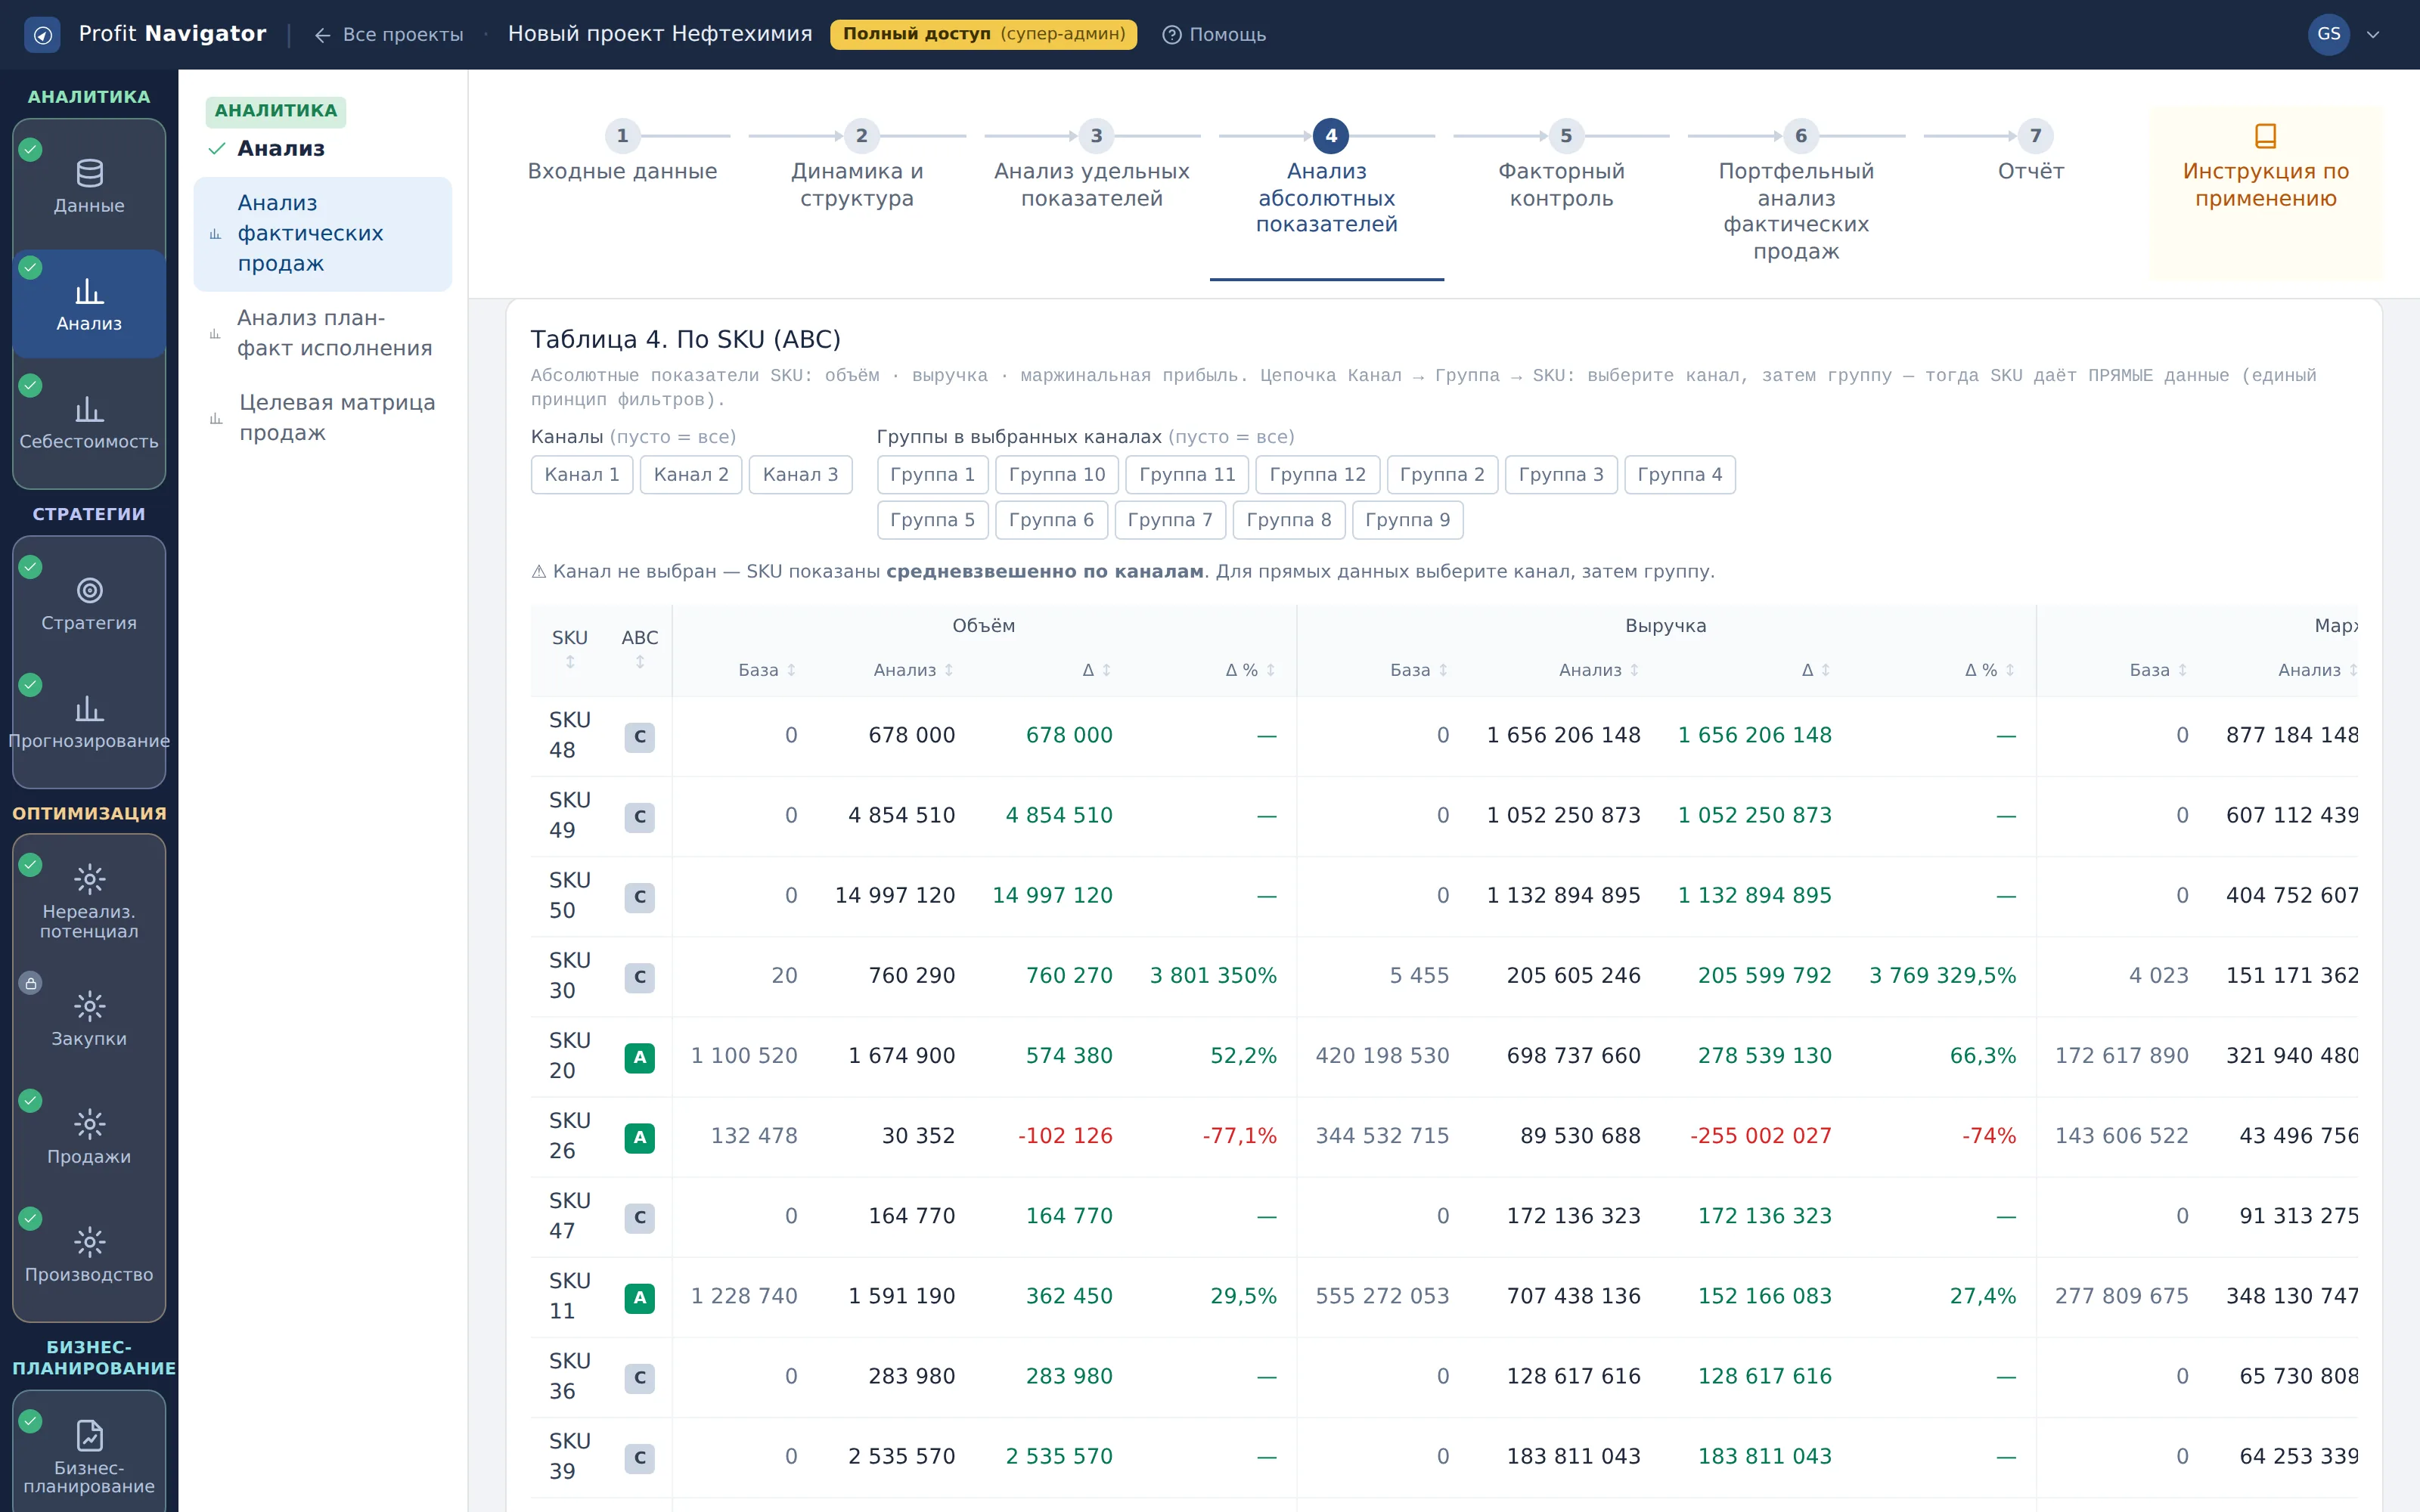
Таблица 4. По SKU (ABC, абсолютные)
Что показывает: абсолютные показатели номенклатуры с ABC и цепочкой фильтров.
Как читать: абсолютные величины по SKU складываются корректно даже без фильтра канала — суммы не усредняются. Усреднение касается только удельных показателей, поэтому здесь цепочка нужна для разреза, а не для точности сумм.
Что делать: используйте таблицу, чтобы оценить денежный масштаб позиции, а удельную — чтобы понять её экономику.
Вкладка 5. Факторный контроль
Разложить изменение маржи на факторы: объём, цена, себестоимость и микс — вплоть до ячейки «канал × позиция».
Кадр 1. Настройка разложения
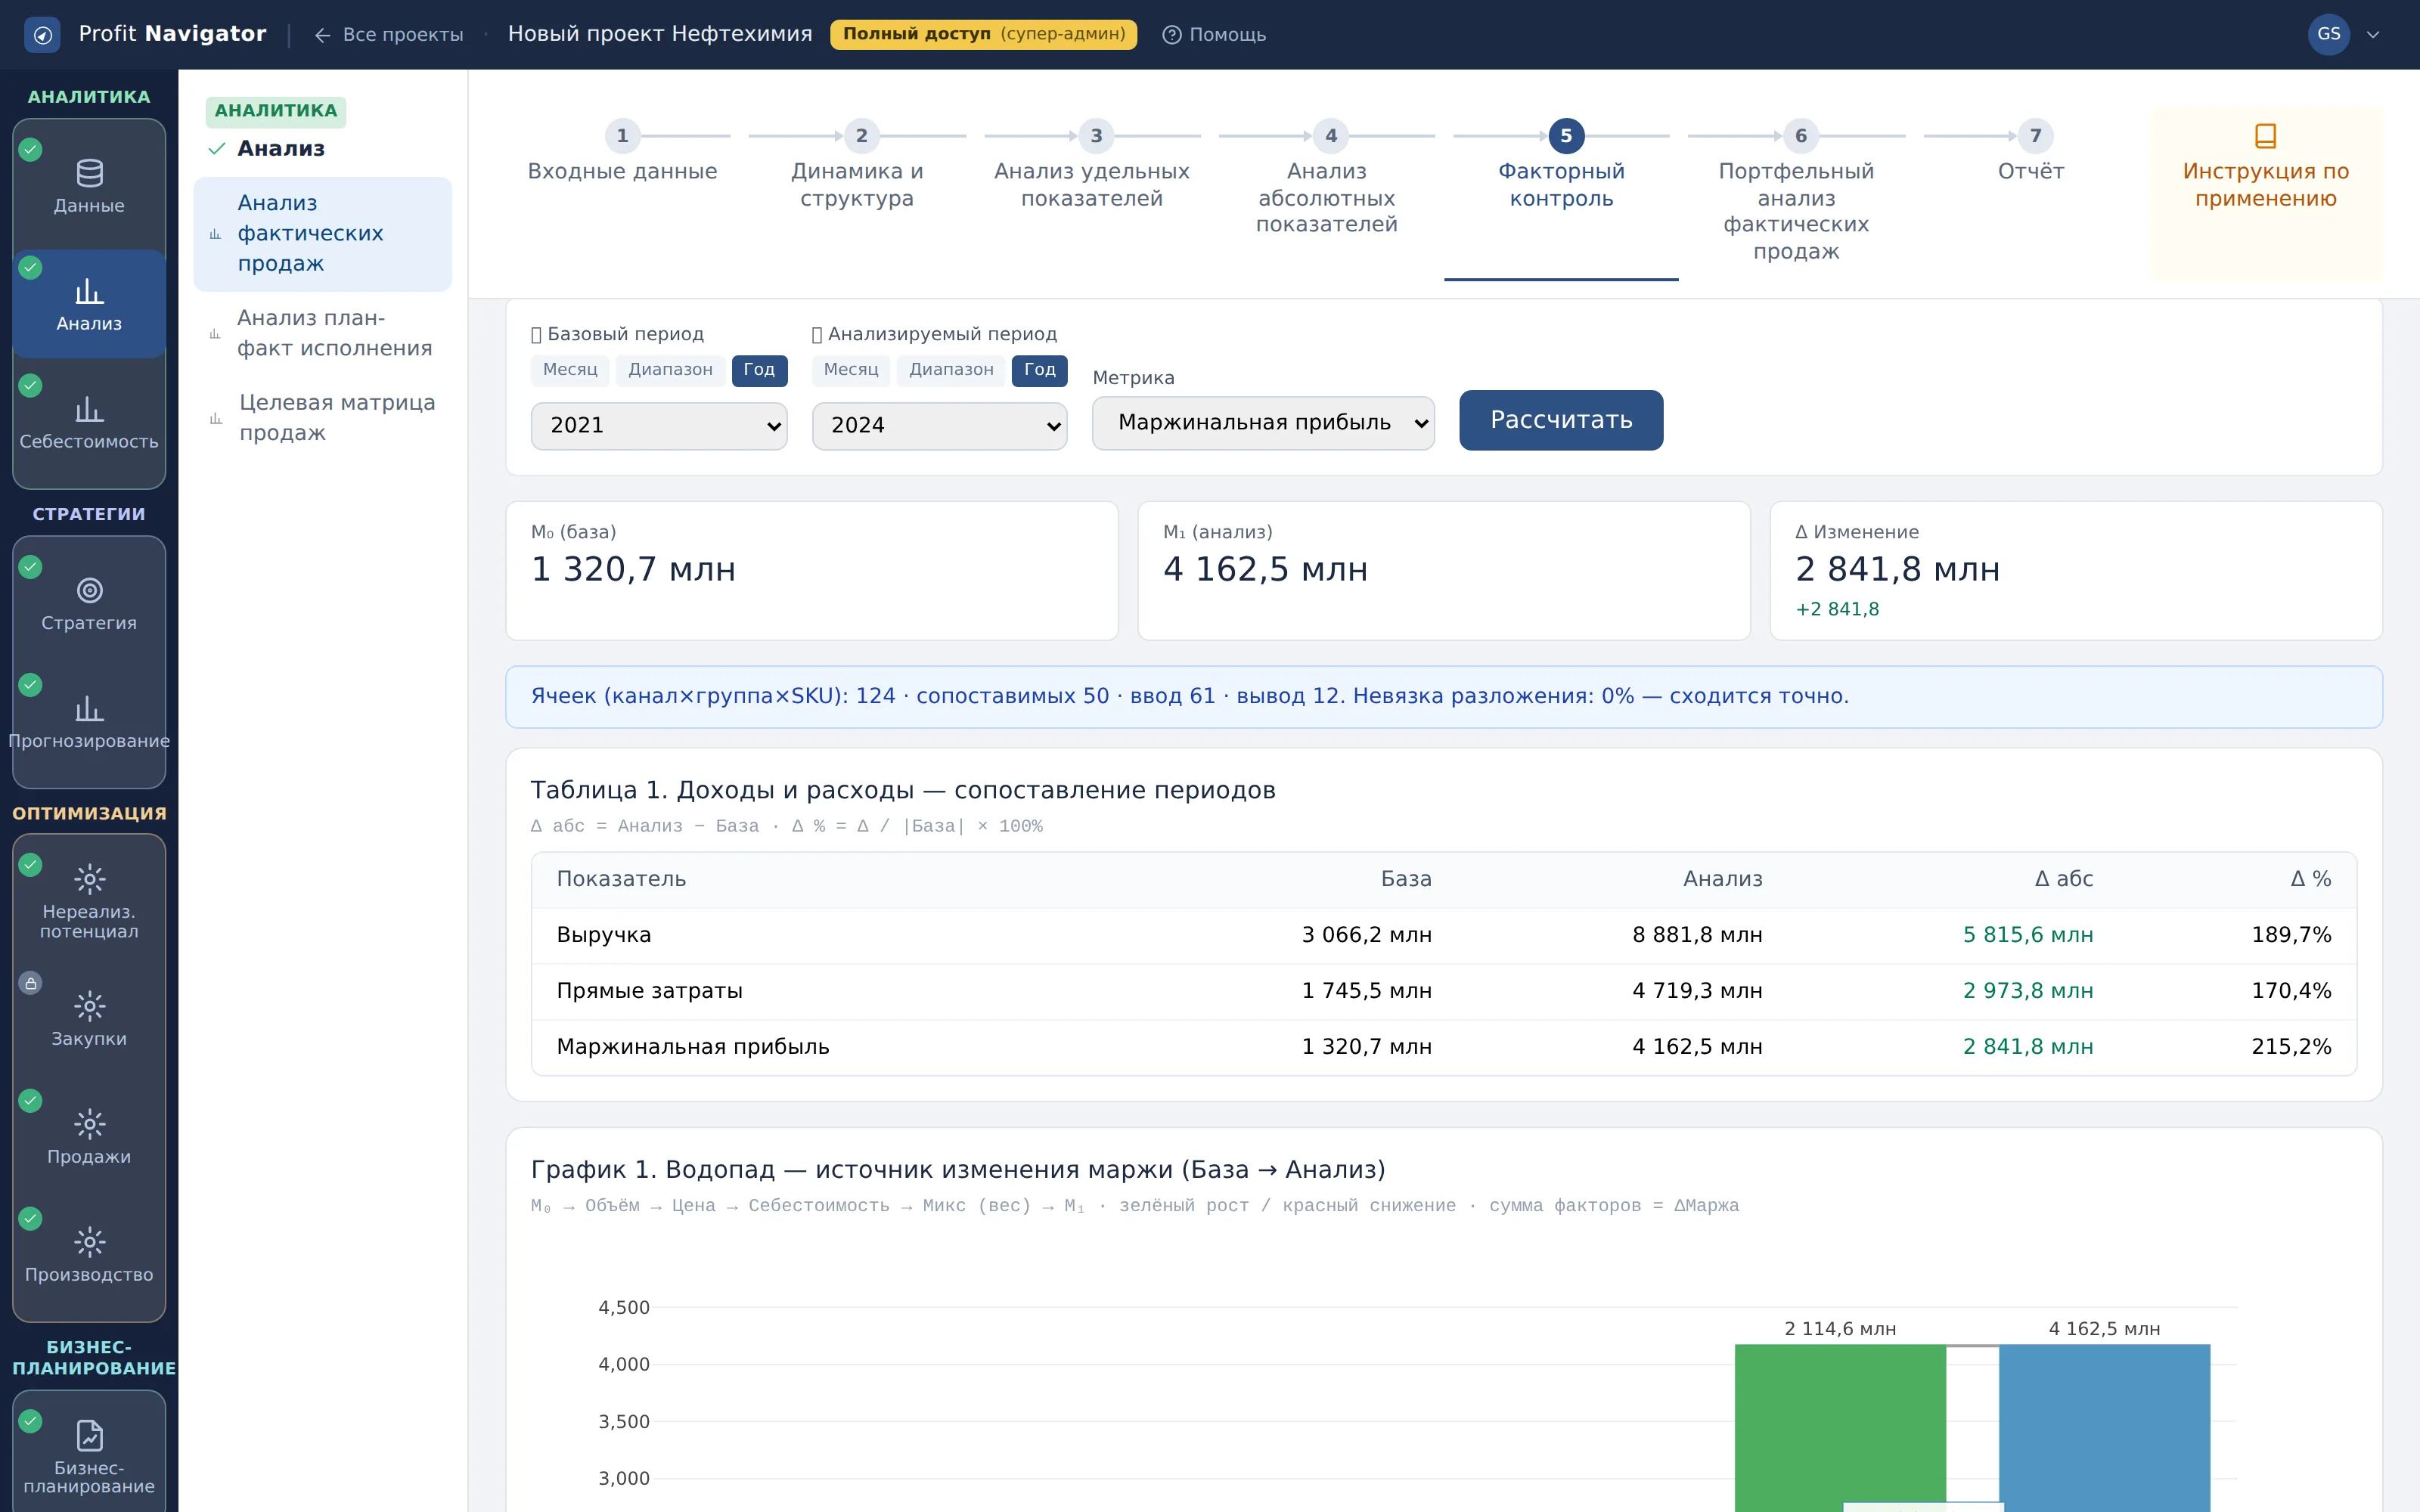
Настройка разложения
Что показывает: два периода сопоставления и выбор целевой величины — маржинальная прибыль или выручка, затем запуск расчёта.
Как читать: раскладка отвечает на вопрос, за счёт чего изменилась маржа. Она точна только при сопоставимых периодах: разная длина окон даст арифметически верный, но бессмысленный результат.
Что делать: задайте базовый и анализируемый периоды одинаковой длины, затем запустите расчёт.
Кадр 2. Таблица 1. Доходы и расходы — сопоставление периодов
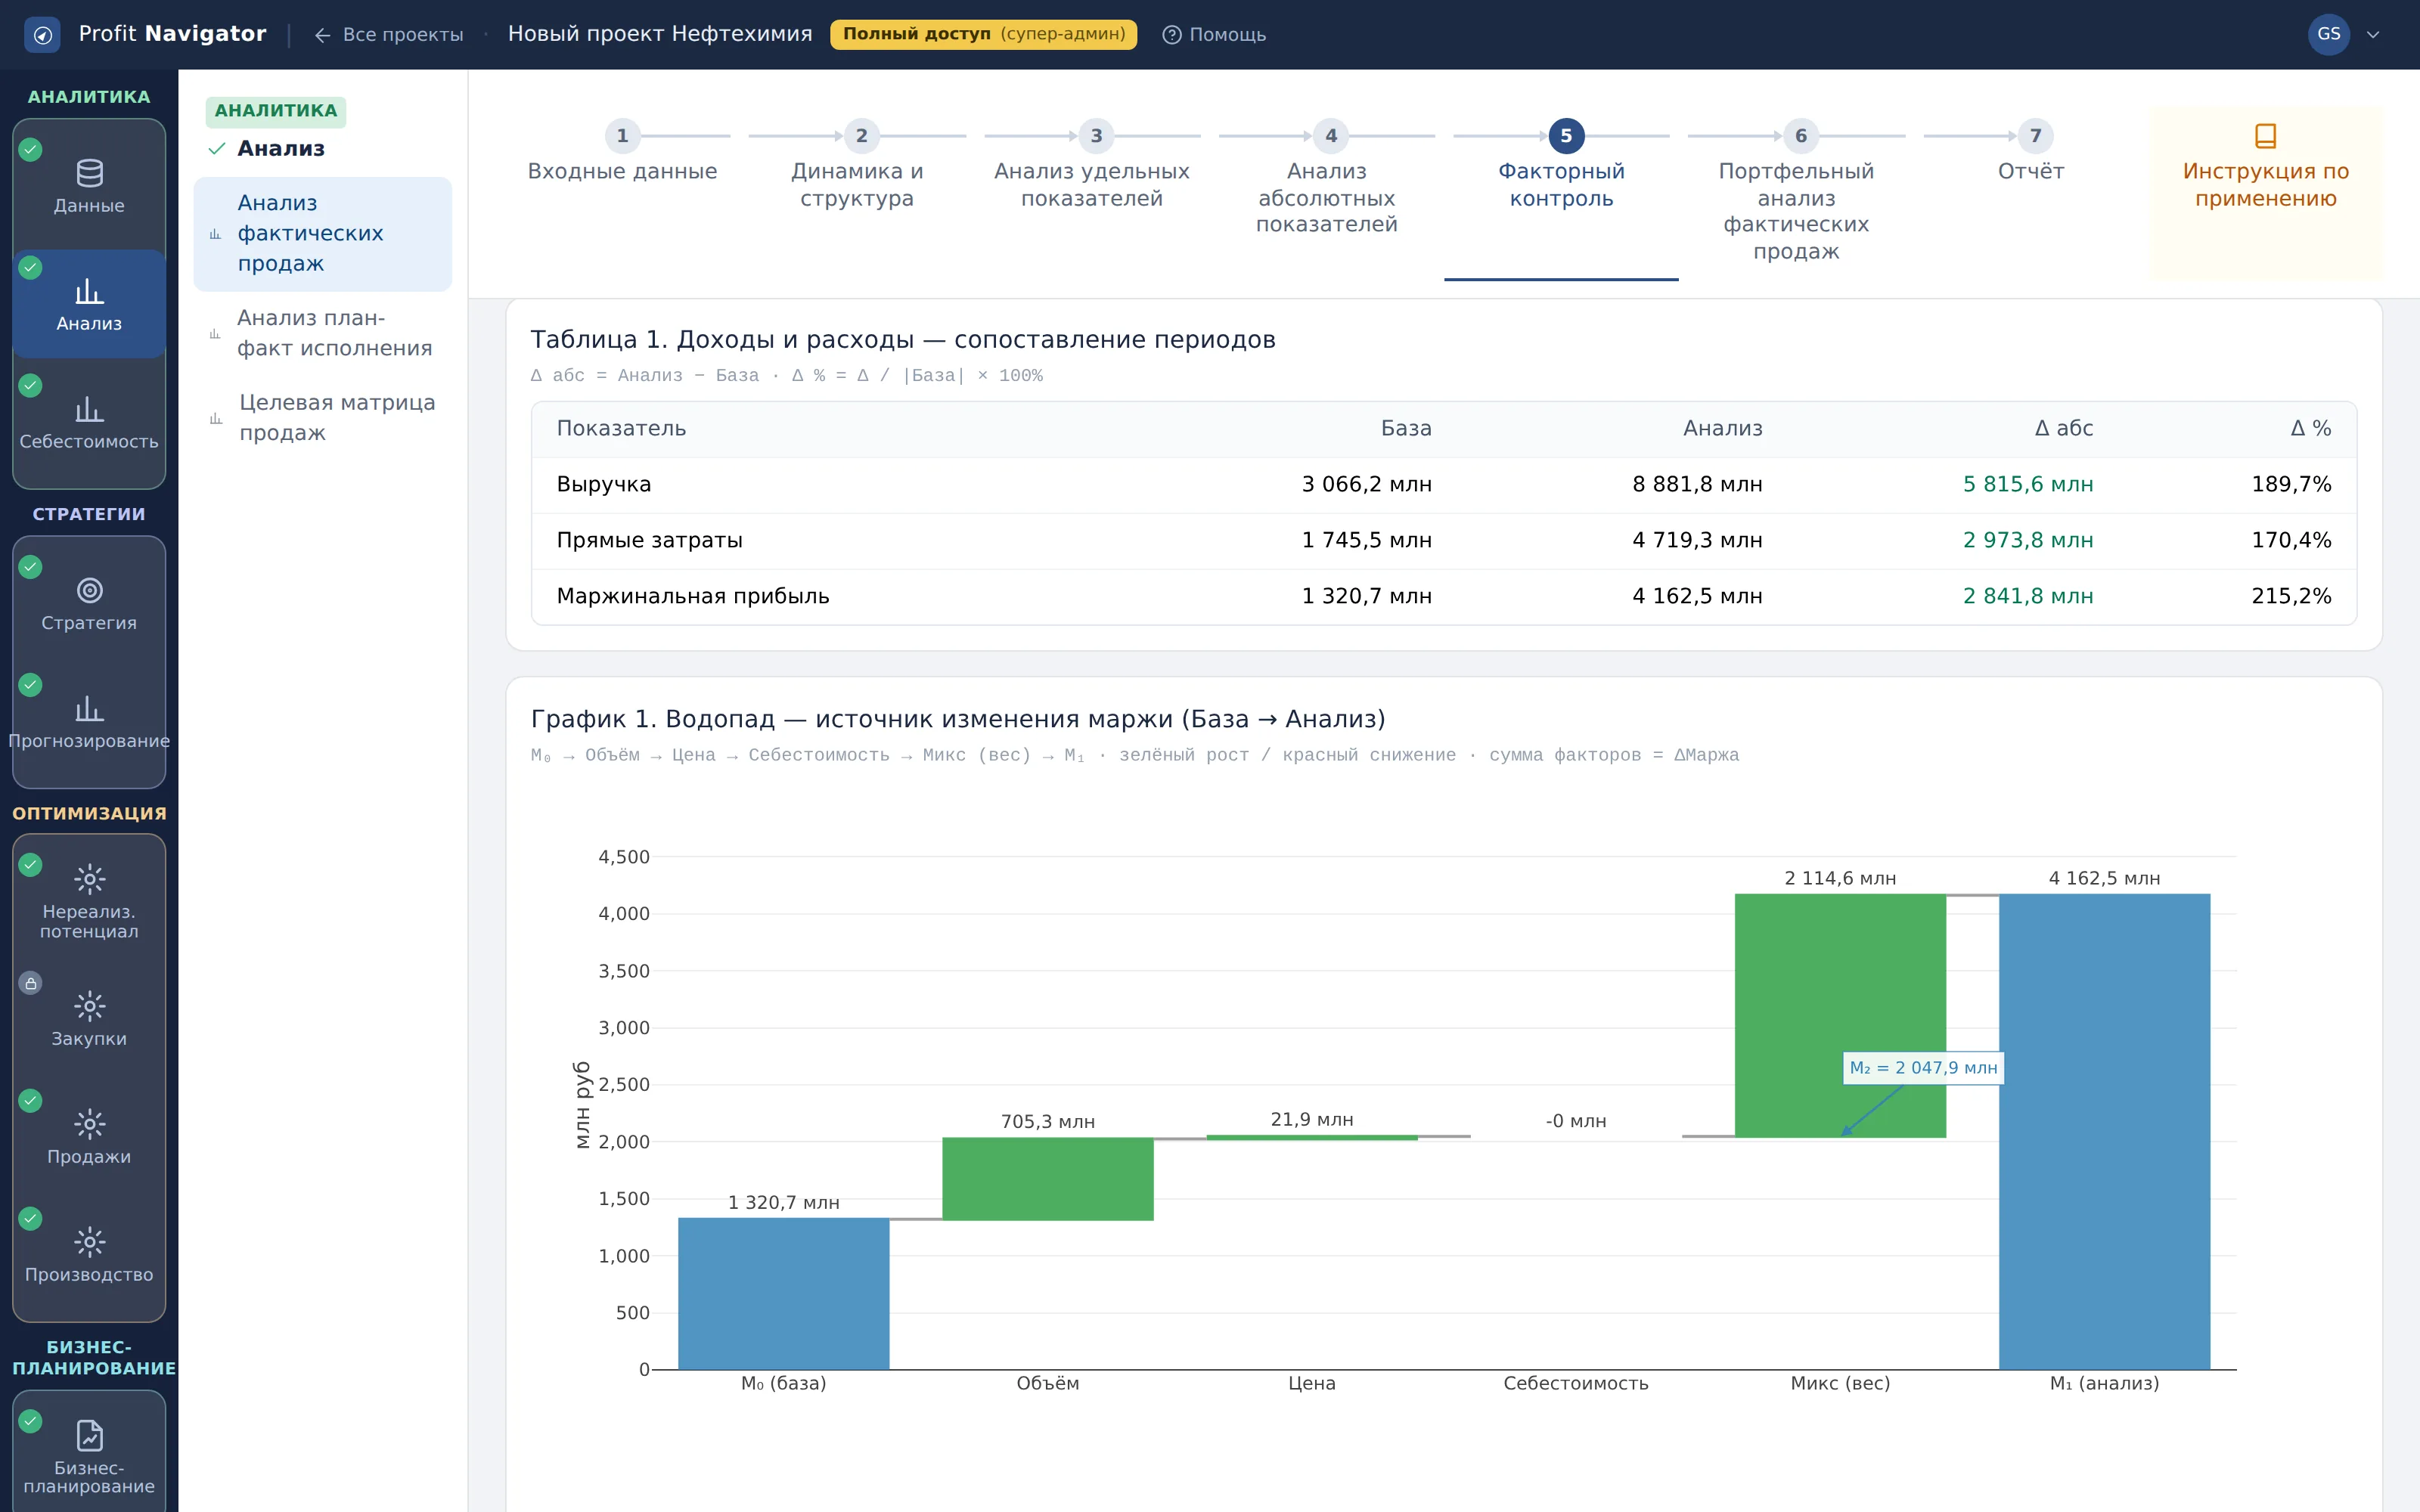
Таблица 1. Доходы и расходы — сопоставление периодов
Что показывает: выручка, затраты и маржа двух периодов рядом: отклонение в рублях и в процентах.
Как читать: это то самое число, которое дальше раскладывается на факторы. Отклонение считается как анализ минус база, процент — от модуля базы, поэтому при отрицательной базе процент читают осторожно.
Что делать: зафиксируйте изменение маржи: сумма факторов на водопаде обязана дать точно эту величину.
Кадр 3. График 1. Водопад — источник изменения маржи
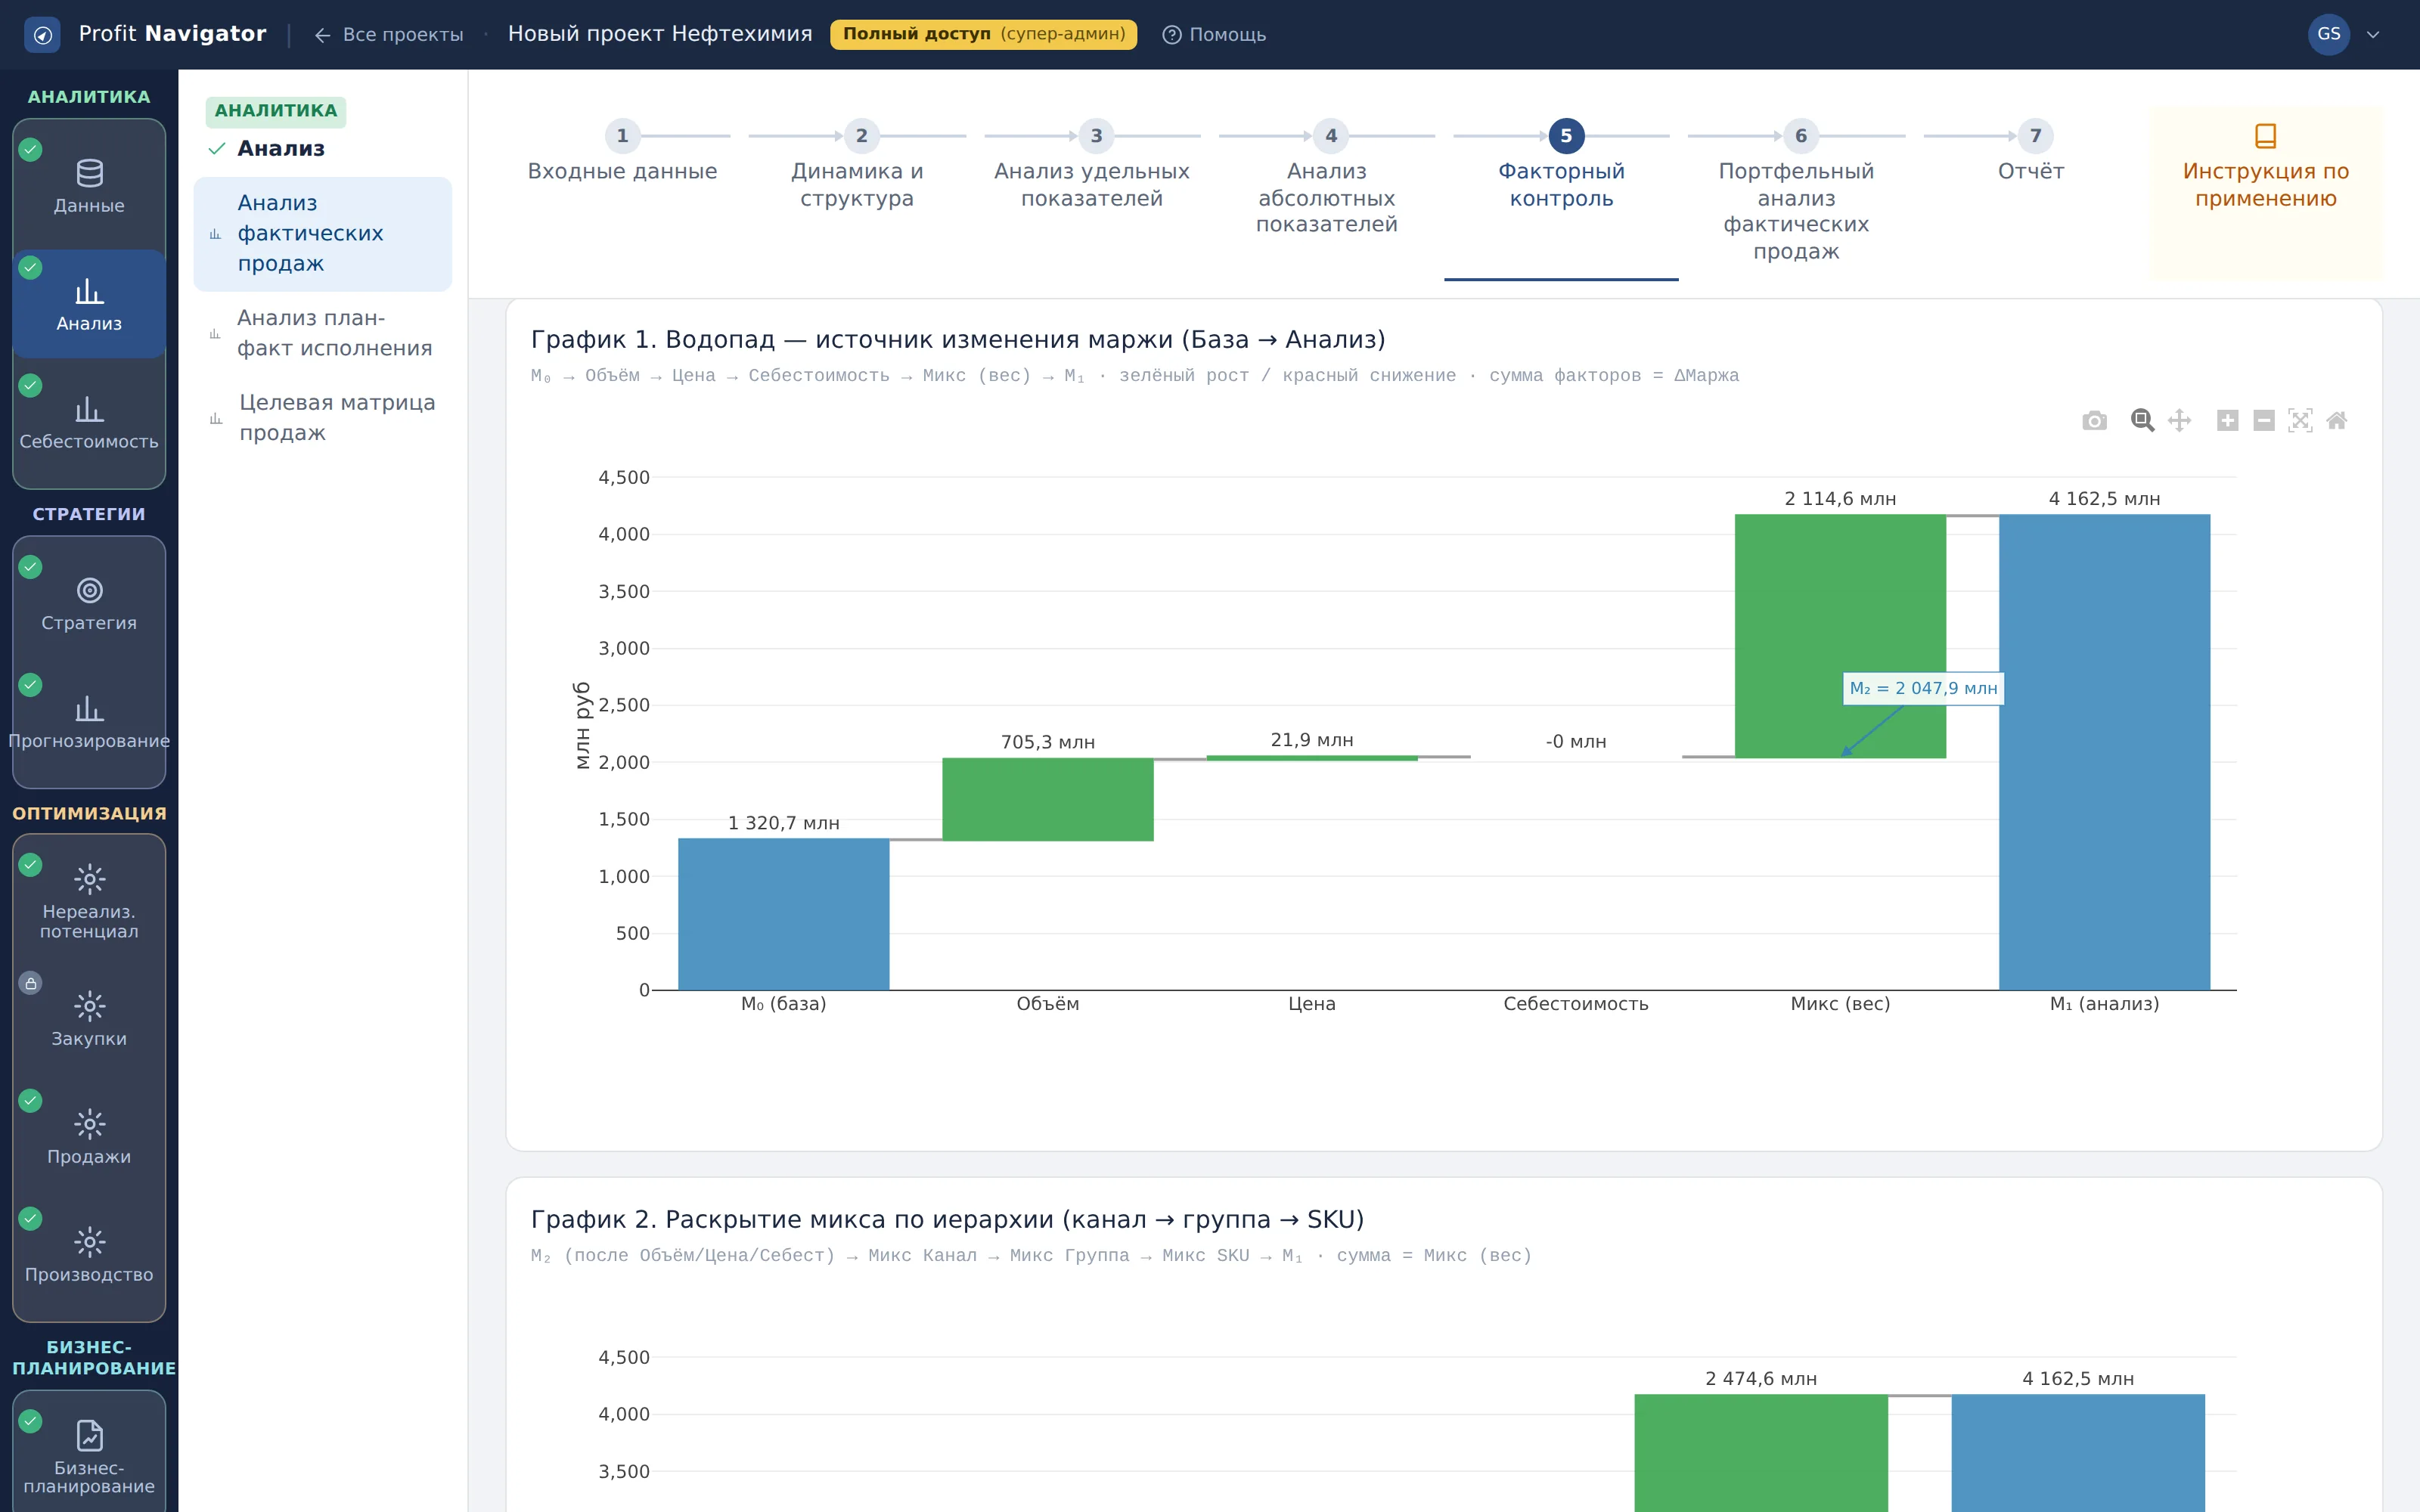
График 1. Водопад — источник изменения маржи
Что показывает: путь от маржи базы к марже анализа через четыре фактора: объём, цена, себестоимость и микс. Зелёный — рост, красный — снижение.
Как читать: порядок факторов не случаен — это цепные подстановки: объём, затем цена, затем себестоимость, затем структура. Сумма столбцов равна изменению маржи точно, поэтому спорить можно о причинах, но не о величине. Микс здесь считается по Шепли — как среднее по шести перестановкам, чтобы результат не зависел от порядка раскрытия.
Что делать: определите главный фактор по высоте столбца и переходите к его таблице ниже: у каждого свой драйвер.
Кадр 4. График 2. Раскрытие микса по иерархии
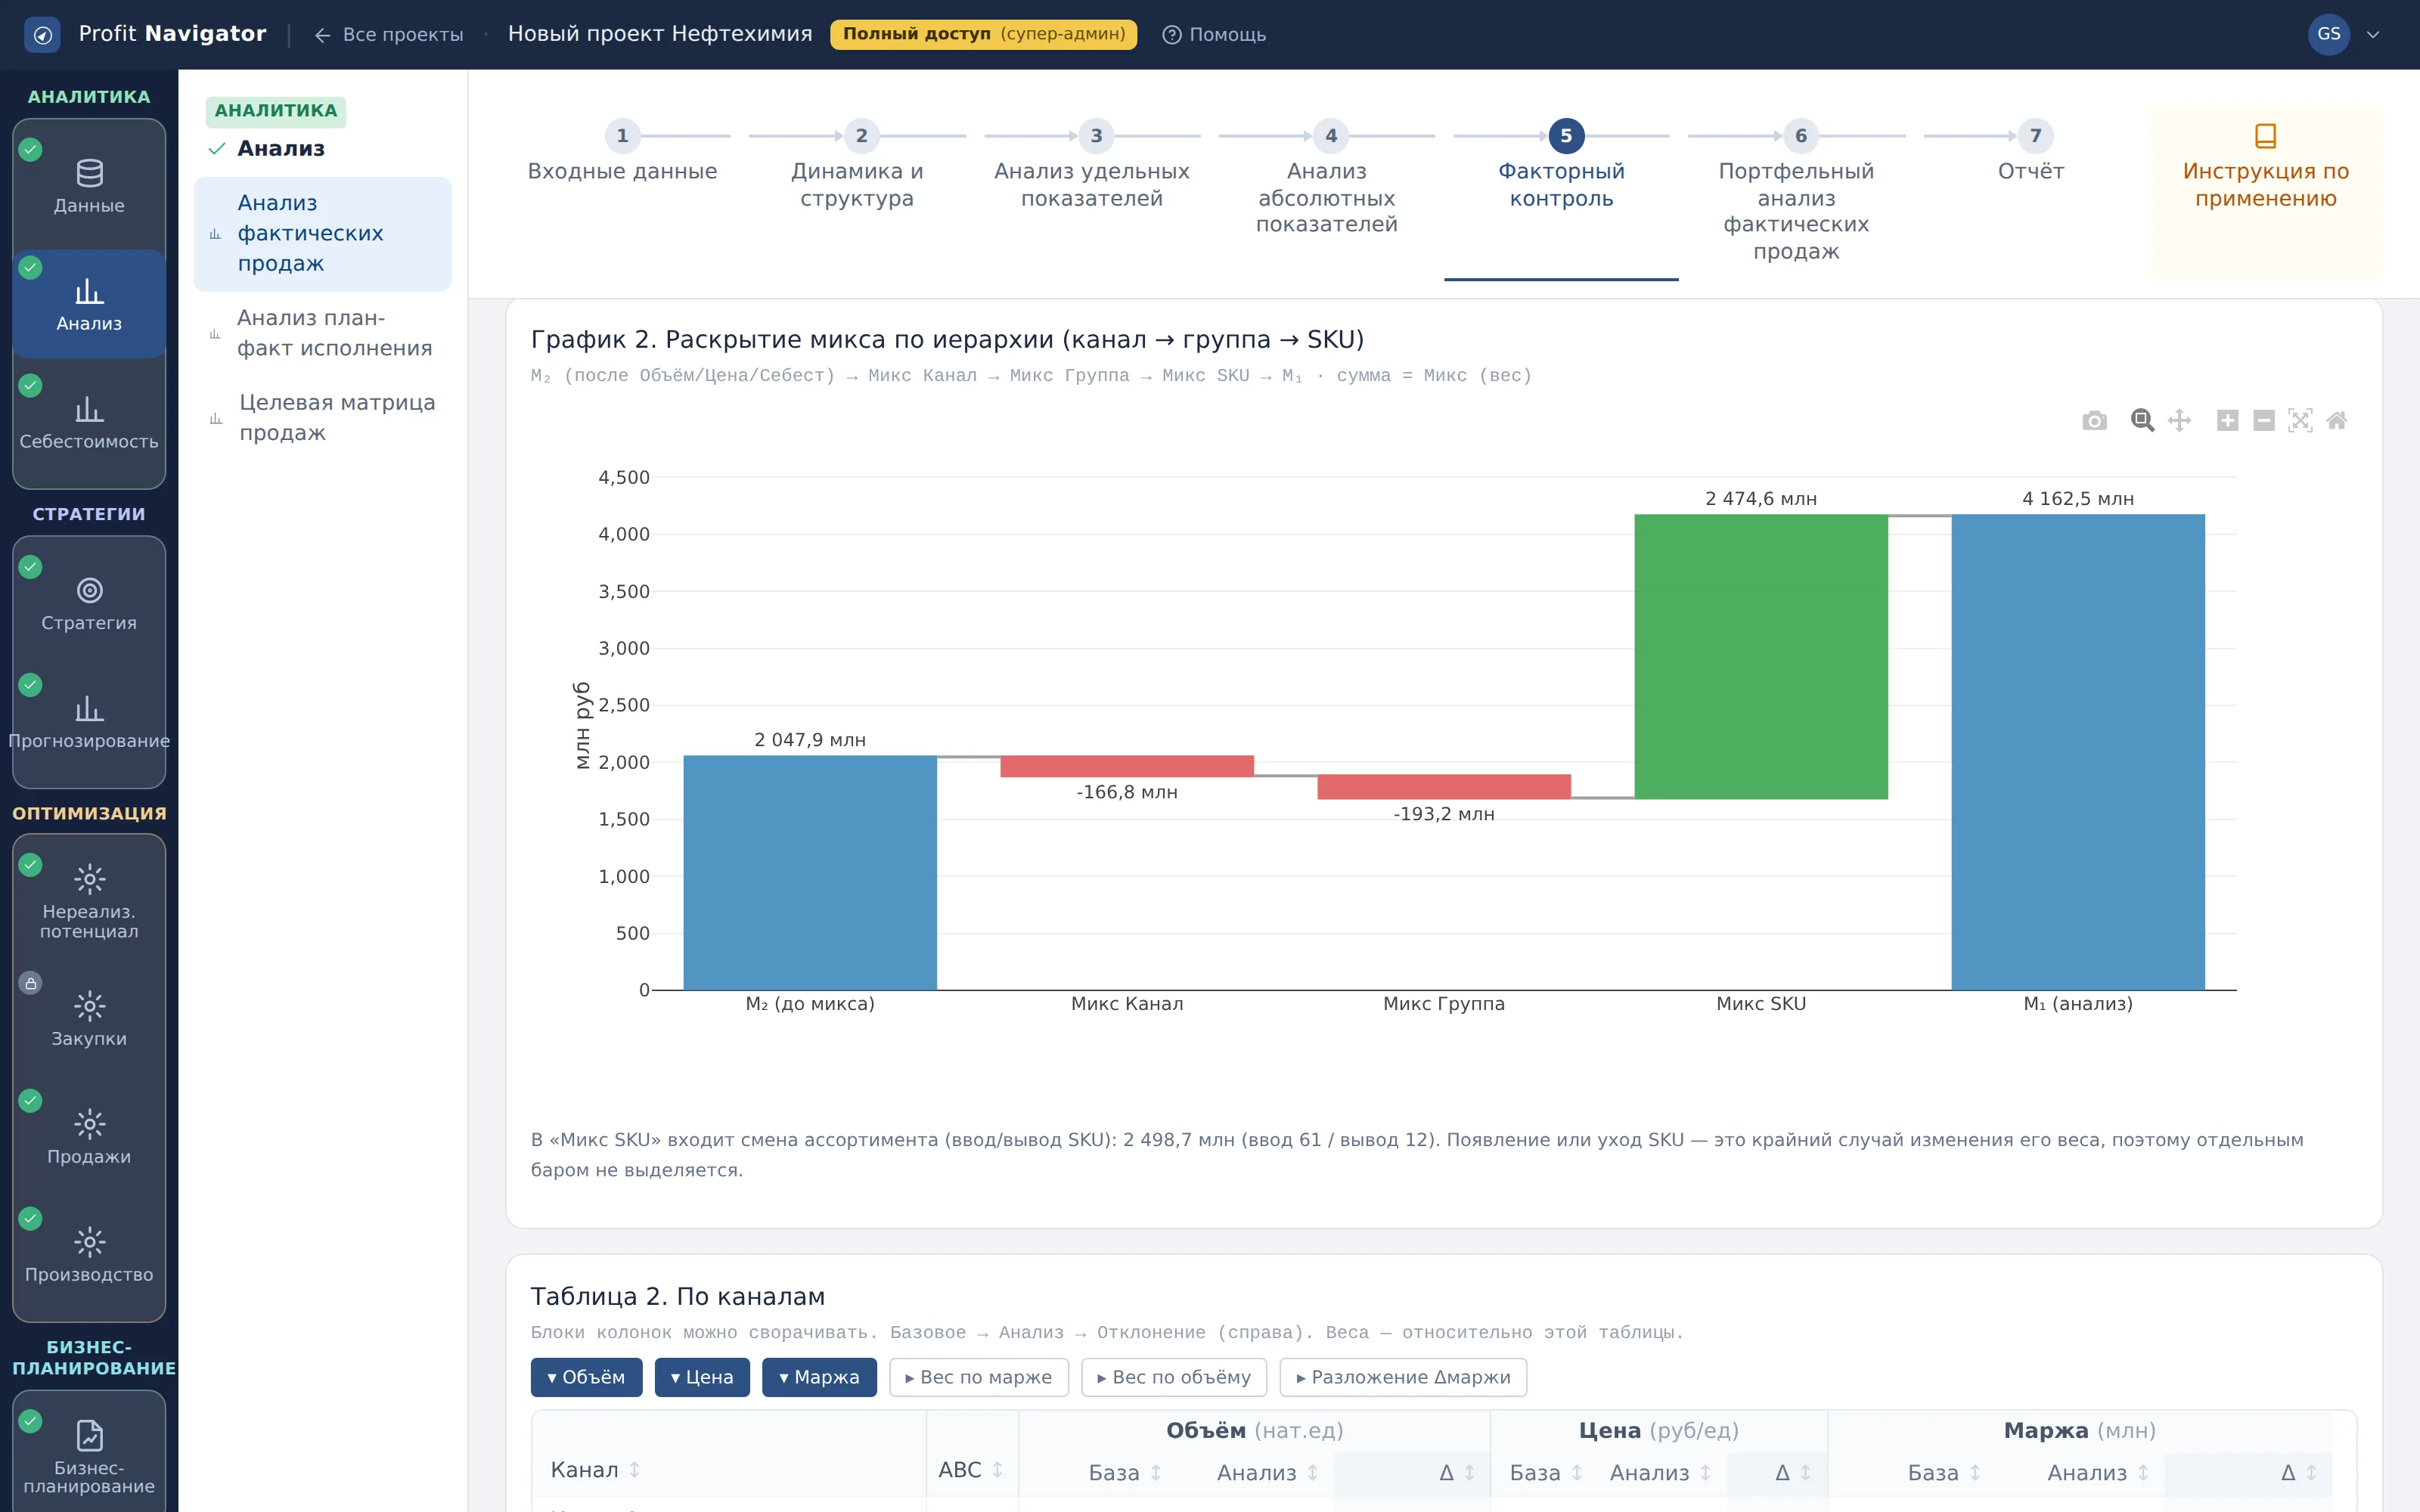
График 2. Раскрытие микса по иерархии
Что показывает: разложение фактора микса на три уровня: канал, группа и SKU. Сумма уровней равна общему миксу.
Как читать: микс — это влияние структуры без изменения экономики отдельных позиций. Раскрытие показывает, на каком уровне произошёл сдвиг: между каналами, между группами внутри канала или между позициями внутри группы. Это три разных разговора — с продажами, с ассортиментом и с производством.
Что делать: определите уровень сдвига прежде, чем искать виноватых: сдвиг между каналами не лечится работой с номенклатурой.
Кадр 5. Таблица 2. По каналам (факторы)
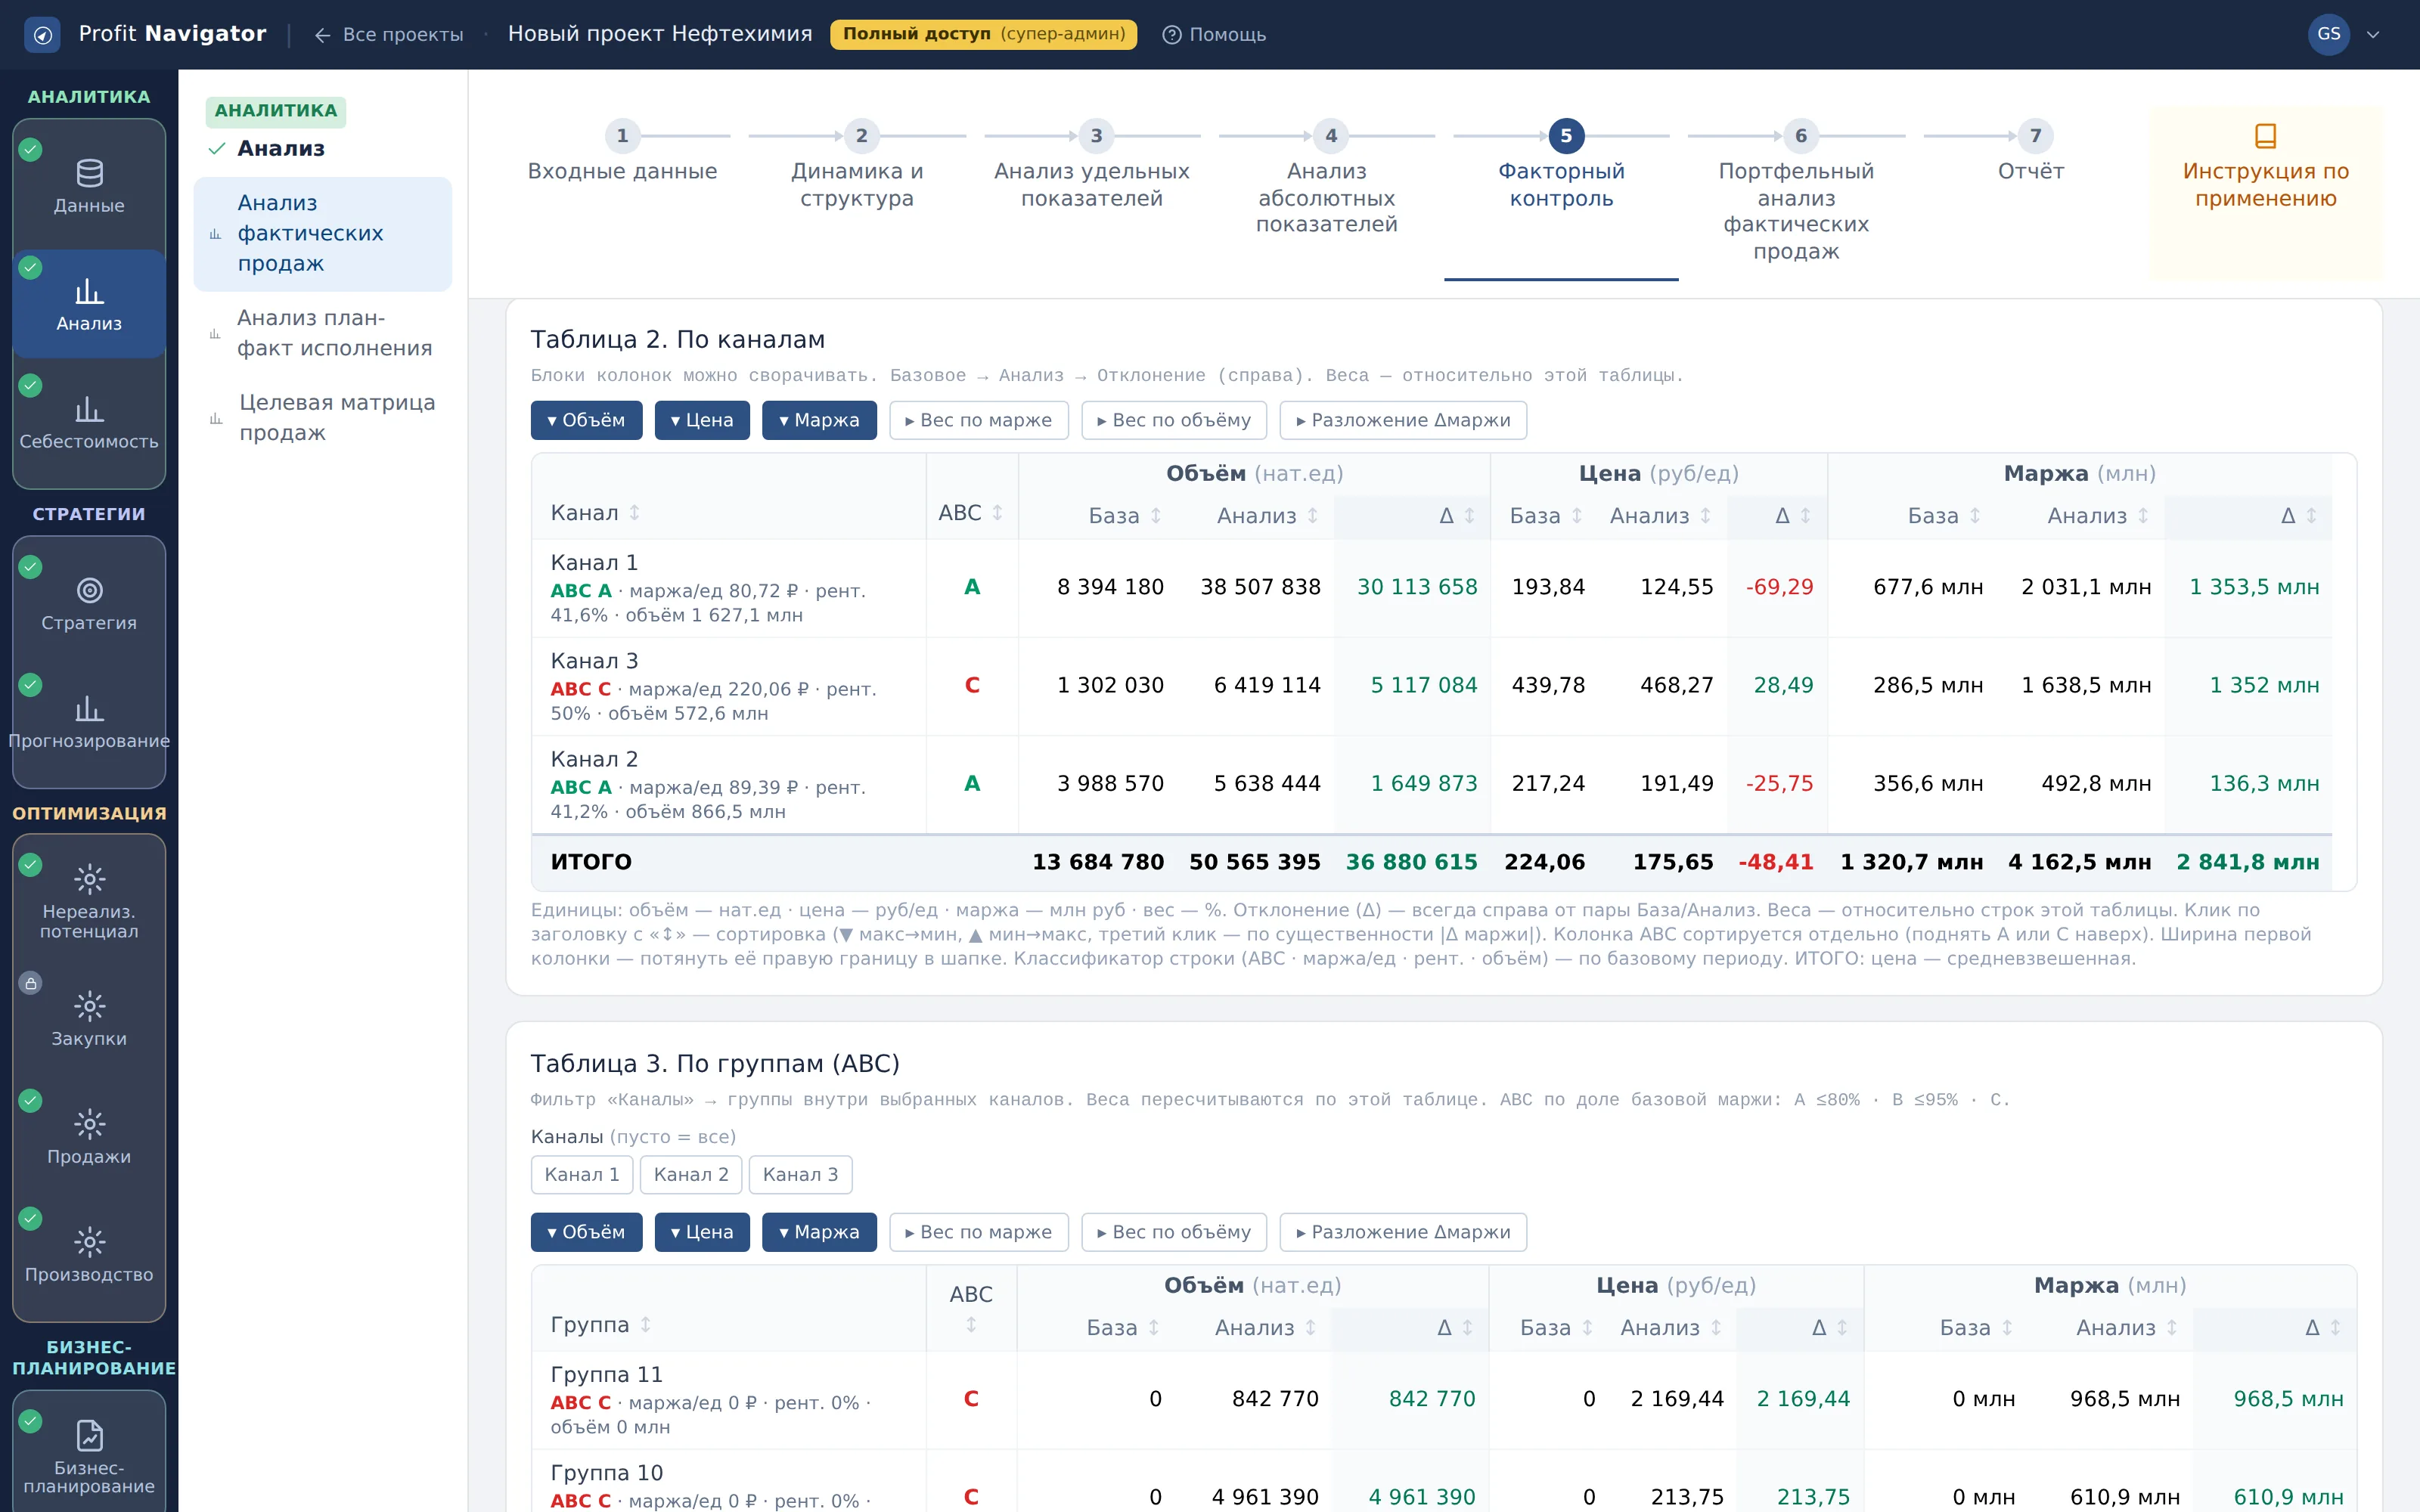
Таблица 2. По каналам (факторы)
Что показывает: вклад каждого канала в изменение маржи с раскладкой по факторам. Блоки колонок сворачиваются.
Как читать: канальный разрез показывает, где именно сработал фактор. Один канал может дать положительный вклад по цене и отрицательный по объёму — это нормально и означает разнонаправленную работу.
Что делать: сравните каналы между собой: канал с систематически отрицательными факторами требует пересмотра условий.
Кадр 6. Таблица 3. По группам (ABC, факторы)
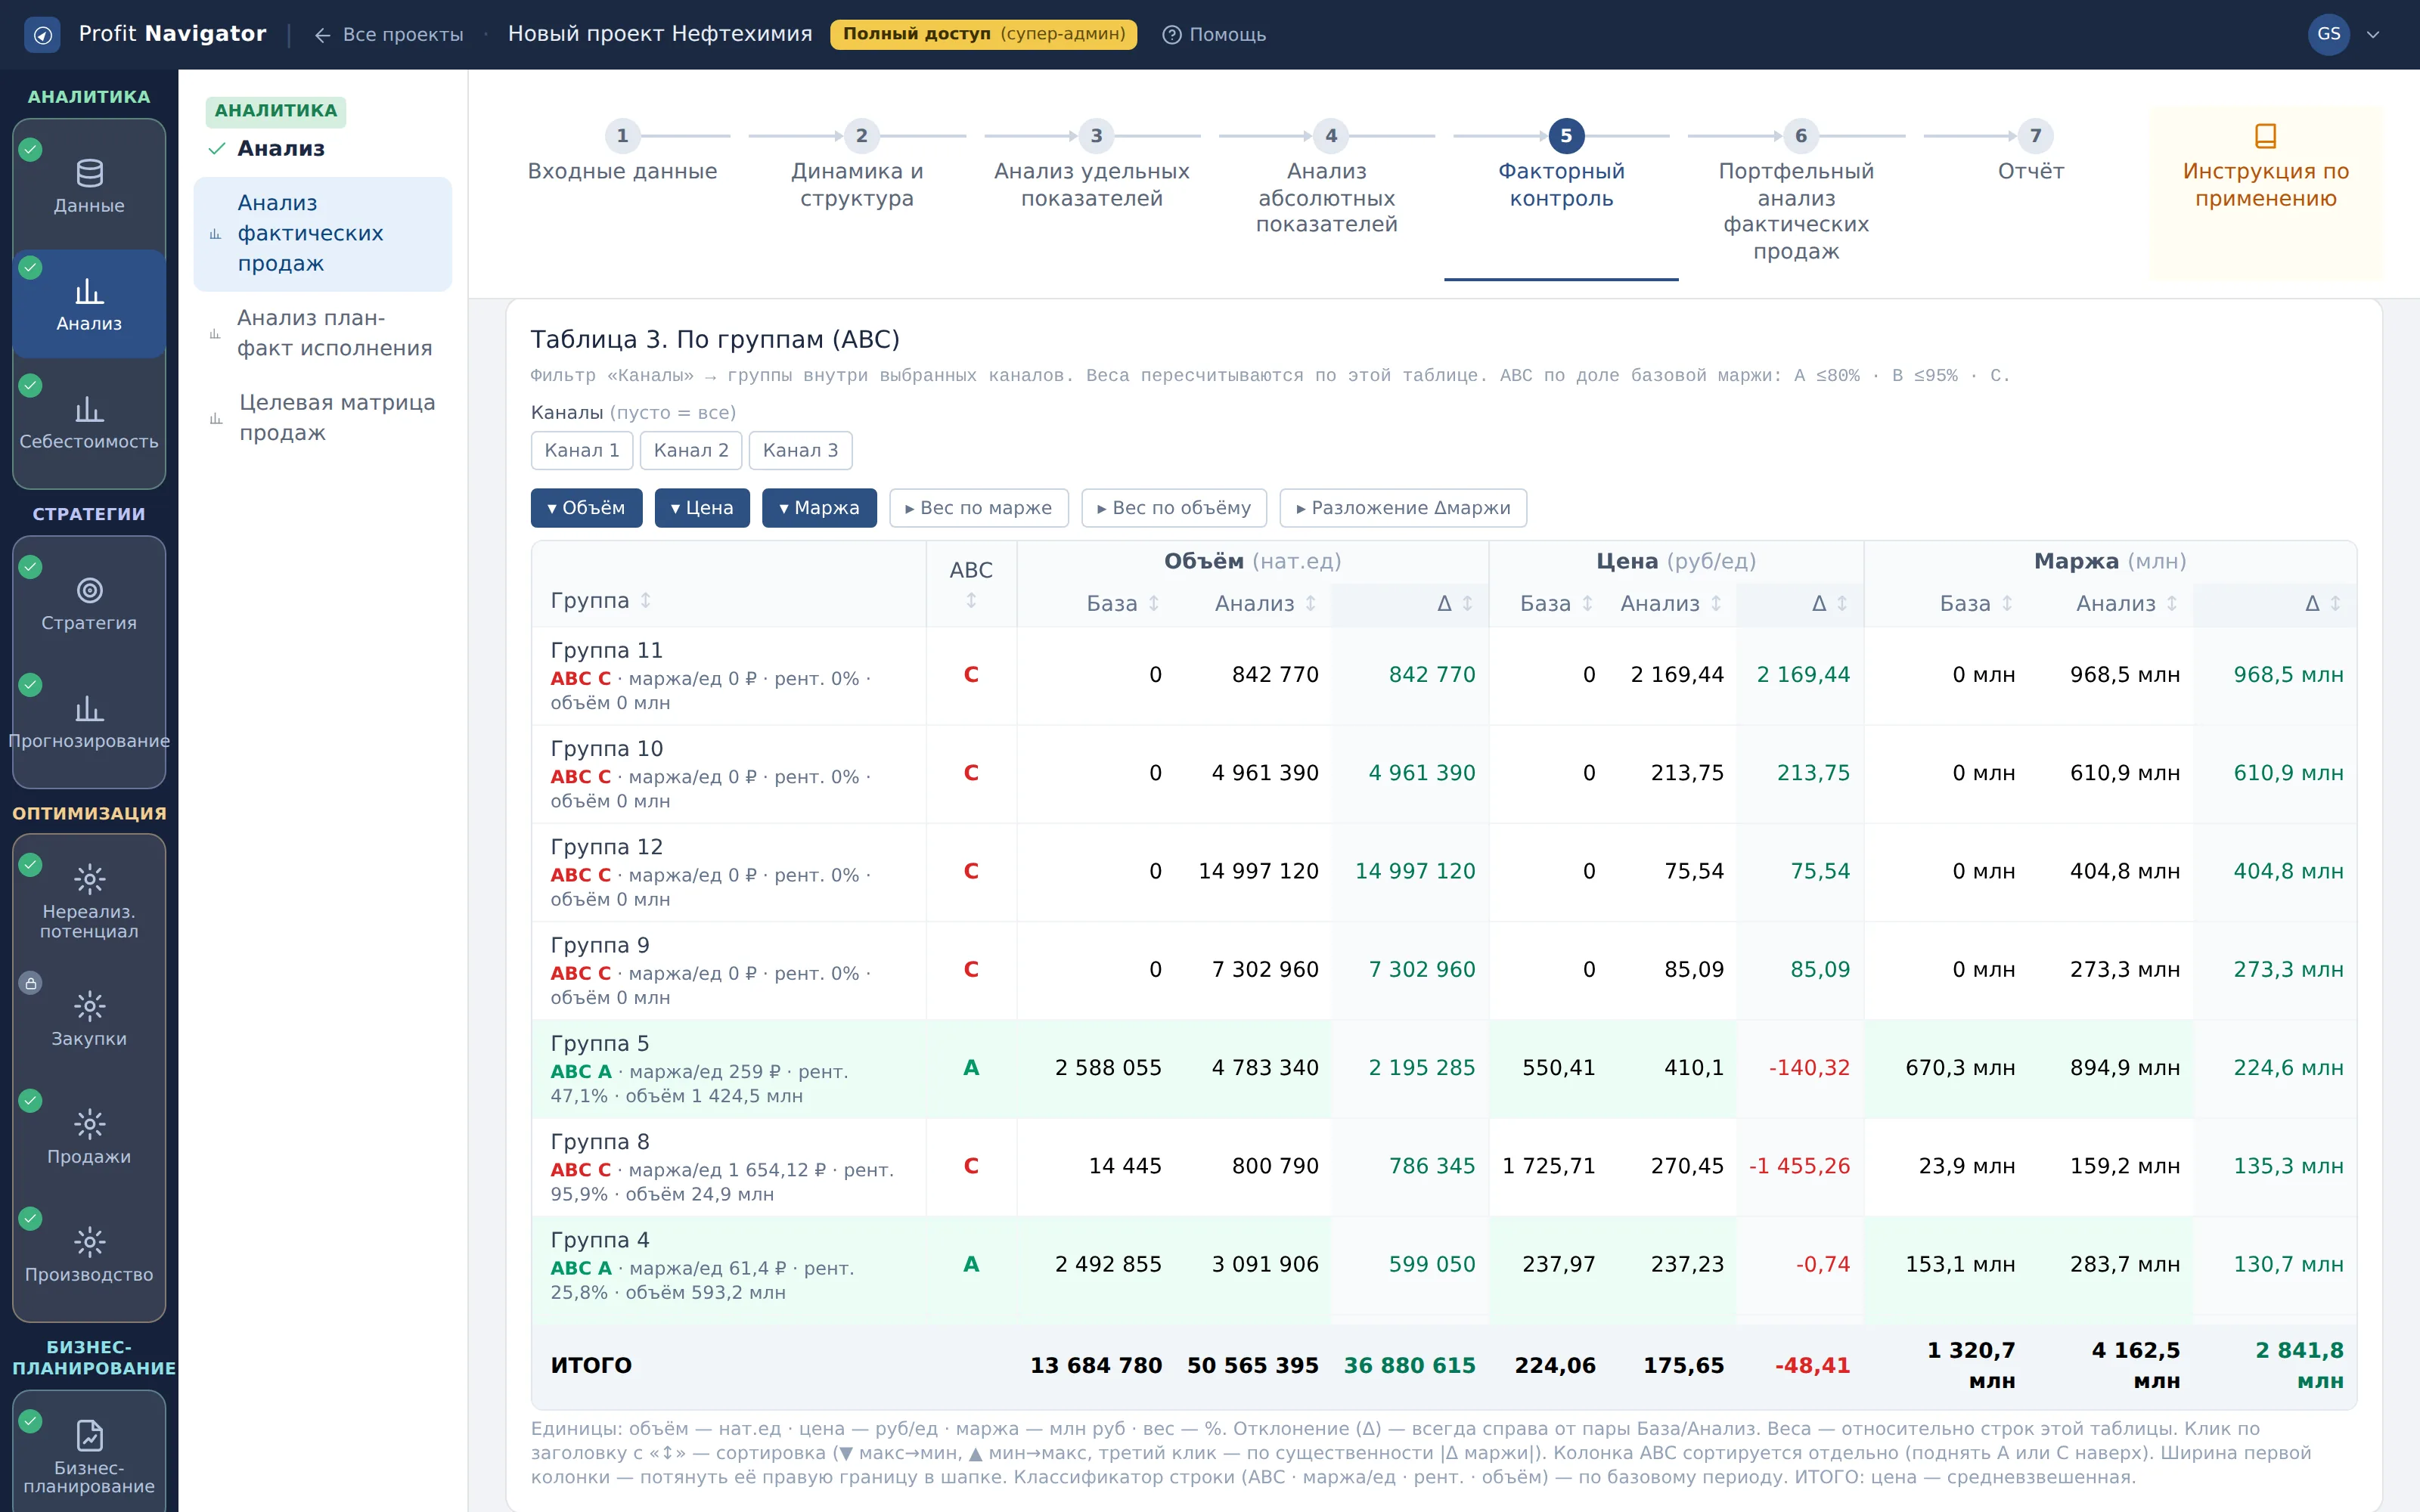
Таблица 3. По группам (ABC, факторы)
Что показывает: вклад продуктовых групп в изменение маржи с ABC-классификацией. Фильтр «Каналы» — группы внутри выбранных.
Как читать: веса пересчитываются по этой таблице, поэтому фильтр меняет не только видимость строк, но и доли. Группы A задают основную часть результата.
Что делать: начните разбор с групп A, затем переходите к позициям внутри них.
Кадр 7. Таблица 4. По SKU (ABC, факторы) — поячеечно
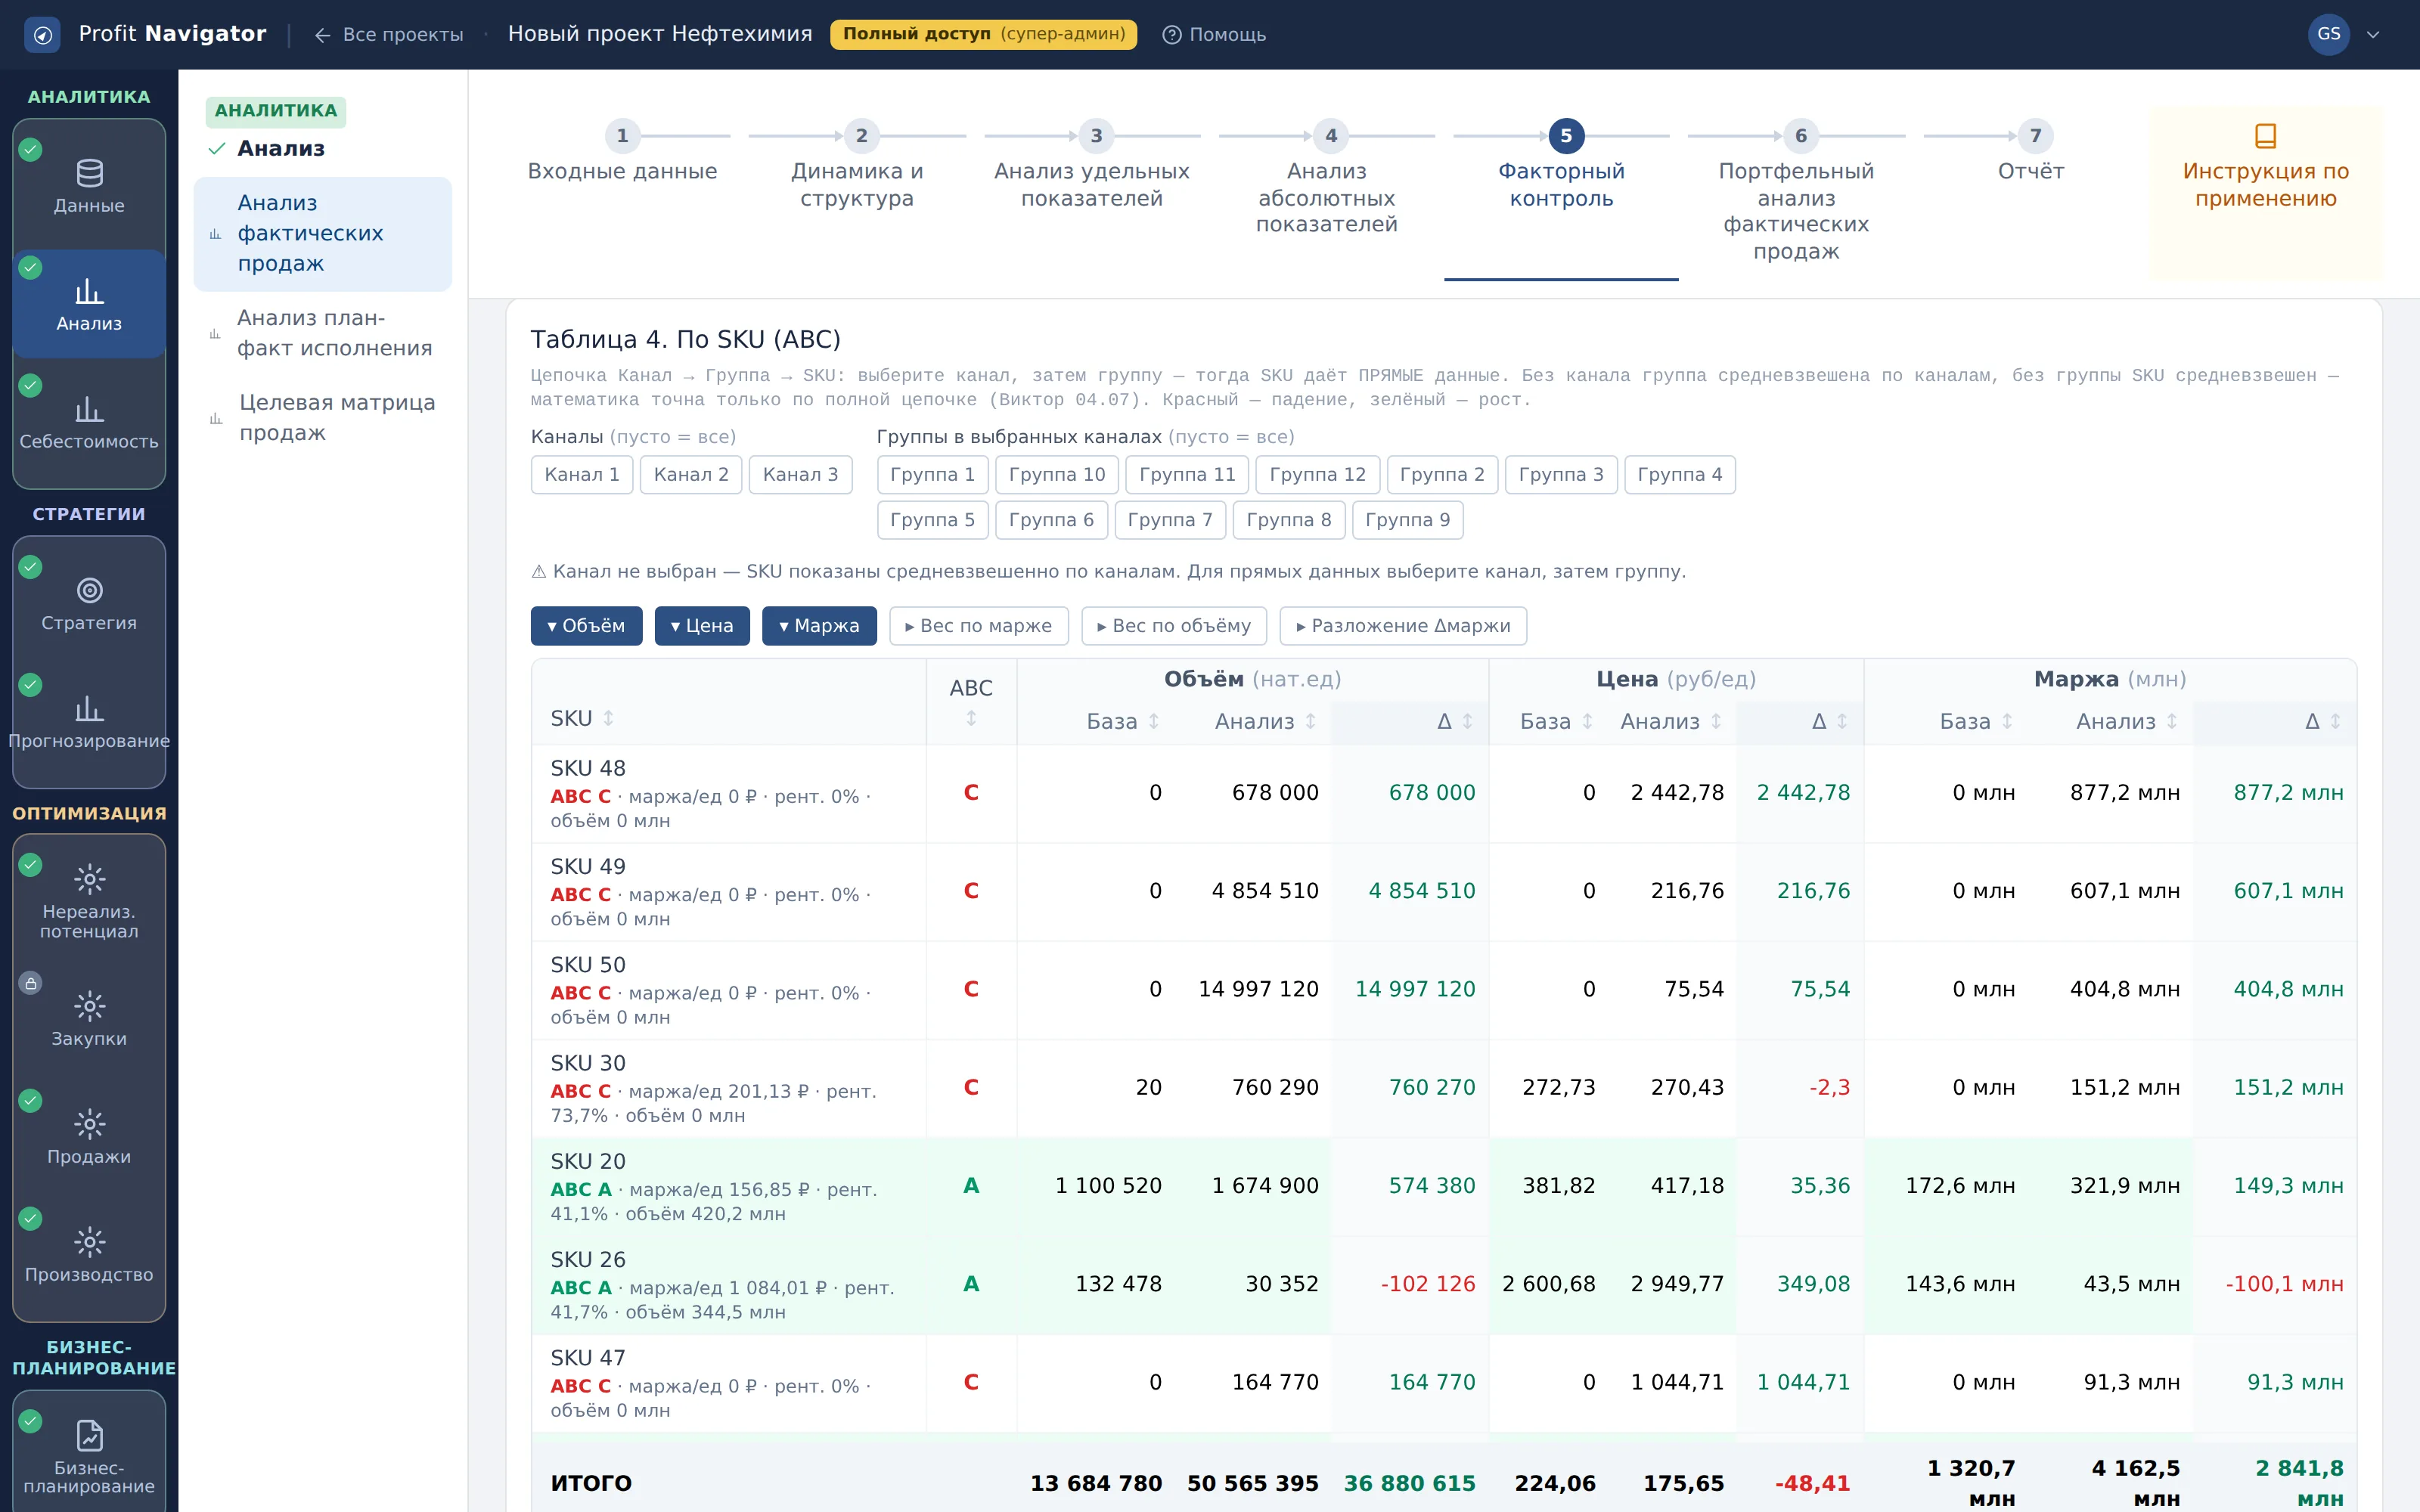
Таблица 4. По SKU (ABC, факторы) — поячеечно
Что показывает: вклад номенклатуры в изменение маржи по ячейке «канал × позиция». Цепочка фильтров Канал → Группа → SKU.
Как читать: решение принимается на уровне ячейки: одна и та же позиция в разных каналах ведёт себя по-разному, и усреднение по каналам скрывает именно то, что нужно увидеть. Это главный принцип методики раздела.
Что делать: выберите канал и группу, чтобы получить прямые данные. Работайте с ячейками, а не с усреднённой позицией.
Кадр 8. Таблица 5. Диагностика долей (микс) — по SKU
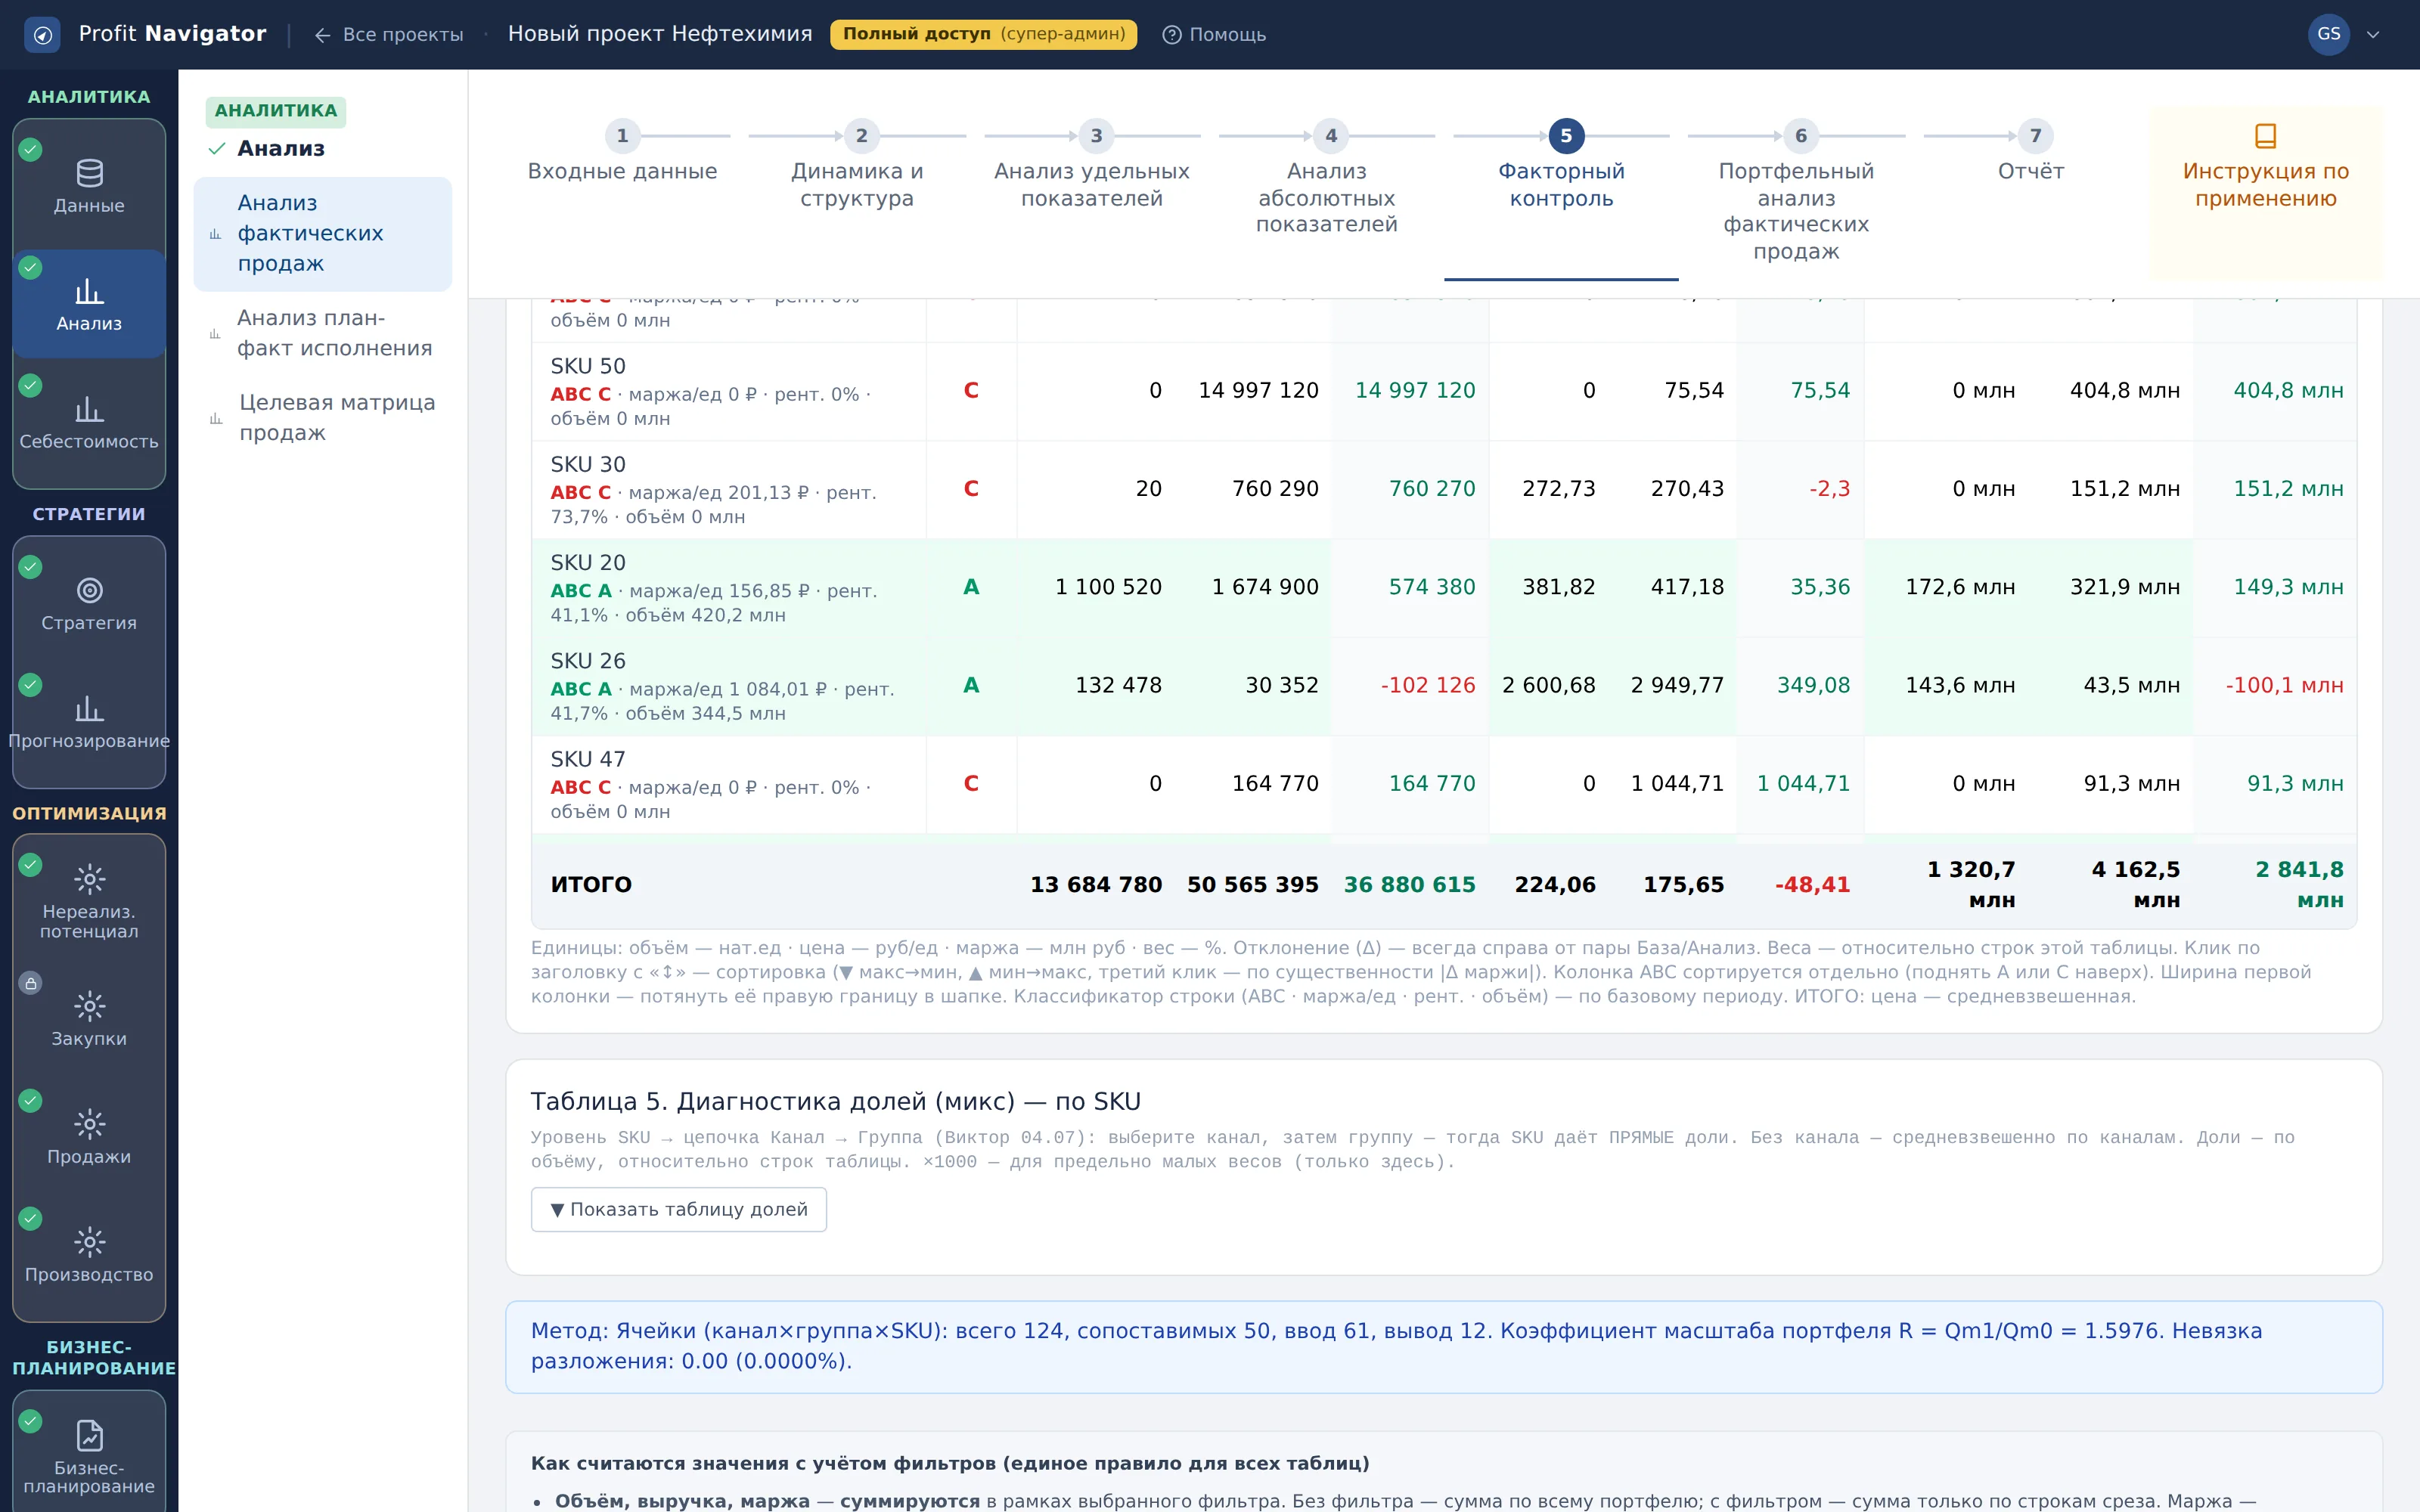
Таблица 5. Диагностика долей (микс) — по SKU
Что показывает: как изменились доли позиций в общем объёме от базы к анализу — источник фактора микса.
Как читать: таблица объясняет, почему микс дал именно такой вклад: рост доли маржинальных позиций даёт плюс, рост доли низкомаржинальных — минус. Экономика самих позиций при этом может не меняться вовсе.
Что делать: сверьте сдвиг долей с планами продаж: непреднамеренный сдвиг — повод для разговора со сбытом.
Вкладка 6. Портфельный анализ фактических продаж
Увидеть портфель в координатах «выручка × маржа» и как он сместился между периодами.
Кадр 1. График 1. Портфель Выручка × Gross Profit
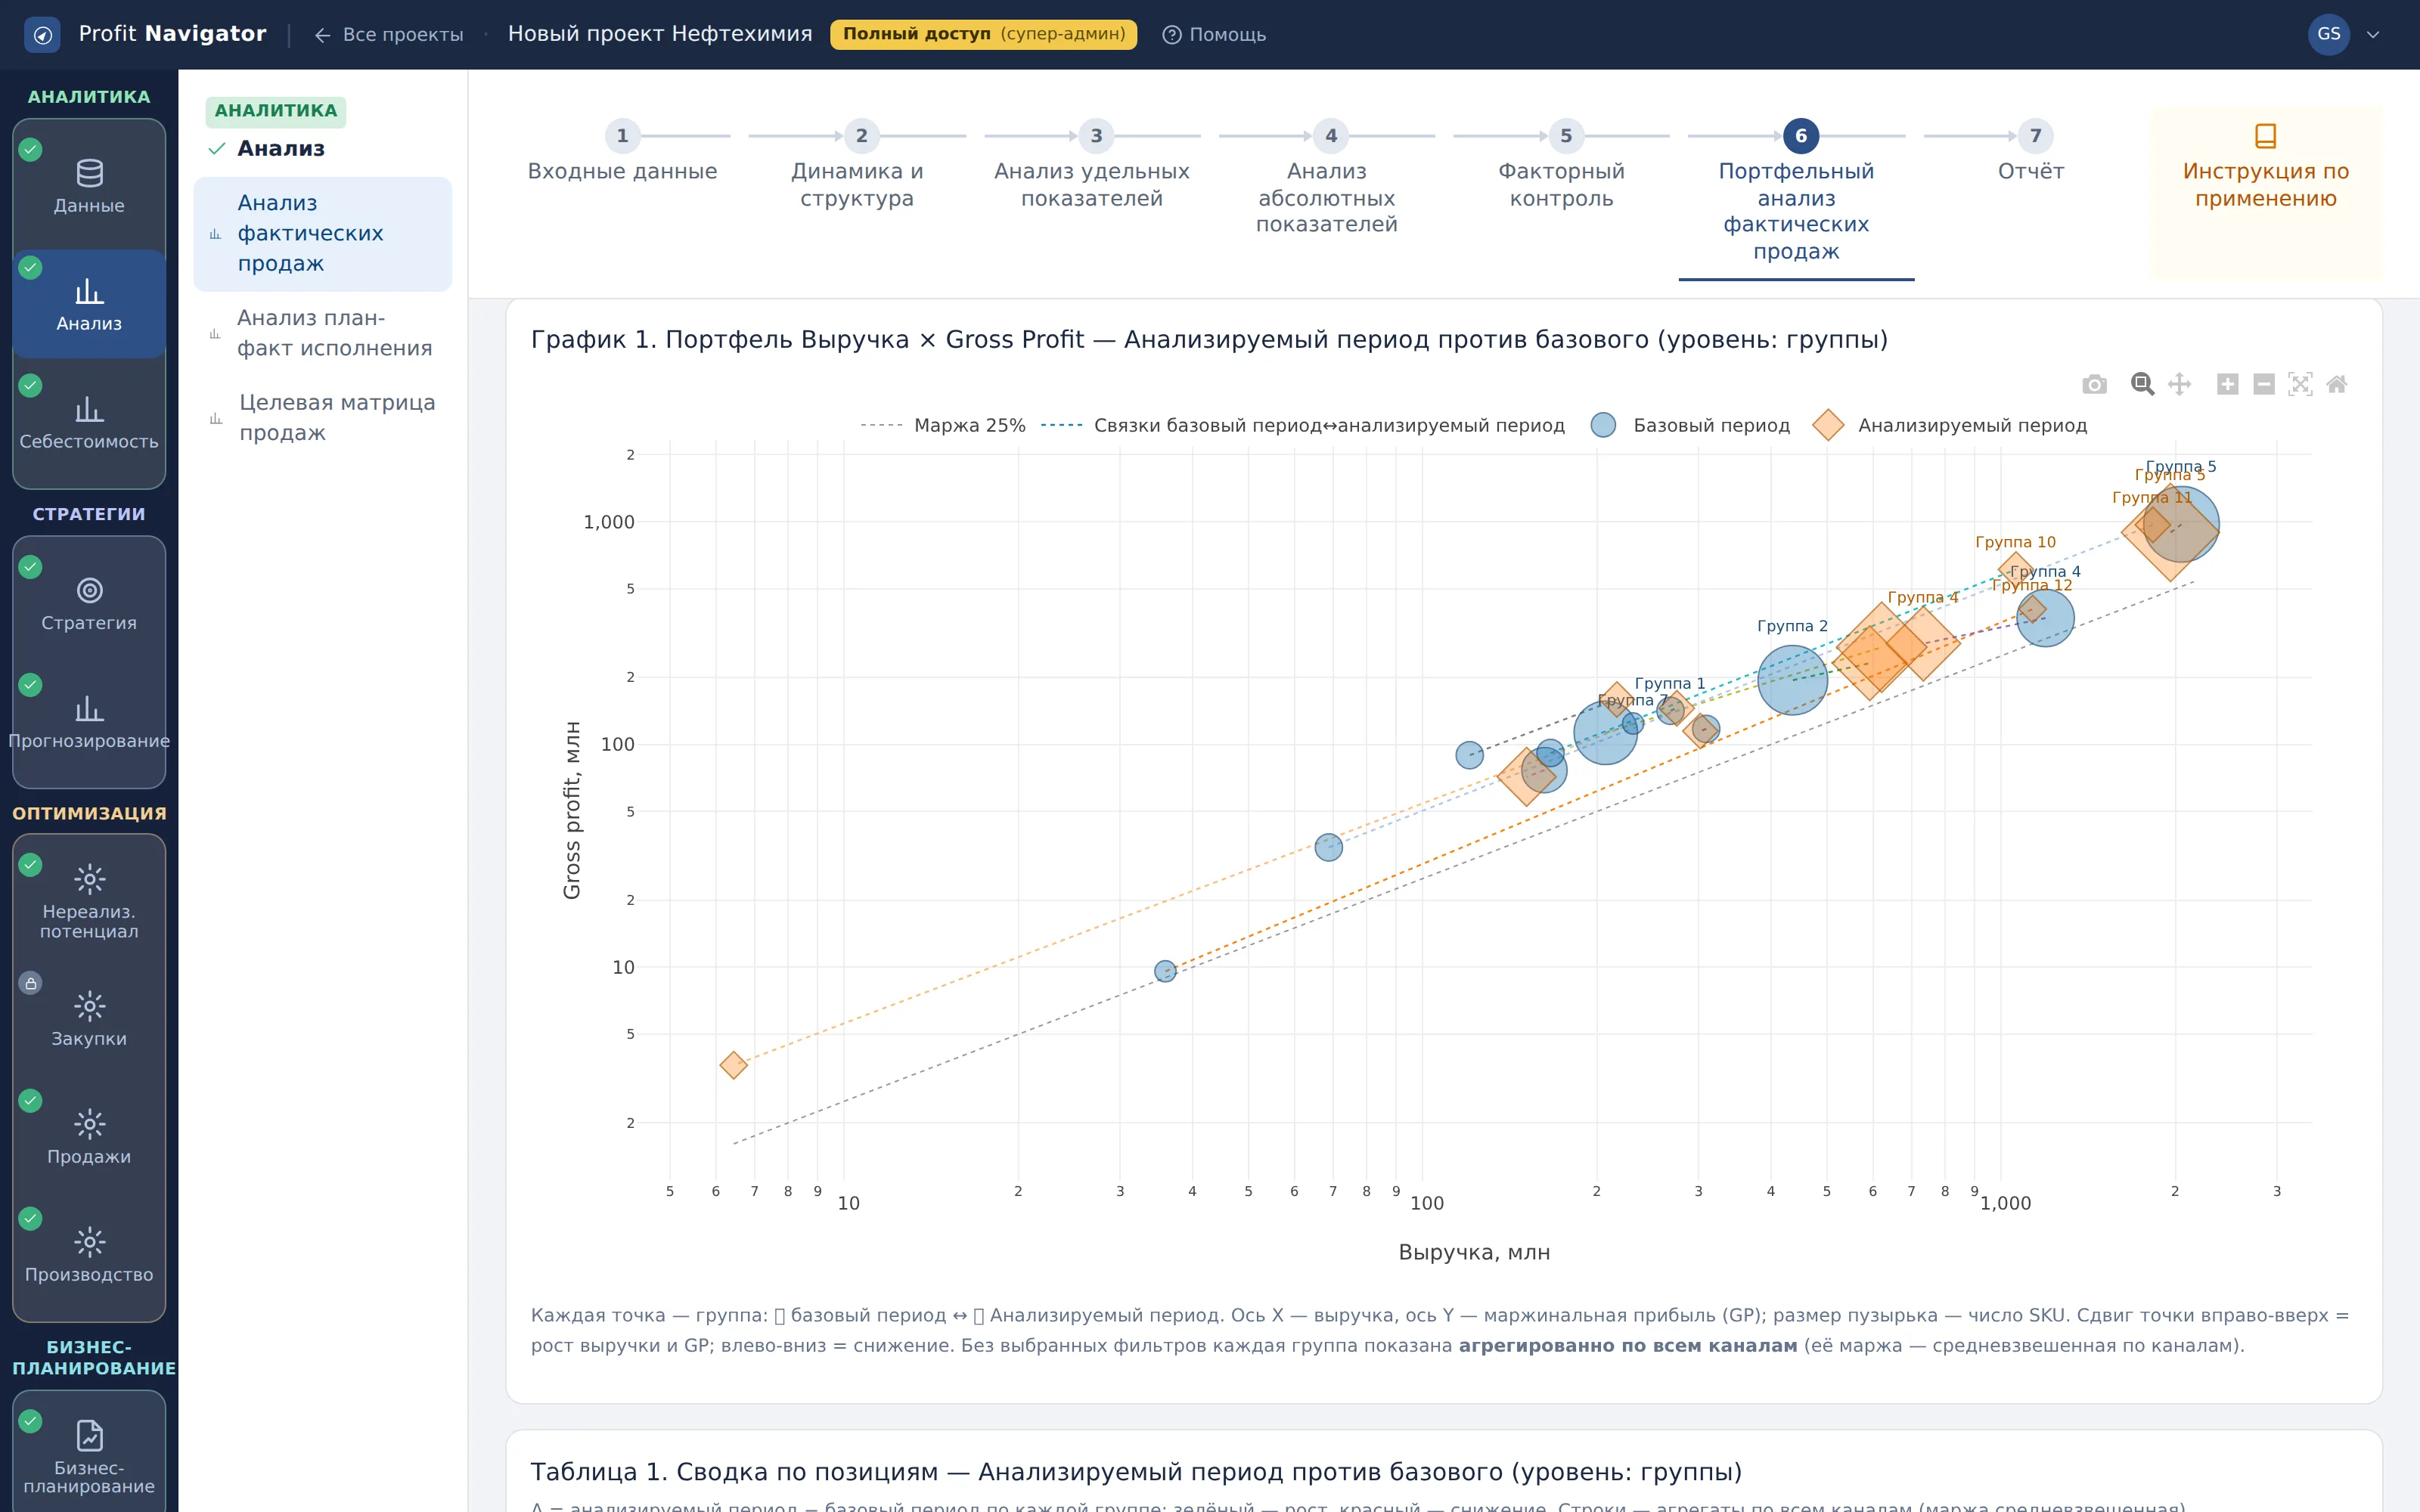
График 1. Портфель Выручка × Gross Profit
Что показывает: поле из двух осей: по горизонтали выручка, по вертикали маржинальная прибыль. Каждая точка — группа или позиция, два облака — базовый и анализируемый периоды. Над графиком задаются периоды, уровень (группы или SKU) и третья характеристика для размера пузырька. Квадранты BCG строятся по медианам.
Как читать: квадранты делятся медианами, а не абсолютными порогами: «Звёзды» — высокая выручка и высокая маржа, «Дойные коровы» — маржа при меньшей выручке, «Собаки» — низкое и то и другое. Поскольку граница медианная, позиция может сменить квадрант просто потому, что изменился весь портфель.
Что делать: смотрите на перемещение точек между периодами, а не только на текущий квадрант: движение информативнее положения.
Кадр 2. Таблица 1. Сводка по позициям
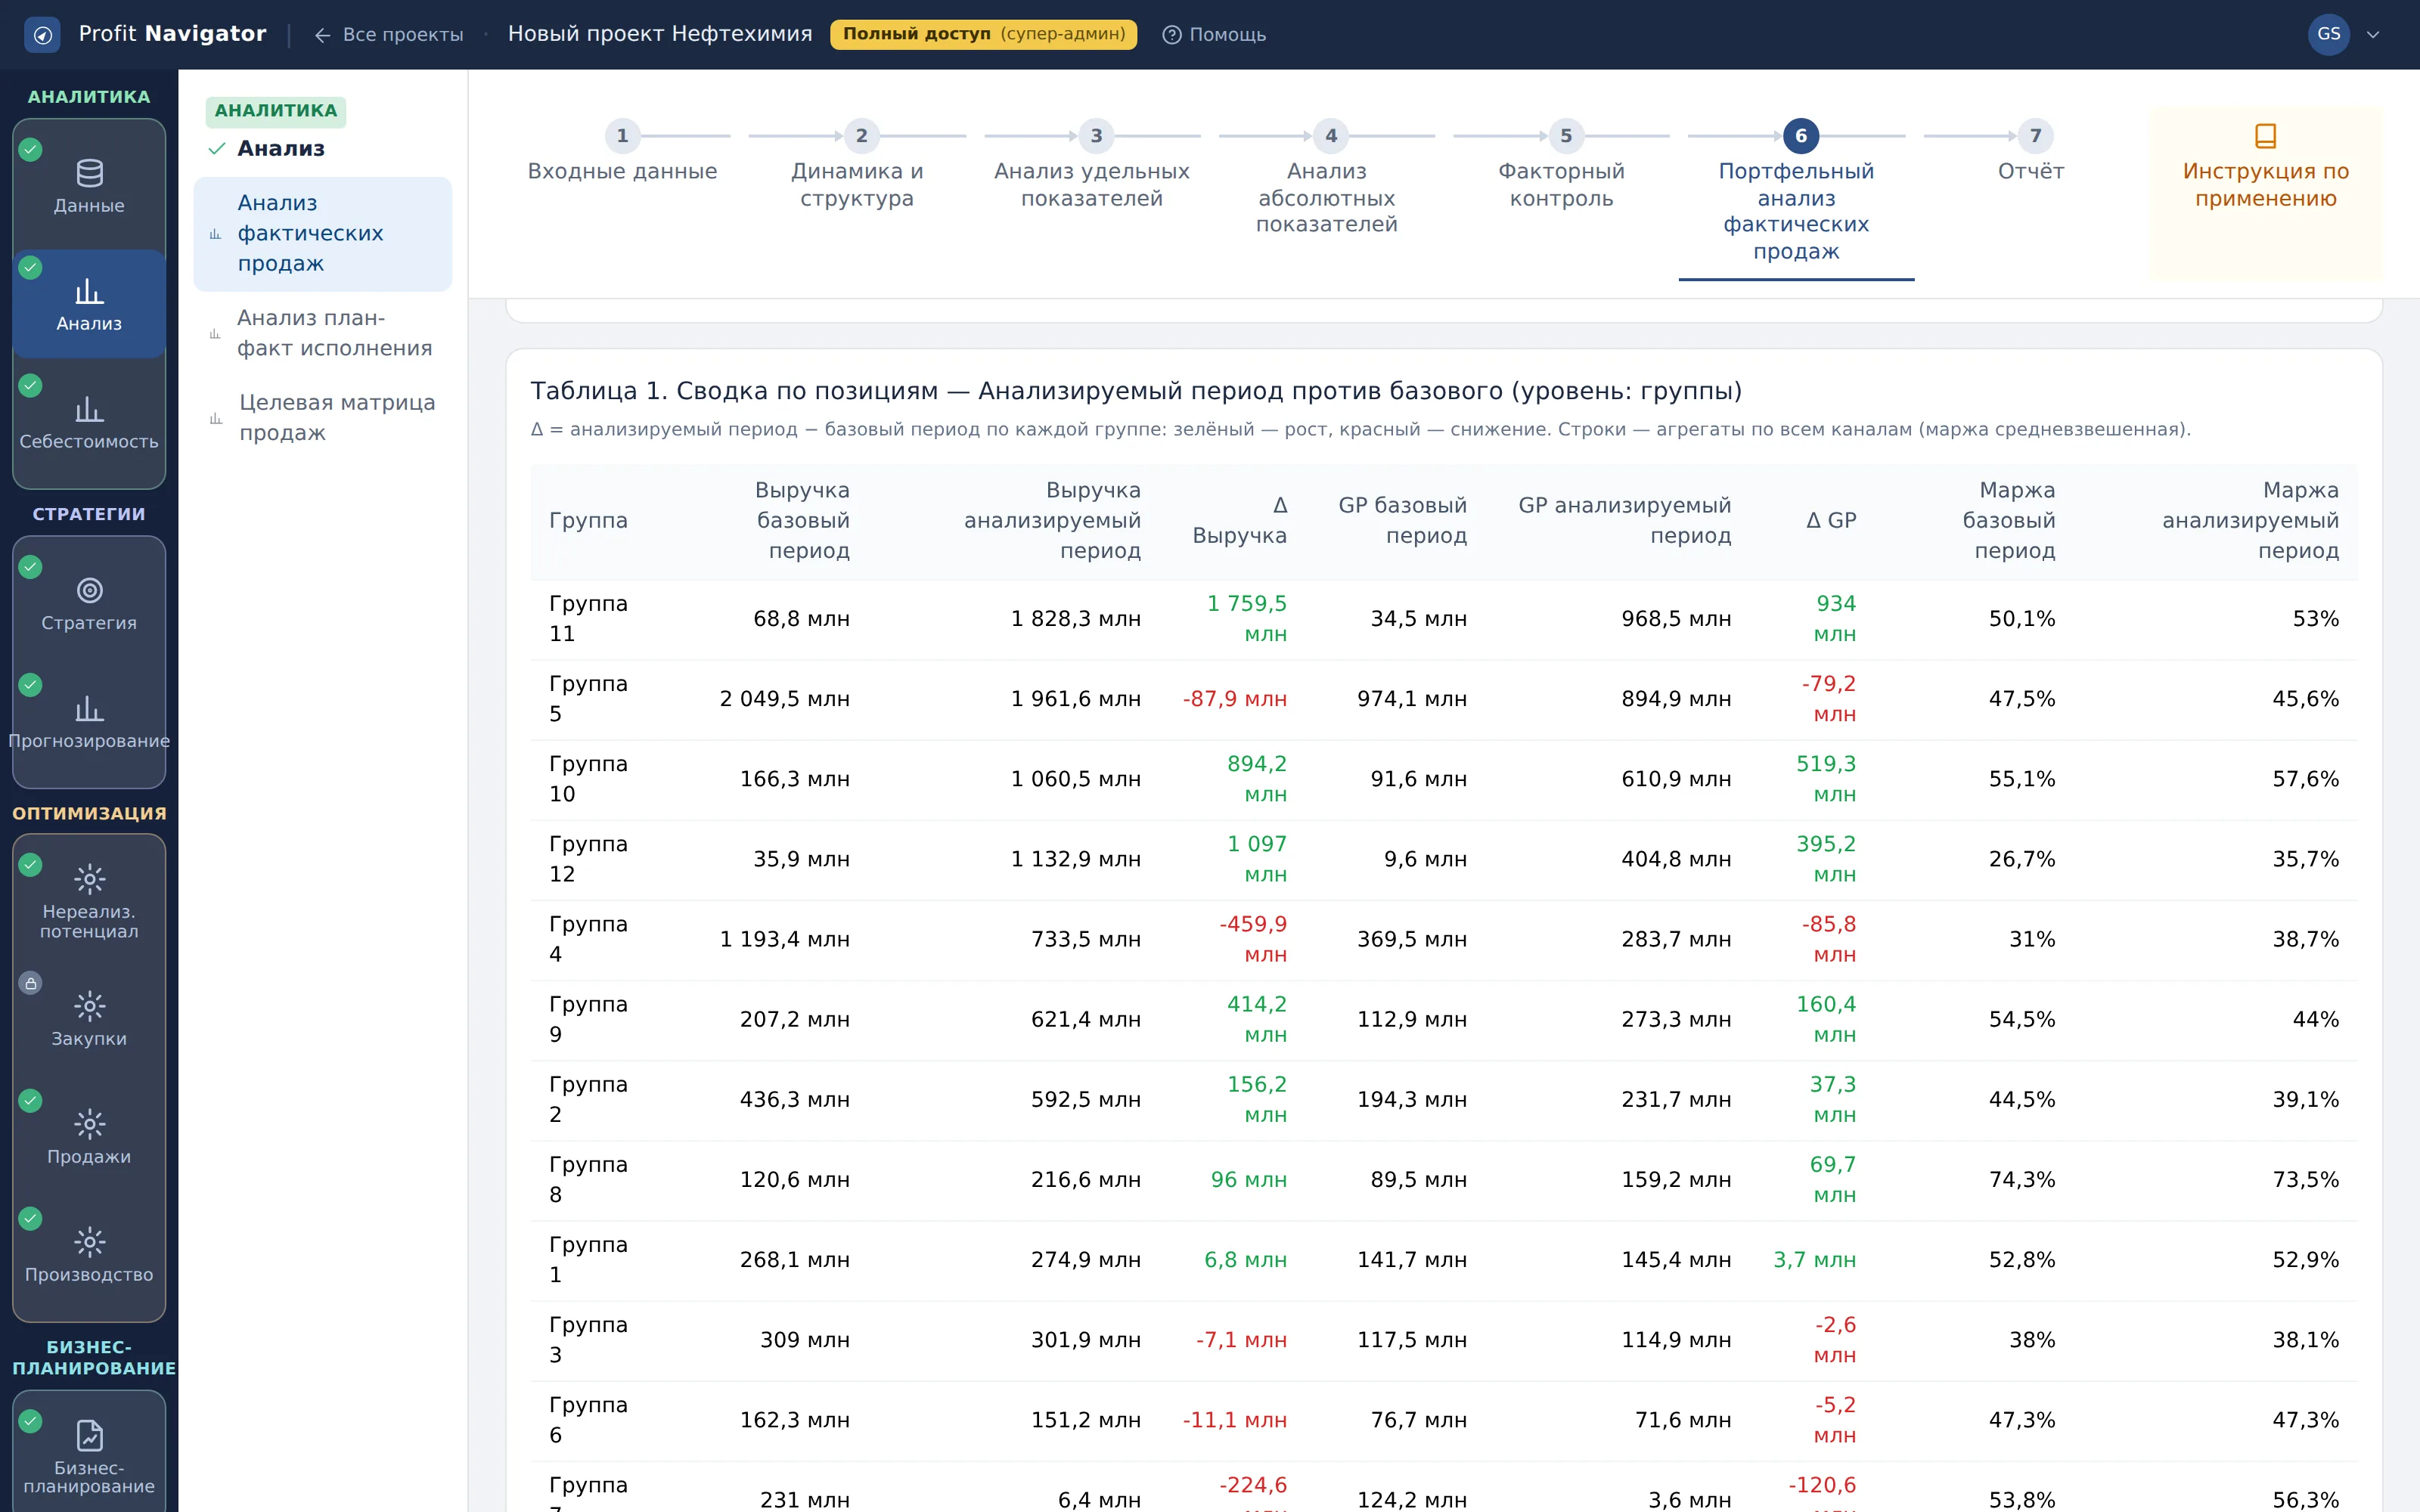
Таблица 1. Сводка по позициям
Что показывает: табличная форма того же портфеля: выручка, маржа и рассчитанные показатели по каждой позиции за оба периода.
Как читать: таблица даёт то, что на графике неразличимо: точные значения и позиции, которые на облаке сливаются. Сортировка помогает найти крайние случаи.
Что делать: используйте её для отбора конкретных позиций после того, как график показал общую картину.
Вкладка 7. Отчёт
Собрать снимок раздела в Word и Excel: фиксируется ровно то, что на экране.
Кадр 1. Формирование отчёта
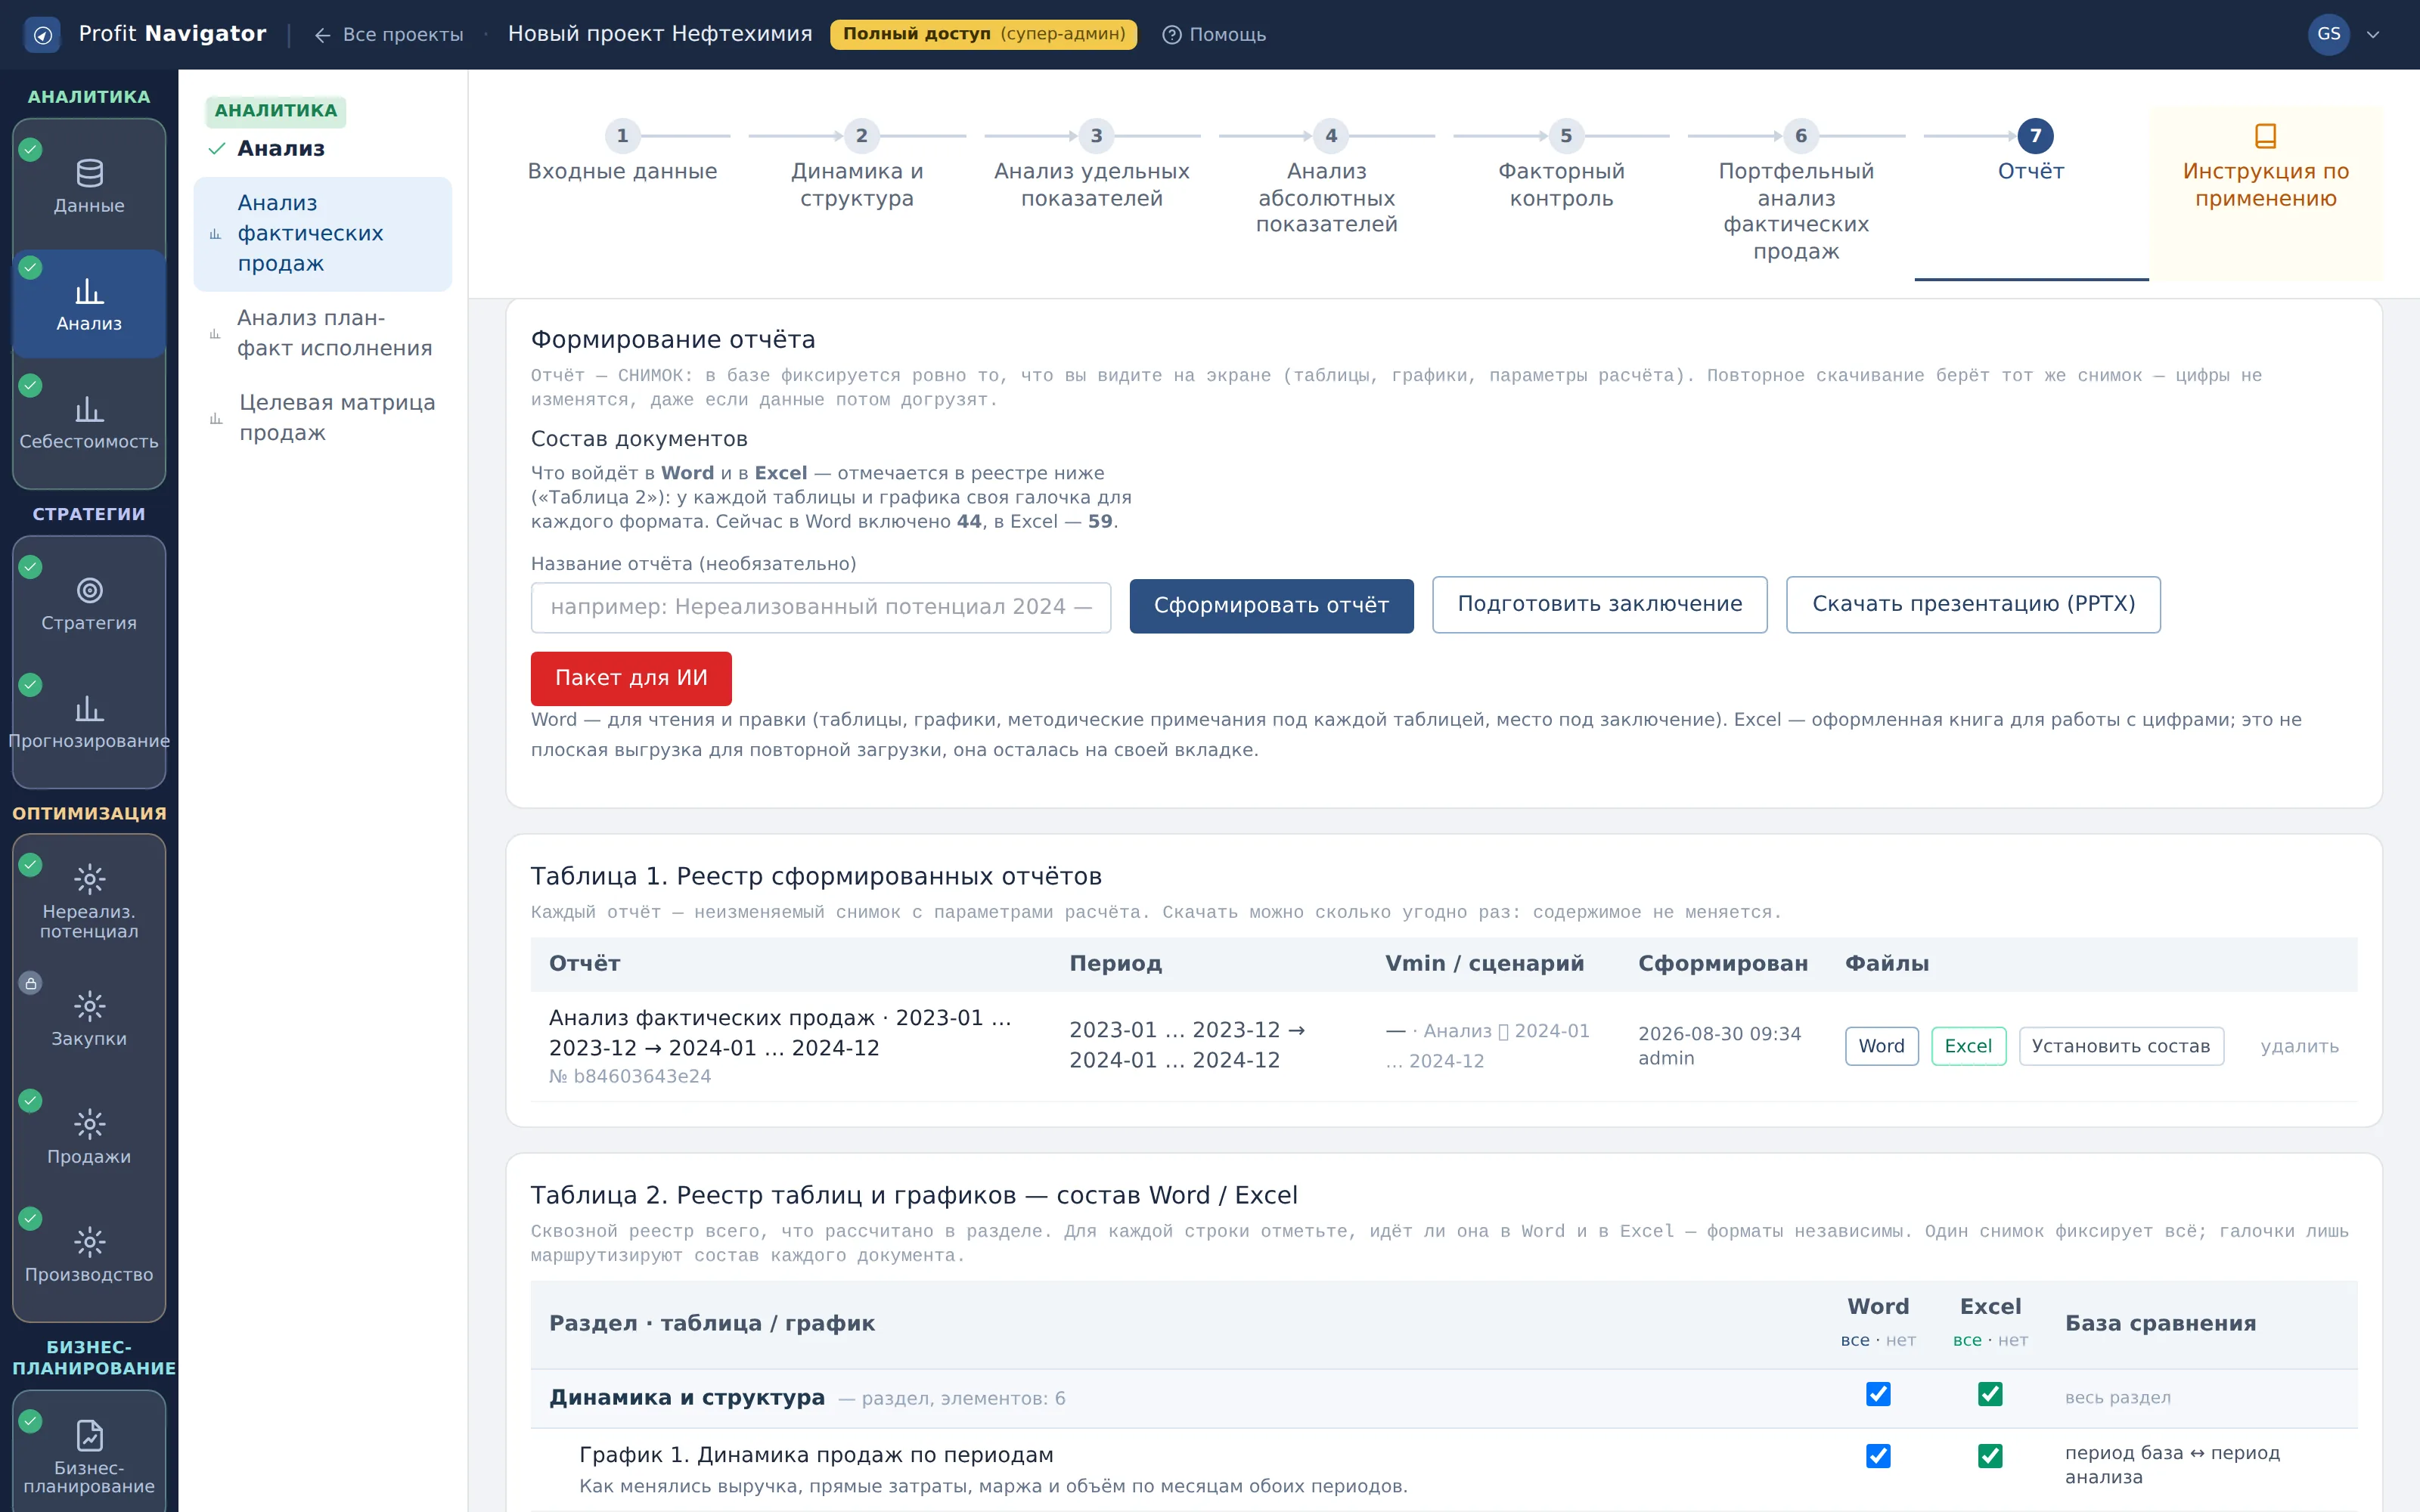
Формирование отчёта
Что показывает: сборка отчёта по разделу: выбор периодов и кнопка формирования.
Как читать: отчёт — снимок раздела: фиксируется ровно то, что на экране. Повторное скачивание берёт тот же снимок, поэтому цифры в отчёте и на экране не расходятся.
Что делать: сформируйте отчёт после того, как закончили с фильтрами: снимок берёт текущее состояние.
Кадр 2. Состав Word / Excel
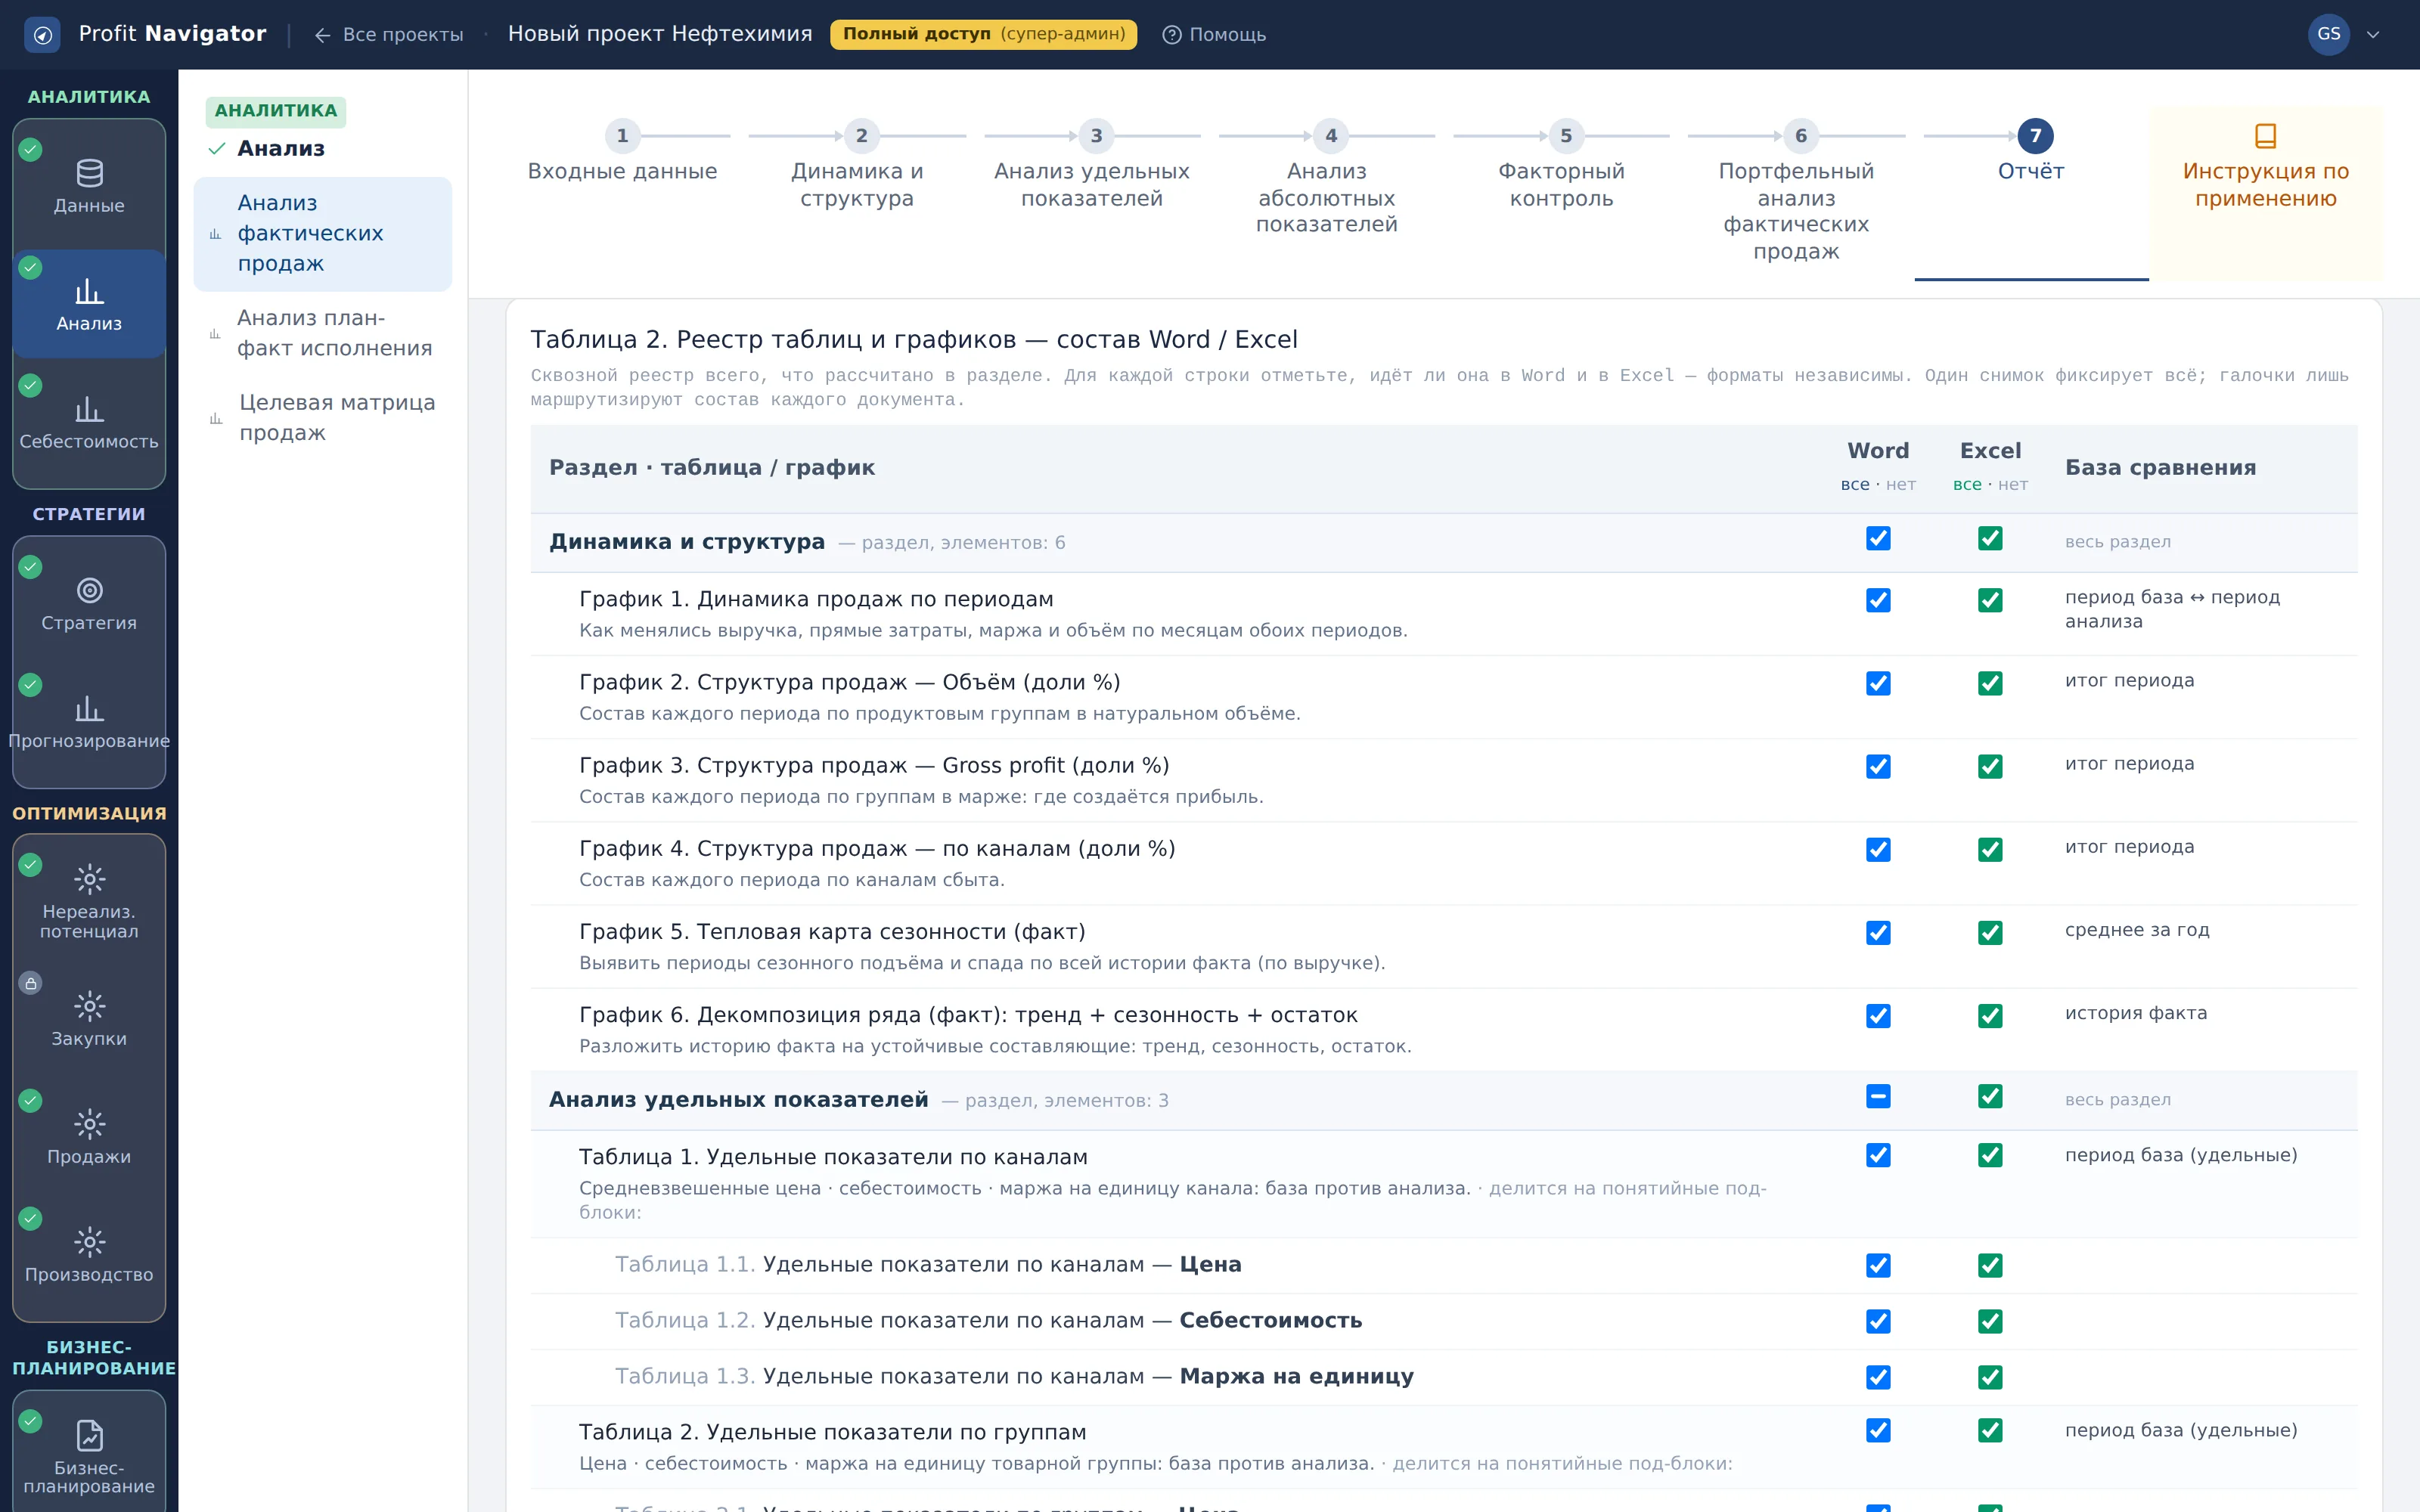
Состав Word / Excel
Что показывает: перечень таблиц и графиков, которые попадут в выгрузку.
Как читать: состав задаётся явно, поэтому отчёт можно сузить до того, что нужно адресату. Word подходит для обсуждения, Excel — для дальнейшего счёта.
Что делать: отметьте только нужные объекты: короткий отчёт читают, длинный откладывают.
Кадр 3. Реестр сформированных отчётов
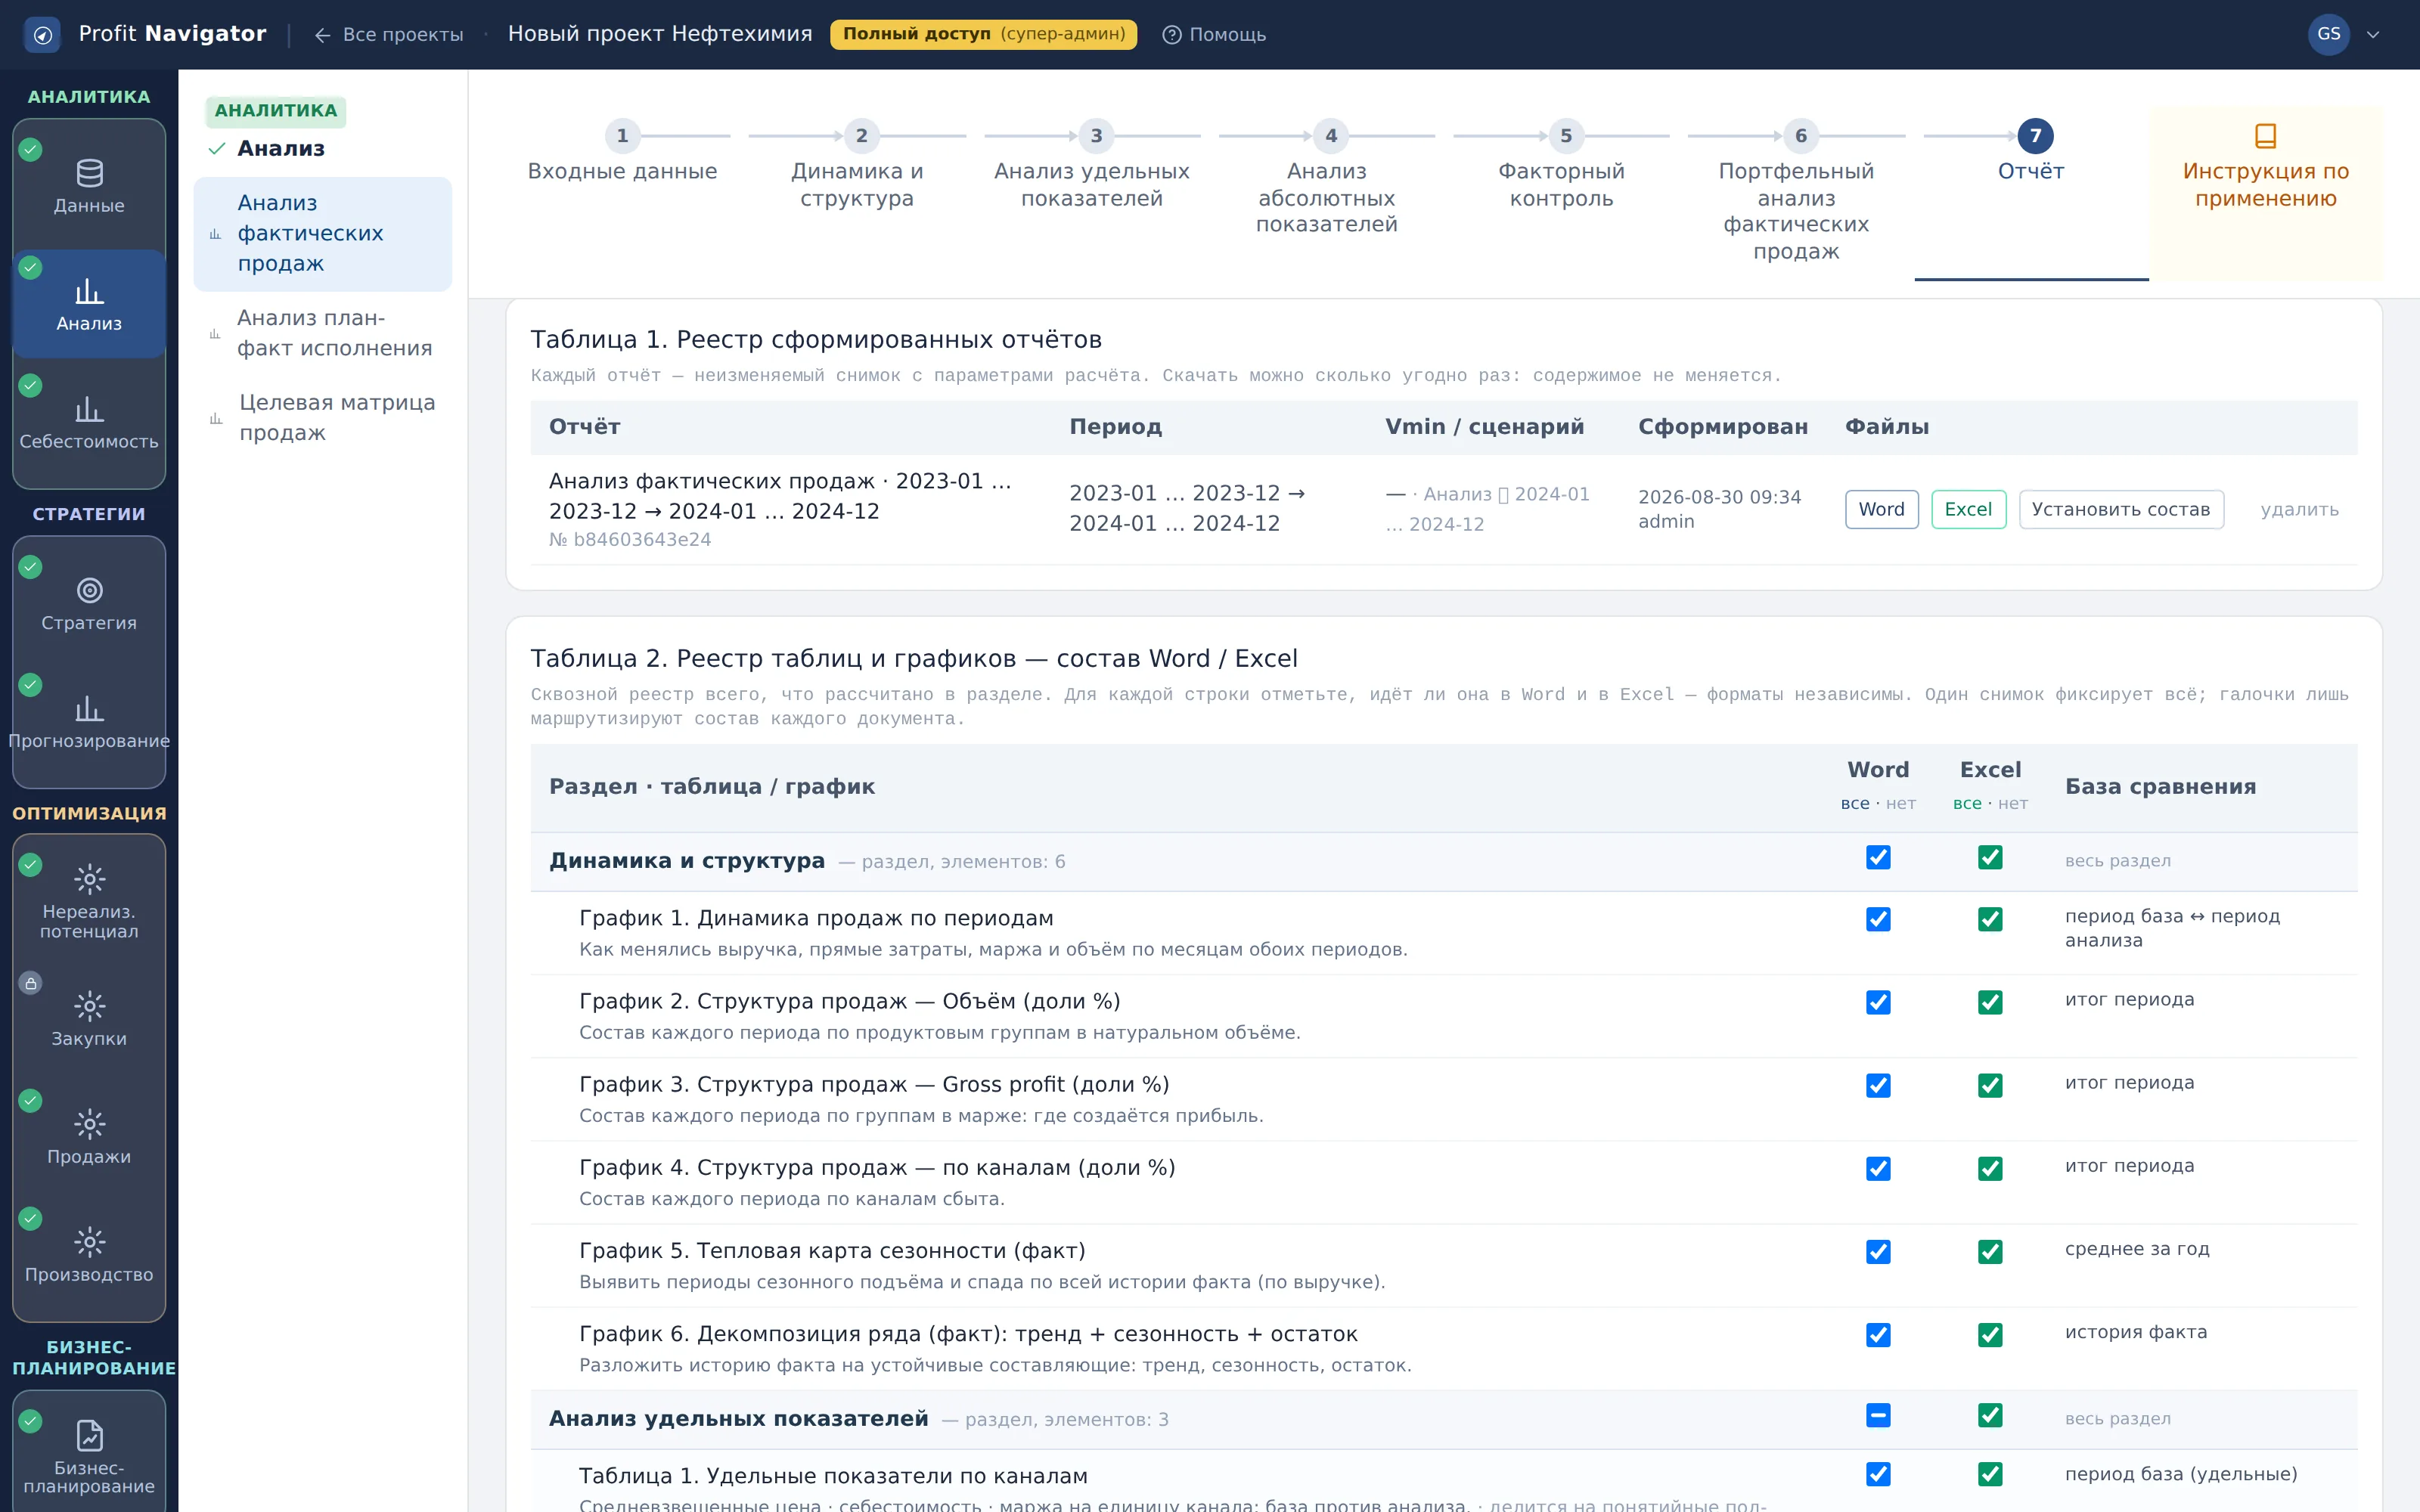
Реестр сформированных отчётов
Что показывает: все ранее сформированные отчёты по проекту с датами.
Как читать: реестр хранит снимки: отчёт месячной давности покажет цифры того времени, даже если данные с тех пор перезагружены. Это и есть смысл фиксации.
Что делать: храните здесь версии по датам решений — так видно, на каких цифрах решение принималось.
Вкладка 8. Инструкция по применению
Прочитать назначение раздела, порядок работы по шагам и методологию расчёта.
Кадр 1. Цель раздела
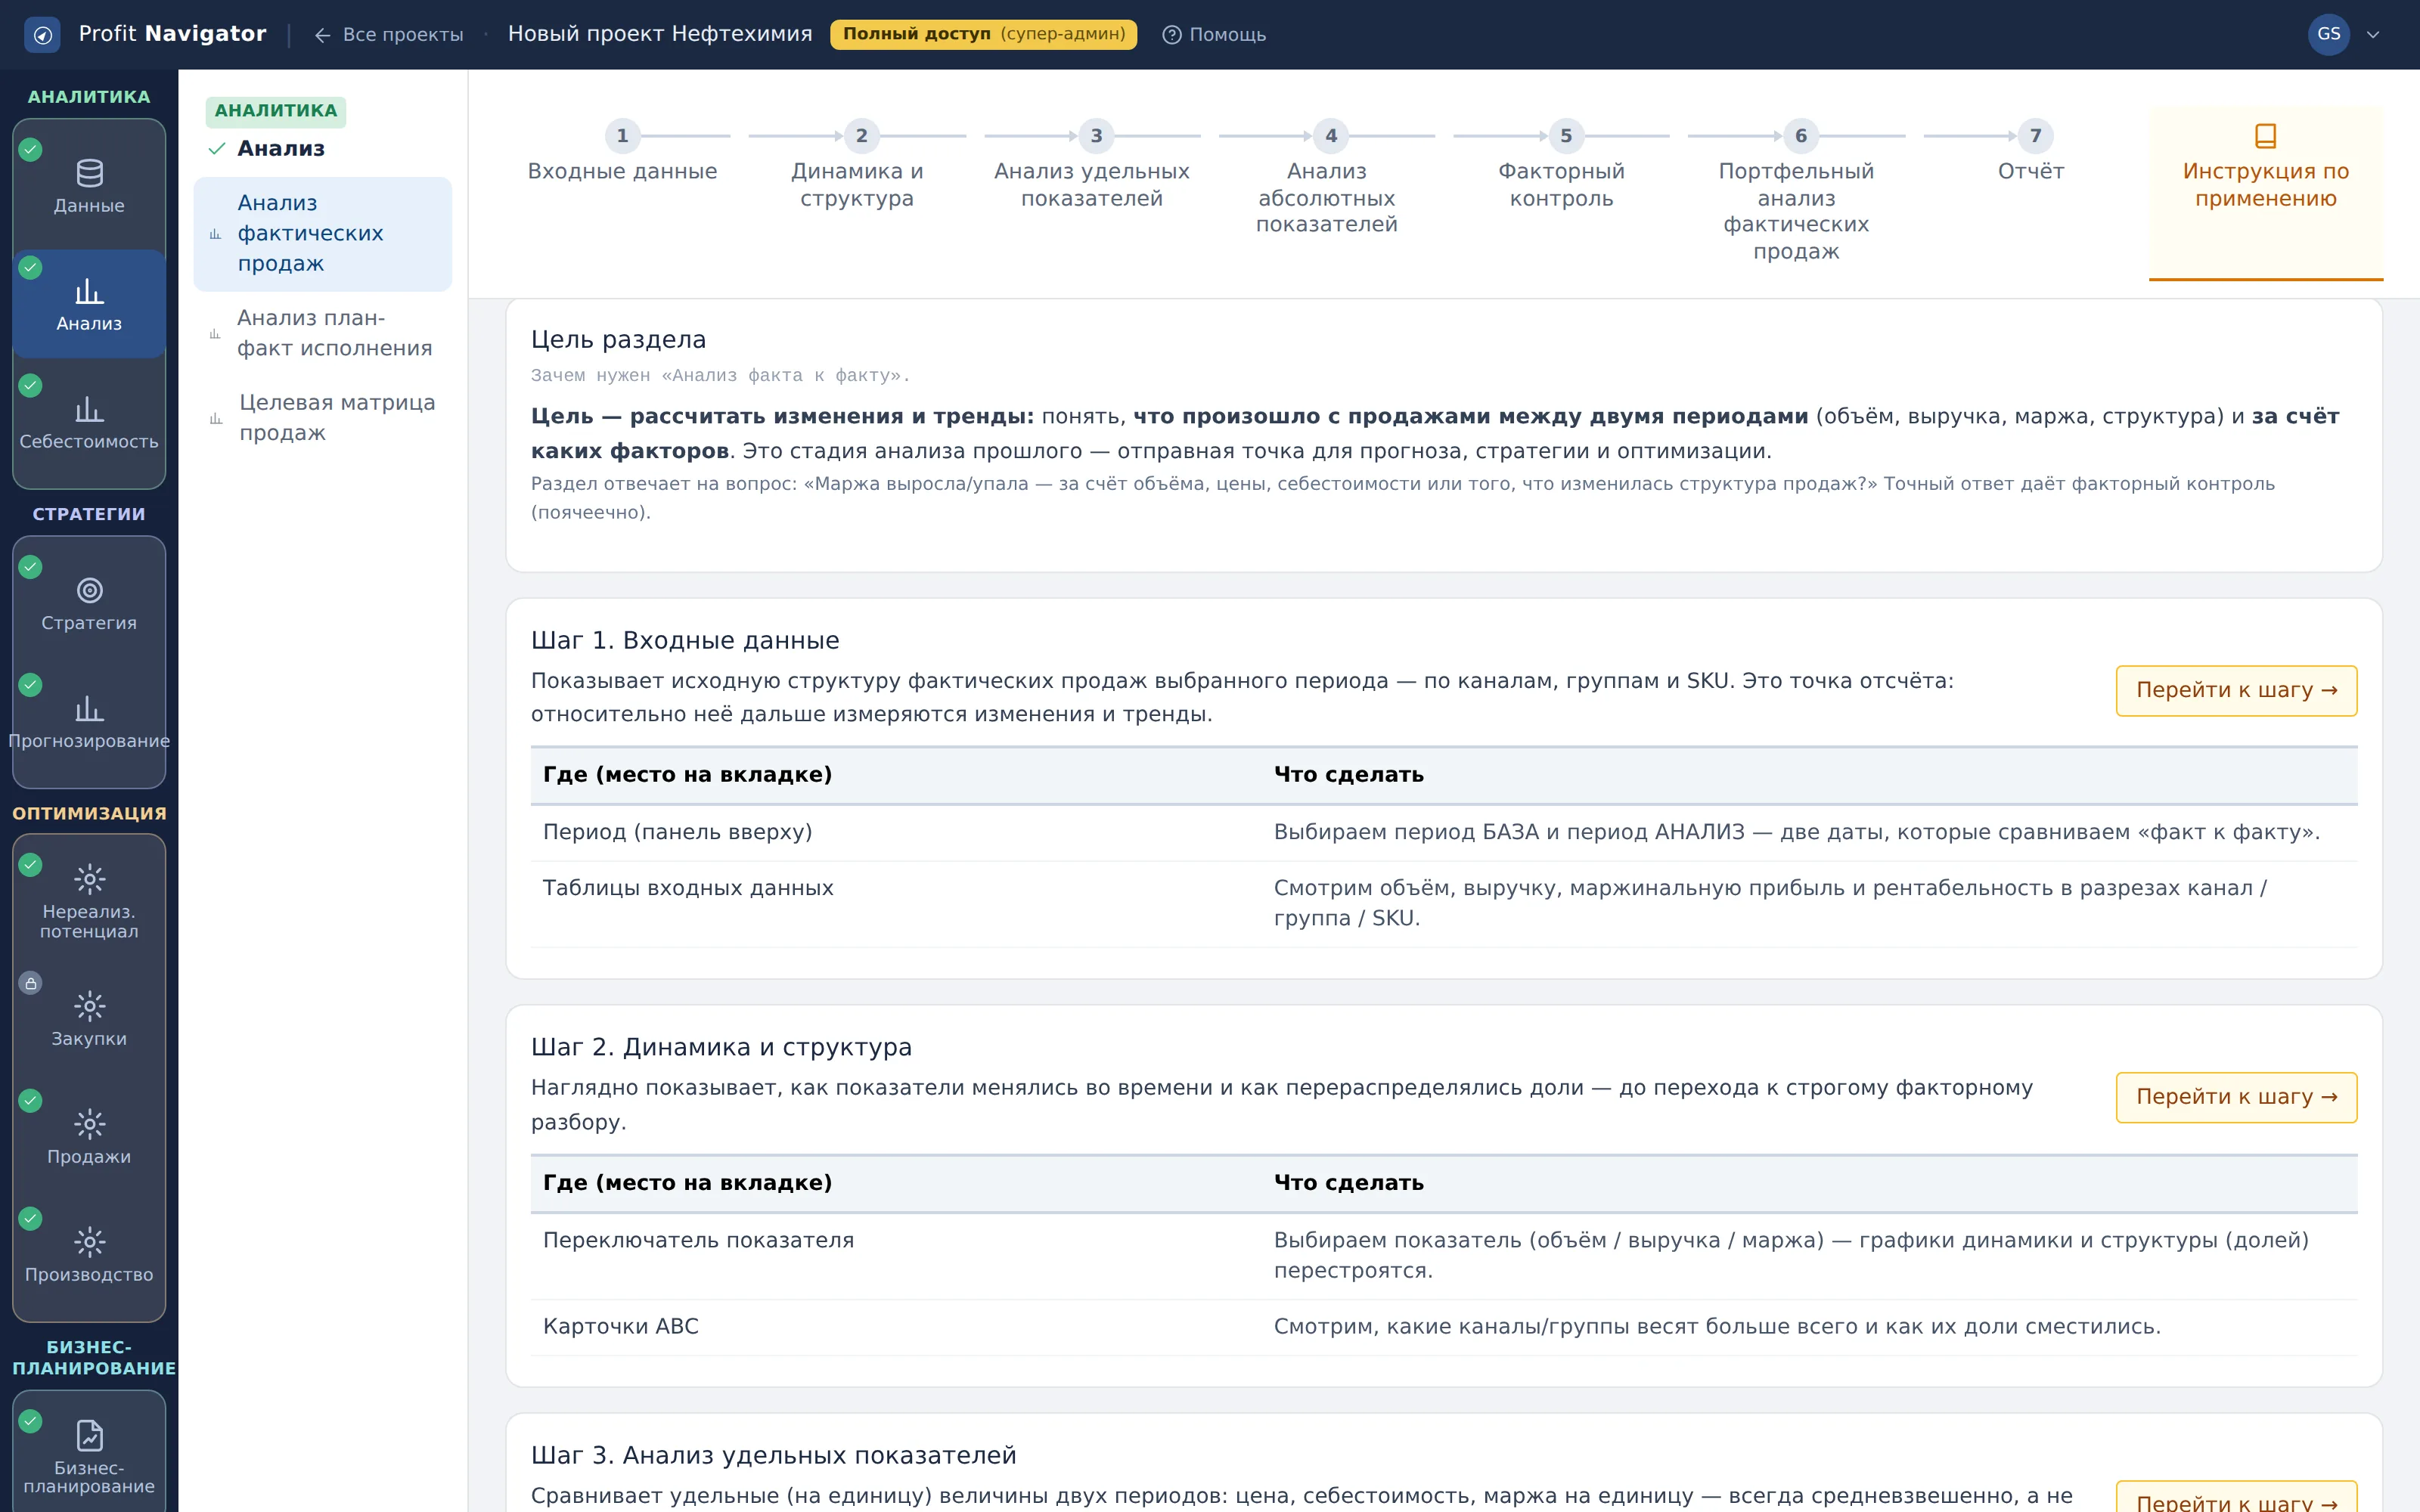
Цель раздела
Что показывает: зачем нужен анализ факта к факту — назначение раздела.
Как читать: раздел объясняет изменение маржинальной прибыли между двумя периодами ФАКТА. Он не сравнивает с планом и не прогнозирует: для этого есть соседние разделы.
Что делать: прочитайте один раз, чтобы понимать границы метода.
Кадр 2. Шаги работы с разделом
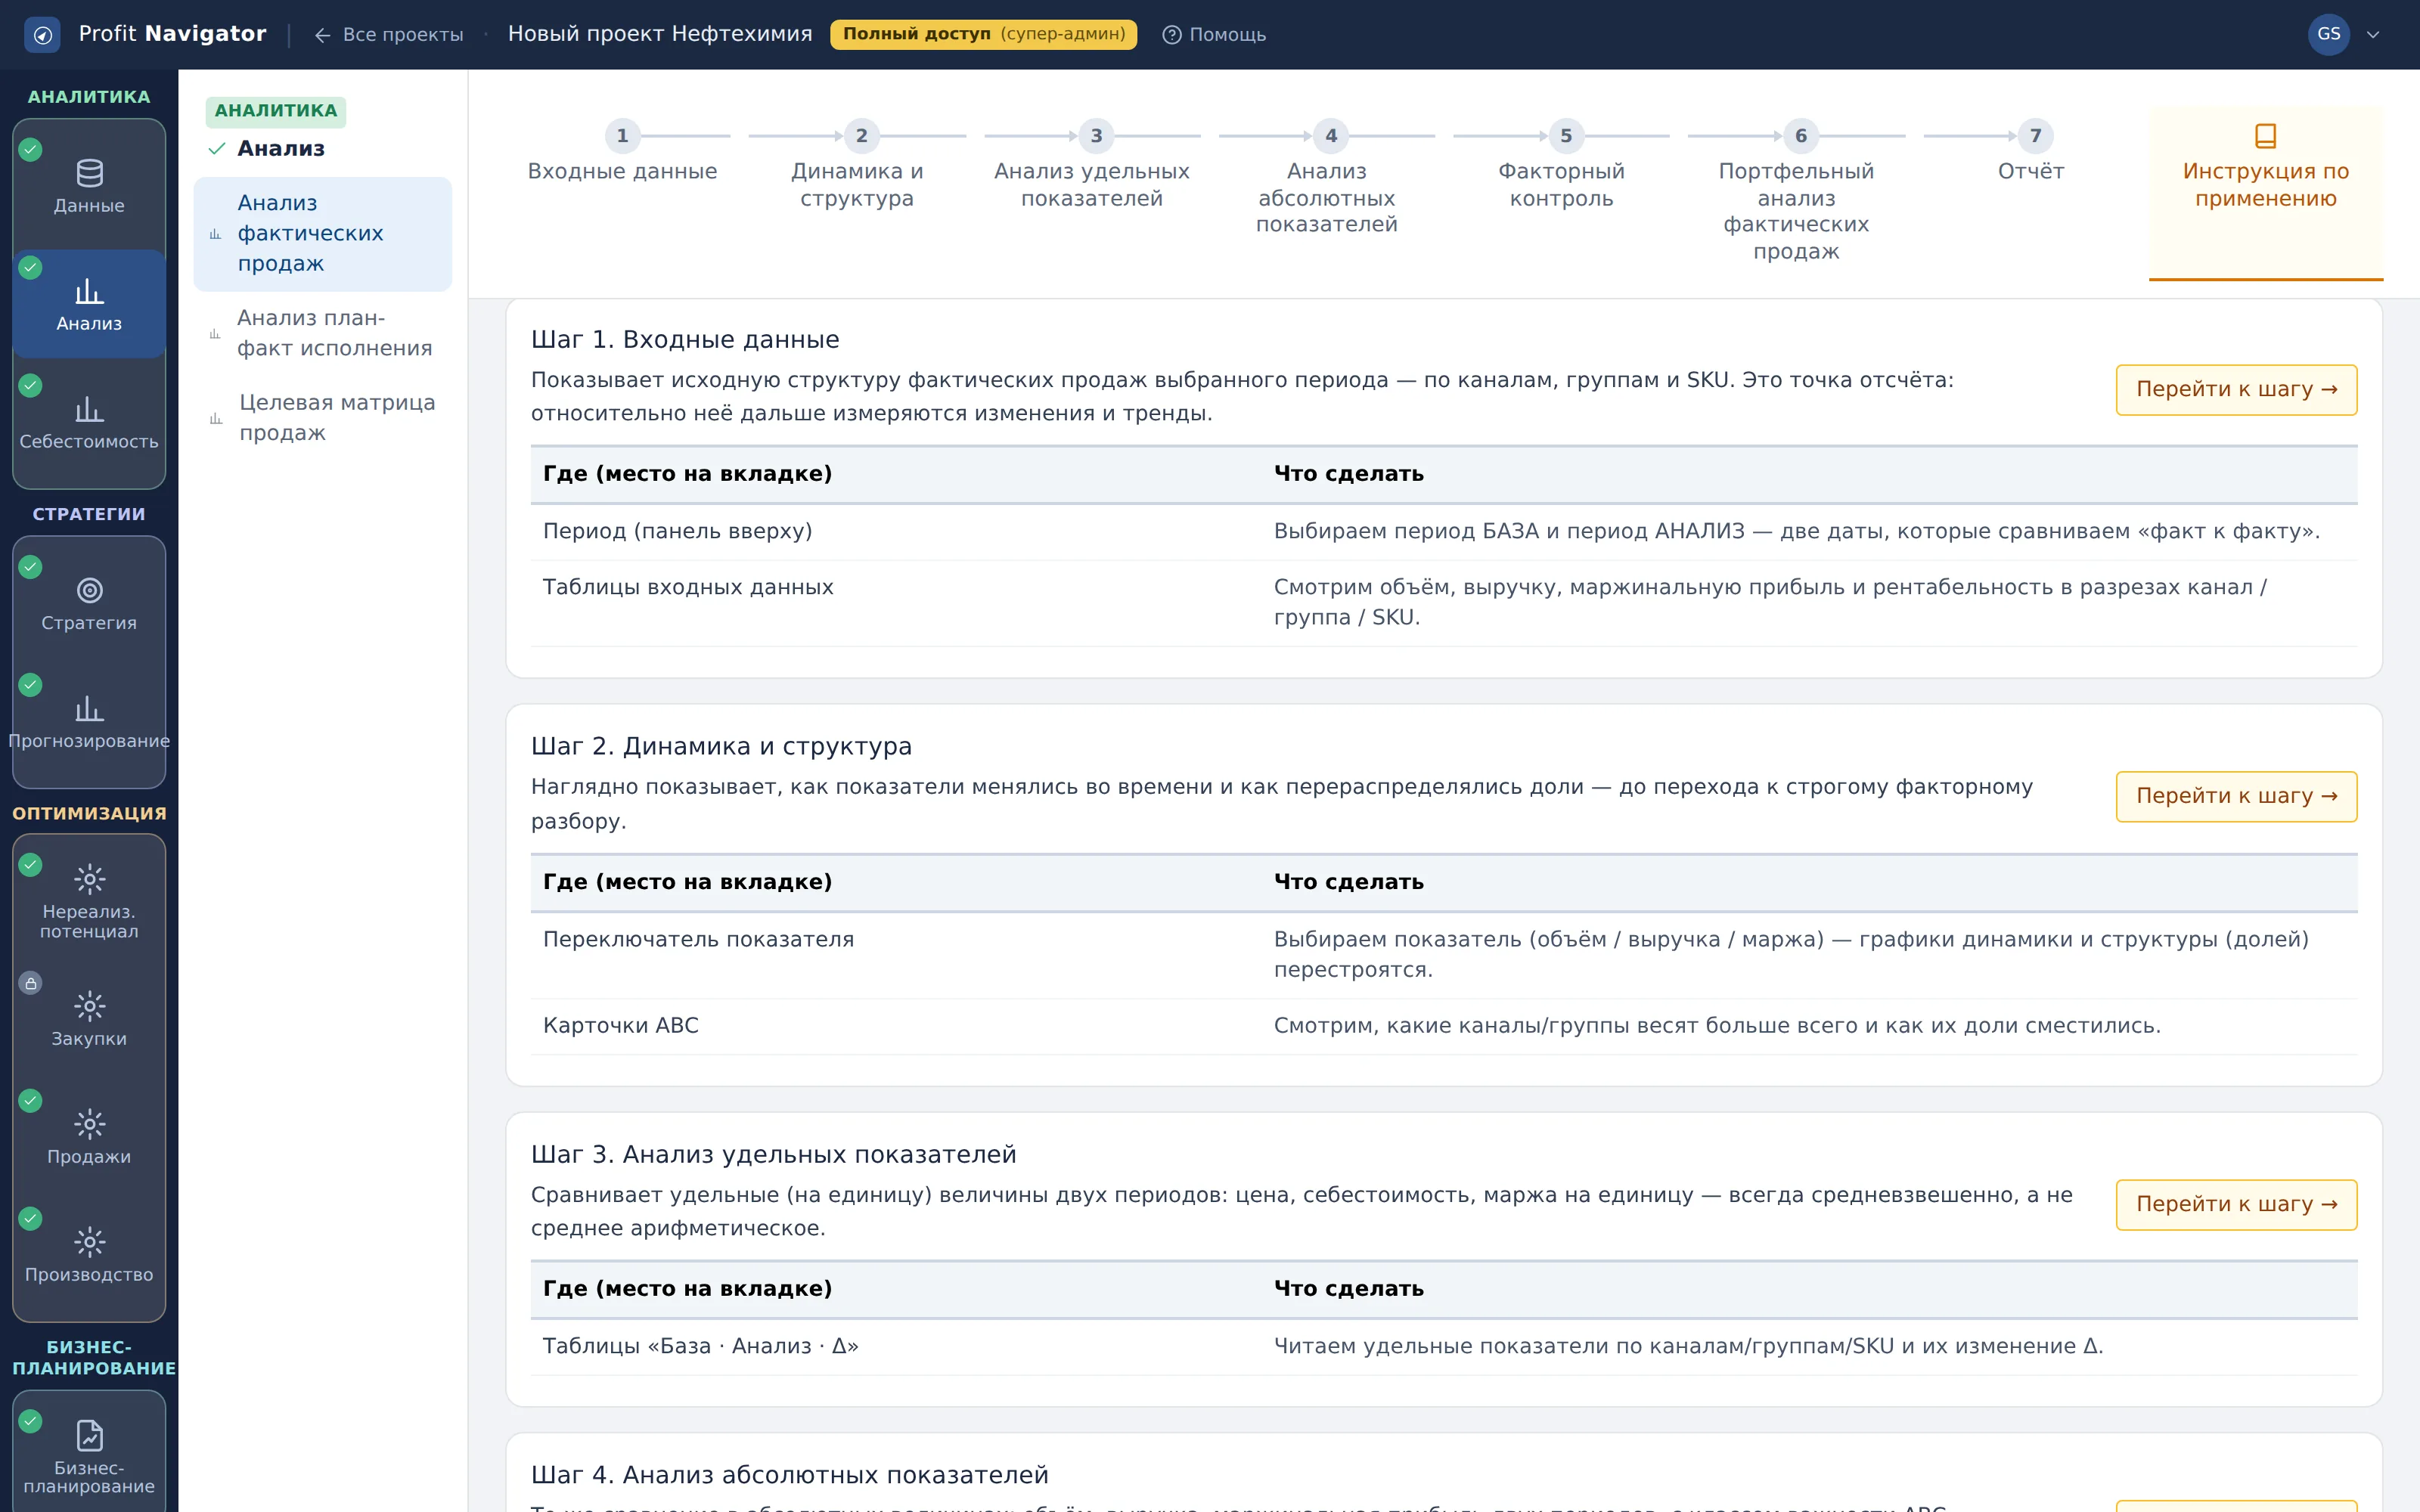
Шаги работы с разделом
Что показывает: порядок работы: на каждой вкладке — своя задача и кнопка перехода прямо к ней.
Как читать: порядок не формальный: факторный анализ на непроверенных данных даст точную арифметику и неверный вывод. Каждый шаг опирается на достоверность предыдущего.
Что делать: идите по шагам сверху вниз, пользуясь кнопками перехода; не начинайте с факторного контроля.
Кадр 3. Применяемые методологии
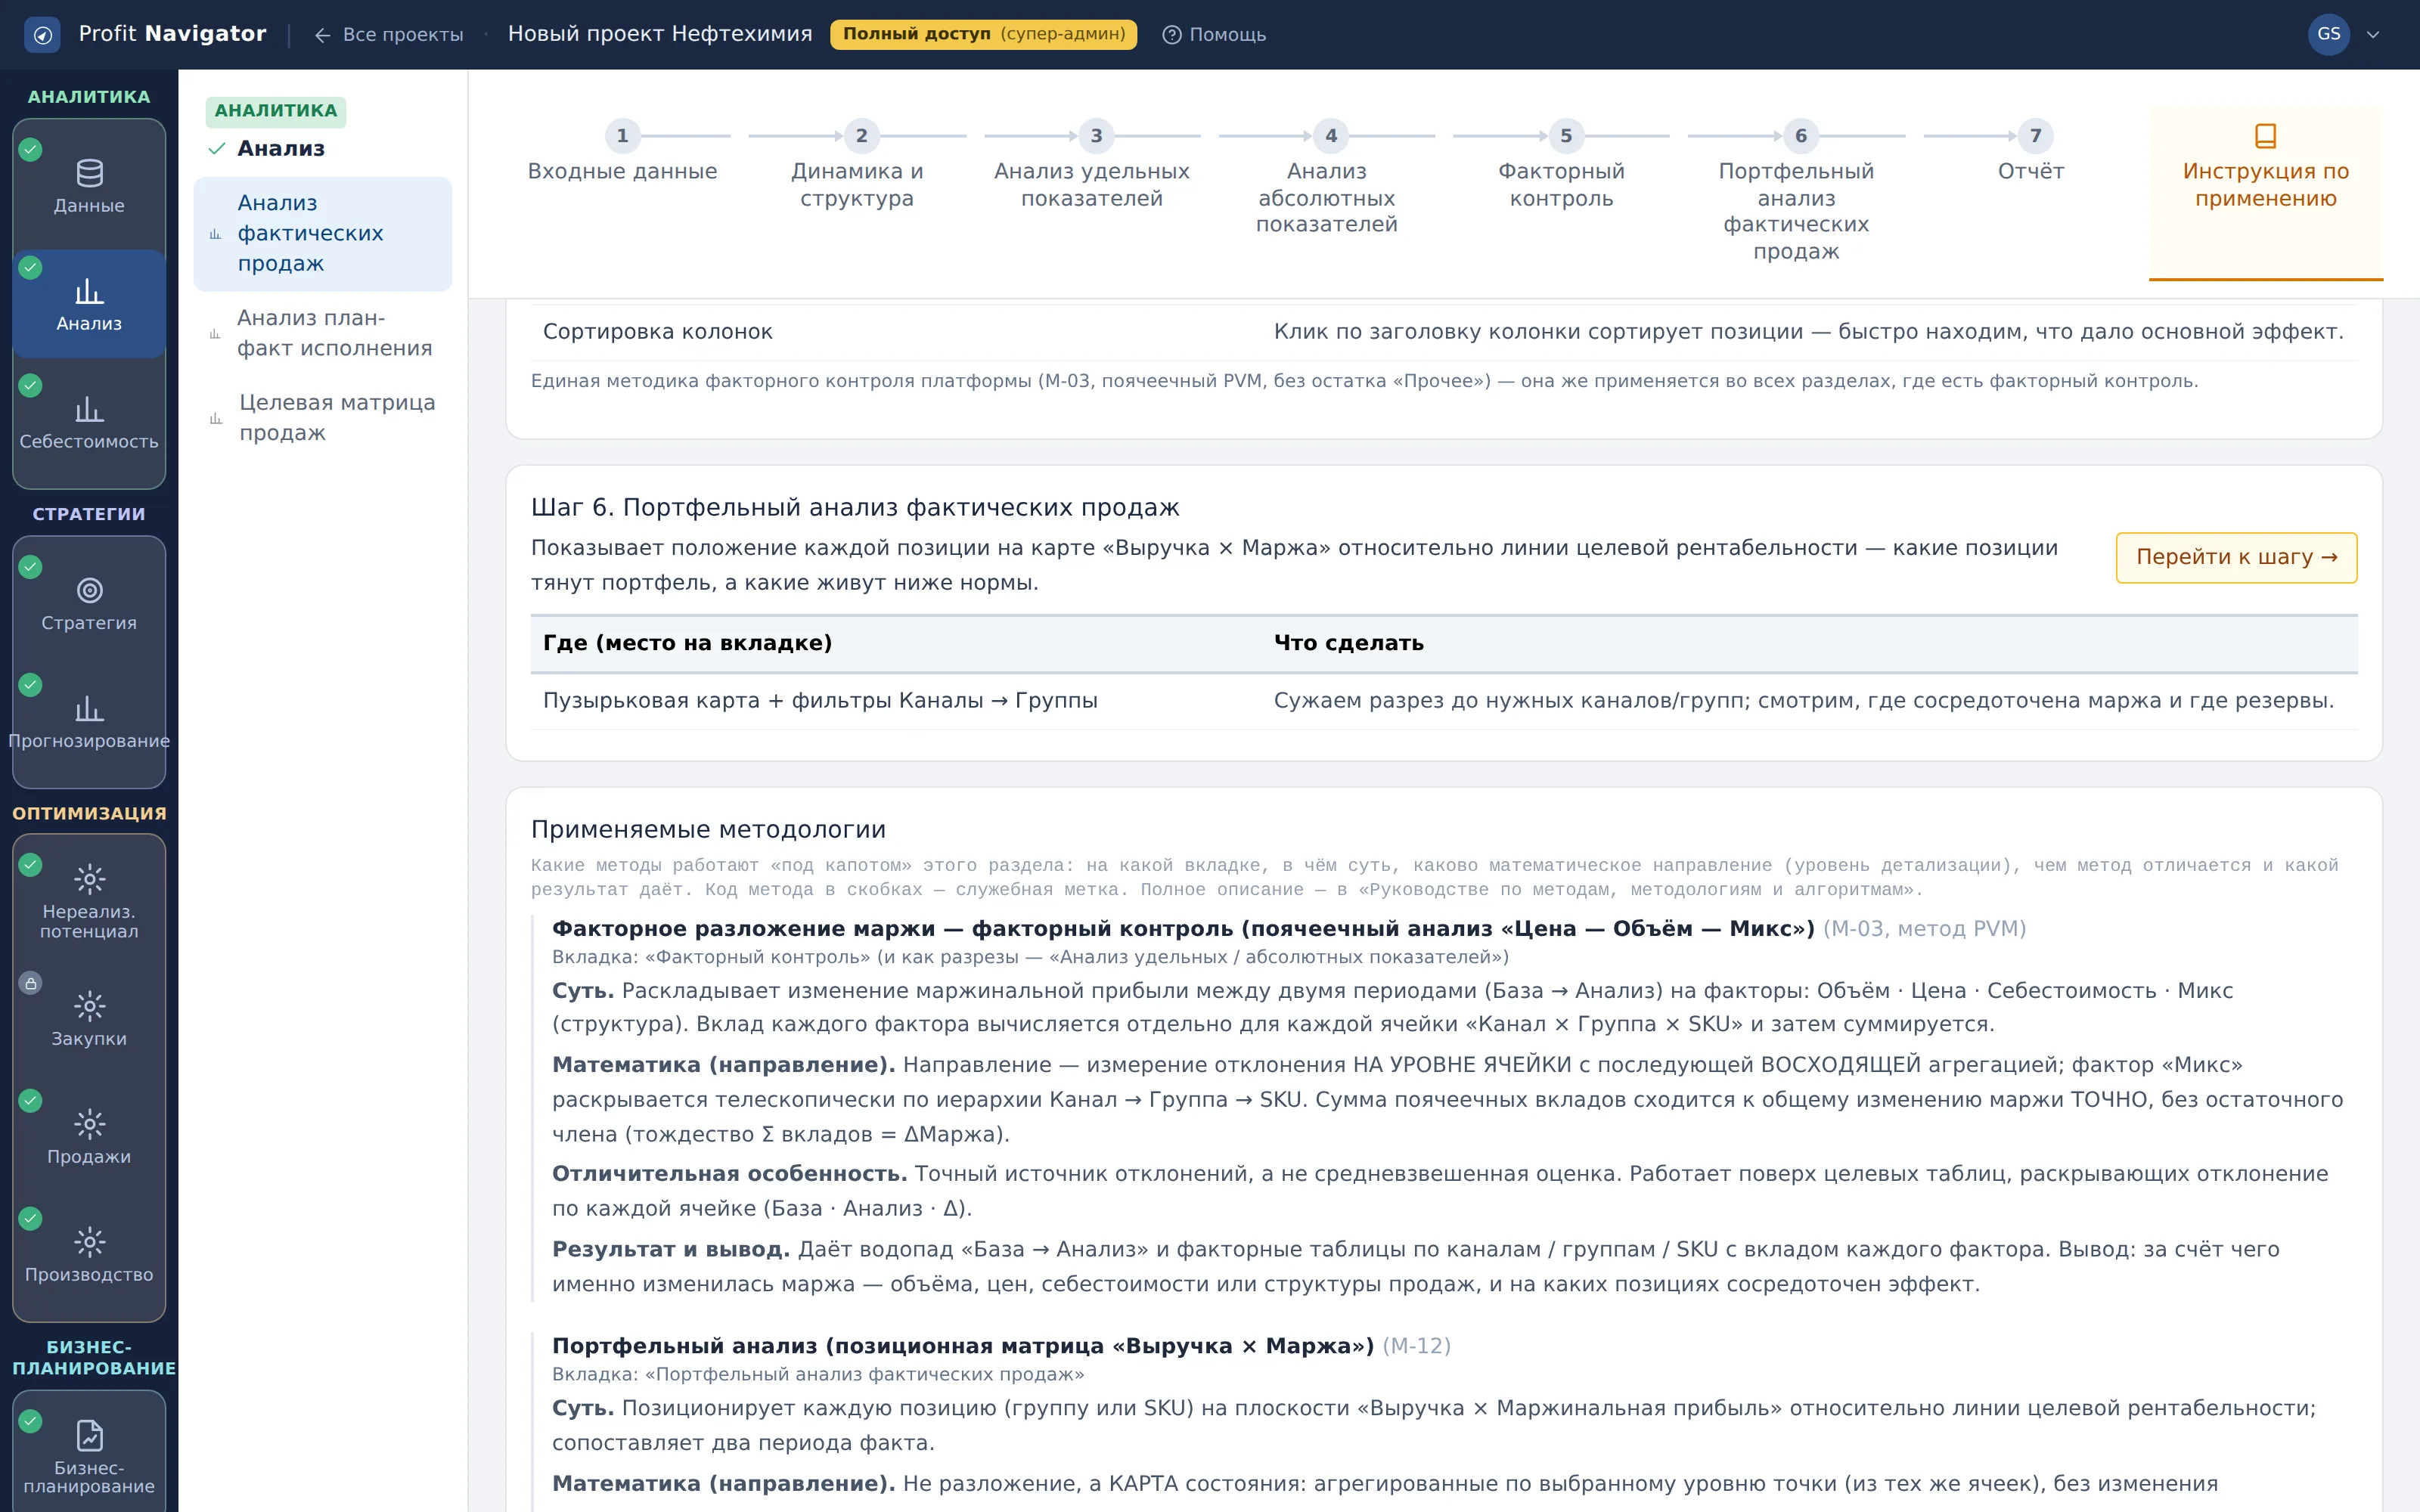
Применяемые методологии
Что показывает: реестр методов раздела: на какой вкладке работает, в чём суть, какой уровень детализации и какой результат даёт. Код в скобках — служебная метка метода.
Как читать: здесь видно, что именно посчитано: цепные подстановки для факторов, Шепли для микса, поячеечное разложение «канал × позиция». Это снимает спор о методике до того, как он начался.
Что делать: ссылайтесь на реестр в обсуждениях; полное описание — в руководстве по методам.